
Pruebas de estrés
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Las ponderaciones de todas las estrategias AiLA se generan a diario con las metodologías de construcción de carteras correspondientes, según la configuración de cada cartera.
- ¿Cuál es el riesgo histórico asociado a la cartera en una fecha determinada?
Enfoque:
- Se utilizan tres enfoques diferentes para calcular las rentabilidades diarias, aunque el planteamiento fundamental del análisis es el mismo:
- Aplicar las ponderaciones a las rentabilidades históricas de cada activo o contrato del primer vencimiento (front month).
- Agregar las rentabilidades a nivel de materia prima, sector y cartera
- Calcular diversas métricas de riesgo para evaluar el riesgo histórico de la cartera en esa fecha.
- Para el análisis se consideran tres estrategias AiLA con distintas configuraciones y activos subyacentes: AiLA-S015 (solo largo), AiLA-S030 (largo/corto) y AiLA-S108 (largo/corto, basada en activos del BCOM sin las materias primas del sector agrícola).
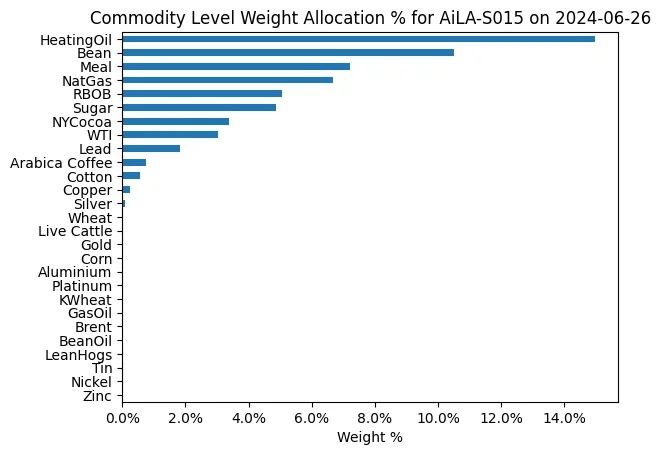
Figura 1: Asignación de ponderaciones el 2024-06-26 de AiLA-S015 (solo largo)
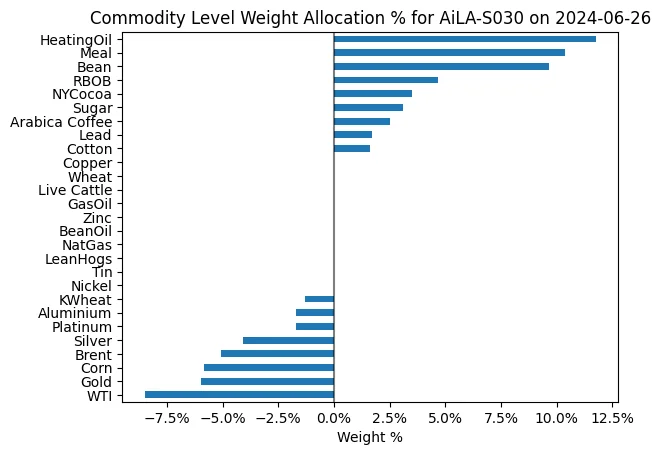
Figura 2: Asignación de ponderaciones el 2024-06-26 de AiLA-S030 (largo/corto)
Cálculo de las rentabilidades diarias
- Se utilizan tres métodos diferentes para calcular las rentabilidades diarias, que después se agregan a nivel de materia prima, sector y cartera para evaluar el riesgo histórico.
- El primer método es un enfoque estándar (método A), en el que las ponderaciones de los activos se multiplican por las rentabilidades históricas de cada activo para obtener una serie de rentabilidades por activo, que después se agrega a nivel de materia prima
- Sin embargo, el enfoque estándar no tiene en cuenta la estacionalidad: por ejemplo, un contrato que es el primer vencimiento cuando recibe una asignación puede no serlo en otro momento.
- Para evitar el problema de la estacionalidad, las ponderaciones de los activos se agregan a nivel de materia prima (como se muestra en las figuras 1 y 2) y se multiplican por separado por la rentabilidad del primer vencimiento de la materia prima (método B) y por la rentabilidad con ponderación equitativa de todos los contratos de esa materia prima negociados en la cartera (método C).
- Al asignar al primer vencimiento y, de forma equitativa, a todos los contratos negociados, se consideran tanto el escenario de volatilidad alta como el de volatilidad media, lo que hace el análisis más robusto.
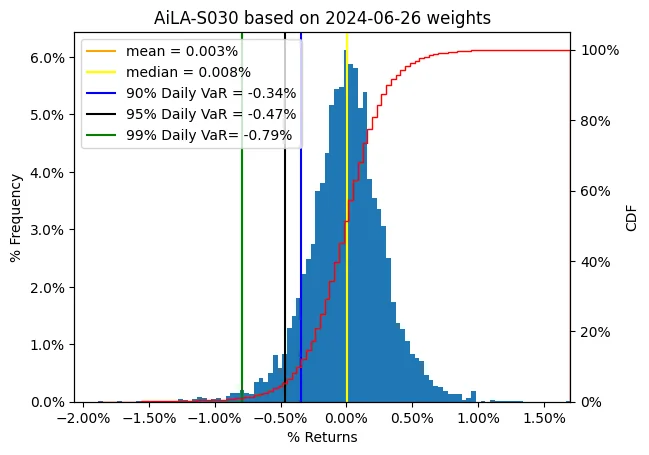
Figura 3: Distribución de las rentabilidades de la estrategia AiLA-S030 con el método A
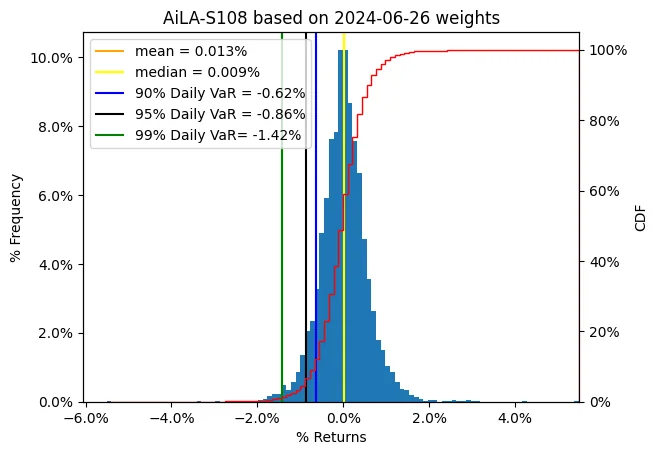
Figura 4: Distribución de las rentabilidades de la estrategia AiLA-S108 con el método A
Cálculo de las métricas de riesgo
- Las rentabilidades por materia prima se agregan a nivel de sector y de cartera, y las distribuciones de las rentabilidades a nivel de cartera se ilustran en las figuras 3, 4, 5 y 6 para varias carteras.
- Se calculan métricas de distribución, como la media, la mediana, la desviación típica, la asimetría y la curtosis, y métricas de riesgo, como el valor en riesgo (VaR) diario, para conocer el perfil de riesgo y la distribución de las rentabilidades de la cartera (que se muestran en la tabla 1).
- El VaR diario con un nivel de confianza del 95% de la estrategia AiLA-S015 es de -0.99%, lo que significa que hay una probabilidad del 5%, es decir, aproximadamente 13 días de negociación al año, de que la asignación de ponderaciones considerada genere una rentabilidad de la cartera igual o inferior a -0.99%.
- Como se indica en la tabla 1, las rentabilidades generadas con los métodos A y C tienen un perfil de riesgo similar y son menos arriesgadas que las generadas con el método B, en el que toda la ponderación se asigna al primer vencimiento, que suele ser más volátil que los demás contratos.
- Si se excluyen los valores atípicos (todos los días con rentabilidades absolutas superiores al 1.5%), se observa que la curtosis y la asimetría varían de forma significativa, lo que indica la distribución y el riesgo de las rentabilidades de la cartera sin tener en cuenta los casos extremos.
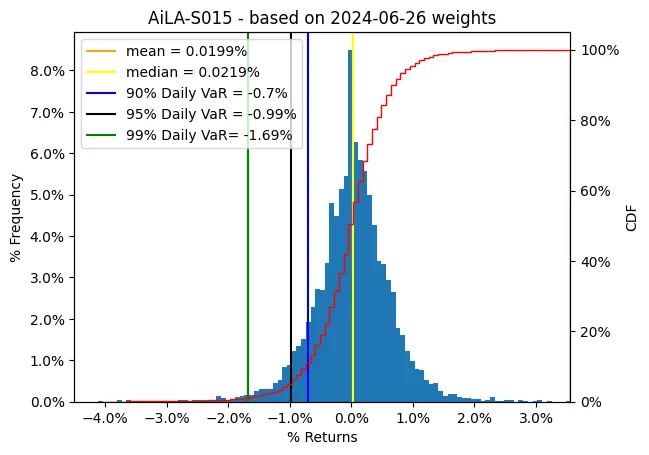
Figura 5: Distribución de las rentabilidades de la estrategia AiLA-S015 con el método A
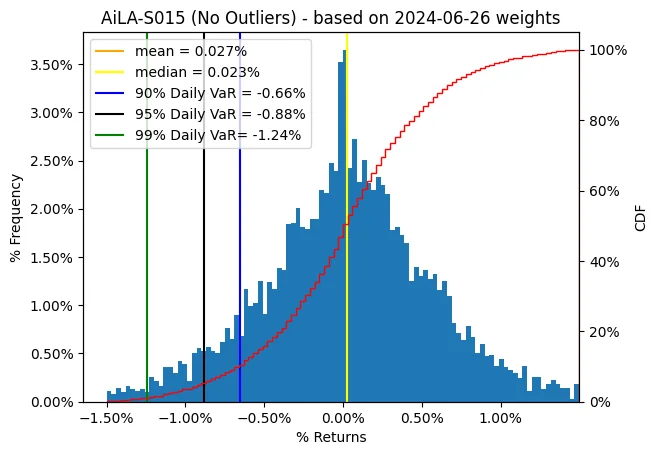
Figura 6: Distribución de las rentabilidades de la estrategia AiLA-S015 sin valores atípicos con el método A
Conclusión
- Se utilizan distintos enfoques para calcular las rentabilidades, a fin de tener en cuenta la estacionalidad y la volatilidad de los contratos de materias primas.
- La distribución de las rentabilidades y las métricas de riesgo se calculan a partir de las rentabilidades anteriores para evaluar el riesgo histórico de las ponderaciones de una configuración de cartera en una fecha determinada.
- Las rentabilidades generadas con los métodos A y C tienen un mejor perfil de riesgo que las generadas con el método B, lo que pone de manifiesto las ventajas de diversificación de asignar a distintos puntos de la curva en lugar de asignar solo al contrato del primer vencimiento.
- No obstante, en este análisis el método B ofrece una visión de cuál podría ser el peor escenario si todos los contratos negociados de una materia prima fueran tan volátiles como el contrato del primer vencimiento.
- Las métricas de distribución y de riesgo calculadas sin los valores atípicos de las rentabilidades ayudan a entender si la asimetría negativa de la cartera se debe a los casos extremos de las rentabilidades o a una verdadera tendencia de la cartera a generar rentabilidades con asimetría negativa.
- Examinar las fechas de las cinco rentabilidades más bajas, recogidas en la tabla 2, ayuda a conocer la rentabilidad mínima histórica que habría registrado la estrategia si se hubieran asignado estas ponderaciones.
| Métrica | AiLA-S015 | AiLA-S015 (sin valores atípicos) | ||||
| Método A | Método B | Método C | Método A | Método B | Método C | |
| Media | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| Mediana | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| Desv. típica | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| Asimetría | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| Curtosis | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| VaR diario 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| VaR diario 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| VaR diario 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
Tabla 1: Métricas de riesgo y de distribución de la rentabilidad de la estrategia AiLA-S015 con los métodos A, B y C, basadas en las ponderaciones del 2024-06-26
| Método | Día 1 | Día 2 | Día 3 | Día 4 | Día 5 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
Tabla 2: Fechas de las 5 rentabilidades más bajas calculadas con los métodos A, B y C para AiLA-S015, basadas en las ponderaciones del 2024-06-26