
α vs. Allokation – eine Wirkungsanalyse
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellungen
Fragestellungen:
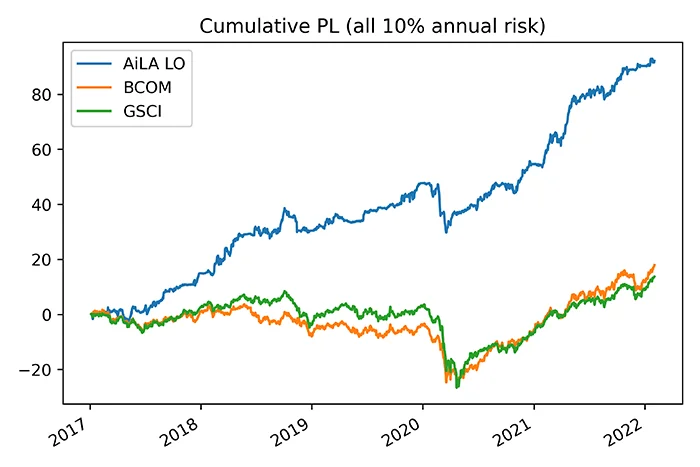
- Die auf maschinellem Lernen (ML) basierenden AiLA-Allokationen ergeben sich aus Chancen, die unter den jeweils herrschenden Marktbedingungen identifiziert werden.
- Der Anteil des allokierten Kapitals kann daher im Zeitverlauf erheblich und auch rasch schwanken.
- Lässt sich der Index zwingen, seinen Allokationsanteil innerhalb einer vorgegebenen Spanne zu halten?
- Wie wirkt sich das auf die Performance aus?
Vorgehen:
- Die Wirkung an einem AiLA-Index auf Basis von 102 ausgewählten Assets mit reinen Long-Allokationen (Long-only, LO) veranschaulichen, bei denen die Allokation im Zeitverlauf tendenziell stärker schwankt.
- Eine Funktion für Allokationsspannen umsetzen, die die Haltedauern aktiver Signale anpasst und die Kontraktfälligkeiten berücksichtigt.
- Das Ausmaß der Auswirkungen solcher Vorgaben für die Allokationsspanne auf die Performance bewerten.
Allokationsmethodik
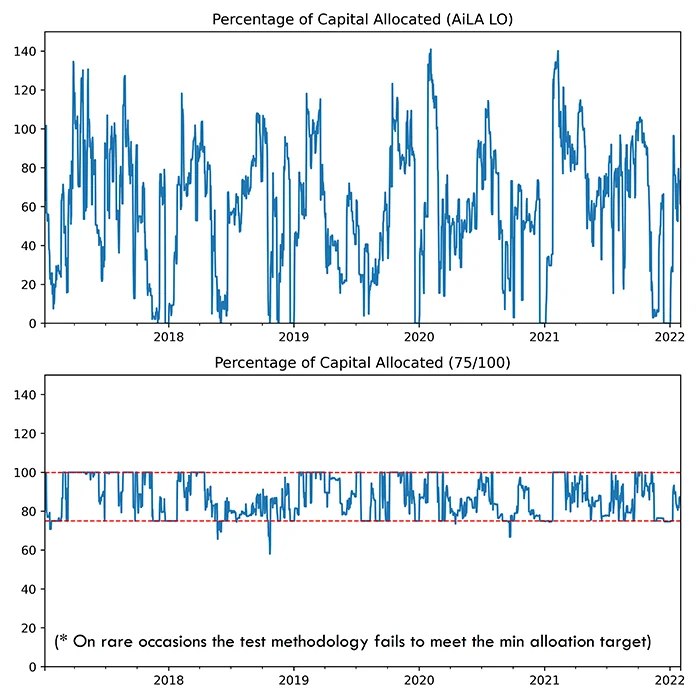
- Der Allokationsanteil wird durch verschiedene Nebenbedingungen und Zielvorgaben im Prozess der Indexkonstruktion beeinflusst.
- Oft ist jedoch die Zahl der Allokationen der entscheidende Faktor dafür, wie viel Kapital allokiert wird, und diese hängt wiederum von der Fähigkeit des ML-Modells ab, Chancen zu erkennen.
- Daraus ergeben sich Phasen mit wenigen Handelsmöglichkeiten und entsprechend niedriger Allokation, die sich mit den Marktbedingungen ändern.
- Für den Vergleich wird der Allokationsanteil auf folgende Weise innerhalb einer vorgegebenen Spanne (Min./Max.) gehalten:
- Allokationen werden auch außerhalb der Laufzeiten erzwungen, die das System als optimal ansieht.
- Haltedauern werden bei Bedarf angepasst.
- Unter den Kontrakten mit Signal wird nach Fälligkeit priorisiert.
- Die Methodik soll keineswegs optimal sein, sondern als erste grobe Einschätzung der Auswirkungen einer solchen Funktion dienen.
Auswirkungen auf die Performance
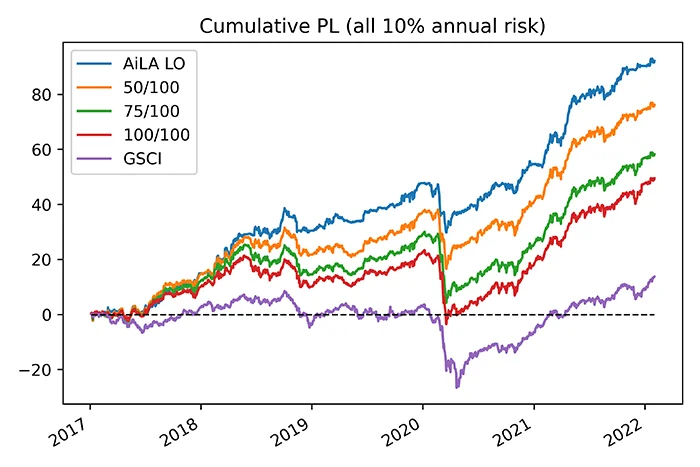
- Die Performance des Index wurde für verschiedene Spannen des Allokationsanteils untersucht, d. h. jeweils innerhalb eines Mindest- und Höchstwerts.
- Wurde der Index gezwungen, einen Mindestanteil an Allokation zu halten, sank die Performance spürbar; so halbierte sich die Performance etwa, wenn ein Allokationsanteil nahe 100% verlangt wurde.
- Auf risikoadjustierter Basis zeigt die Performance des AiLA-Index Folgendes:
- Sie liegt höher als die eines Standardindex wie GSCI/BCOM.
- Die Korrelation zu GSCI/BCOM steigt jedoch, je mehr sich die Allokationsspanne 100% annähert.
- Typischerweise steigt die Korrelation von etwa 60% (AiLA LO) auf fast 80% (100/100).
- Eine dauerhaft höhere Allokation, die das System von seinen spezifischen Handelsempfehlungen abbringt, mindert die Performance erheblich, da die ML-basierten AiLA-Signale opportunistischer Natur sind.
Schlussfolgerungen
- Im Rahmen der AiLA-Indexsystematik wurde ein Ansatz umgesetzt, der den Anteil des allokierten Kapitals innerhalb einer Mindest-/Höchstspanne hält.
- Mit dieser Funktion wurden die erwarteten Auswirkungen auf die Performance für einen AiLA-Index auf Basis von 102 ausgewählten Assets und reinen Long-Signalen untersucht, bei denen der Allokationsanteil am stärksten schwankt.
- Die Methodik ist keineswegs optimal, erscheint aber geeignet, die Auswirkungen auf allgemeiner Ebene abzuschätzen.
- Die Performance des AiLA-Index ging deutlich zurück, wenn das System gezwungen wurde, einen Allokationsanteil innerhalb einer sich auf 100% verengenden Spanne zu halten.
- Risikoadjustiert lag die Performance des AiLA-Index im Allgemeinen über der von GSCI/BCOM; die positive Korrelation stieg jedoch von etwa 60% auf 80%, je enger die Allokationsspanne wurde und je mehr sie sich 100% annäherte.
- Die Ergebnisse legen nahe, dass die Performance der ML-basierten AiLA-Signale erheblich sinkt, wenn das System von seinen spezifischen Handelsempfehlungen abgebracht wird, um einen höheren Allokationsanteil zu halten. Das ist zu erwarten, da die Signale opportunistisch sind und die zugrunde liegenden Modelle versuchen, unter den herrschenden Marktbedingungen Handelsmöglichkeiten zu erkennen.