
Metodología de la estrategia Alpha (manual)
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
La siguiente metodología detalla cómo se calcula el valor diario de las estrategias Alpha de AiLA.
Definiciones
Día hábil de un activo es un día en el que el activo cotiza y tiene un precio de cierre de liquidación.
Activo es cada uno de los componentes seleccionados de la estrategia. Los activos pueden adoptar la forma de un contrato fijo o de un contrato renovable (rolling).
Precio, Pit, es el precio de cierre del activo i en el día de negociación t.
Producto es la estrategia AiLA cuyo resultado son las ponderaciones diarias de cada activo de la estrategia.
Lógica Mid Cap: exige ejecutar las instrucciones al cierre del siguiente día hábil. Se utiliza normalmente en estrategias con una capacidad inferior a mil millones de US$.
Lógica Large Cap: se utiliza normalmente en estrategias con una capacidad de mil millones de US$ o más. Incluye la lógica Mid Cap en combinación con las dos restricciones que se describen a continuación:
- Límites de rebalanceo diario: asignamos de antemano la variación máxima de la ponderación a lo largo de la curva para un activo determinado. (Se detalla en la sección 5ii-iii)
- Período de rebalanceo de operaciones (se detalla en la sección 6)
Descripción de la estrategia
La gama de productos AiLA Alpha Strategy está diseñada para ofrecer a los inversores un alfa de inversión de rentabilidad absoluta. La gama es independiente del tipo de activo. No obstante, actualmente se centra en activos de materias primas y en estrategias de renta variable como activos subyacentes. Estos productos de estrategia están diseñados para ser muy líquidos y negociables, y se construyen teniendo en cuenta la liquidez del mercado. Además, como AiLA utiliza una asignación oportunista para generar alfa, es posible que la estrategia no esté totalmente invertida en todo momento.
El cálculo de la metodología de la estrategia parte del resultado del proceso sistemático previo (upstream) de AiLA, que decide si se toma una posición larga o corta en un activo determinado o si se permanece sin posición. Como parte del proceso de construcción de la estrategia, se habrán asignado ponderaciones nocionales a cada uno de sus activos. En cada día de negociación, estas ponderaciones fijas se asignan a cada activo según el resultado del proceso sistemático previo.
Como queremos desplegar la mayor cantidad de capital posible dentro de una estrategia, escalamos al alza el total de las ponderaciones objetivo fijas de la estrategia antes de tener en cuenta los límites de ponderación por activo y por sector. Estos límites por activo y por sector son restricciones de riesgo que queremos aplicar a una estrategia determinada.
A continuación tenemos en cuenta las restricciones de liquidez, ya que la estrategia busca incorporar la liquidez real del mercado. Para ello se fija un límite de rebalanceo diario para cada activo con la lógica Large Cap, lo que garantiza que la estrategia pueda ejecutarse. Como las restricciones sectoriales y las restricciones de rebalanceo diario son mutuamente excluyentes, siempre damos prioridad a las restricciones de riesgo sectorial.
Si se aplica la lógica Large Cap, nos aseguramos de que todas las posiciones se cierren con tiempo suficiente antes del vencimiento del contrato. Por ello, empezamos a cerrar todas las posiciones activas al menos siete días hábiles antes del vencimiento de un contrato.
Por último, para obtener los valores de la estrategia, aplicamos cálculos aritméticos sencillos que dan las unidades y el PNL diario de cada estrategia, teniendo en cuenta la variación de los precios de los activos en cada día de negociación.
1) Cálculo de las ponderaciones objetivo fijas
- Como parte del proceso de asignación de la cartera, se asigna a cada activo una ponderación nocional: la ponderación que se destina a cada activo si todos los activos tienen una señal de negociación activa en un día determinado. También se denomina ponderación objetivo fija del activo i, FWi.
- La tecnología aporta el sesgo direccional de las posiciones largas o cortas.
- En cualquier día hábil de la estrategia t, FWi se asigna al activo i cuando existe una posición larga o corta.
- Tanto con la lógica Mid Cap como con la Large Cap, las ponderaciones objetivo fijas son las ponderaciones aplicables al cierre del día siguiente.
- Las ponderaciones cortas se representan con un valor negativo y las largas, con un valor positivo.
- La suma absoluta de las ponderaciones objetivo fijas debe ser siempre menor o igual al 100%.
- Al final de cada día se calcula una nueva ponderación para su ejecución al cierre del día siguiente.
2) Ponderaciones objetivo escaladas
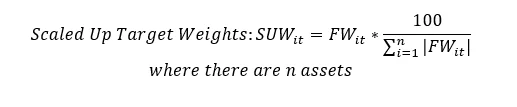
- Para desplegar la mayor cantidad de capital posible, las ponderaciones objetivo fijas se escalan al alza hasta desplegar el 100% del capital cuando es posible, dentro de los límites por activo y por sector decididos durante el proceso de construcción del producto. Estas restricciones se explican con más detalle en las secciones 3 y 4.
- Para un activo determinado i, se calcula de la siguiente manera:
3) Ponderaciones objetivo ajustadas por activo
- A cada activo se le asignan límites por activo a lo largo de la curva para los cuatro plazos hasta la fecha de vencimiento siguientes:
- ≤ 1M (≤ 22 días hábiles)
- 1 – 3M (23 – 66 días hábiles, ambos incluidos)
- 3 – 6M (67 a 132 días hábiles, ambos incluidos)
- > 6M (> 132 días hábiles)
- Los límites por activo determinan la ponderación objetivo máxima que podemos asignar a un activo en un día hábil determinado, y se deciden durante el proceso de construcción del producto.
- En el día hábil t, el límite efectivo por activo ACit depende del número de días hábiles que faltan hasta la fecha de vencimiento.
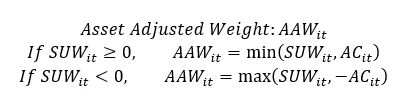
4) Ponderaciones objetivo ajustadas por sector
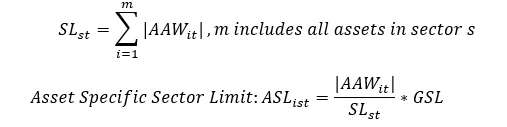
- Durante el proceso de construcción del producto, fijamos un límite sectorial general, GSL, que las ponderaciones objetivo deben respetar. Por ejemplo, podemos decidir que el GSL del petróleo sea del 30%. Esto significa que, en cualquier día hábil, la ponderación objetivo total de todos los activos del sector del petróleo no debe superar el 30%.
- En cada día hábil, cada activo tiene un límite sectorial específico, que es función de las ponderaciones ajustadas por activo de todos los activos del mismo sector y del límite sectorial
- Para cada sector, s, y día hábil, t,
- A continuación se calculan, para cada activo, las ponderaciones objetivo ajustadas por sector de cada día
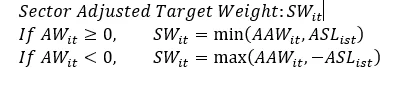
5) Ponderación en T+1 (o ponderaciones reales)
- La ponderación real (𝑤𝐴(𝑡,𝑖)) es la ponderación del activo i en la fecha efectiva t. No habrá instrucción de ponderación para un activo durante un día festivo de ese activo; en tal caso, se utiliza la ponderación real de la fecha efectiva anterior para calcular las unidades al cierre del día.
- La ponderación real no ajustada, UAWit, es la ponderación real antes de los ajustes finales por la restricción del límite sectorial que se detallan en la sección 5vii.
- Con la lógica Mid Cap:
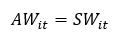
- Con la lógica Large Cap:
A cada activo se le asignan límites de rebalanceo diario a lo largo de la curva para los cuatro plazos hasta la fecha de vencimiento siguientes:- ≤ 1M (≤ 22 días hábiles)
- 1 – 3M (23 – 66 días hábiles, ambos incluidos)
- 3 – 6M (67 a 132 días hábiles, ambos incluidos)
- > 6M (más de 132 días hábiles)
- En cualquier día hábil, un activo tiene un límite efectivo de rebalanceo diario RCit, donde:
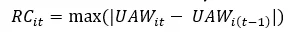
Dicho de otro modo, 𝑅𝐶𝑖𝑡 es la variación máxima permitida de 𝑈𝐴𝑊𝑖𝑡 entre el día hábil 𝑡 y 𝑡−1, donde 𝑈𝐴𝑊𝑖𝑡 es la ponderación real no ajustada - Para determinar la ponderación real no ajustada en un día determinado, debemos comparar la diferencia entre las ponderaciones objetivo ajustadas por sector de hoy y la ponderación real no ajustada de ayer con el límite efectivo de rebalanceo diario:
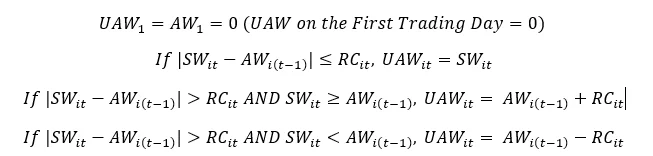
- Las restricciones del límite sectorial y del límite de rebalanceo diario son mutuamente excluyentes. Por tanto, con la lógica detallada anteriormente, podría haber casos en los que
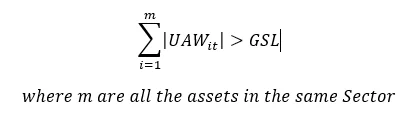
- La restricción del límite sectorial tiene prioridad sobre los límites de rebalanceo diario; por tanto, se requiere un ajuste adicional de AW cuando se produce la desigualdad anterior en un día determinado t
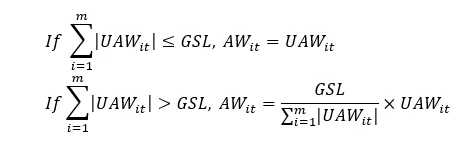
- Tanto con la lógica Mid Cap como con la Large Cap, las ponderaciones reales se aplican al cierre del día siguiente. Por tanto, en cualquier día hábil t, AWit se utiliza para calcular las unidades al cierre del día T+1 y el PNL del día T+2. Esto se explica con más detalle en la sección 8.
6) Período de rebalanceo de operaciones (aplicable solo a la lógica Large Cap)
- Para garantizar que las ponderaciones reales sean 0 en la fecha de vencimiento del contrato, el período de rebalanceo de operaciones comienza el 7.º día hábil anterior a la fecha de vencimiento del contrato, inclusive.
- Si tenemos una posición abierta el día t (es decir, |AWi(t-1) |>0), donde el día t es el primer día hábil del período de rebalanceo de operaciones, entonces SWit =0 y esta igualdad se mantiene hasta la fecha de vencimiento del contrato. Esto significa que empezaremos a cerrar cualquier posición existente al comenzar el período de rebalanceo de operaciones y no abriremos posiciones nuevas hasta que venza el contrato.
7) Cálculo de las unidades al cierre del día
- Si la estrategia está denominada en la moneda local del activo, las unidades al cierre del día se determinan de la siguiente manera:
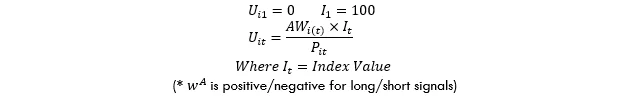
- Si la estrategia está denominada en USD y el activo en otra moneda, las unidades al cierre del día se determinan de la siguiente manera:
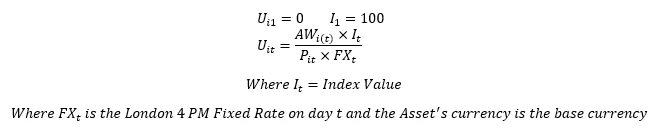
8) Cálculo del PNL de la estrategia
- Si la estrategia está denominada en la moneda local del activo, el PNL de la estrategia para un activo determinado se determina de la siguiente manera:
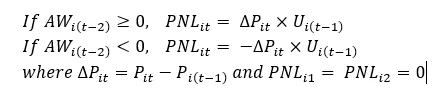
- Si la estrategia está denominada en USD y el activo en otra moneda, el PNL de la estrategia para un activo determinado se determina de la siguiente manera:
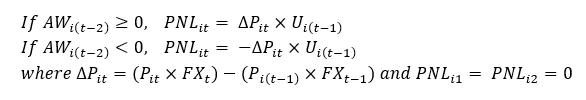
9) Cálculo del valor de la estrategia
- El valor de la estrategia en un día hábil determinado se calcula de la siguiente manera:
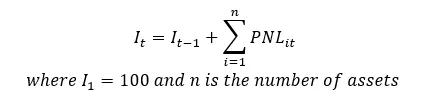
10) Cálculo de las rentabilidades diarias y acumuladas de la estrategia
- La rentabilidad diaria de la estrategia se determina de la siguiente manera:
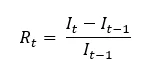
- La rentabilidad acumulada de la estrategia se determina de la siguiente manera:
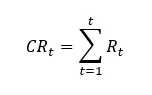
Aspectos generales de la estrategia (se aplican a partir del 10 de abril de 2023)
Moneda
- La moneda predeterminada para valorar todos los precios de los activos es el USD, lo que incluye el cálculo del PNL y de la estrategia
- Si se especifica otra moneda de la estrategia mediante la opción del usuario, o si el precio local de un activo está en otra moneda, todos los precios se convierten a esa moneda de la estrategia con los tipos de cambio fijos de Londres de las 16:00 (London 4pm Fixed) del mismo día hábil que el precio
- Por lo tanto, el rendimiento de la estrategia debe reflejar el valor vigente de sus activos en la moneda de la estrategia correspondiente
Días festivos parciales de la estrategia
- Hay días hábiles de la estrategia en los que no cotizan todos los activos, pero sí al menos uno (por ejemplo, en una estrategia con algunos activos en calendarios de CME y otros en calendarios de LME, solo cotiza uno de los dos)
- En esos días hábiles de la estrategia, deben calcularse las unidades al cierre del día y las pérdidas y ganancias de los activos que no cotizan. Sin embargo, como los precios no pueden variar en un día festivo del activo, las pérdidas y ganancias de estos activos serán necesariamente 0. Si hay pérdidas y ganancias distintas de cero en ese día hábil de la estrategia, es decir, si el valor de la estrategia varía, las unidades calculadas para los activos que no cotizan serán diferentes.