
Méthodologie de la stratégie Alpha (manuelle)
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
La méthodologie ci-dessous décrit le calcul de la valeur quotidienne des stratégies AiLA Alpha.
Définitions
Le jour ouvré d’un actif désigne un jour où l’actif se négocie et dispose d’un cours de clôture de règlement.
Un actif désigne l’une des composantes retenues de la stratégie. Un actif peut prendre la forme d’un contrat fixe ou d’un contrat glissant (roulé).
Le prix Pit désigne le cours de clôture de l’actif i le jour de négociation t.
Le produit désigne la stratégie AiLA dont le résultat est une pondération quotidienne pour chaque actif de la stratégie.
La logique Mid Cap impose l’exécution des instructions à la clôture du jour ouvré suivant. Elle s’applique généralement aux stratégies dont la capacité est inférieure à 1 milliard de dollars US.
La logique Large Cap s’applique généralement aux stratégies dont la capacité atteint ou dépasse 1 milliard de dollars US. Elle reprend la logique Mid Cap et y ajoute les deux contraintes décrites ci-dessous :
- Plafonds de rééquilibrage quotidien : nous fixons à l’avance la variation maximale de pondération le long de la courbe pour un actif donné (voir le détail à la section 5ii-iii).
- Période de rééquilibrage des positions (voir le détail à la section 6)
Description de la stratégie
La gamme de produits AiLA Alpha Strategy est conçue pour offrir aux investisseurs un alpha de rendement absolu. Cette gamme est indépendante de la classe d’actifs. Elle porte toutefois aujourd’hui sur des matières premières et des stratégies actions comme actifs sous-jacents. Ces stratégies sont conçues pour être très liquides et négociables, et elles sont construites en tenant compte de la liquidité du marché. En outre, comme AiLA recourt à une allocation opportuniste pour générer de l’alpha, la stratégie n’est pas nécessairement investie en totalité à tout moment.
Le calcul de la méthodologie part du résultat du processus systématique amont d’AiLA, qui détermine s’il faut prendre une position longue, une position courte ou rester neutre sur un actif donné. Lors de la construction de la stratégie, une pondération notionnelle a été attribuée à chaque actif. Chaque jour de négociation, ces pondérations fixes sont ensuite attribuées à chaque actif en fonction du résultat du processus systématique amont.
Comme nous souhaitons déployer autant de capital que possible au sein d’une stratégie, nous augmentons proportionnellement le total des pondérations cibles fixes de la stratégie, avant de tenir compte des plafonds de pondération par actif et par secteur. Ces plafonds par actif et par secteur sont les contraintes de risque que nous souhaitons appliquer à une stratégie donnée.
Nous tenons ensuite compte des contraintes de liquidité, car la stratégie cherche à intégrer la liquidité réelle du marché. Pour cela, nous fixons un plafond de rééquilibrage quotidien pour chaque actif dans le cadre de la logique Large Cap, ce qui garantit que la stratégie peut être exécutée. Comme les contraintes sectorielles et les contraintes de rééquilibrage quotidien sont mutuellement exclusives, nous donnons toujours la priorité aux contraintes de risque sectorielles.
Lorsque la logique Large Cap s’applique, nous veillons à ce que toutes les positions soient clôturées suffisamment longtemps avant l’échéance d’un contrat. Nous commençons donc à clôturer toutes les positions actives au moins sept jours ouvrés avant l’échéance du contrat.
Enfin, pour obtenir les valeurs de la stratégie, nous appliquons des calculs arithmétiques simples afin de calculer les unités et le PNL quotidien de chaque stratégie, en tenant compte de la variation des prix des actifs chaque jour de négociation.
1) Calcul des pondérations cibles fixes
- Dans le cadre du processus d’allocation du portefeuille, une pondération notionnelle est attribuée à chaque actif : c’est la pondération déployée sur chaque actif si tous les actifs ont un signal de négociation actif un jour donné. On l’appelle aussi la pondération cible fixe de l’actif i, FWi.
- La technologie fournit le biais directionnel : position longue ou position courte.
- Chaque jour ouvré de la stratégie t, FWi est alloué à l’actif i lorsqu’il existe une position longue ou courte.
- Dans la logique Mid Cap comme dans la logique Large Cap, les pondérations cibles fixes désignent les pondérations applicables à la clôture du jour suivant.
- Les pondérations short sont représentées par une pondération négative, et les pondérations long par une pondération positive.
- La somme des valeurs absolues des pondérations cibles fixes doit toujours être inférieure ou égale à 100%.
- À la fin de chaque journée, une nouvelle pondération est calculée pour exécution à la clôture du jour suivant.
2) Pondérations cibles augmentées
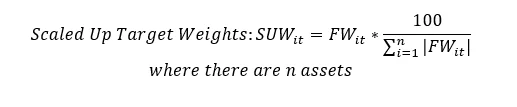
- Pour déployer autant de capital que possible, les pondérations cibles fixes sont augmentées proportionnellement afin de déployer 100% du capital lorsque c’est possible, dans la limite des plafonds par actif et par secteur fixés lors de la construction du produit. Ces contraintes sont détaillées aux sections 3 et 4.
- Pour un actif donné i, le calcul est le suivant :
3) Pondérations cibles ajustées par actif
- Chaque actif se voit attribuer des plafonds par actif le long de la courbe, selon les quatre durées résiduelles jusqu’à la date d’échéance suivantes :
- ≤ 1M (≤ 22 jours ouvrés)
- 1 – 3M (23 – 66 jours ouvrés inclus)
- 3 – 6M (67 à 132 jours ouvrés inclus)
- > 6M (> 132 jours ouvrés)
- Les plafonds par actif fixent la pondération cible maximale que nous pouvons allouer à un actif un jour ouvré donné ; ils sont décidés lors de la construction du produit.
- Le jour ouvré t, le plafond effectif de l’actif ACit dépend du nombre de jours ouvrés restant jusqu’à la date d’échéance.
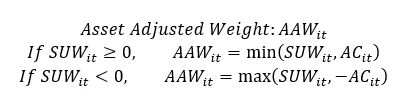
4) Pondérations cibles ajustées par secteur
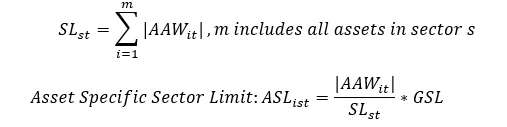
- Lors de la construction du produit, nous fixons une limite sectorielle générale, GSL, que les pondérations cibles doivent respecter. Nous pouvons par exemple décider que la GSL du pétrole est de 30%. Cela signifie qu’un jour ouvré donné, la pondération cible totale de l’ensemble des actifs du secteur pétrolier ne doit pas dépasser 30%.
- Chaque jour ouvré, chaque actif a une limite sectorielle propre, fonction des pondérations ajustées par actif de tous les actifs du même secteur ainsi que de la limite sectorielle
- Pour chaque secteur s et chaque jour ouvré t :
- Les pondérations cibles ajustées par secteur sont ensuite calculées chaque jour pour chaque actif
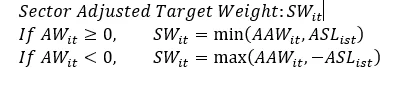
5) Pondération à T+1 (ou pondérations effectives)
- La pondération effective (𝑤𝐴(𝑡,𝑖)) est la pondération de l’actif i à la date d’effet t. Aucune instruction de pondération n’est donnée pour un actif pendant un jour férié de cet actif ; dans ce cas, on utilise la pondération effective de la date d’effet précédente pour calculer les unités de fin de journée.
- La pondération effective non ajustée, UAWit, désigne la pondération effective avant les ajustements finaux liés au plafond sectoriel décrits à la section 5vii.
- Dans la logique Mid Cap :
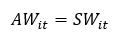
- Dans la logique Large Cap :
Chaque actif se voit attribuer des plafonds de rééquilibrage quotidien le long de la courbe, selon les quatre durées résiduelles jusqu’à la date d’échéance suivantes :- ≤ 1M (≤ 22 jours ouvrés)
- 1 – 3M (23 – 66 jours ouvrés inclus)
- 3 – 6M (67 à 132 jours ouvrés inclus)
- > 6M (plus de 132 jours ouvrés)
- Un jour ouvré donné, un actif a un plafond effectif de rééquilibrage quotidien RCit, où :
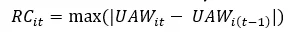
Autrement dit, 𝑅𝐶𝑖𝑡 est la variation maximale autorisée de 𝑈𝐴𝑊𝑖𝑡 entre le jour ouvré 𝑡 et 𝑡−1, où 𝑈𝐴𝑊𝑖𝑡 est la pondération effective non ajustée - Pour déterminer la pondération effective non ajustée un jour donné, il faut comparer au plafond effectif de rééquilibrage quotidien l’écart entre la pondération cible ajustée par secteur du jour et la pondération effective non ajustée de la veille :
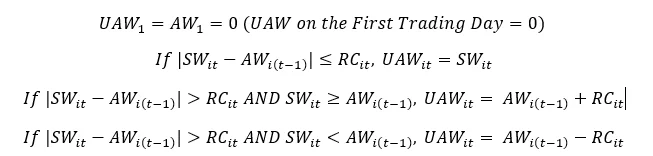
- Les contraintes de plafond sectoriel et de plafond de rééquilibrage quotidien sont mutuellement exclusives. Compte tenu de la logique détaillée ci-dessus, il peut donc arriver que
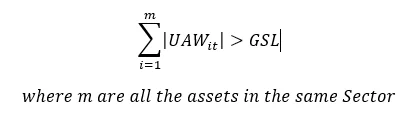
- La contrainte de plafond sectoriel est prioritaire sur les plafonds de rééquilibrage quotidien ; un ajustement supplémentaire d’AW est donc nécessaire lorsque l’inégalité ci-dessus se produit un jour donné t
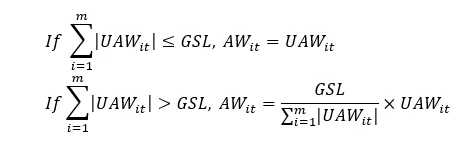
- Dans la logique Mid Cap comme dans la logique Large Cap, les pondérations effectives sont mises en œuvre à la clôture du jour suivant. Ainsi, un jour ouvré donné t, AWit sert au calcul des unités de fin de journée le jour T+1 et du PNL en T+2. Ce point est détaillé à la section 8.
6) Période de rééquilibrage des positions (logique Large Cap uniquement)
- Pour que les pondérations effectives soient nulles à la date d’échéance du contrat, la période de rééquilibrage des positions commence le 7e jour ouvré inclus avant la date d’échéance du contrat.
- Si une position existe le jour t (c’est-à-dire |AWi(t-1) |>0), où le jour t est le premier jour ouvré de la période de rééquilibrage des positions, alors SWit =0, et cette égalité est maintenue jusqu’à la date d’échéance du contrat. Autrement dit, nous commençons à sortir de toutes les positions existantes dès que la période de rééquilibrage des positions est atteinte, et nous n’ouvrons aucune nouvelle position avant l’échéance du contrat.
7) Calcul des unités de fin de journée
- Si la stratégie est libellée dans la devise nationale de l’actif, les unités de fin de journée sont déterminées comme suit :
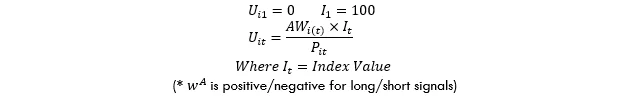
- Si la stratégie est libellée en USD et l’actif dans une autre devise, les unités de fin de journée sont déterminées comme suit :
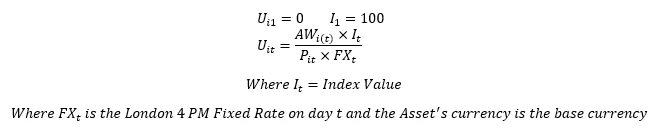
8) Calcul du PNL de la stratégie
- Si la stratégie est libellée dans la devise nationale de l’actif, le PNL de la stratégie pour un actif donné est déterminé comme suit :
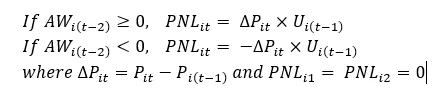
- Si la stratégie est libellée en USD et l’actif dans une autre devise, le PNL de la stratégie pour un actif donné est déterminé comme suit :
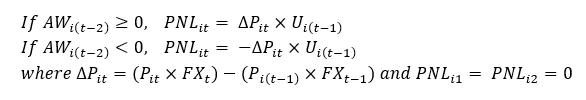
9) Calcul de la valeur de la stratégie
- La valeur de la stratégie un jour ouvré donné est déterminée comme suit :
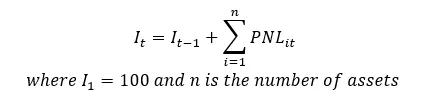
10) Calcul des rendements quotidiens et des rendements cumulés de la stratégie
- Les rendements quotidiens de la stratégie sont déterminés comme suit :
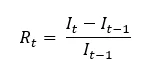
- Les rendements cumulés de la stratégie sont déterminés comme suit :
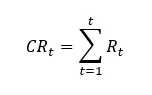
Aspects communs à l’ensemble de la stratégie (applicables après le 10 avril 2023)
Devise
- La devise utilisée par défaut pour valoriser l’ensemble des prix des actifs est l’USD, y compris pour le calcul du PNL et de la stratégie
- Si une autre devise de stratégie est indiquée par l’option de l’utilisateur, ou si le prix national d’un actif est exprimé dans une autre devise, tous les prix sont convertis dans cette devise de stratégie au taux de fixing de Londres de 16 h du même jour ouvré que le prix
- La performance de la stratégie doit donc refléter la valeur courante de ses actifs dans la devise de stratégie retenue
Jours fériés partiels de la stratégie
- Certains jours ouvrés de la stratégie, une partie seulement des actifs se négocie, mais au moins un actif se négocie (par exemple, dans une stratégie dont certains actifs suivent le calendrier du CME et d’autres celui du LME, un seul des deux est ouvert)
- Ces jours ouvrés de la stratégie, les unités de fin de journée et les profits et pertes des actifs qui ne se négocient pas doivent être calculés. Toutefois, comme les prix ne peuvent pas varier un jour férié de l’actif, les profits et pertes de ces actifs seront nécessairement nuls. Si les profits et pertes de la stratégie sont non nuls ce jour ouvré, ce qui signifie que la valeur de la stratégie varie, les unités calculées pour les actifs qui ne se négocient pas seront différentes.