Metodología de la estrategia Beta Plus
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Introducción
- El propósito de muchas estrategias de referencia (beta) es ofrecer exposición a los mercados a través de instrumentos negociables con liquidez suficiente. En el caso de las materias primas, por ejemplo, las estrategias de referencia suelen centrarse en la exposición a un conjunto diverso de materias primas relevantes para la economía mundial y con mercados de futuros líquidos.
- Las estrategias AiLA, en cambio, aunque aspectos como la diversificación y la liquidez son importantes, tienen como objetivo principal ofrecer un alfa de rentabilidad absoluta. Esto no suele formar parte del alcance de las estrategias de referencia, lo que hace que las estrategias AiLA sean complementarias, aunque a costa de ser oportunistas y, por tanto, de no estar totalmente invertidas en todo momento.
- Las denominadas estrategias beta+ ofrecen una forma de combinar las estrategias de referencia (beta) y las de AiLA (alfa), para lograr un nivel mínimo deseado de exposición al mercado (beta) con un componente variable adicional (alfa), con el objetivo de mejorar la rentabilidad de la inversión a largo plazo.
- Este documento de metodología debe leerse junto con los documentos de metodología de la estrategia AiLA y de la estrategia de referencia correspondientes.
Definiciones
Convenciones generales
Día hábil de un activo es un día en el que el activo cotiza y tiene un precio de cierre de liquidación.
Activo es cada uno de los componentes seleccionados de la estrategia. Los activos pueden adoptar la forma de un contrato fijo o de un contrato renovable (rolling).
Precio, P(t,i), es el precio de cierre del activo i en el día hábil t.
Rentabilidad, r % (t,i), es la rentabilidad porcentual, (P(t,i) - P(t-1,i))/ P(t-1,i).
Producto es la estrategia AiLA cuyo resultado son las ponderaciones diarias de cada activo de la estrategia.
Lógica Mid Cap: exige ejecutar las instrucciones al cierre del siguiente día hábil. Se utiliza normalmente en estrategias con una capacidad inferior a mil millones de US$.
Lógica Large Cap: se utiliza normalmente en estrategias con una capacidad de mil millones de US$ o más, y aplica un proceso de ejecución diferente, como se describe a continuación.
Ponderaciones: se calculan justo después del cierre de cada día hábil.
Límites de rebalanceo
Al igual que en los demás tipos de estrategias AiLA, a cada activo se le asignan límites de rebalanceo diario a lo largo de la curva para evitar operar con un deslizamiento (slippage) significativo. Se especifican para los cuatro plazos hasta la fecha de vencimiento siguientes:
- ≤ 1M (≤ 22 días hábiles)
- 1 – 3M (23 – 66 días hábiles, ambos incluidos)
- 3 – 6M (67 a 132 días hábiles, ambos incluidos)
- > 6M (más de 132 días hábiles)
Límites por activo
A cada activo se le asignan límites diarios por activo iguales a un múltiplo determinado de su límite de rebalanceo; el múltiplo es 1x (4x) para la lógica Mid (Large) Cap. Así, el múltiplo indica el número de días necesarios para entrar en la ponderación máxima permitida o salir de ella.
Estrategia Beta+

- La estrategia Beta+ se especifica mediante tres parámetros:
- Seleccionar referencia (Select Benchmark): la estrategia de referencia, que aporta un nivel mínimo de exposición al mercado.
- Asignación a la referencia (Benchmark Allocation): porcentaje del capital asignado que se invierte en la referencia.
- Seleccionar alfa (Select Alpha): la estrategia AiLA, que asigna una cantidad variable del capital restante.
- La estrategia Beta+ se define según el siguiente proceso de inversión:
- Supongamos una estrategia de referencia B, una asignación a la referencia del 70% y una estrategia AiLA A.
- En el momento T, el 70% del capital total se invierte en B y, por tanto, el 30% en A.
- El capital de A (30%) se invierte a su vez según las ponderaciones de la estrategia AiLA facilitadas al cierre del día hábil T-1, siguiendo el proceso habitual de la estrategia AiLA.
- Por tanto, el capital de A (30%) solo está totalmente invertido si la estrategia AiLA asigna el 100% de su capital.
- Nota: si el porcentaje total del capital asignado a la estrategia Beta+ no puede superar el 100%, la estrategia AiLA debe diseñarse con una restricción de asignación que le impida superar el 100% de su capital.
Estrategias de referencia
- Para cualquier estrategia de referencia oficial, los detalles se encuentran en la documentación original de la estrategia.
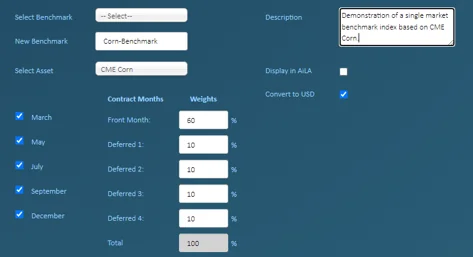
- Las estrategias de referencia de un solo mercado de AiLA se definen como:
- El equivalente a mantener un número fijo (largo) de contratos en el mercado de futuros correspondiente.
- La posición puede distribuirse entre el contrato del primer vencimiento y los vencimientos posteriores, con ponderaciones relativas fijas.
- La inversión se renueva según las fechas de vencimiento de AiLA, con la salida (entrada) del contrato antiguo (nuevo) en la fecha de vencimiento.
- En el caso de contratos no denominados en USD, la estrategia puede convertirse a su valor en USD con los tipos de cambio diarios.
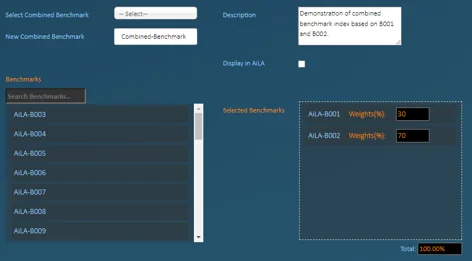
- Las estrategias de referencia combinadas de AiLA se definen como:
- Una media ponderada de referencias de un solo mercado, con ponderaciones relativas fijas.