Methodik der Beta-Plus-Strategien
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Einführung
- Viele Benchmark-Strategien (Beta-Strategien) sollen ein Engagement in Märkten über handelbare Instrumente mit ausreichender Liquidität bieten. Bei Rohstoffen etwa konzentrieren sich Benchmark-Strategien typischerweise auf ein Engagement in einer breit gefächerten Auswahl von Rohstoffen, die für die Weltwirtschaft bedeutend sind und über liquide Futures-Märkte verfügen.
- Die AiLA-Strategien verfolgen dagegen in erster Linie das Ziel, Alpha in Form absoluter Renditen zu liefern, auch wenn Aspekte wie Diversifikation und Liquidität wichtig sind. Dies gehört typischerweise nicht zum Anspruch von Benchmark-Strategien, wodurch die AiLA-Strategien eine Ergänzung darstellen. Der Preis dafür ist, dass sie opportunistisch vorgehen und daher nicht jederzeit voll investiert sind.
- Die sogenannten Beta+-Strategien bieten einen Ansatz, Benchmark-Strategien (Beta) und AiLA-Strategien (Alpha) zu kombinieren. So lässt sich ein gewünschtes Mindestmaß an Marktengagement (Beta) mit einer zusätzlichen variablen Komponente (Alpha) verbinden, mit dem Ziel, die langfristige Anlagerendite zu verbessern.
- Dieses Methodikdokument ist zusammen mit den entsprechenden Methodikdokumenten der AiLA-Strategien und der Benchmark-Strategien zu lesen.
Definitionen
Allgemeine Konventionen
Geschäftstag bezeichnet für ein Asset einen Tag, an dem das Asset gehandelt wird und einen Settlement-Schlusskurs hat.
Asset bezeichnet eine der ausgewählten Komponenten der Strategie. Assets können als fester Kontrakt oder als rollierender Kontrakt vorliegen.
Preis, P(t,i) bezeichnet den Schlusskurs von Asset i am Geschäftstag t.
Rendite, r % (t,i) bezeichnet die prozentuale Rendite (P(t,i) - P(t-1,i))/ P(t-1,i).
Produkt bezeichnet die AiLA-Strategie, deren Ergebnis die täglichen Gewichte jedes Assets in der Strategie sind.
Mid-Cap-Logik verlangt die Ausführung der Anweisungen zum Schlusskurs des nächsten Geschäftstags. Sie wird typischerweise für Strategien mit einer Kapazität von weniger als 1 Mrd. US$ verwendet.
Large-Cap-Logik wird typischerweise für Strategien mit einer Kapazität von 1 Mrd. US$ und mehr verwendet; dabei gilt ein anderer, nachstehend beschriebener Ausführungsprozess.
Gewichte werden an jedem Geschäftstag unmittelbar nach Handelsschluss berechnet.
Rebalancing-Obergrenzen
Wie bei den anderen Arten von AiLA-Strategien werden jedem Asset entlang der Kurve tägliche Rebalancing-Obergrenzen zugewiesen, um Handel mit erheblichem Slippage zu verhindern. Sie werden für die folgenden vier Restlaufzeiten bis zum Verfallsdatum festgelegt:
- ≤ 1M (≤ 22 Geschäftstage)
- 1 – 3M (23 – 66 Geschäftstage einschließlich)
- 3 – 6M (67 bis 132 Geschäftstage einschließlich)
- > 6M (mehr als 132 Geschäftstage)
Asset-Obergrenzen
Jedem Asset werden tägliche Asset-Obergrenzen in Höhe eines bestimmten Vielfachen seiner Rebalancing-Obergrenze zugewiesen; das Vielfache beträgt 1x (4x) bei der Mid-Cap-Logik (Large-Cap-Logik). Das Vielfache gibt somit an, wie viele Tage nötig sind, um eine Position bis zum maximal zulässigen Gewicht auf- oder abzubauen.
Beta+-Strategie

- Die Beta+-Strategie wird durch drei Parameter festgelegt:
- Benchmark auswählen (Select Benchmark): die Benchmark-Strategie, die ein Mindestmaß an Marktengagement bietet.
- Benchmark-Allokation (Benchmark Allocation): der Prozentsatz des allokierten Kapitals, der in die Benchmark investiert wird.
- Alpha auswählen (Select Alpha): die AiLA-Strategie, die einen variablen Teil des verbleibenden Kapitals allokiert.
- Die Beta+-Strategie ist durch den folgenden Anlageprozess definiert:
- Annahme: eine Benchmark-Strategie B, eine Benchmark-Allokation von 70% und eine AiLA-Strategie A.
- Zum Zeitpunkt T sind 70% des Gesamtkapitals in B und somit 30% in A investiert.
- Das Kapital für A (30%) wird seinerseits gemäß den zum Handelsschluss des Geschäftstags T-1 bereitgestellten Gewichten der AiLA-Strategie investiert, nach dem üblichen Prozess der AiLA-Strategie.
- Das Kapital für A (30%) ist daher nur dann voll investiert, wenn die AiLA-Strategie 100% ihres Kapitals allokiert.
- Hinweis: Darf der Gesamtprozentsatz des der Beta+-Strategie zugeteilten Kapitals 100% nicht überschreiten, muss die AiLA-Strategie mit einer Allokationsbeschränkung ausgestattet sein, damit sie 100% ihres Kapitals nicht überschreitet.
Benchmark-Strategien
- Für jede offizielle Benchmark-Strategie wird hinsichtlich der Einzelheiten auf die ursprüngliche Strategiedokumentation verwiesen.
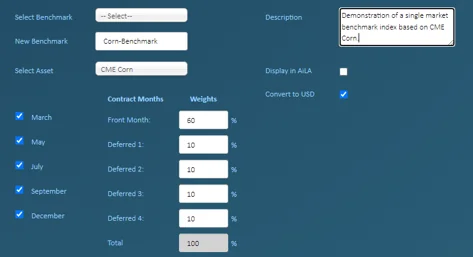
- Die AiLA-Benchmark-Strategien für einzelne Märkte sind wie folgt definiert:
- Sie entsprechen dem Halten einer festen (Long-)Anzahl von Kontrakten im jeweiligen Futures-Markt.
- Die Position kann mit festen relativen Gewichten auf den Front- und spätere Kontrakte verteilt werden.
- Die Anlage wird anhand der AiLA-Verfallstermine gerollt; am Verfallstag wird der alte Kontrakt verlassen und der neue eingegangen.
- Bei Kontrakten, die nicht auf USD lauten, kann die Strategie mit täglichen Wechselkursen in einen USD-Wert umgerechnet werden.
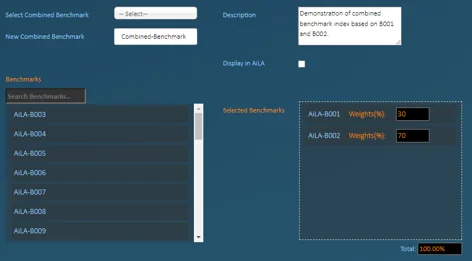
- Die kombinierten AiLA-Benchmark-Strategien sind wie folgt definiert:
- als gewichteter Durchschnitt von Benchmarks einzelner Märkte mit festen relativen Gewichten.