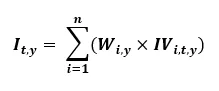Metodología de la estrategia de volatilidad
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Definiciones
Activo: es uno de los componentes seleccionados de la estrategia de volatilidad
Día hábil: para un activo, es un día en que cotizan todos los activos componentes y que tiene un precio de cierre de liquidación
ATM o «at the money» (en el dinero): situación en la que el precio de ejercicio de una opción es idéntico al precio de mercado actual del valor subyacente
Near the Money (cerca del dinero): se refiere a un contrato de opciones cuyo precio de ejercicio está próximo al precio de mercado actual del valor subyacente correspondiente
OTM u «out of the money» (fuera del dinero): describe un contrato de opciones que solo tiene valor extrínseco y carece de valor intrínseco. Una opción call OTM tiene un precio de ejercicio superior al precio de mercado del activo subyacente. Una opción put OTM tiene un precio de ejercicio inferior al precio de mercado del activo subyacente
Descripción de la estrategia
Las estrategias de volatilidad, también conocidas en AiLA como estrategias de la serie V, están diseñadas para representar el nivel de volatilidad implícita en un sector concreto de materias primas o en varios sectores de materias primas. Estas estrategias se componen de la volatilidad implícita registrada al cierre del mercado para la opción at the money cuyo precio de ejercicio es el más próximo al precio de liquidación del activo subyacente.
La volatilidad implícita se calcula con el modelo Black 76 a partir de la prima de liquidación de la opción at the money del activo correspondiente. En una cesta, cada uno de estos activos se pondera por la vega negociada del activo a lo largo del año. Es decir, se considera el volumen total negociado de cada activo y, a continuación, se calcula la vega total del activo y se divide por la vega de ese sector.
1) Selección de activos
- Para decidir qué activos incluir en nuestra estrategia de volatilidad, tenemos en cuenta los siguientes factores:
- Ubicación: principalmente activos de EE. UU., salvo el crudo Brent, por su elevado volumen de negociación
- Liquidez de las opciones
- Regularidad de la negociación de los precios de ejercicio de opciones ATM/cerca del dinero
- Las estrategias de volatilidad abarcan activos de tres grandes sectores: energía, agricultura y metales
2) Selección de contratos
a. Para cada activo se utiliza el contrato de opciones más próximo con al menos treinta días naturales hasta el vencimiento
b. No se tienen en cuenta los contratos «seriales» (contratos que vencen sobre el siguiente mes de futuros disponible), los de vencimiento semanal ni otras formas de contratos de vencimiento anticipado, debido a su escasa liquidez
c. La selección de contratos se actualiza a diario según 2a)
3) Selección del precio de ejercicio
- La estrategia considera la volatilidad implícita ATM de cada activo
- El nivel ATM se determina por el precio de liquidación al cierre del día del contrato de futuros subyacente más próximo con al menos treinta días naturales hasta el vencimiento
- Los precios de ejercicio disponibles están espaciados a intervalos discretos para cada activo; p. ej., los del maíz se mueven en intervalos de cinco centavos y los del crudo WTI en intervalos de cincuenta centavos
- Para calcular la volatilidad implícita se utilizan los precios de ejercicio call y put OTM más próximos al nivel ATM o, si el nivel ATM coincide exactamente con un precio de ejercicio disponible, las calls y puts de ese precio de ejercicio
4) Cálculo de la volatilidad implícita y de la vega
- Para calcular la volatilidad implícita IVi,t,y del activo i en el día de negociación t del año y se utiliza la fórmula de valoración Black 76 para opciones sobre futuros
- Se define como día de negociación un día en que cotizan los n activos componentes de la estrategia de volatilidad
- El tipo libre de riesgo utilizado para el descuento en el cálculo se toma de la curva de rendimientos del Tesoro de EE. UU. del día de negociación
- La volatilidad implícita se calcula a partir del precio de liquidación de la opción, despejándola con Black 76
- La vega (sensibilidad del precio de la opción a una variación del 1% de la volatilidad implícita) se calcula con Black 76 y la volatilidad implícita. Se utiliza en la ponderación descrita con más detalle en 5)
- La volatilidad implícita ATM y la vega se obtienen por interpolación lineal del nivel de precio ATM entre los precios de ejercicio call y put, o como la media de los valores de la call y la put si los precios de ejercicio son iguales al nivel de precio ATM
5) Ponderación y cálculo del valor de la estrategia
- En cada día de negociación se calcula la vega total de cada activo, donde:
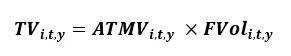
Donde 𝑇𝑉𝑖,𝑡,𝑦 = vega total del activo 𝑖 en el día de negociación 𝑡 del año 𝑦
donde 𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = vega at the money del activo 𝑖 en el día de negociación 𝑡 del año 𝑦
donde 𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = volumen negociado de los futuros subyacentes del activo 𝑖 en el día de negociación 𝑡 del año 𝑦 - La ponderación anual se calcula en cada día de negociación para cada activo con los valores del año natural anterior:
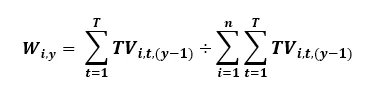
Donde 𝑊𝑖,𝑦 es el peso del activo 𝑖 en el año 𝑦
donde hay 𝑇 días de negociación en el año (𝑦−1)
donde hay 𝑛 activos componentes en la estrategia - La ponderación anual se aplica cada día de negociación a la volatilidad implícita de cada activo para obtener el nivel de la estrategia de volatilidad implícita. El valor de la estrategia se calcula en cada día de negociación t del año y: