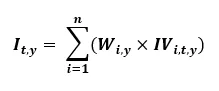Méthodologie de la stratégie de volatilité
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Définitions
Un actif désigne l’une des composantes sélectionnées de la stratégie de volatilité
Un jour ouvré est, pour un actif, un jour où tous les actifs constitutifs se négocient et disposent d’un cours de clôture de règlement (settlement)
ATM, ou à la monnaie (At the Money), désigne la situation où le prix d’exercice d’une option est identique au cours de marché actuel du sous-jacent
Proche de la monnaie (Near the Money) désigne un contrat d’option dont le prix d’exercice est proche du cours de marché actuel du sous-jacent correspondant
OTM, ou hors de la monnaie (Out of the Money), désigne un contrat d’option qui n’a qu’une valeur extrinsèque et aucune valeur intrinsèque. Une option d’achat (call) OTM a un prix d’exercice supérieur au cours de marché de l’actif sous-jacent. Une option de vente (put) OTM a un prix d’exercice inférieur au cours de marché de l’actif sous-jacent
Description de la stratégie
Les stratégies de volatilité, également appelées stratégies de la série V chez AiLA, sont conçues pour représenter le niveau de volatilité implicite d’un secteur de matières premières donné ou de plusieurs secteurs de matières premières. Ces stratégies se composent de la volatilité implicite relevée à la clôture du marché pour l’option à la monnaie dont le prix d’exercice est le plus proche du cours de règlement de l’actif sous-jacent.
La volatilité implicite est calculée à l’aide d’un modèle Black 76, à partir de la prime de règlement de l’option à la monnaie de l’actif concerné. Dans un panier, nous pondérons chacun de ces actifs par le Vega de l’actif négocié sur l’année. Concrètement, nous examinons le volume total négocié pour chaque actif, puis calculons le Vega total de l’actif et le divisons par le Vega du secteur.
1) Sélection des actifs
- Pour choisir les actifs à inclure dans notre stratégie de volatilité, nous tenons compte des facteurs suivants :
- Localisation – principalement aux États-Unis, à l’exception du Brent, retenu en raison de son volume de négociation élevé
- Liquidité des options
- Régularité des échanges sur les prix d’exercice ATM et proches de la monnaie
- Les stratégies de volatilité couvrent des actifs de trois grands secteurs : énergie, agriculture et métaux
2) Sélection des contrats
a. Pour chaque actif, on retient le contrat d’option le plus proche dont l’échéance est d’au moins trente jours calendaires
b. Les contrats « sériels » (contrats qui expirent sur le mois de contrat à terme disponible suivant), les contrats à échéance hebdomadaire et les autres formes de contrats à échéance anticipée ne sont pas retenus en raison de leur faible liquidité
c. La sélection des contrats est mise à jour quotidiennement selon le point 2a)
3) Sélection des prix d’exercice
- La stratégie prend en compte la volatilité implicite ATM de chaque actif
- Le niveau ATM est déterminé par le cours de règlement de fin de journée du contrat à terme sous-jacent le plus proche dont l’échéance est d’au moins trente jours calendaires
- Les prix d’exercice disponibles sont espacés d’intervalles discrets propres à chaque actif ; par exemple, les prix d’exercice du maïs progressent par intervalles de cinq cents, ceux du pétrole brut WTI par intervalles de cinquante cents
- Les prix d’exercice de call et de put OTM les plus proches du niveau ATM sont utilisés pour le calcul de la volatilité implicite ; si le niveau ATM coïncide exactement avec un prix d’exercice disponible, ce sont les calls et les puts de ce prix d’exercice qui sont utilisés
4) Calcul de la volatilité implicite et du Vega
- La formule d’évaluation Black 76 des options sur contrats à terme sert à calculer la volatilité implicite IVi,t,y de l’actif i le jour de négociation t de l’année y
- Un jour de négociation est un jour où les n actifs constitutifs de la stratégie de volatilité se négocient tous
- Le taux sans risque utilisé pour l’actualisation dans le calcul est tiré de la courbe des taux des emprunts d’État américains (US Treasury) du jour de négociation
- La volatilité implicite est obtenue en partant du cours de règlement de l’option et en résolvant à rebours la formule Black 76
- Le Vega (sensibilité du prix de l’option à une variation de 1% de la volatilité implicite) est calculé à l’aide de Black 76 et de la volatilité implicite. Il sert à la pondération détaillée au point 5)
- La volatilité implicite et le Vega ATM sont obtenus par interpolation linéaire du niveau de prix ATM entre les prix d’exercice du call et du put, ou par la moyenne des valeurs du call et du put si les prix d’exercice sont égaux au niveau de prix ATM
5) Pondération et calcul de la valeur de la stratégie
- Chaque jour de négociation, le Vega total de chaque actif est calculé comme suit :
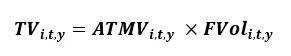
où 𝑇𝑉𝑖,𝑡,𝑦 = Vega total de l’actif 𝑖 le jour de négociation 𝑡 de l’année 𝑦
où 𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = Vega à la monnaie de l’actif 𝑖 le jour de négociation 𝑡 de l’année 𝑦
où 𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = volume négocié du contrat à terme sous-jacent de l’actif 𝑖 le jour de négociation 𝑡 de l’année 𝑦 - La pondération annuelle est calculée chaque jour de négociation pour chaque actif à partir des valeurs de l’année civile précédente :
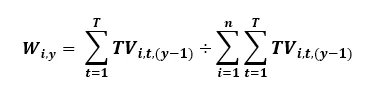
où 𝑊𝑖,𝑦 est la pondération de l’actif 𝑖 pour l’année 𝑦
où l’année (𝑦−1) compte 𝑇 jours de négociation
où la stratégie compte 𝑛 actifs constitutifs - La pondération annuelle est appliquée chaque jour de négociation à la volatilité implicite de chaque actif pour obtenir le niveau de la stratégie de volatilité implicite. La valeur de la stratégie est calculée chaque jour de négociation t de l’année y :