
Descomposición del alfa
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
El enfoque
Contexto:
La metodología de AiLA tiene cuatro fuentes de alfa:
- Decisión de asignación: cuándo estar en largo, en corto o en posición neutral, según una clasificación basada en factores
- Optimización del riesgo: durante cuánto tiempo puede estar la asignación expuesta al riesgo, según un periodo de tenencia y una relación riesgo/rentabilidad predeterminados.
- Diversificación a lo largo de la curva: el punto de la curva a plazo en el que se asigna se decide mediante una modelización independiente. Por ejemplo, el WTI tendrá 12 modelos independientes para decidir en qué puntos de la curva se asigna
- Construcción de la cartera: los pasos 1, 2 y 3 producen un amplio conjunto de flujos de rentabilidad independientes, que después se combinan con un enfoque de objetivo de volatilidad para minimizar los efectos de la varianza y la correlación.
Enfoque:
- El objetivo era comprender mejor el alfa que genera AiLA descomponiéndolo en los distintos componentes anteriores
- Se generaron 3 carteras con una capacidad de 1000 millones de dólares. En las 3 carteras, la construcción de la cartera y la optimización del riesgo fueron las mismas. Además, se utilizaron 151 instrumentos sobre 23 materias primas diversificadas:
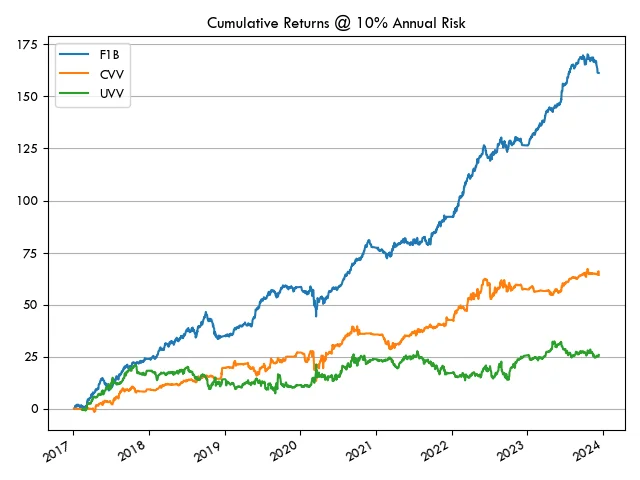
- UVV: asignaciones aleatorias sin clasificar, optimización del riesgo, negociando un solo punto de la curva por materia prima
- CVV: asignaciones clasificadas, optimización del riesgo, negociando un solo punto de la curva por materia prima
- F1B: asignaciones clasificadas, optimización del riesgo, negociando todos los puntos de la curva de cada materia prima (un total de 151 instrumentos)
- A partir de los resultados de estas carteras, pretendemos extraer algunas conclusiones sobre los componentes de la generación de alfa de AiLA
Análisis de los resultados
- Como era de esperar, observamos que el rendimiento de F1B > CVV > UVV
- El riesgo anual de CVV y UVV es bajo debido al reducido número de asignaciones que implica negociar un solo punto de la curva por materia prima.
- Al comparar CVV con UVV, la diferencia de 0.6 en el ratio de Sharpe refleja el efecto básico de la clasificación cuando solo se negocia un punto de la curva por materia prima.
- Al comparar UVV con F1B, la diferencia de casi 2 en el ratio de Sharpe se debe a: i) la clasificación de las asignaciones, ii) la modelización independiente de los instrumentos a lo largo de la curva y iii) el beneficio de diversificación de la construcción de la cartera.
- El beneficio de diversificación de la construcción de la cartera es más evidente cuando cada instrumento de la curva se modeliza de forma independiente y está disponible para negociarse en la cartera
- Las 3 carteras utilizan la misma metodología de construcción de cartera.
- En el caso base UVV, vemos un ratio de Sharpe básico bajo, de 0.4. La construcción de la cartera sin clasificación ni instrumentos independientes a lo largo de la curva de cada materia prima no genera mucho alfa
- Al comparar F1B con CVV, la principal diferencia es que F1B negocia varios instrumentos a lo largo de la curva modelizados de forma independiente. Con un ratio de Sharpe de 1, el alfa generado no es sustancial, ni siquiera con la metodología de construcción de cartera. Sin embargo, se observa una mejora sustancial, hasta un ratio de Sharpe de 2.4, cuando en la cartera se negocian instrumentos de toda la curva modelizados de forma independiente
| Cartera | Sharpe | Riesgo anual |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| Correlación | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
Conclusiones
- Como se observa en el ejercicio, ni la clasificación de las asignaciones ni la construcción de la cartera generan por sí solas un alfa sustancial.
- El alfa generado por la clasificación, aunque por sí solo parece menos significativo, aporta valor al introducir un enfoque sistemático y fiabilidad en el proceso que proporciona los datos de entrada a la metodología de construcción de cartera
- El alfa generado por la clasificación aumenta sustancialmente gracias a la existencia de flujos de rentabilidad independientes de instrumentos negociados a lo largo de la curva, junto con una metodología sólida de construcción de cartera.
- Aunque es difícil descomponer el alfa de la metodología de AiLA asignando un porcentaje de contribución a cada componente, este ejercicio demuestra razonablemente que cada componente de la generación de alfa refuerza la eficacia de los demás.