
Zerlegung des Alphas
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Der Ansatz
Hintergrund:
Die AiLA-Methodik hat vier Alpha-Quellen. Dazu gehören:
- Allokationsentscheidung: wann auf Basis einer faktorbasierten Klassifikation Long, Short oder neutral positioniert wird
- Risikooptimierung: wie lange die Allokation auf Basis einer vorab festgelegten Haltedauer und eines Chance-Risiko-Verhältnisses dem Risiko ausgesetzt sein darf.
- Diversifikation über die Kurve: Welcher Punkt der Terminkurve allokiert wird, entscheidet eine unabhängige Modellierung. Ein Beispiel: Bei WTI entscheiden 12 unabhängige Modelle, welche Punkte der Kurve allokiert werden
- Portfoliokonstruktion: Die Schritte 1, 2 und 3 ergeben eine große Zahl unabhängiger Renditeströme, die anschließend mit einem Volatilitätsziel-Ansatz kombiniert werden, um Varianz- und Korrelationseffekte zu minimieren.
Vorgehen:
- Ziel war es, das von AiLA erzeugte Alpha besser zu verstehen, indem es in die oben genannten Komponenten zerlegt wird
- Es wurden 3 Portfolios mit einer Kapazität von je 1 Mrd. USD erzeugt. In allen 3 Portfolios waren Portfoliokonstruktion und Risikooptimierung identisch. Zudem wurden 151 Instrumente aus 23 diversifizierten Rohstoffen verwendet:
- UVV: unklassifizierte Zufallsallokationen, Risikooptimierung, Handel nur eines Punkts der Kurve je Rohstoff
- CVV: klassifizierte Allokationen, Risikooptimierung, Handel nur eines Punkts der Kurve je Rohstoff
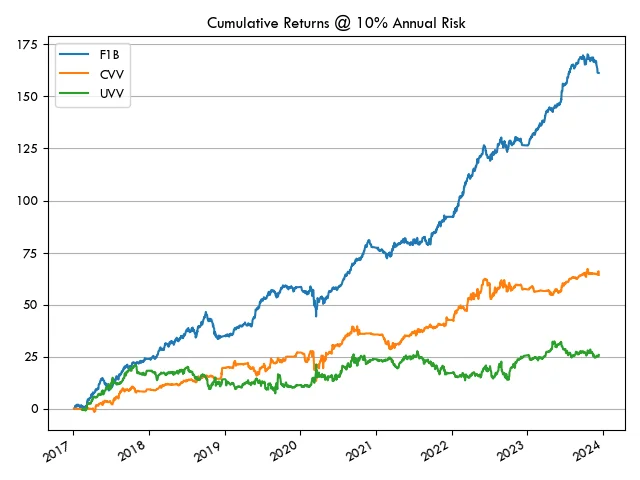
- F1B: klassifizierte Allokationen, Risikooptimierung, Handel aller Punkte der Kurve je Rohstoff (insgesamt 151 Instrumente)
- Anhand der Ergebnisse dieser Portfolios wollen wir Rückschlüsse auf die Komponenten der Alpha-Generierung bei AiLA ziehen
Auswertung der Ergebnisse
- Wie erwartet beobachten wir für die Performance F1B > CVV > UVV
- Das jährliche Risiko von CVV und UVV ist gering, da bei nur einem gehandelten Punkt der Kurve je Rohstoff wenige Allokationen anfallen.
- Der Vergleich von CVV mit UVV zeigt einen Unterschied in der Sharpe-Ratio von 0.6; dies ist der grundlegende Klassifikationseffekt, wenn nur ein Punkt der Kurve je Rohstoff gehandelt wird.
- Der Vergleich von UVV mit F1B zeigt einen Unterschied von fast 2 in der Sharpe-Ratio, getrieben durch i) die Klassifikation der Allokationen, ii) die unabhängige Modellierung der Instrumente entlang der Kurve und iii) den Diversifikationsvorteil der Portfoliokonstruktion.
- Der Diversifikationsvorteil der Portfoliokonstruktion zeigt sich deutlicher, wenn jedes Instrument entlang der Kurve unabhängig modelliert wird und im Portfolio handelbar ist
- Alle 3 Portfolios verwenden dieselbe Methodik der Portfoliokonstruktion.
- Im Basisfall UVV sehen wir eine niedrige Ausgangs-Sharpe-Ratio von 0.4. Eine Portfoliokonstruktion ohne Klassifikation und ohne unabhängige Instrumente entlang der Kurve je Rohstoff erzeugt kaum Alpha
- Beim Vergleich von F1B mit CVV besteht der wesentliche Unterschied darin, dass F1B mehrere unabhängig modellierte Instrumente entlang der Kurve handelt. Bei einer Sharpe-Ratio von 1 ist das erzeugte Alpha selbst mit der Methodik der Portfoliokonstruktion nicht erheblich. Werden jedoch unabhängig modellierte Instrumente entlang der Kurve im Portfolio gehandelt, steigt die Sharpe-Ratio deutlich auf 2.4
| Portfolio | Sharpe-Ratio | Risiko p. a. |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| Korrelation | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
Schlussfolgerungen
- Wie die Übung zeigt, erzeugen weder die Klassifikation der Allokationen noch die Portfoliokonstruktion für sich genommen ein erhebliches Alpha.
- Das durch die Klassifikation erzeugte Alpha erscheint für sich genommen weniger bedeutend, schafft aber Mehrwert, weil es einen systematischen Ansatz und Verlässlichkeit in die Bereitstellung der Eingaben für die Methodik der Portfoliokonstruktion bringt
- Das durch die Klassifikation erzeugte Alpha wird durch unabhängige Renditeströme aus dem Handel von Instrumenten entlang der Kurve in Verbindung mit einer robusten Methodik der Portfoliokonstruktion erheblich verstärkt.
- Zwar ist es schwierig, das Alpha der AiLA-Methodik zu zerlegen, indem man jeder Komponente einen prozentualen Beitrag zuordnet; diese Übung belegt jedoch hinreichend, dass sich die Komponenten der Alpha-Generierung in ihrer Wirksamkeit gegenseitig verstärken.