
CTA frente a CML (CTA con overlay de ML)
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Las estrategias CTA son populares, pero a menudo no son adecuadas para un conjunto más reducido de mercados, por ejemplo, solo el sector de materias primas.
- ¿Podemos crear una estrategia de aprendizaje automático (ML) que capte los principales atributos de rendimiento de las estrategias CTA tradicionales?
- Utilizando el enfoque de AiLA para la modelización de estrategias de negociación.
Enfoque:
- Replicar las señales CTA de momentum, carry y value para el entrenamiento de ML, a partir de la literatura pública [Baz15].
- Construir un modelo de predicción de señales largo/corto como se describe en la sección de modelización CTA con ML.
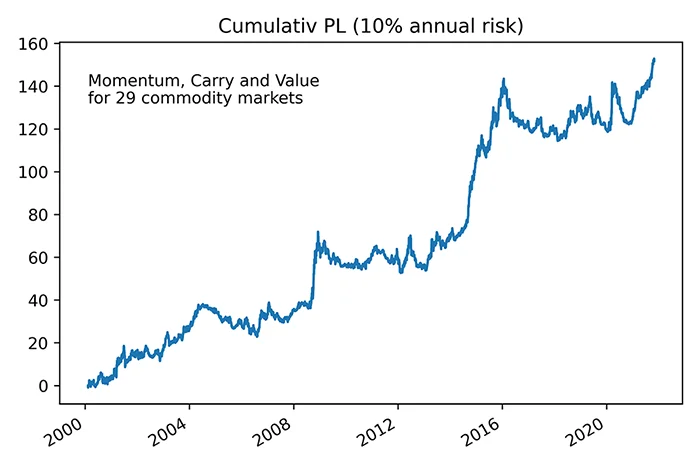
- Comparar el rendimiento de las señales CTA tradicionales con el de las señales de ML en 29 mercados de materias primas que suelen incluirse en índices como el BCOM y el GSCI.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 de diciembre de 2015). Disponible en SSRN:https://ssrn.com/abstract=2695101
Comparación del rendimiento
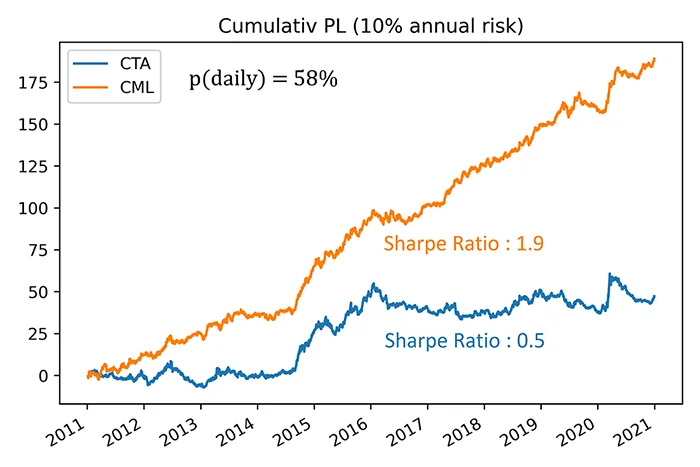
- Para que la comparación sea clara, las señales CTA y CML (CTA-ML) se generan en un formato equivalente y se aplican a las mismas rentabilidades de mercado.
- Por tanto, cualquier diferencia de rendimiento se debe directamente a las señales, y las carteras se comparan con el mismo riesgo diario.
- Se obtiene una correlación diaria de P&L del 58% entre las carteras CML y CTA, lo que indica una similitud considerable con el rendimiento de las estrategias CTA tradicionales.
- Al mismo tiempo, la cartera CML muestra un rendimiento significativamente superior al de las estrategias CTA en el historial considerado y sobre una base ajustada al riesgo.
- Cabe señalar que, en promedio, la CML mantiene posiciones con menos frecuencia que las estrategias CTA, y que todos los resultados ignoran los costes de transacción, que se espera que afecten sobre todo a los resultados de la CML.
(* Las rentabilidades utilizadas se basan en el contrato del primer vencimiento de cada mercado, que normalmente se renueva un par de semanas antes de su vencimiento)
Desglose del rendimiento
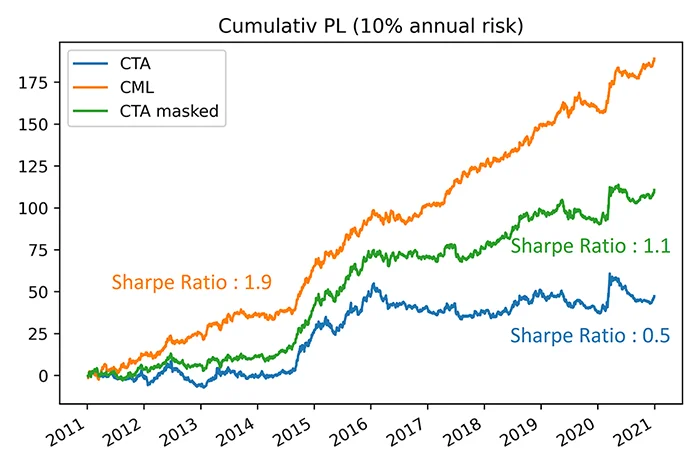
- El papel del timing se estudia aislando los días en que la CML tiene posiciones distintas de cero en cada mercado.
- Aplicar esta máscara de posiciones a las señales CTA indica una mejora al utilizar las señales CTA en los días seleccionados por la CML.
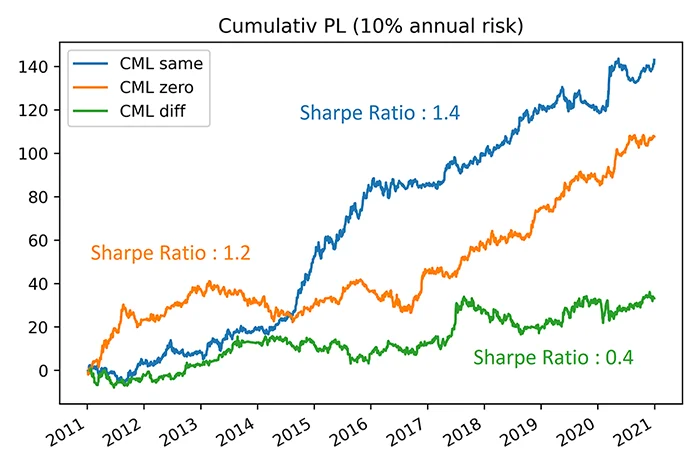
- El rendimiento de la CML se desglosa en las contribuciones de los días con distintos tipos de señal CTA, es decir, igual o distinta a la señal CML, o una señal CTA clasificada como cero.
- La mayoría de los días con una posición CML pertenecen a la categoría de misma señal, como también indica la correlación entre CML y CTA.
- El rendimiento de la CML en los días de las categorías de señal CTA igual o cero indica una contribución positiva considerable de la CML.
- El rendimiento de la CML en los días de la categoría de señal CTA distinta indica que la CML acierta más a menudo que la CTA, aunque también un rendimiento más débil cuando las señales no coinciden.
(* Para comparar las señales CTA y CML, la señal CTA neta de un día determinado se clasifica según pertenezca al grupo de señal larga, corta o cero)
Conclusiones
- Se utilizó la metodología de AiLA para la modelización de estrategias de inversión con el fin de crear un modelo de predicción largo/corto que parece captar las principales características de rendimiento de las estrategias CTA tradicionales.
- La estrategia CML (CTA-ML) se entrenó con tres señales CTA de la literatura pública (momentum, carry y value), y el rendimiento se comparó en 29 mercados líquidos de materias primas, componentes habituales de índices como el BCOM y el GSCI.
- La estrategia CML muestra un solapamiento considerable con el rendimiento de la estrategia CTA, así como una rentabilidad ajustada al riesgo significativamente mayor.
- El desglose de los resultados sugiere que el rendimiento superior de la CML procede tanto del timing de las señales, en términos del subconjunto más reducido de días en que la CML decide generar señales distintas de cero, como de generar valores de señal distintos de los de las estrategias CTA.
- Cabe señalar que el estudio se realizó sin tener en cuenta los costes de transacción, que se espera que afecten más negativamente a los resultados de la CML que a los de las CTA tradicionales.