
CTA et CML (CTA avec superposition d’apprentissage automatique)
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Les stratégies CTA sont répandues, mais souvent peu adaptées à un ensemble restreint de marchés, par exemple le seul secteur des matières premières.
- Peut-on créer une stratégie d’apprentissage automatique (ML) qui reproduise les principales caractéristiques de performance des stratégies CTA traditionnelles ?
- En utilisant l’approche AiLA de modélisation des stratégies de trading.
Approche :
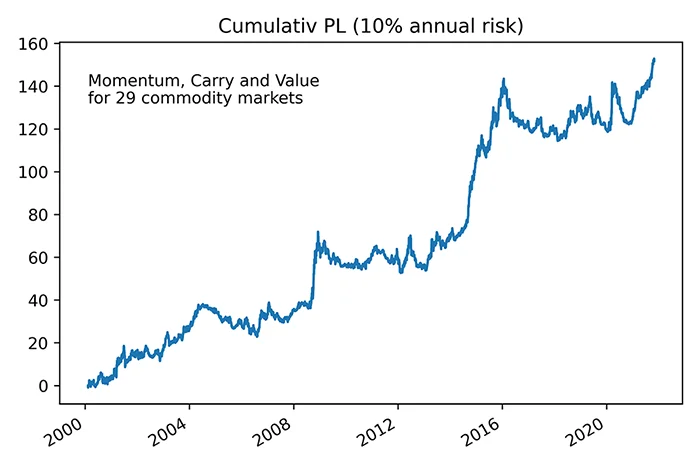
- Reproduire les signaux CTA momentum, carry et value pour l’entraînement ML, à partir de la littérature publique [Baz15].
- Construire un modèle de prédiction de signaux long/short, comme décrit dans la section consacrée à la modélisation ML des CTA.
- Comparer la performance des signaux CTA traditionnels à celle des signaux ML, sur 29 marchés de matières premières généralement inclus dans des indices comme le BCOM et le GSCI.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 décembre 2015). Disponible sur SSRN :https://ssrn.com/abstract=2695101
Comparaison des performances
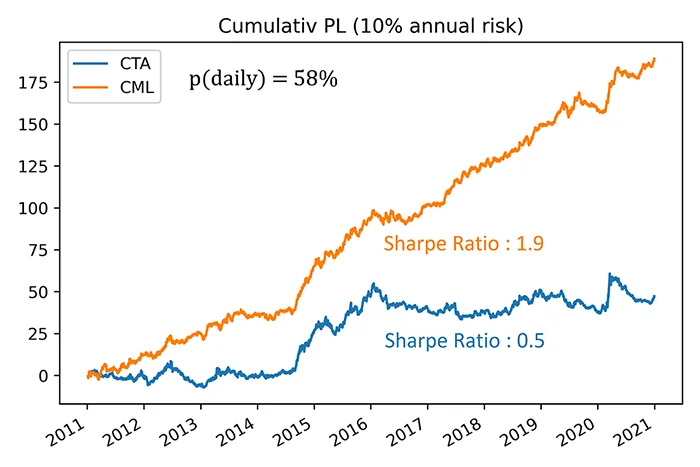
- Pour une comparaison claire, les signaux CTA et CML (CTA-ML) sont produits dans un format équivalent et appliqués aux mêmes rendements de marché.
- Un écart de performance tient donc directement aux signaux, et les portefeuilles sont comparés à risque quotidien identique.
- La corrélation quotidienne des P&L entre les portefeuilles CML et CTA ressort à 58%, ce qui indique une forte ressemblance avec la performance des stratégies CTA traditionnelles.
- Dans le même temps, le portefeuille CML affiche une performance nettement supérieure à celle des stratégies CTA sur l’historique considéré, sur une base ajustée du risque.
- Il convient de noter qu’en moyenne, la CML détient des positions moins souvent que les stratégies CTA, et que tous les résultats ignorent les coûts de transaction, qui devraient peser davantage sur les résultats de la CML.
(* Les rendements utilisés reposent sur le contrat du mois le plus proche de chaque marché, généralement roulé quelques semaines avant l’échéance du contrat)
Décomposition de la performance
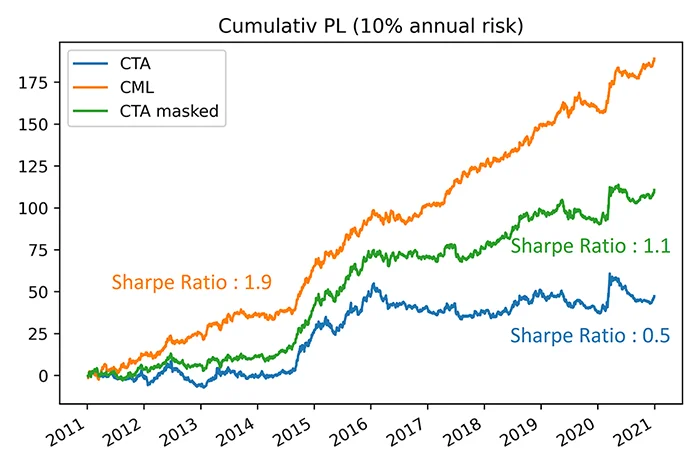
- Le rôle du timing est étudié en masquant les jours où la CML détient des positions non nulles sur chaque marché.
- L’application de ce masque de positions aux signaux CTA montre une amélioration lorsque les signaux CTA sont utilisés les jours sélectionnés par la CML.
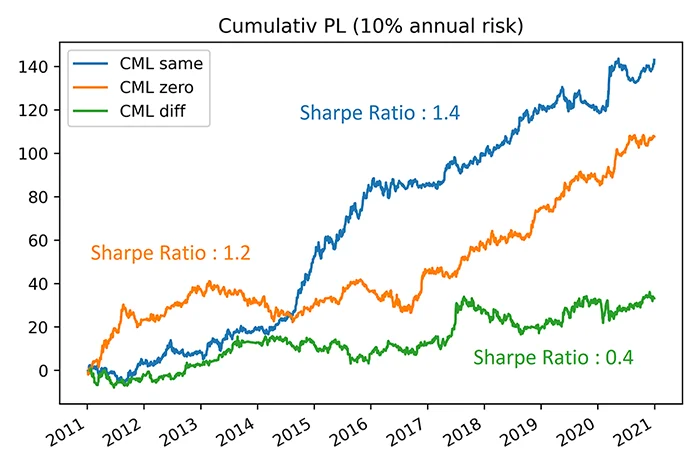
- La performance de la CML est décomposée en contributions des jours selon le type de signal CTA : identique ou différent du signal CML, ou signal CTA classé comme nul.
- La plupart des jours où la CML détient une position appartiennent à la catégorie de signal identique, comme l’indique aussi la corrélation entre CML et CTA.
- La performance de la CML les jours où le signal CTA est identique ou nul montre une contribution positive importante de la CML.
- La performance de la CML les jours où le signal CTA est différent montre que la CML a plus souvent raison que le CTA, mais aussi une performance plus faible lorsque les signaux divergent.
(* Pour comparer les signaux CTA et CML, le signal CTA net d’un jour donné est classé dans le groupe des signaux longs, courts ou nuls)
Conclusions
- La méthodologie AiLA de modélisation des stratégies d’investissement a servi à créer un modèle de prédiction long/short qui semble reproduire les principales caractéristiques de performance des stratégies CTA traditionnelles.
- La stratégie CML (CTA-ML) a été entraînée sur trois signaux CTA (momentum, carry et value) issus de la littérature publique, et la performance a été comparée sur 29 marchés de matières premières liquides, composantes habituelles d’indices comme le BCOM et le GSCI.
- La stratégie CML présente un fort recouvrement avec la performance de la stratégie CTA, ainsi qu’un rendement ajusté du risque nettement supérieur.
- La décomposition des résultats suggère que la surperformance de la CML provient à la fois du timing des signaux, c’est-à-dire du sous-ensemble plus restreint de jours où la CML décide de générer des signaux non nuls, et de la génération de valeurs de signal différentes de celles des stratégies CTA.
- Il convient de noter que l’étude a été réalisée sans tenir compte des coûts de transaction, qui devraient peser davantage sur les résultats de la CML que sur ceux des CTA traditionnels.