
Beneficio de la diversificación
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
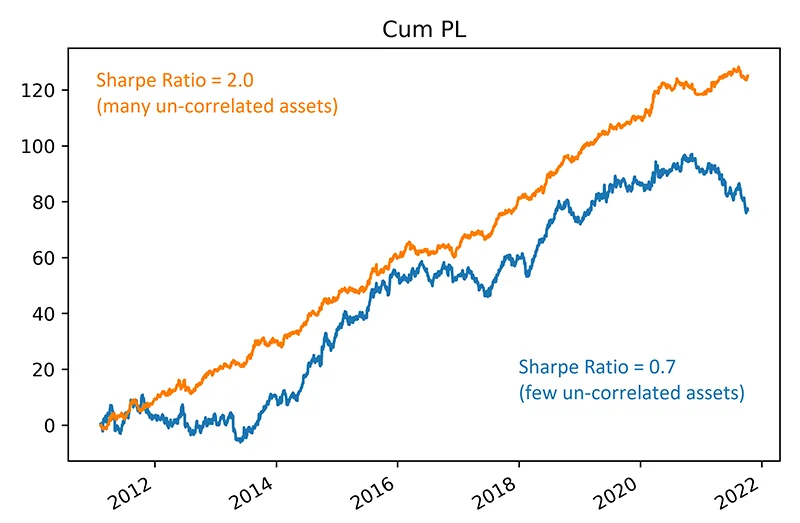
- ¿Cuánta mejora cabe esperar de la diversificación en un índice AiLA?
- Muchos mercados de materias primas tienen una correlación baja, por lo que cabe esperar un potencial de diversificación significativo.
- Sin embargo, los contratos de un mismo mercado y ciertos sectores están muy correlacionados, lo que implica una diversificación limitada.
Enfoque:
- Estudiar el potencial general de diversificación con un conjunto representativo de señales de activos AiLA.
- Generar composiciones aleatorias del índice para un número dado (N) de activos en cartera.
- Comparar el rendimiento medio en función de N, incluidas distintas condiciones para realizar comprobaciones cruzadas.
Potencial de diversificación
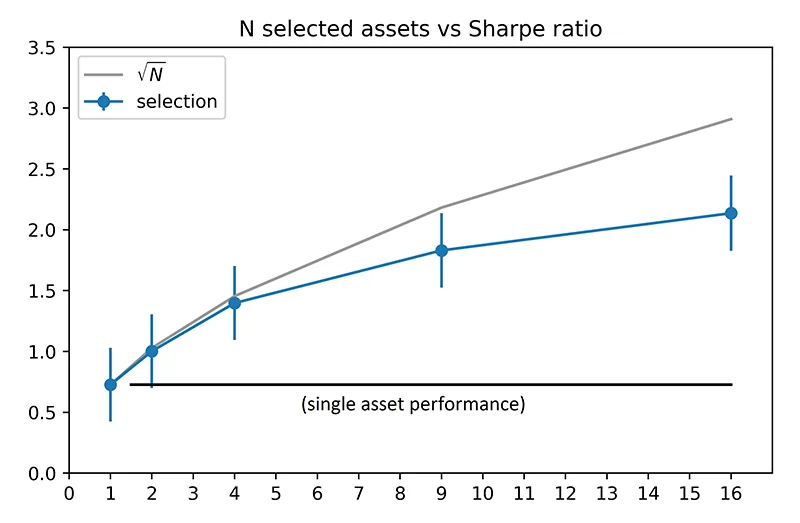
- Se estudió generando composiciones aleatorias del índice con un número variable de activos.
- Cada día se selecciona aleatoriamente un número especificado (𝑁) de señales largo/corto de activos AiLA y se obtienen las rentabilidades con una asignación de riesgo equitativa.
- Como métrica de rendimiento se utiliza el ratio de Sharpe (SR) de todos los días (de 2011 a 2021), y el proceso se repite 100 veces para captar el rendimiento medio de las señales de AiLA.
- El rendimiento medio de un solo activo es de alrededor de SR = 0.7 para el conjunto de señales utilizado en el estudio, y el rendimiento aumenta a medida que crece el número de activos en cartera.
- El aumento del rendimiento debido a la diversificación está, en gran medida, en línea con lo esperado de √𝑁 para activos no correlacionados, y se satura con valores mayores de 𝑁 debido a la correlación entre los activos de la cartera.
Límites de la diversificación
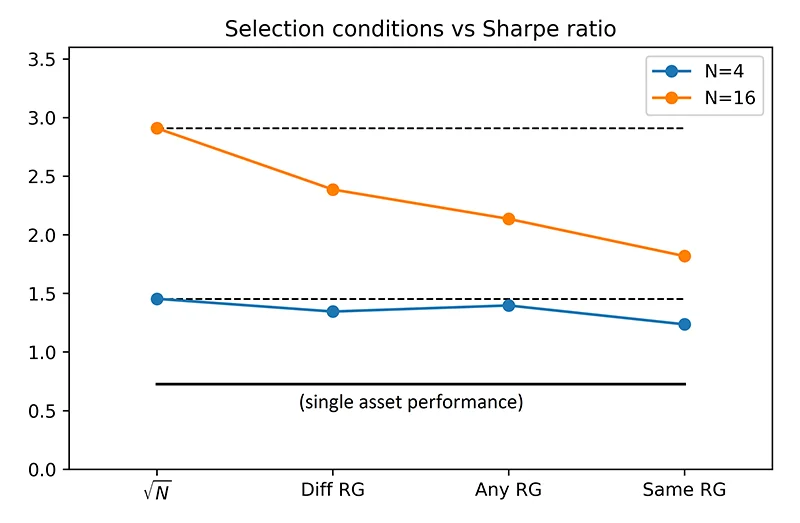
- El impacto de la correlación entre activos se verificó asignando los activos a grupos de riesgo (RG), con una correlación alta (baja) entre los activos dentro de cada grupo (entre grupos).
- Los resultados se compararon con los obtenidos con una selección aleatoria de activos, todos de grupos de riesgo distintos o todos del mismo grupo de riesgo, y muestran que el beneficio de la diversificación se reduce a medida que aumenta la correlación entre los activos.
- El beneficio de la diversificación queda, en general, bien representado por el número de activos en cartera; sin embargo, el número efectivo de activos independientes puede reducirse considerablemente por la correlación.
- Una reducción similar del 𝑁 efectivo de activos puede deberse a restricciones de capacidad, por ejemplo, si la mayor parte de la asignación se destina a contratos que pertenecen todos al complejo del petróleo crudo.
(* Más detalles sobre los grupos de riesgo de activos utilizados en el tema de investigación «Control de la correlación».)
Conclusiones
- Las señales de activos AiLA indican un potencial de beneficio de la diversificación en línea con lo esperado a partir de la baja correlación que se observa a menudo entre los mercados de materias primas.
- Los resultados sin restricciones indican un beneficio de la diversificación que sigue aproximadamente el comportamiento √𝑁 de los activos no correlacionados, y que se satura con valores mayores de 𝑁 debido a la correlación entre los activos.
- Por tanto, el beneficio de la diversificación sigue en gran medida lo que cabe esperar según el número de activos en cartera.
- Sin embargo, el número efectivo de activos puede reducirse considerablemente, en comparación con el número real de mercados y contratos, en situaciones en las que solo un número menor de activos, o activos muy correlacionados, pueden contribuir, por ejemplo, debido a restricciones de capacidad estrictas.