
Bénéfice de la diversification
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
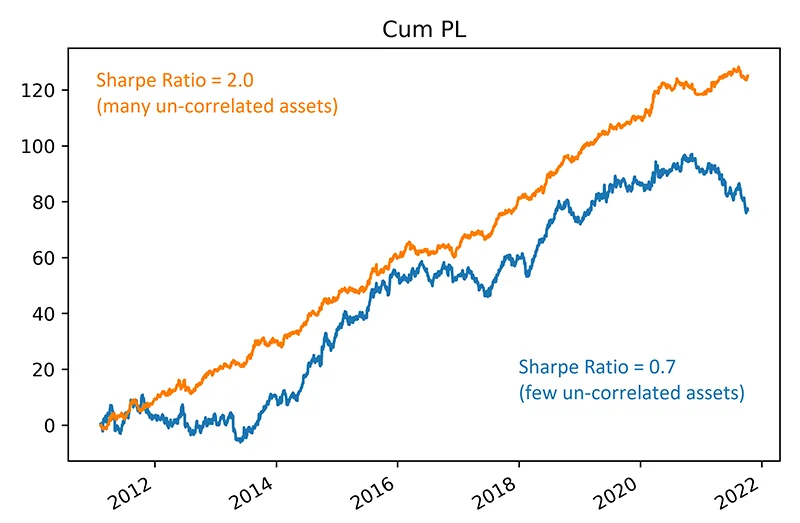
- Quelle amélioration peut-on attendre de la diversification pour un indice AiLA ?
- De nombreux marchés de matières premières sont faiblement corrélés, ce qui laisse attendre un potentiel de diversification important.
- Les contrats d’un même marché et certains secteurs sont toutefois fortement corrélés, ce qui limite la diversification.
Approche :
- Étudier le potentiel général de diversification à l’aide d’un ensemble représentatif de signaux d’actifs AiLA.
- Générer des compositions d’indice aléatoires pour un nombre donné (N) d’actifs en portefeuille.
- Comparer la performance moyenne en fonction de N, en incluant différentes conditions à titre de contre-vérification.
Potentiel de diversification
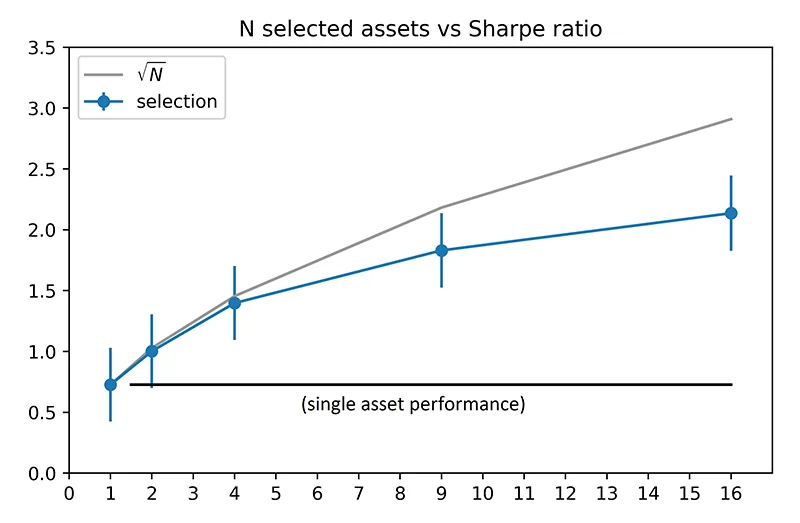
- Étudié en générant des compositions d’indice aléatoires pour un nombre variable d’actifs.
- Chaque jour, un nombre donné (𝑁) de signaux long/short d’actifs AiLA est sélectionné aléatoirement, et les rendements sont obtenus avec une allocation à risque égal.
- Le ratio de Sharpe (SR) calculé sur l’ensemble des jours (de 2011 à 2021) sert d’indicateur de performance, et le processus est répété 100 fois pour mesurer la performance moyenne des signaux AiLA.
- La performance moyenne d’un actif isolé est d’environ SR = 0.7 pour l’ensemble de signaux utilisé dans l’étude, et la performance augmente avec le nombre d’actifs en portefeuille.
- La hausse de performance due à la diversification est largement conforme à la progression en √𝑁 attendue pour des actifs non corrélés, et elle plafonne pour les valeurs élevées de 𝑁 en raison de la corrélation entre les actifs du portefeuille.
Limites de la diversification
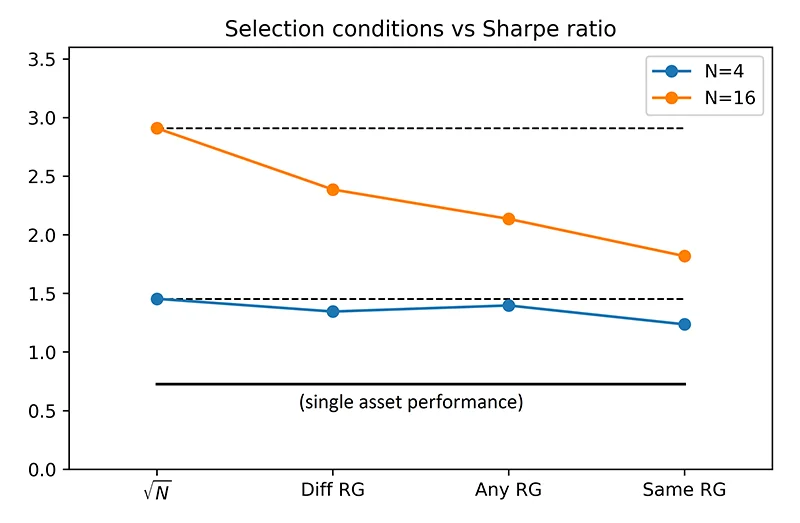
- L’effet de la corrélation entre actifs a été vérifié en répartissant les actifs en groupes de risque (RG), avec une corrélation forte au sein des groupes et faible entre les groupes.
- Les résultats ont été comparés à ceux d’une sélection aléatoire d’actifs issus tous de groupes de risque différents, puis tous du même groupe de risque : le bénéfice de diversification se dégrade à mesure que la corrélation entre actifs augmente.
- Le bénéfice de diversification est en général bien représenté par le nombre d’actifs en portefeuille, mais le nombre effectif d’actifs indépendants peut être sensiblement réduit par la corrélation.
- Une réduction similaire du 𝑁 effectif d’actifs peut résulter de contraintes de capacité, par exemple si l’essentiel de l’allocation porte sur des contrats appartenant tous au complexe du pétrole brut.
(* Pour plus de détails sur les groupes de risque d’actifs utilisés, voir l’étude « Maîtriser la corrélation » (Controlling Correlation).)
Conclusions
- Les signaux d’actifs AiLA font apparaître un potentiel de bénéfice de diversification conforme à ce que laisse attendre la faible corrélation souvent observée entre les marchés de matières premières.
- Les résultats sans contrainte montrent un bénéfice de diversification qui suit à peu près la progression en √𝑁 des actifs non corrélés et qui plafonne pour les valeurs élevées de 𝑁 en raison de la corrélation entre actifs.
- Le bénéfice de diversification correspond donc largement à ce que l’on peut attendre compte tenu du nombre d’actifs en portefeuille.
- Le nombre effectif d’actifs peut toutefois être sensiblement inférieur au nombre réel de marchés et de contrats lorsque seul un petit nombre d’actifs, ou des actifs fortement corrélés, peuvent contribuer, par exemple en raison de contraintes de capacité serrées.