
Pesos fijos frente a pesos dinámicos
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Los índices de pesos fijos tienen un peso predeterminado para cada activo en cada día del año natural, mientras que los índices de pesos dinámicos tienen pesos que varían según las condiciones actuales de la estrategia.
- ¿Podemos generar un índice de pesos fijos con un rendimiento similar al de un índice de pesos dinámicos?
Enfoque:
- Los índices AiLA suelen ser índices de pesos dinámicos.
- Se toman índices AiLA ya existentes de solo largo y de largo-corto y se convierten en índices de pesos fijos promediando las asignaciones de cada activo durante el período dentro de la muestra para cada día natural del año.
- Los pesos fijos obtenidos se aplican después al período fuera de muestra y se comparan con los índices de pesos dinámicos correspondientes.
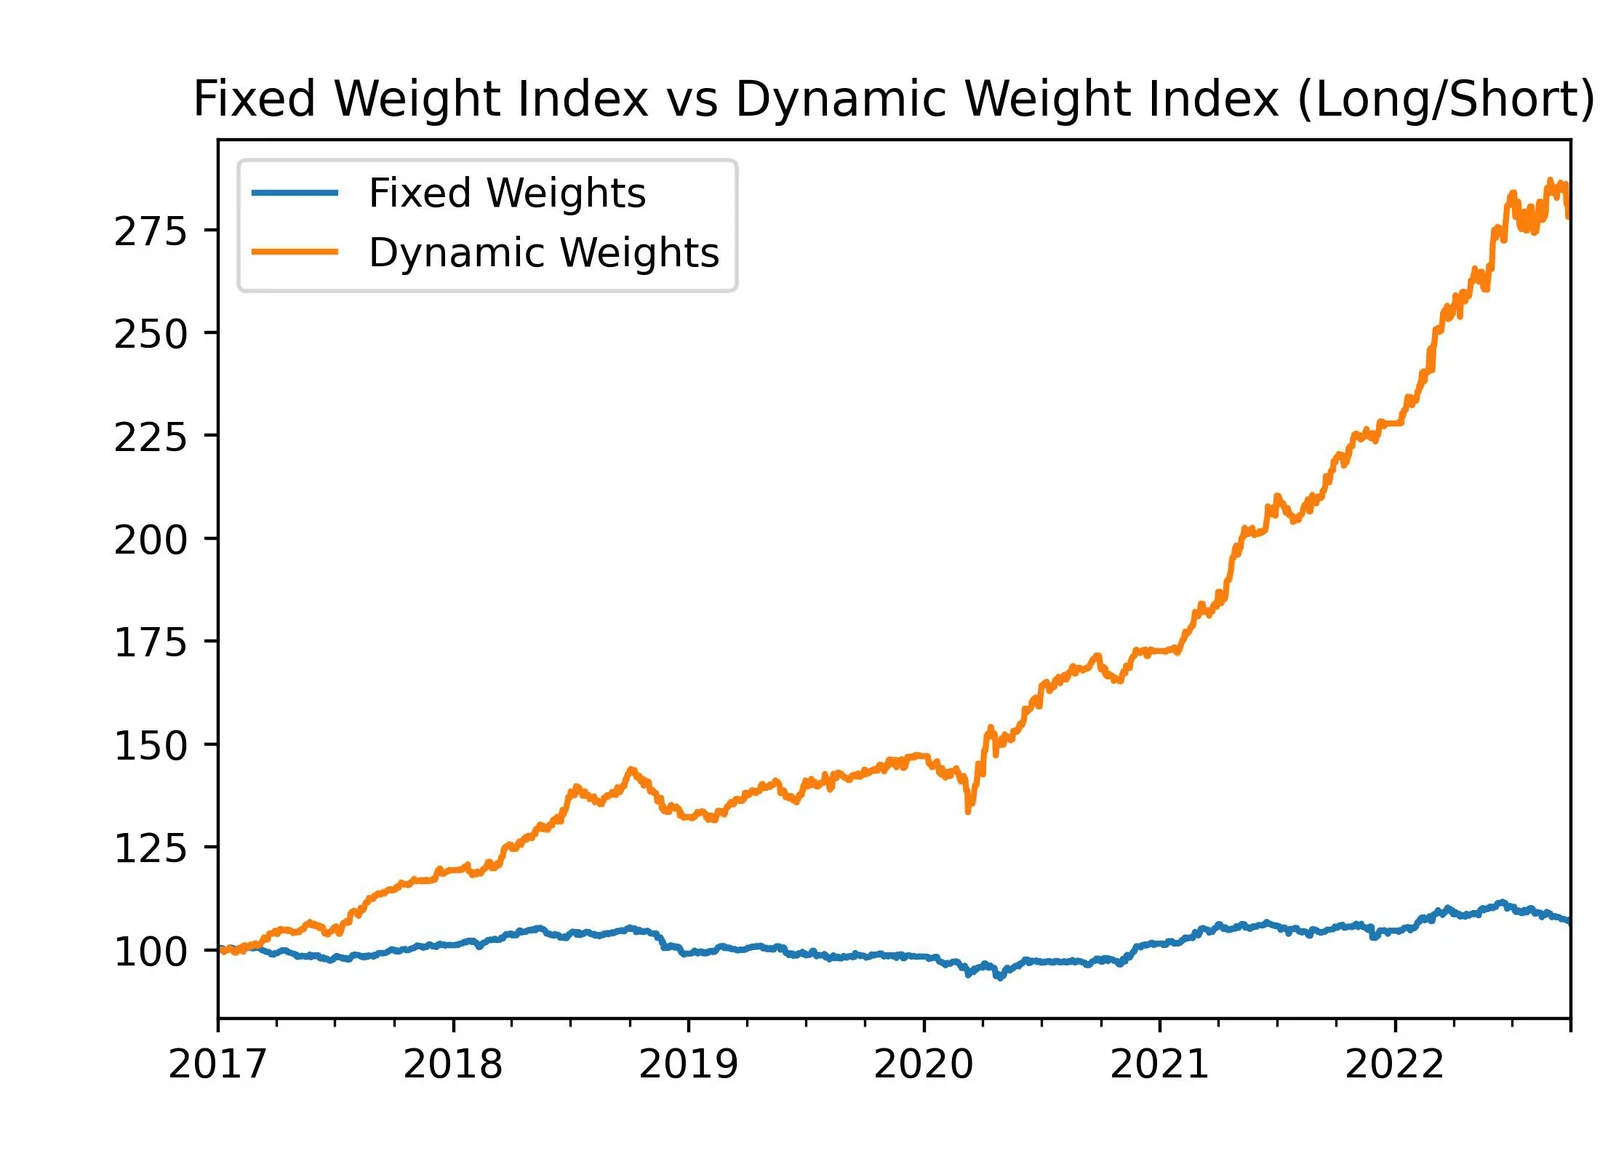
Figura 1
Comparación entre el índice de pesos fijos y el de pesos dinámicos a partir de un índice largo-corto
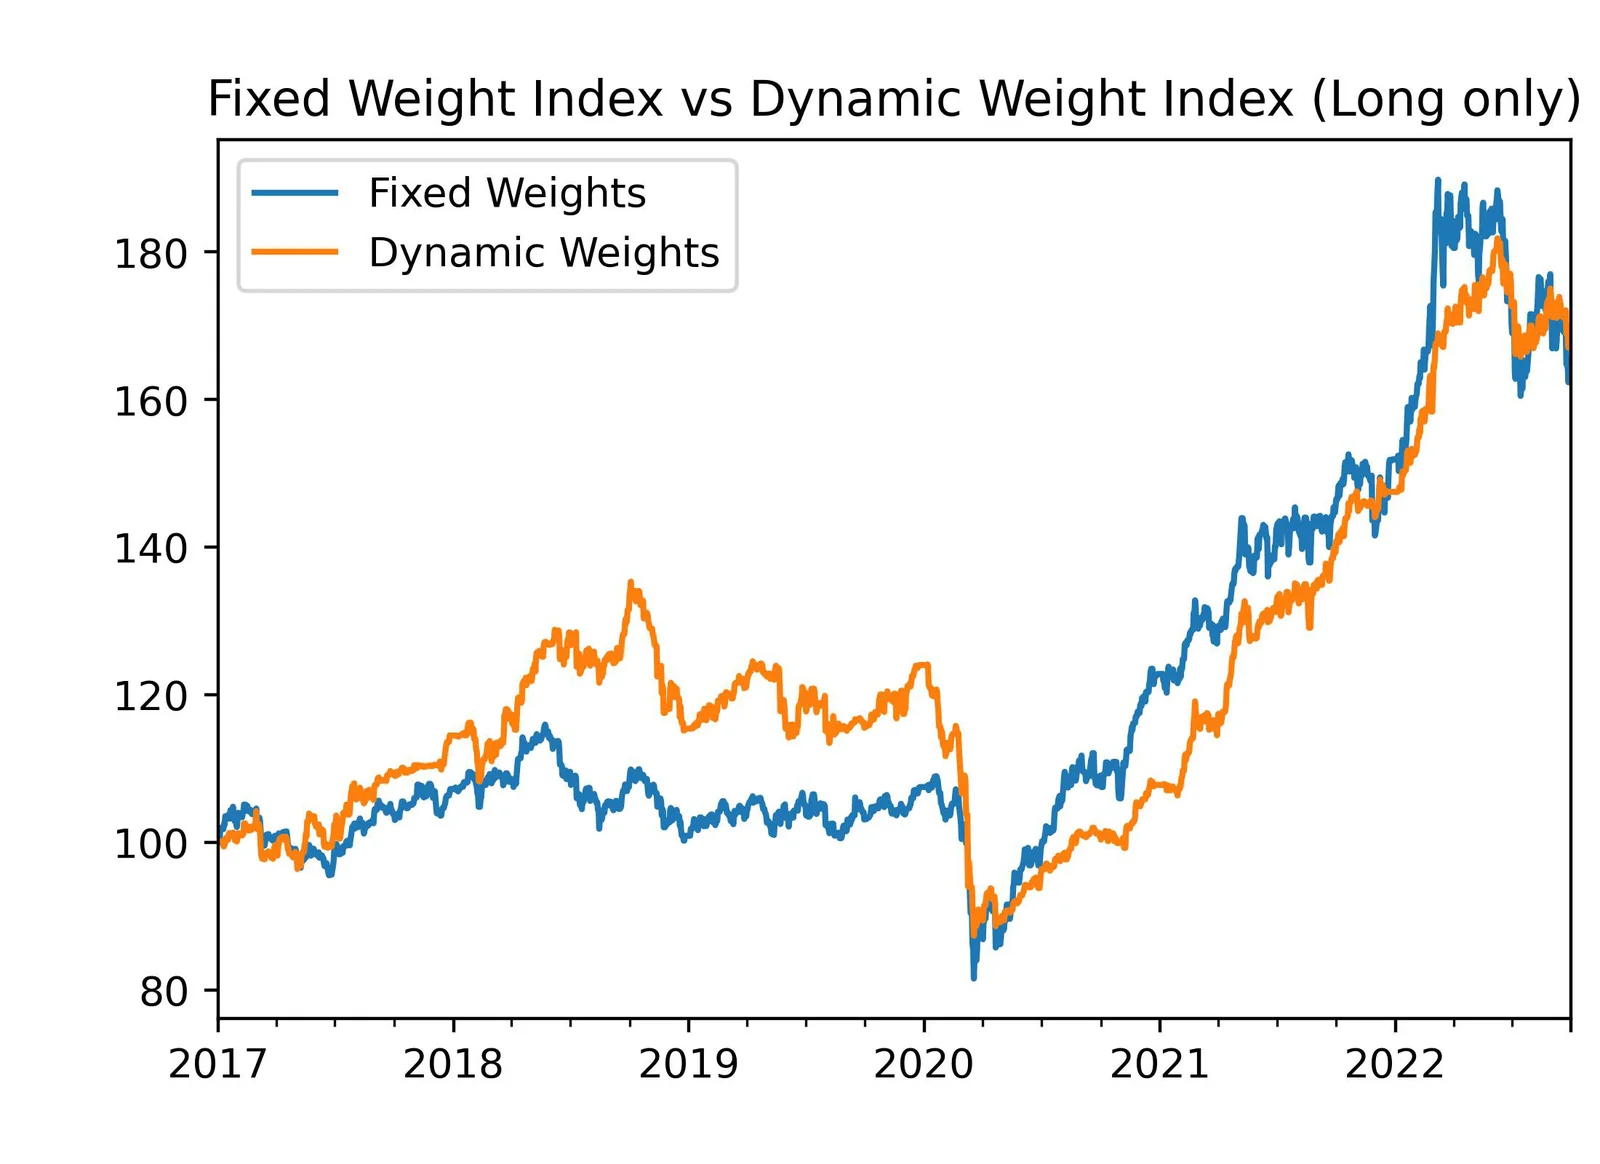
Figura 2
Comparación entre el índice de pesos fijos y el de pesos dinámicos a partir de un índice de solo largo
Generación de los pesos fijos
- Para ello se toman dos índices AiLA ya existentes: uno de solo largo y otro largo-corto.
- Los pesos fijos se calculan sobre el período dentro de la muestra de 2011 a 2016.
- Se obtienen los pesos con signo de todos los activos que forman el índice AiLA seleccionado, donde el peso representa el porcentaje del capital total asignado y el signo indica si la posición es larga o corta.
- Para cada día natural del año y para cada activo, se promedian los pesos con signo, lo que da una matriz de pesos de todos los activos para cada día natural.
- Los pesos con signo de cada activo se escalan además para garantizar que el valor absoluto de la suma de los pesos con signo promediados de cualquier día natural sea siempre menor o igual al 100%.
- Los pesos resultantes se aplican después al período fuera de muestra según el activo y el día natural del año.
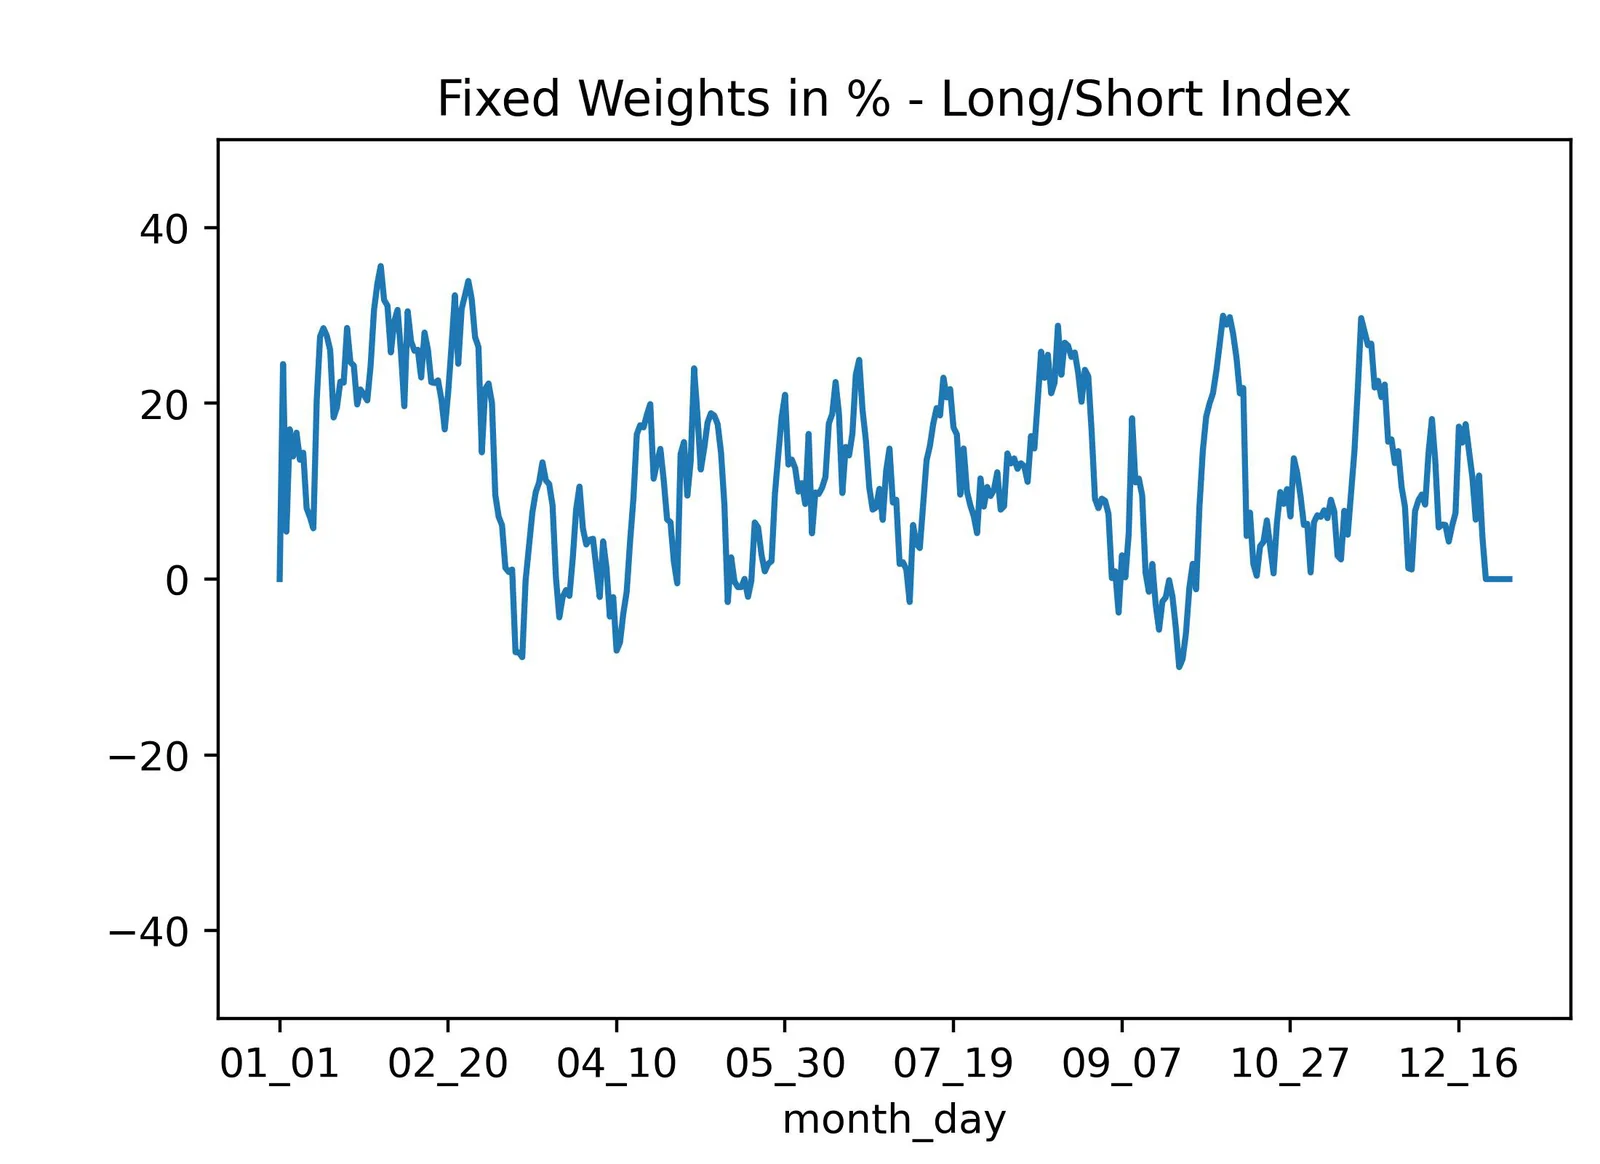
Figura 3
Valor absoluto de la suma de las asignaciones totales en cada día natural del año para el índice largo-corto
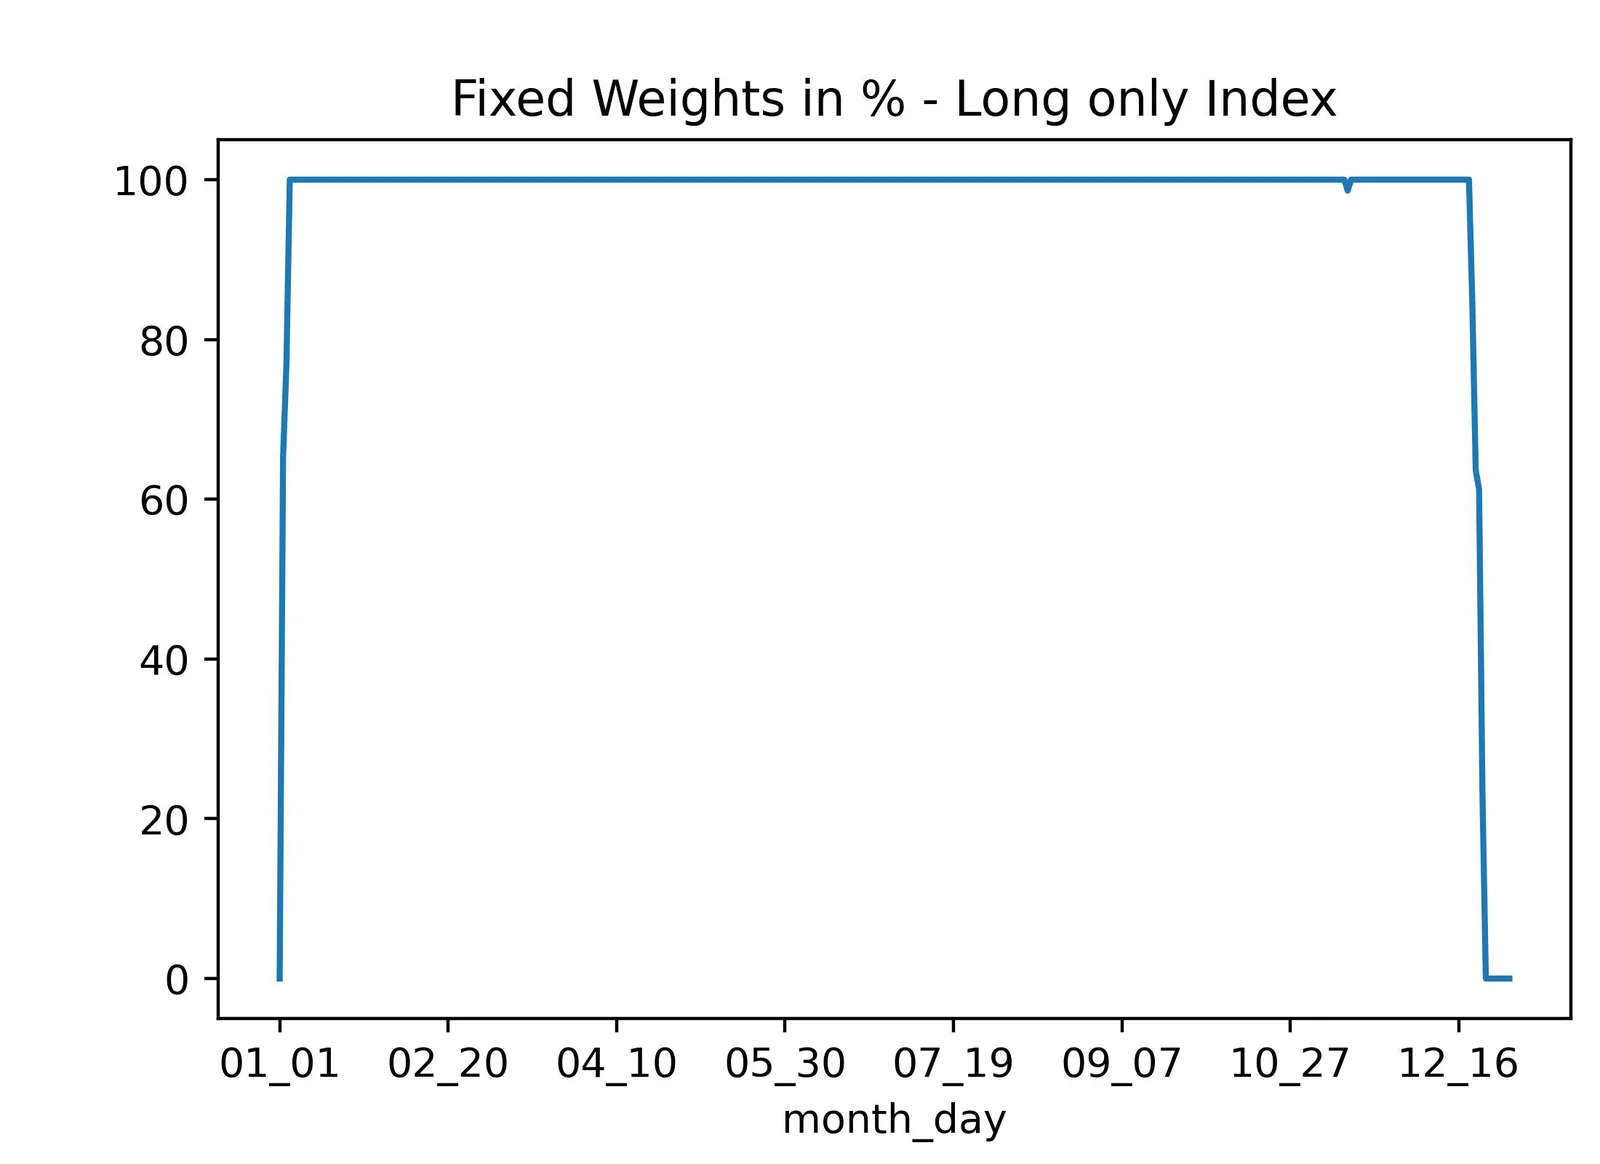
Figura 4
Valor absoluto de la suma de las asignaciones totales en cada día natural del año para el índice de solo largo
Pesos fijos frente a pesos dinámicos
- Los pesos fijos obtenidos se aplican al período fuera de muestra, de enero de 2017 a septiembre de 2022.
- Las rentabilidades diarias del índice se obtienen calculando la media ponderada de las rentabilidades de cada activo, con los pesos fijos de ese día natural como ponderaciones.
- Según las figuras 1 y 5 del índice largo-corto, la versión de pesos dinámicos rinde mucho mejor que la versión de pesos fijos y que los índices estándar de materias primas.
𝑆𝑅 Pesos fijos = 0.270
𝑆𝑅 Pesos dinámicos = 2.355
𝑆𝑅 Índice estándar - 1 = 0.318
𝑆𝑅 Índice estándar - 2 = 0.355
- Según las figuras 2 y 6 del índice de solo largo, la versión de pesos dinámicos rinde mejor que la de pesos fijos antes de la COVID y de forma similar después de la COVID.
𝑆𝑅 Pesos fijos = 0.695
𝑆𝑅 Pesos dinámicos = 0.811
𝑆𝑅 Índice estándar - 1 = 0.318
𝑆𝑅 Índice estándar - 2 = 0.355
- En cuanto a las métricas de rendimiento, la versión de pesos dinámicos es mejor que la de pesos fijos tanto en el caso de solo largo como en el de largo-corto, y también mejor que los índices estándar de materias primas.
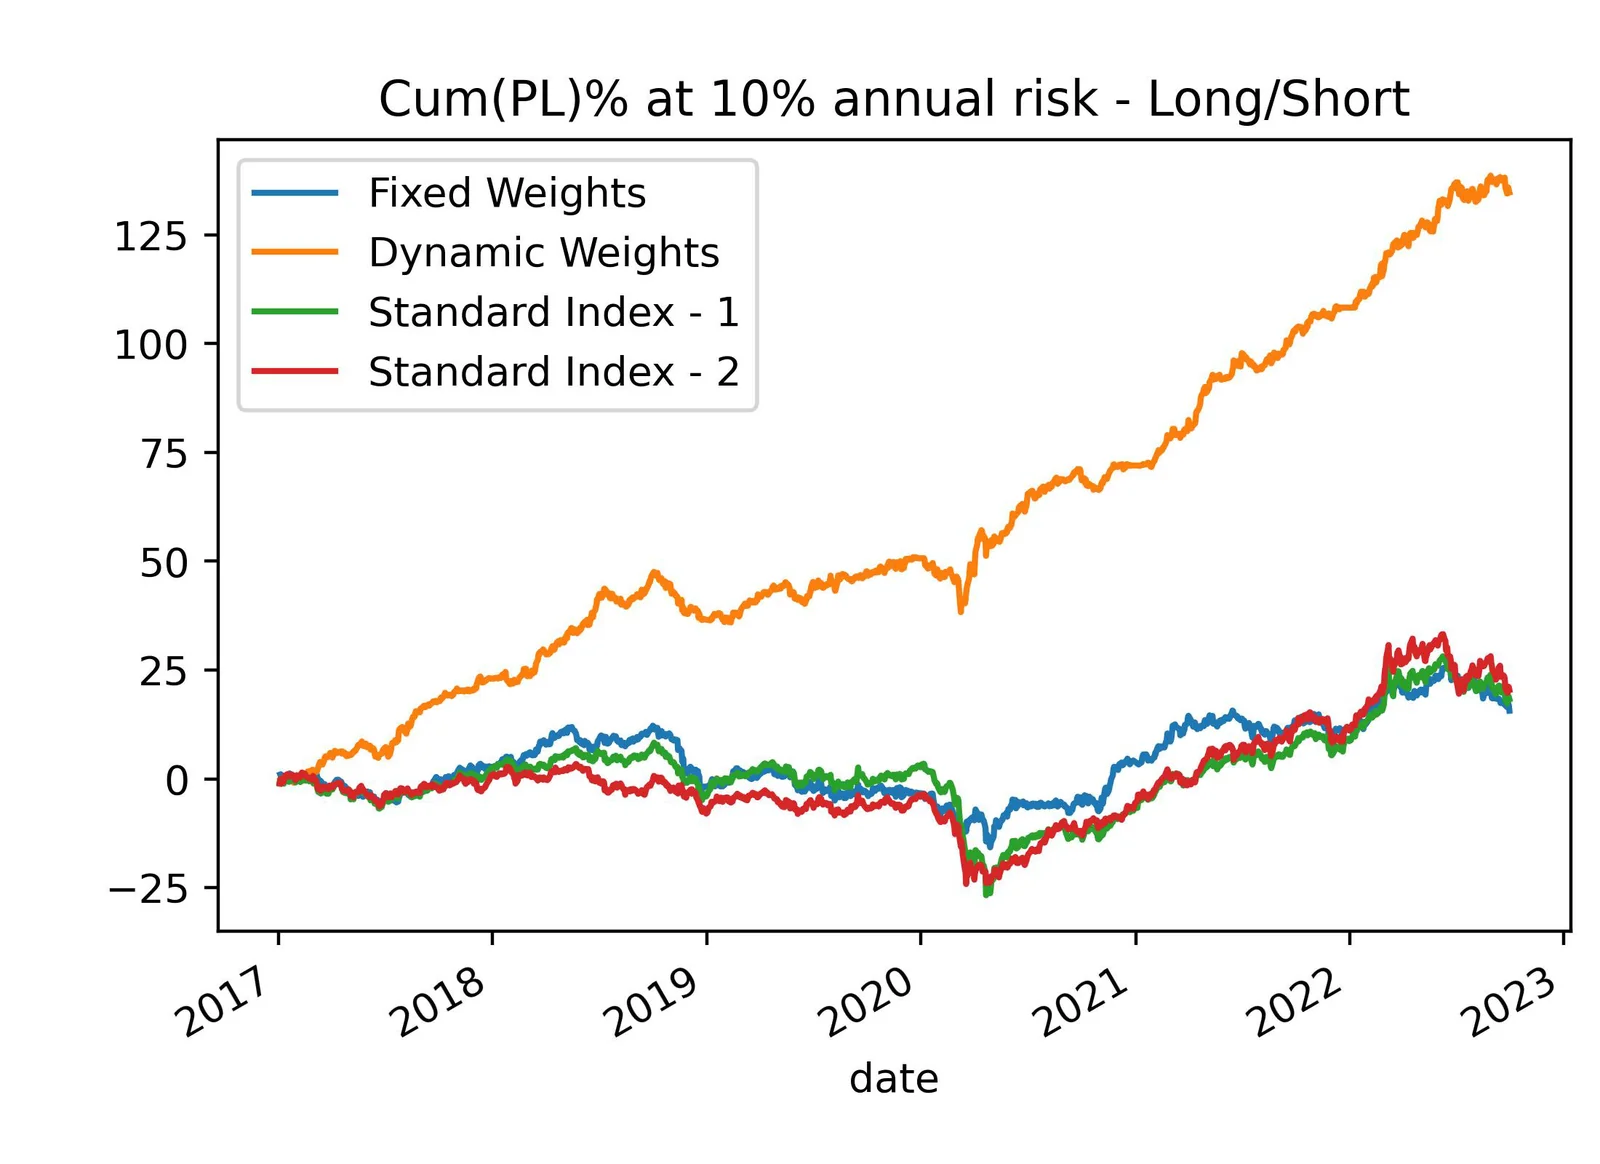
Figura 5
Rendimientos ajustados al riesgo de las versiones de pesos fijos y de pesos dinámicos de un índice largo-corto, junto con índices estándar
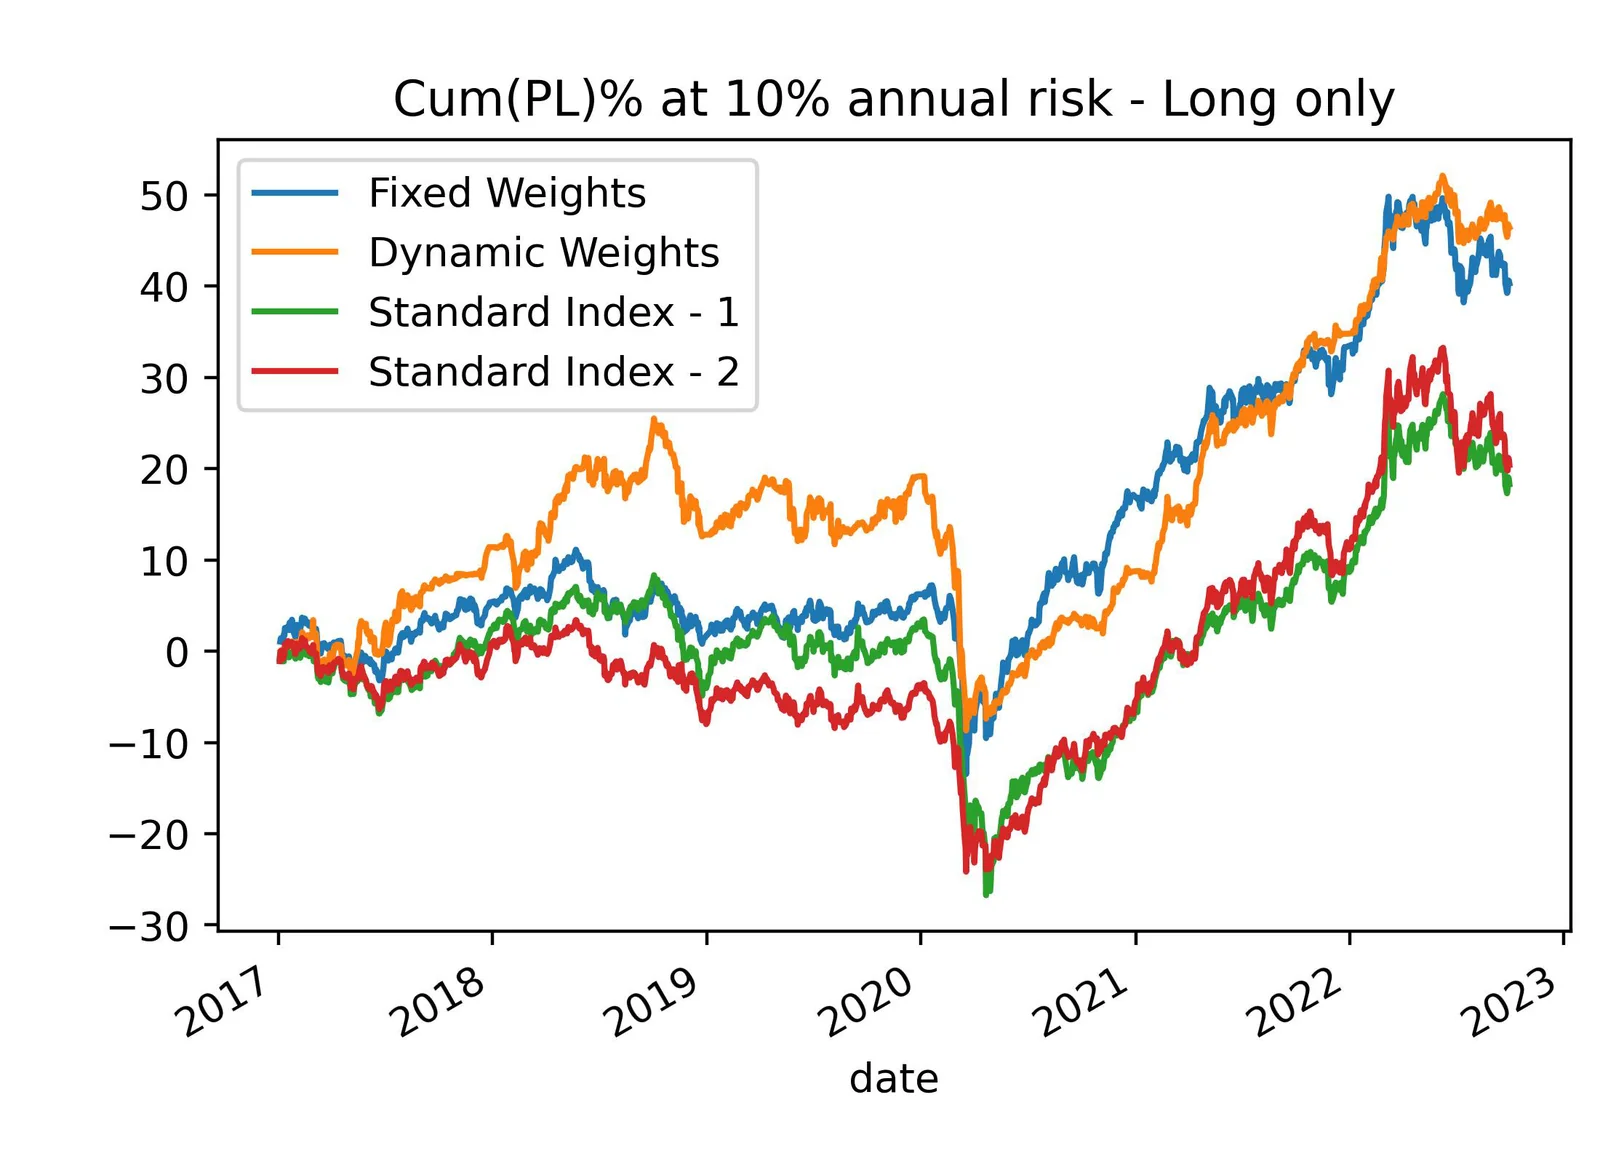
Figura 6
Rendimientos ajustados al riesgo de las versiones de pesos fijos y de pesos dinámicos de un índice de solo largo, junto con índices estándar
Conclusiones
- El objetivo de esta investigación es entender si es viable generar pesos para cada día natural del año que puedan aplicarse todos los años e igualar el rendimiento de un índice de pesos dinámicos.
- Para el análisis se toman dos índices AiLA de pesos dinámicos existentes, uno de solo largo y otro largo-corto, y se obtienen sus versiones de pesos fijos promediando los pesos con signo del período dentro de la muestra (2011-2016) para cada día natural del año.
- Los pesos fijos obtenidos se aplican al período fuera de muestra (de 2017 hasta hoy) y, tanto en el índice de solo largo como en el largo-corto, la versión de pesos dinámicos supera a la de pesos fijos.
- En el índice de solo largo, la versión de pesos dinámicos rinde algo mejor antes de la COVID; sin embargo, ambas evolucionan juntas durante la fuerte caída de la COVID y durante el mercado alcista posterior, de forma muy similar al rendimiento de los índices estándar de materias primas en esos períodos.
- En el índice largo-corto, la versión de pesos dinámicos obtiene resultados muy superiores, porque puede tomar decisiones adecuadas según los regímenes de mercado y las estructuras macroeconómicas vigentes para aprovechar todas las condiciones de mercado posibles, mientras que la versión de pesos fijos está obligada a actuar según la condición media del mercado en el pasado.
- Tanto el índice de pesos dinámicos de solo largo como el largo-corto rinden también mejor que los índices estándar de materias primas.
- En conclusión, los pesos dinámicos resultan la mejor opción para construir un índice alfa para todo tipo de entornos (all-weather).