
Feste Gewichte vs. dynamische Gewichte
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Bei Indizes mit festen Gewichten ist das Gewicht jedes einzelnen Assets für jedes Kalenderjahr vorab festgelegt, während sich die Gewichte von Indizes mit dynamischen Gewichten mit den aktuellen Bedingungen der Strategie verändern.
- Lässt sich ein Index mit festen Gewichten erzeugen, der eine ähnliche Wertentwicklung wie ein Index mit dynamischen Gewichten erzielt?
Vorgehen:
- AiLA-Indizes sind in der Regel Indizes mit dynamischen Gewichten.
- Bereits bestehende Long-only- und Long/Short-Indizes von AiLA werden betrachtet und in Indizes mit festen Gewichten umgewandelt, indem die Allokationen der einzelnen Assets über den In-Sample-Zeitraum für jeden Kalendertag des Jahres gemittelt werden.
- Die so ermittelten festen Gewichte werden anschließend auf den Out-of-Sample-Zeitraum angewendet und mit den jeweiligen Indizes mit dynamischen Gewichten verglichen.
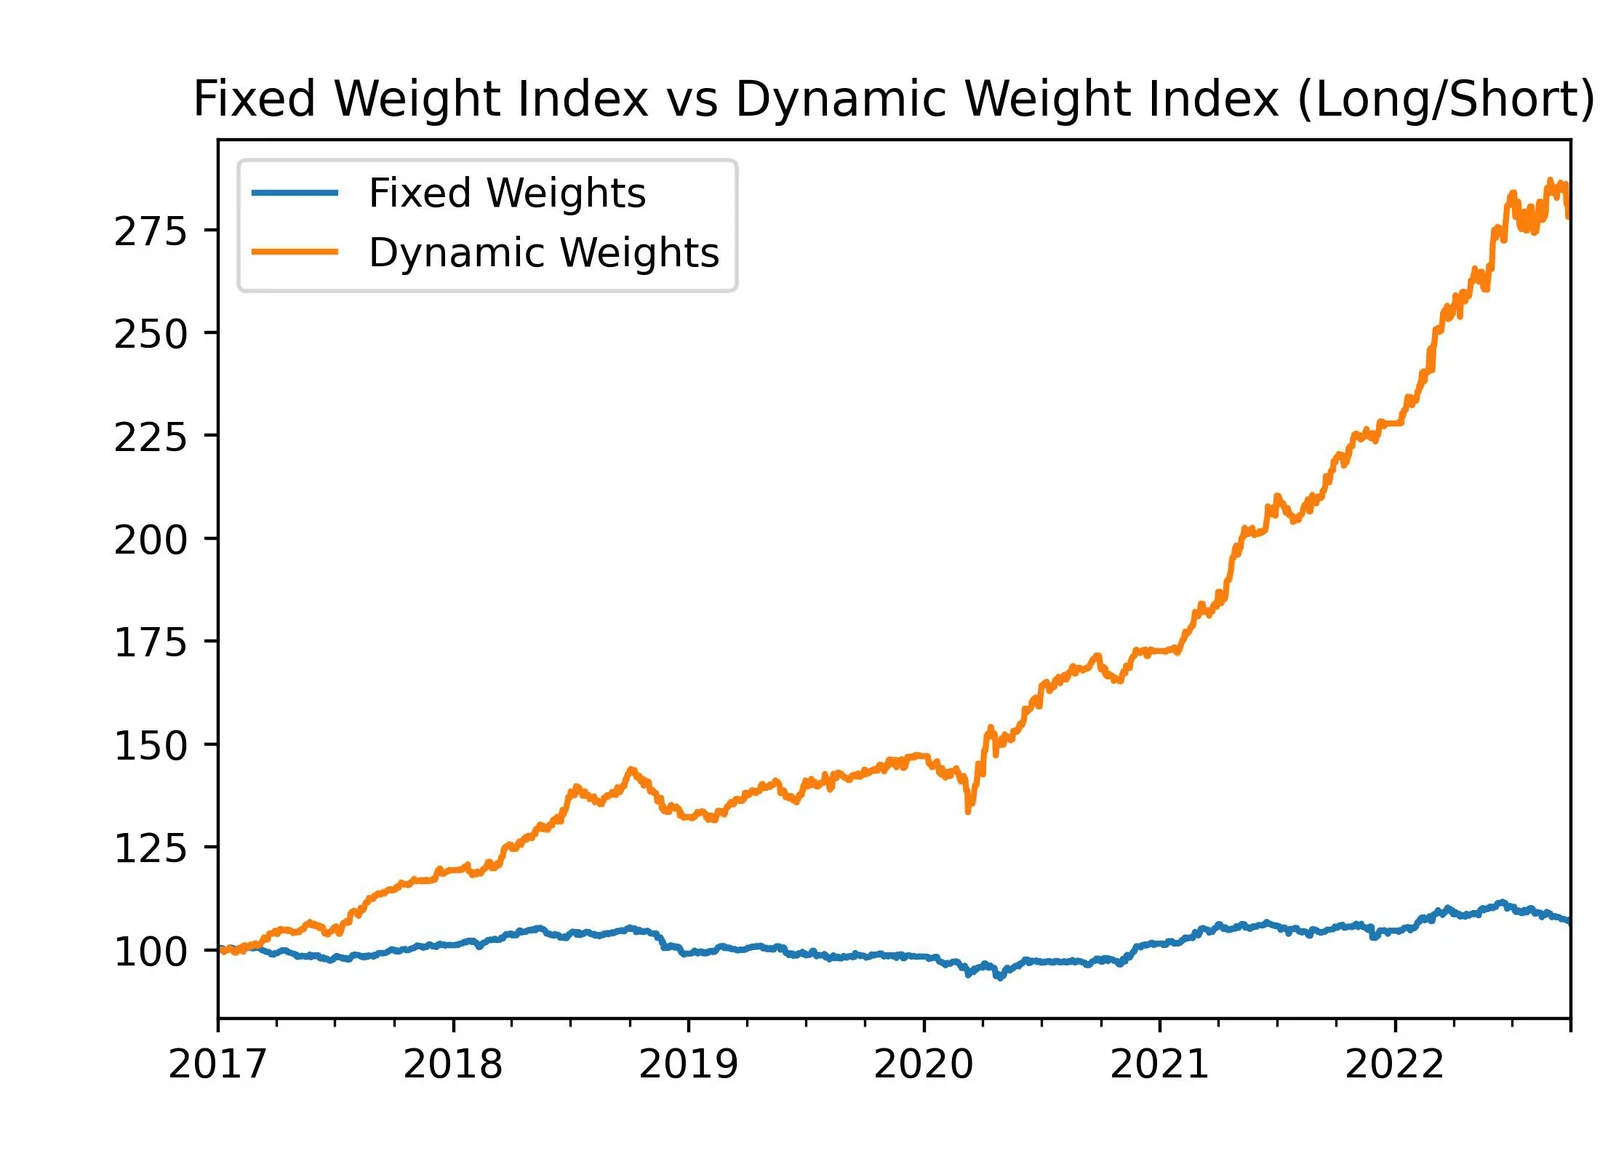
Abbildung 1
Vergleich zwischen Index mit festen und Index mit dynamischen Gewichten auf Basis eines Long/Short-Index
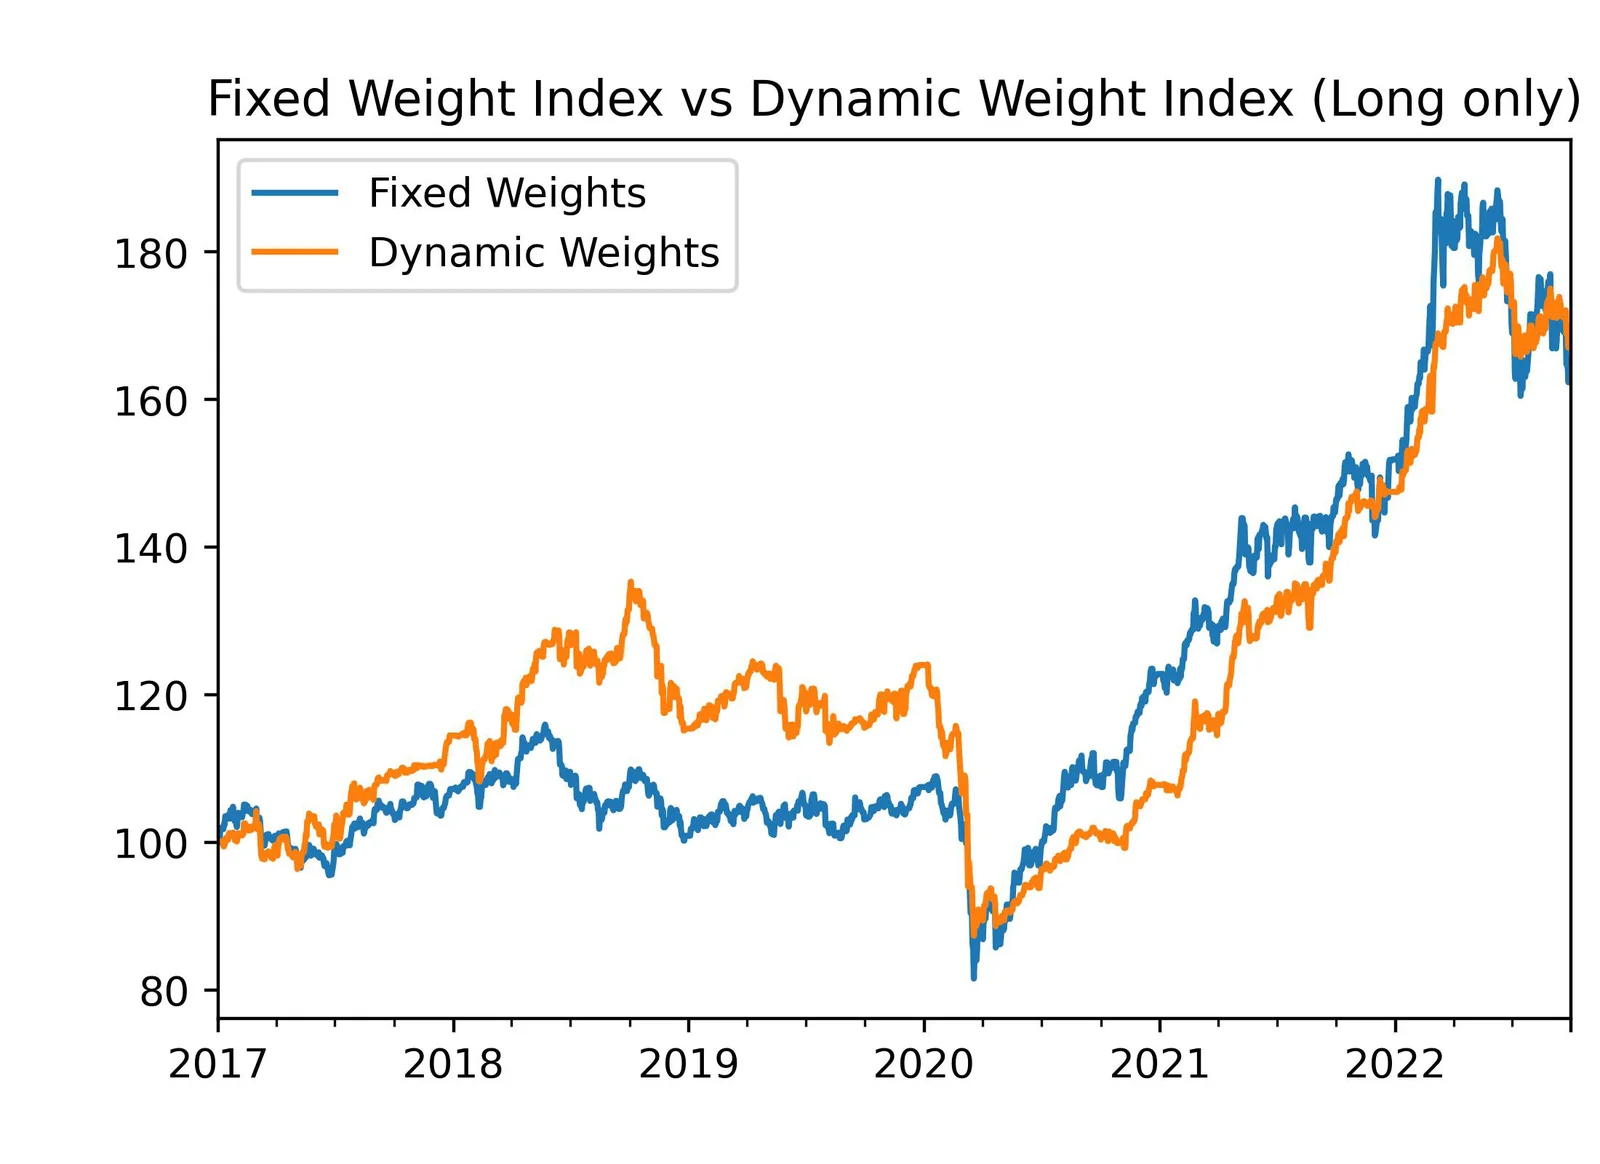
Abbildung 2
Vergleich zwischen Index mit festen und Index mit dynamischen Gewichten auf Basis eines Long-only-Index
Erzeugung fester Gewichte
- Dazu werden zwei bereits bestehende AiLA-Indizes betrachtet, ein Long-only- und ein Long/Short-Index.
- Die festen Gewichte werden über den In-Sample-Zeitraum von 2011 bis 2016 berechnet.
- Für alle einzelnen Assets des ausgewählten AiLA-Index werden die vorzeichenbehafteten Gewichte ermittelt. Das Gewicht gibt dabei den Prozentsatz des insgesamt allokierten Kapitals an, das Vorzeichen die Long- bzw. Short-Position.
- Für jeden Kalendertag des Jahres und für jedes Asset werden die vorzeichenbehafteten Gewichte gemittelt; daraus ergibt sich eine Matrix der Gewichte aller Assets für jeden Kalendertag.
- Die vorzeichenbehafteten Gewichte der einzelnen Assets werden zusätzlich so skaliert, dass der Absolutbetrag der Summe der gemittelten vorzeichenbehafteten Gewichte an jedem Kalendertag stets kleiner oder gleich 100% ist.
- Die so ermittelten Gewichte werden dann je nach Asset und Kalendertag des Jahres auf den Out-of-Sample-Zeitraum angewendet.
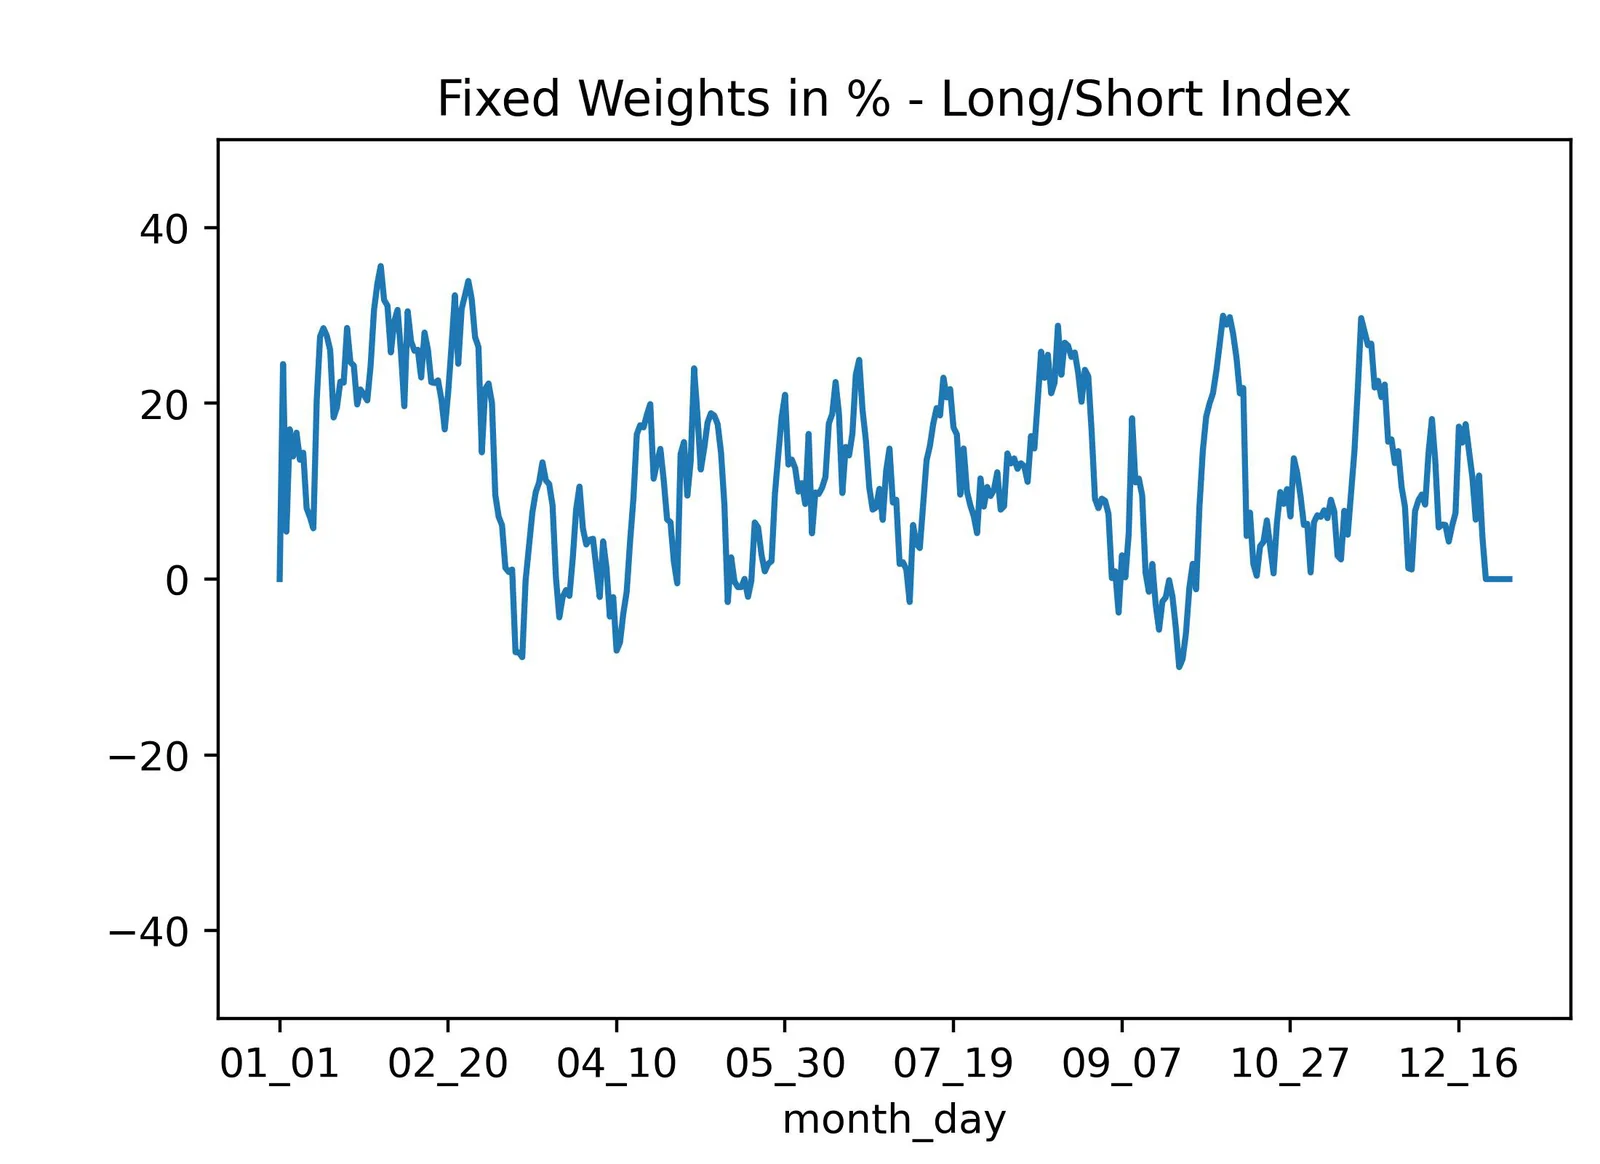
Abbildung 3
Absolutbetrag der Summe der Gesamtallokationen an jedem Kalendertag des Jahres für den Long/Short-Index
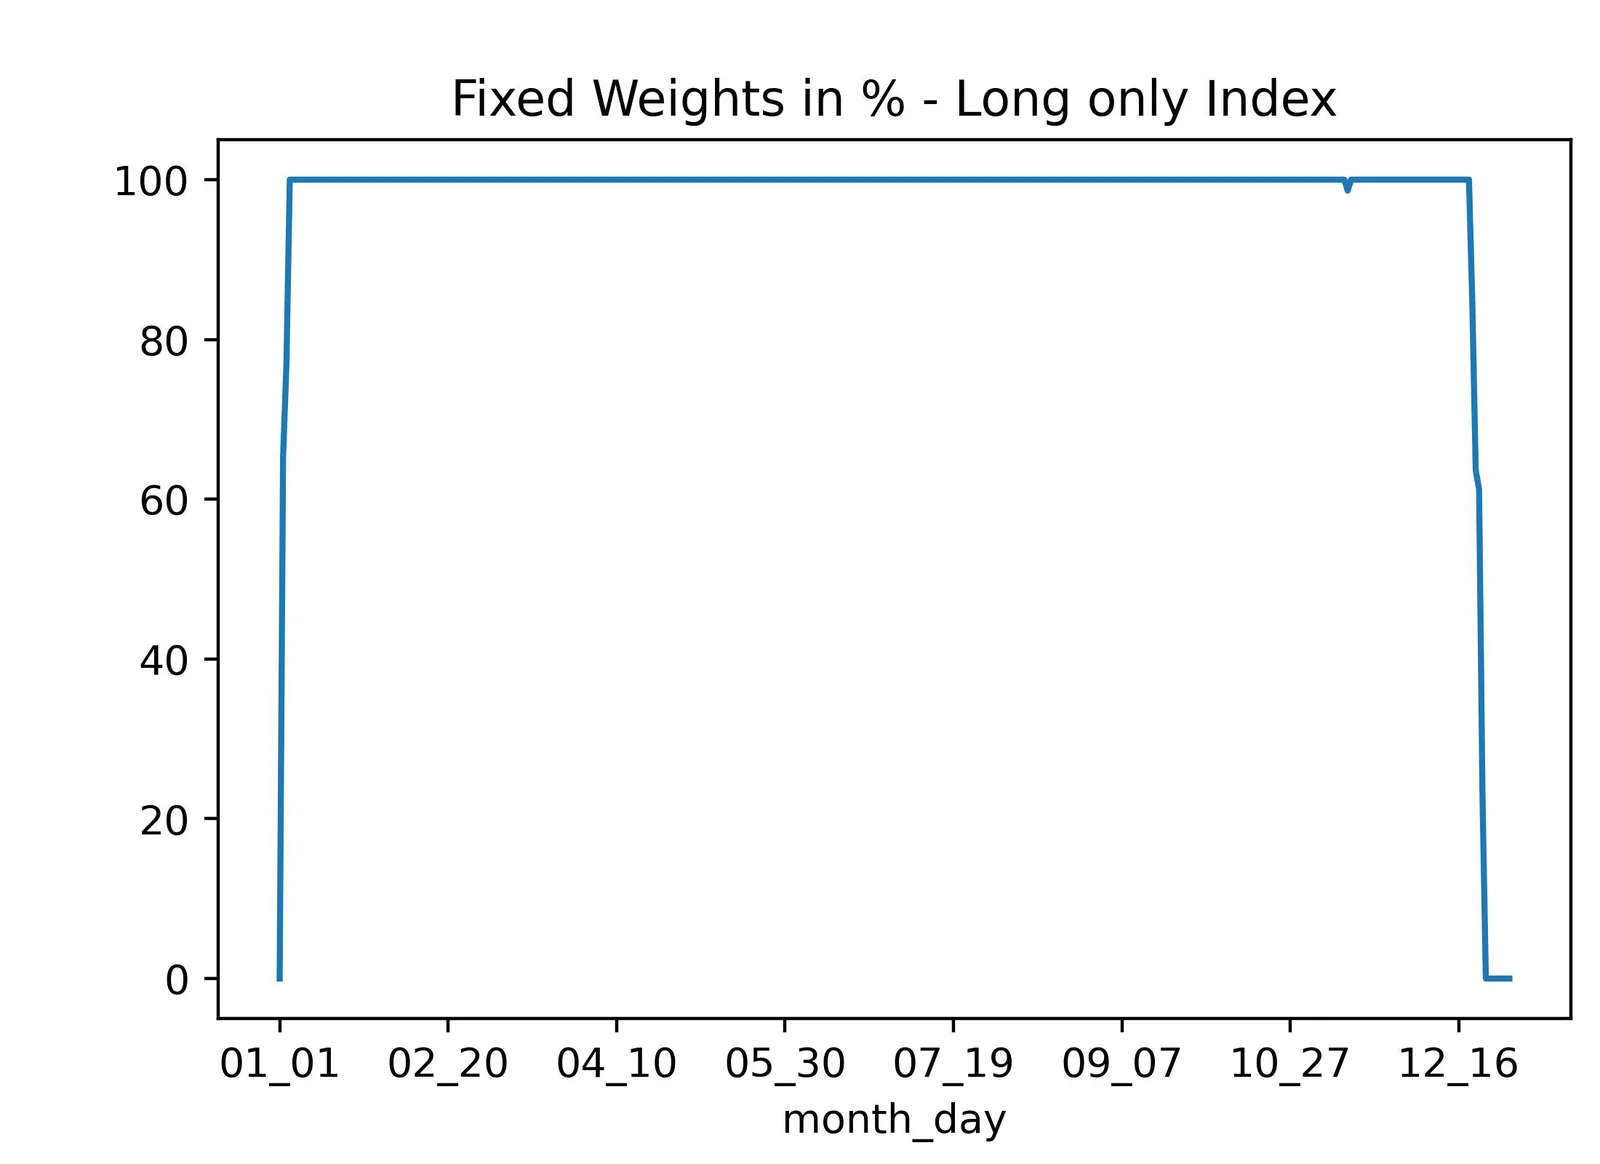
Abbildung 4
Absolutbetrag der Summe der Gesamtallokationen an jedem Kalendertag des Jahres für den Long-only-Index
Feste Gewichte vs. dynamische Gewichte
- Die ermittelten festen Gewichte werden auf den Out-of-Sample-Zeitraum von Januar 2017 bis September 2022 angewendet.
- Die täglichen Indexrenditen ergeben sich als gewichteter Durchschnitt der Renditen der einzelnen Assets, wobei als Gewichte die festen Gewichte des jeweiligen Kalendertags dienen.
- Wie Abb. 1 und Abb. 5 für den Long/Short-Index zeigen, schneidet die Version mit dynamischen Gewichten deutlich besser ab als die Version mit festen Gewichten und als die Standard-Rohstoffindizes.
𝑆𝑅 feste Gewichte = 0.270
𝑆𝑅 dynamische Gewichte = 2.355
𝑆𝑅 Standardindex - 1 = 0.318
𝑆𝑅 Standardindex - 2 = 0.355
- Wie Abb. 2 und Abb. 6 für den Long-only-Index zeigen, schneidet die Version mit dynamischen Gewichten vor COVID besser ab als die Version mit festen Gewichten und nach COVID ähnlich.
𝑆𝑅 feste Gewichte = 0.695
𝑆𝑅 dynamische Gewichte = 0.811
𝑆𝑅 Standardindex - 1 = 0.318
𝑆𝑅 Standardindex - 2 = 0.355
- Gemessen an den Kennzahlen der Wertentwicklung ist die Version mit dynamischen Gewichten sowohl im Long-only- als auch im Long/Short-Fall besser als die Version mit festen Gewichten und auch besser als die Standard-Rohstoffindizes.
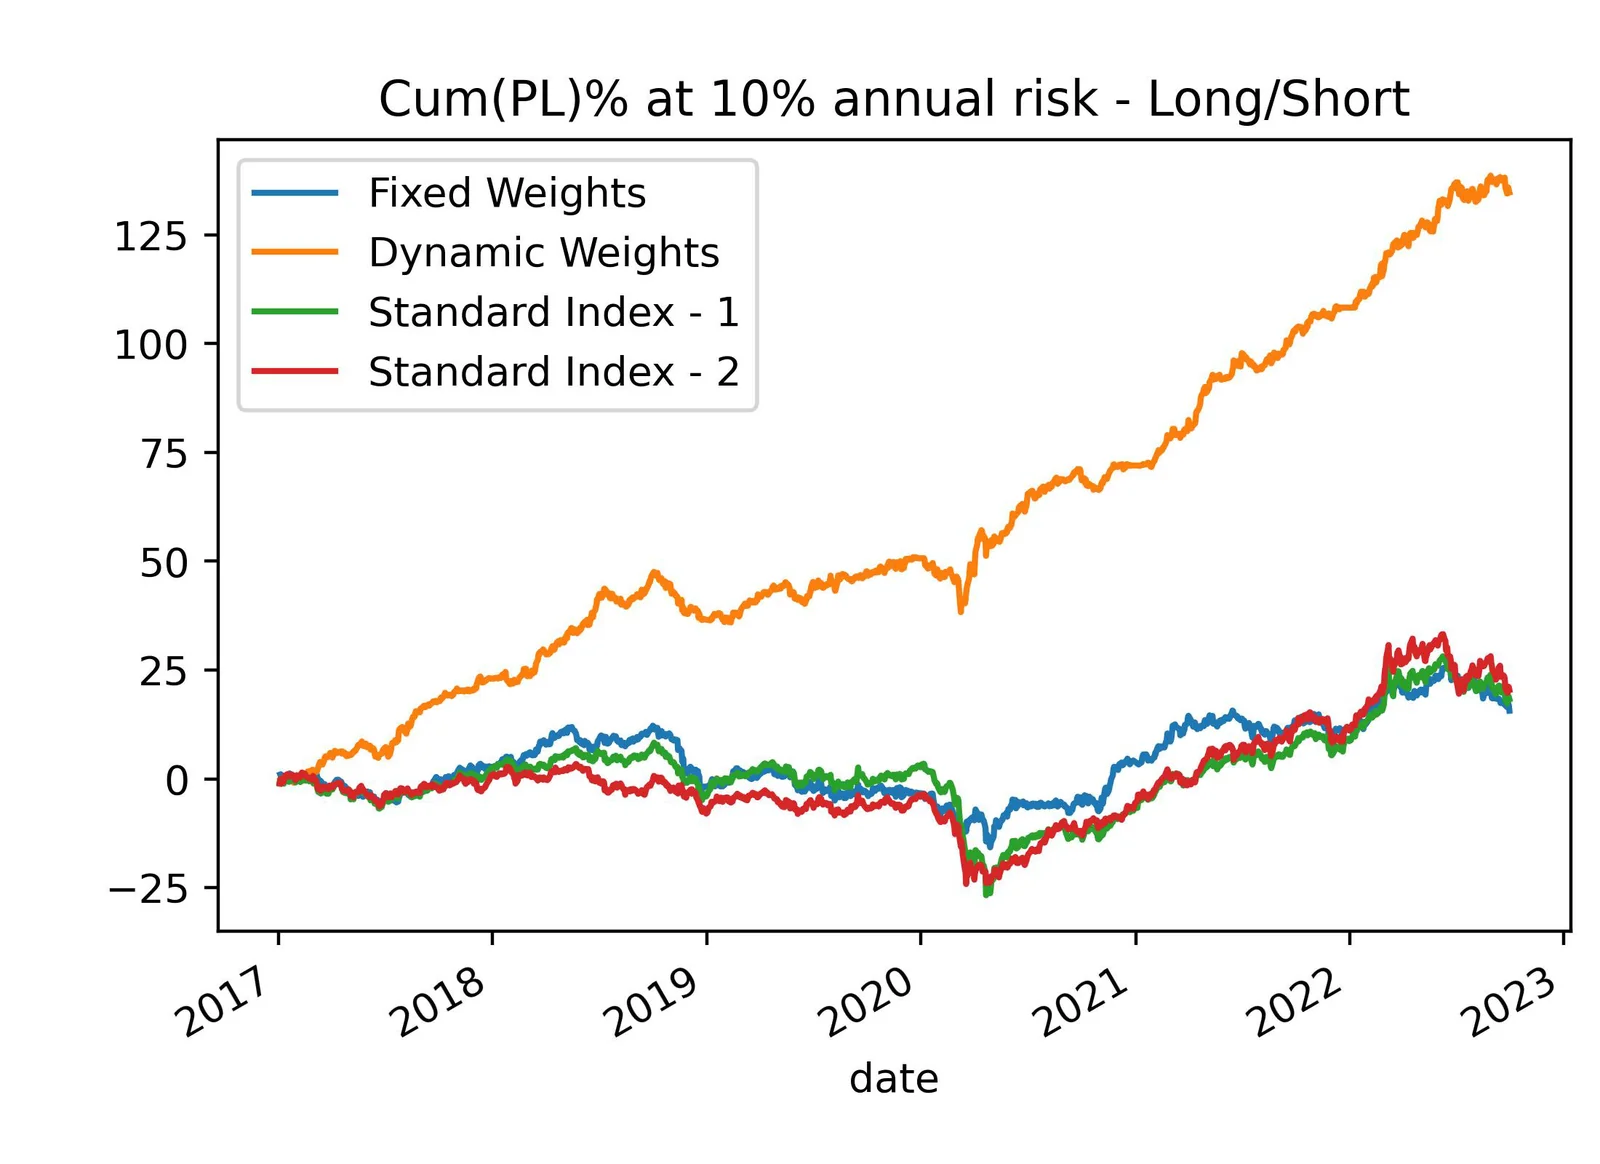
Abbildung 5
Risikoadjustierte Wertentwicklung der Versionen mit festen und mit dynamischen Gewichten für einen Long/Short-Index im Vergleich zu Standardindizes
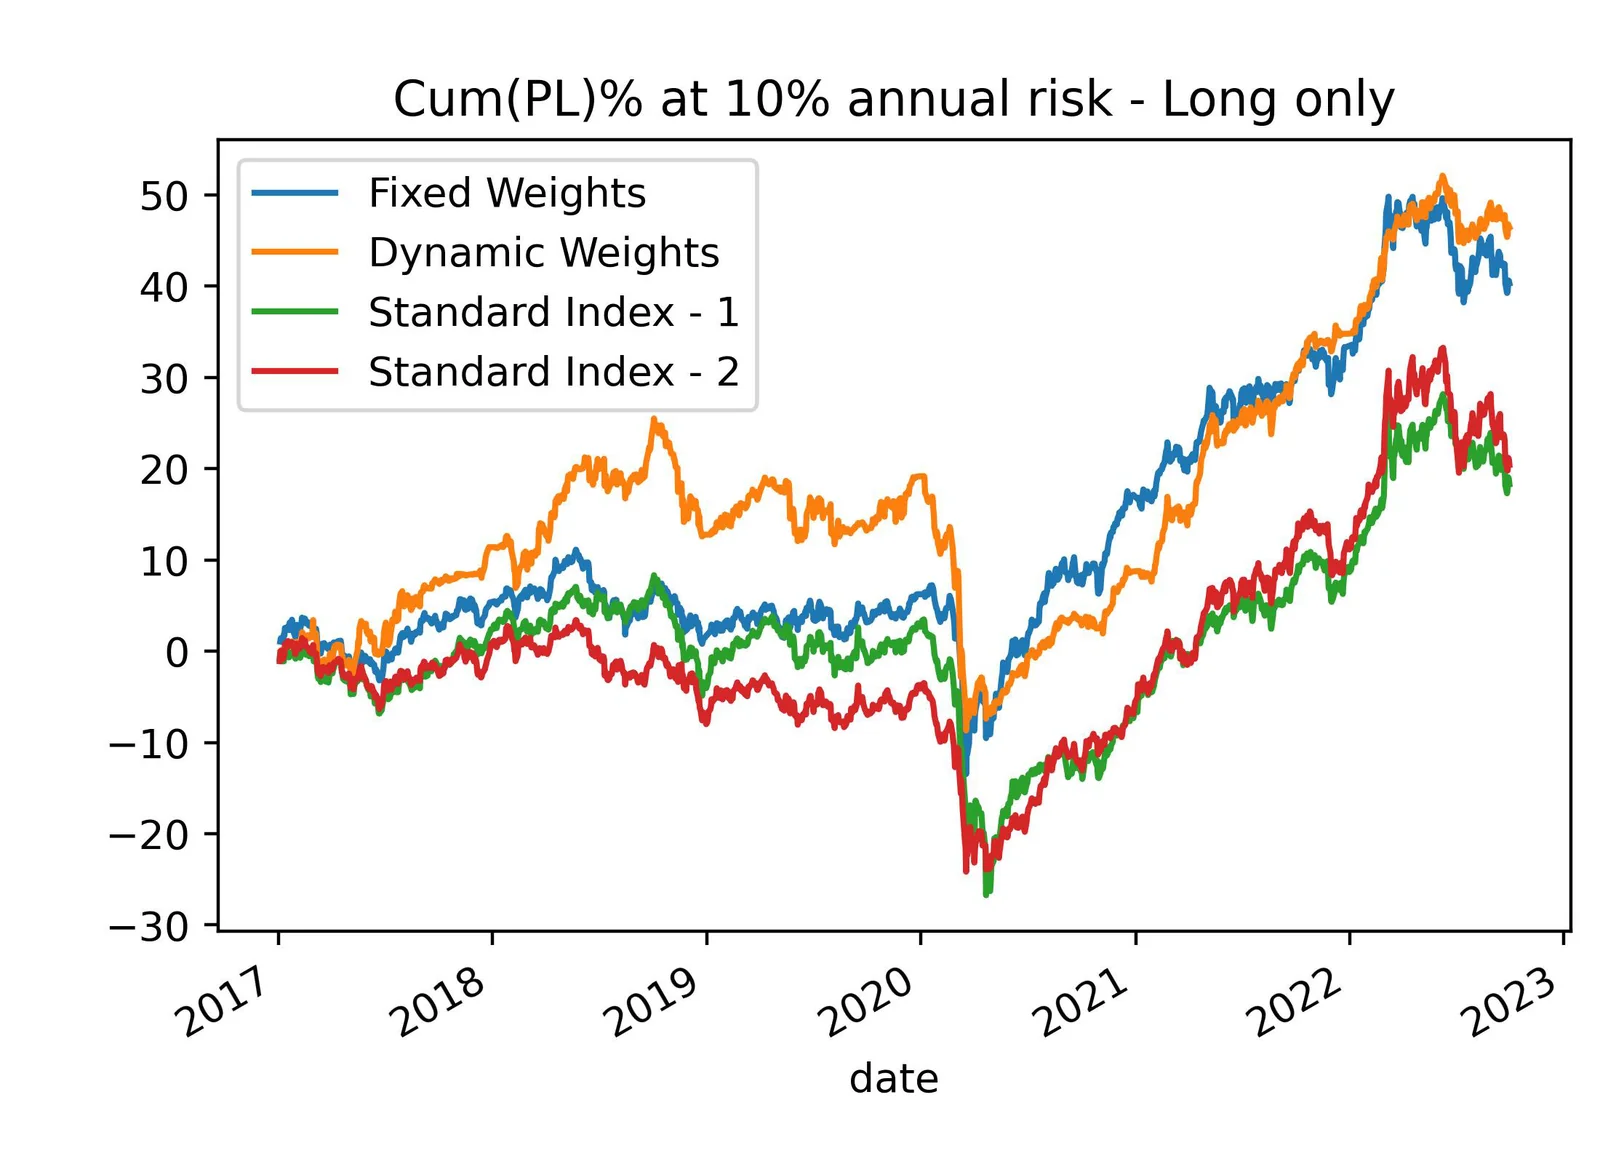
Abbildung 6
Risikoadjustierte Wertentwicklung der Versionen mit festen und mit dynamischen Gewichten für einen Long-only-Index im Vergleich zu Standardindizes
Fazit
- Ziel dieser Untersuchung ist es zu verstehen, ob sich für jeden Kalendertag des Jahres Gewichte erzeugen lassen, die jedes Jahr angewendet werden können und die Wertentwicklung eines Index mit dynamischen Gewichten erreichen.
- Für die Analyse werden zwei bestehende AiLA-Indizes mit dynamischen Gewichten betrachtet, ein Long-only- und ein Long/Short-Index. Ihre Versionen mit festen Gewichten ergeben sich, indem die vorzeichenbehafteten Gewichte über den In-Sample-Zeitraum (2011–2016) für jeden Kalendertag des Jahres gemittelt werden.
- Die ermittelten festen Gewichte werden auf den Out-of-Sample-Zeitraum (2017 bis heute) angewendet. Sowohl beim Long-only- als auch beim Long/Short-Index übertrifft die Version mit dynamischen Gewichten die Version mit festen Gewichten.
- Beim Long-only-Index schneidet die Version mit dynamischen Gewichten vor COVID etwas besser ab. Während des starken Einbruchs in der COVID-Phase und der anschließenden Hausse verlaufen jedoch beide Versionen gleich, sehr ähnlich wie die Standard-Rohstoffindizes in diesen Zeiträumen.
- Beim Long/Short-Index schneidet die Version mit dynamischen Gewichten deutlich besser ab, da sie auf Basis der bestehenden Marktregime und makroökonomischen Strukturen angemessene Entscheidungen treffen kann, um jede mögliche Marktlage zu nutzen; die Version mit festen Gewichten muss dagegen nach der durchschnittlichen Marktlage der Vergangenheit handeln.
- Sowohl der Long-only- als auch der Long/Short-Index mit dynamischen Gewichten schneiden zudem besser ab als die Standard-Rohstoffindizes.
- Insgesamt erscheinen dynamische Gewichte als die bessere Wahl, um einen Allwetter-Alpha-Index aufzubauen.