
¿Mejora realmente la inclinación según la curva la rentabilidad o el ratio de Sharpe?
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Inclinación (tilt) de las asignaciones de la cartera
- La curva a plazo refleja las condiciones actuales del mercado.
- Esas condiciones podrían, en general, favorecer o penalizar las asignaciones largas o cortas de AILA-X.
- Por ejemplo, un régimen de mercado con una pendiente de la curva positiva (backwardation) o creciente podría favorecer las asignaciones largas y penalizar las cortas.
- No obstante, esto podría depender de los efectos concretos que aprovechan las asignaciones de AILA-X.
Pregunta: ¿Se obtiene en general un beneficio de rendimiento al inclinar las asignaciones largas y cortas de la cartera según el régimen vigente que refleja la pendiente de la curva a plazo?
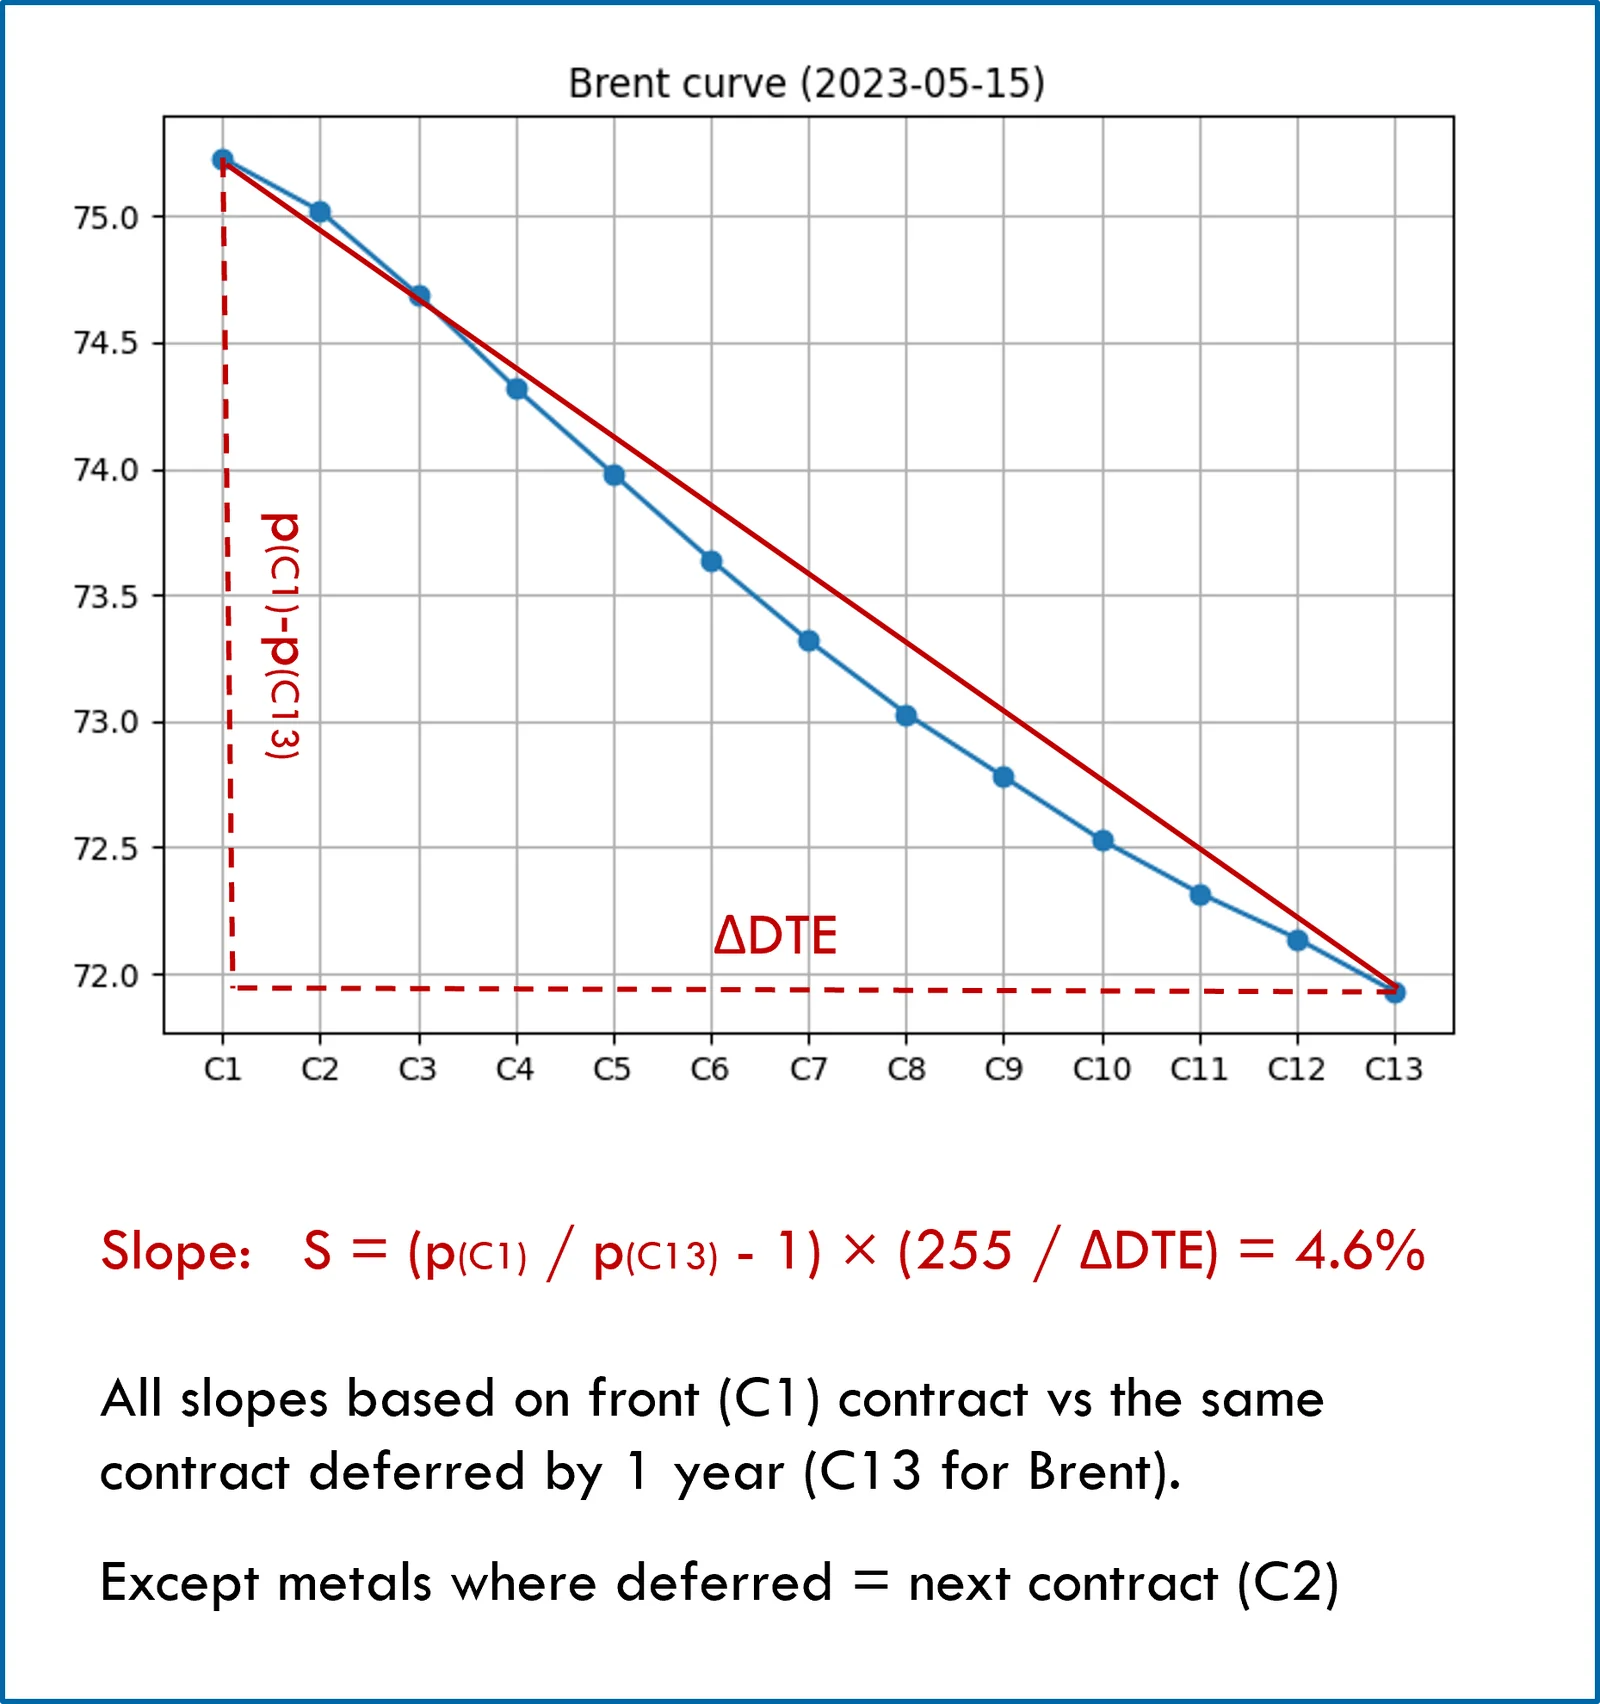
Análisis a nivel de señal (1/3)
- El análisis se realizó a nivel de las señales de asignación, para evitar el efecto del riesgo de la cartera y de la lógica de ejecución.
- Se busca una indicación general del efecto esperado, con pocos casos (binarios) y pocos supuestos.
Clasificación de la curva
- Cambio de pendiente: cambio positivo o negativo de la pendiente, en una ventana de 15 días (*).
- Magnitud de la pendiente: pendiente alta o baja, según su valor absoluto esté por encima o por debajo de la mediana.
- Signo de la pendiente: pendiente de backwardation (positiva) o de contango (negativa).
(*) La ventana de 15 días se eligió en función del periodo de tenencia típico; las variaciones indicaron un efecto pequeño en los resultados.
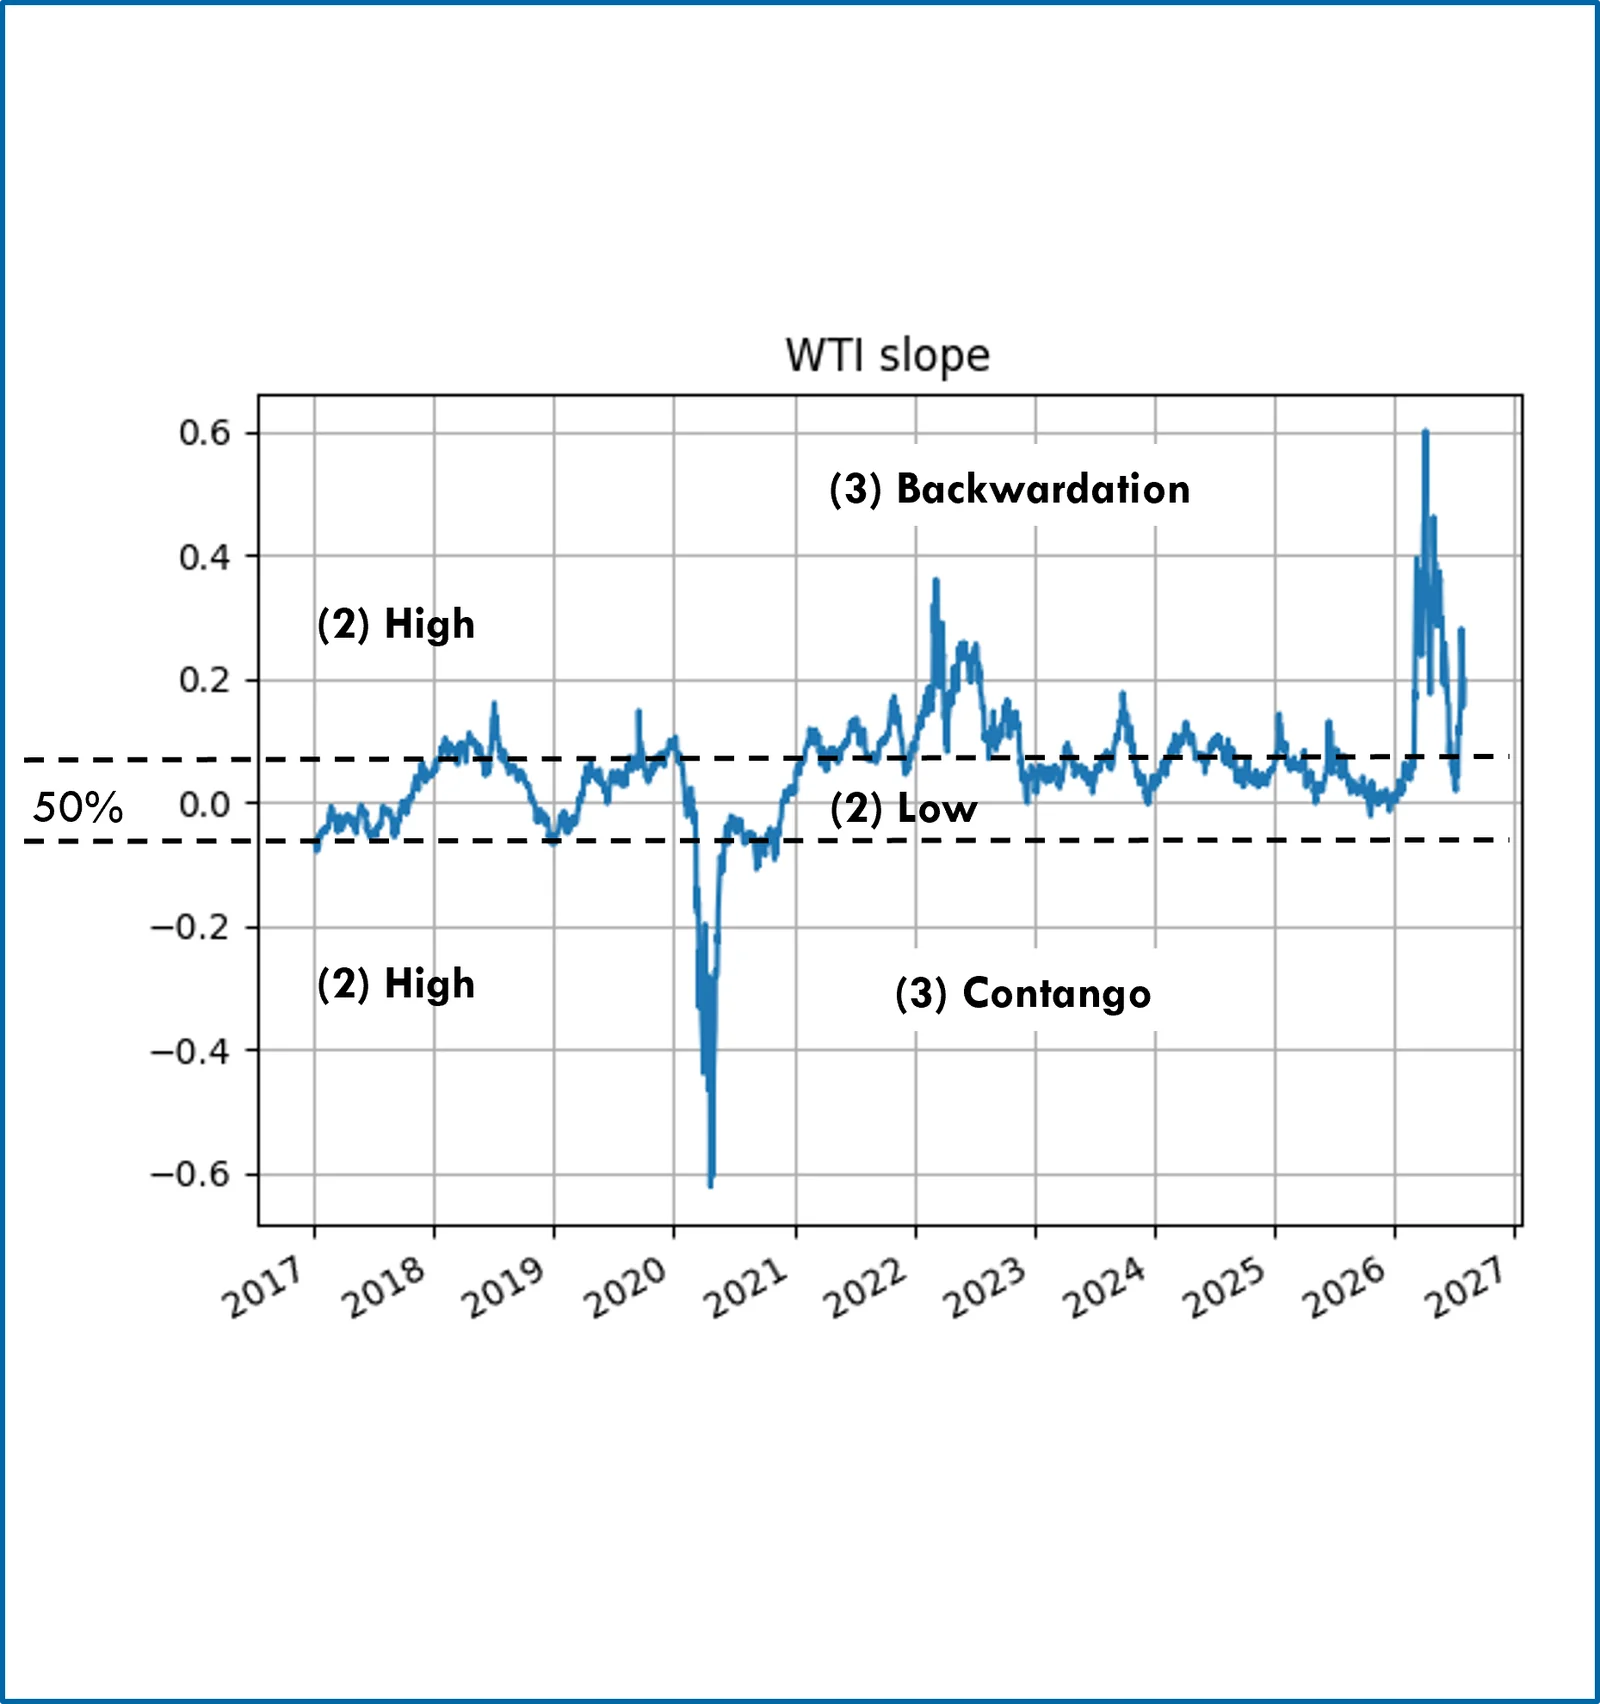
Análisis a nivel de señal (2/3)
Clasificación de la curva
- Cambio de pendiente: cambio positivo o negativo de la pendiente, en una ventana de 15 días (*).
- Magnitud de la pendiente: pendiente alta o baja, según su valor absoluto esté por encima o por debajo de la mediana.
- Signo de la pendiente: pendiente de backwardation (positiva) o de contango (negativa).
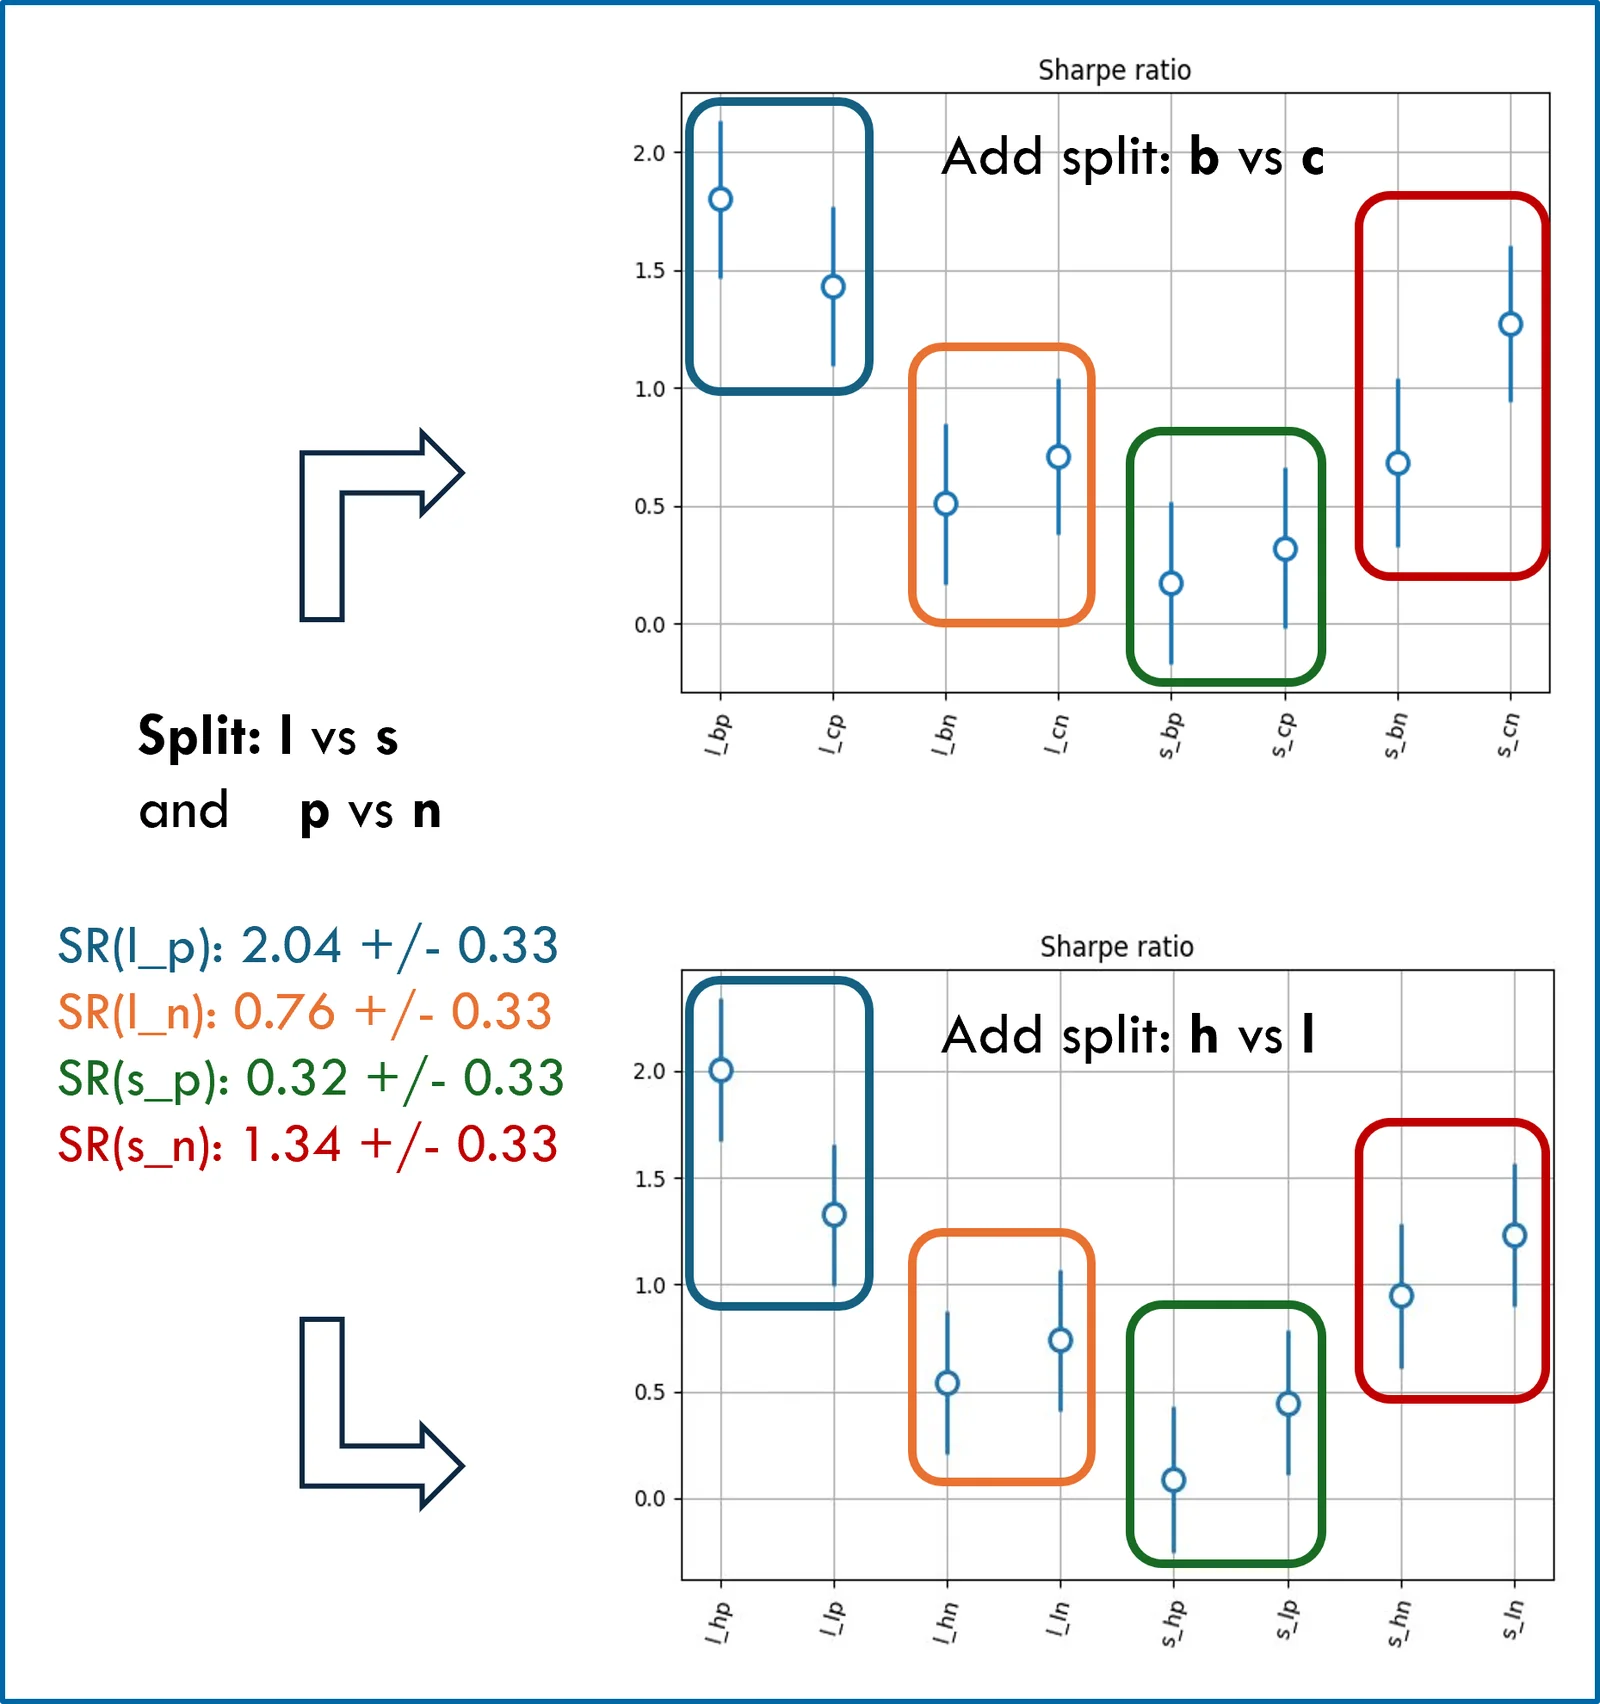
División de la cartera
- Se divide el P&L a nivel de señal de una cartera sin inclinación en días con asignación larga frente a corta, y en p frente a n según la clasificación (1).
- Además, se divide el P&L en días con h frente a l en las clases (2), o con b frente a c en las clases (3).
Los resultados respaldan un efecto que beneficia/penaliza las asignaciones largas y cortas, coherente con la expectativa a priori.
Análisis a nivel de señal (3/3)
Pesos de la cartera (inclinación)
- Cambio de pendiente: aumentar (reducir) la asignación con un peso de x1.5 (x0.5).
- Magnitud de la pendiente: aumentar (reducir) la asignación con un peso de x1.25 (x0.75).
- Signo de la pendiente: aumentar (reducir) la asignación con un peso de x1.25 (x0.75).
- No se espera que las clases de pendiente sean independientes, es decir, el orden puede importar, aunque no hasta el punto de cambiar las conclusiones.
- Los pesos son distintos para reflejar una intensidad esperada del efecto diferente, p. ej., x1.5 frente a x1.25.
- Aun así, solo representan una variación moderada de las asignaciones originales (x1).
- La indicación del efecto se mantiene a nivel de cartera (salvo en los metales), pero no es lo bastante grande como para ser relevante.
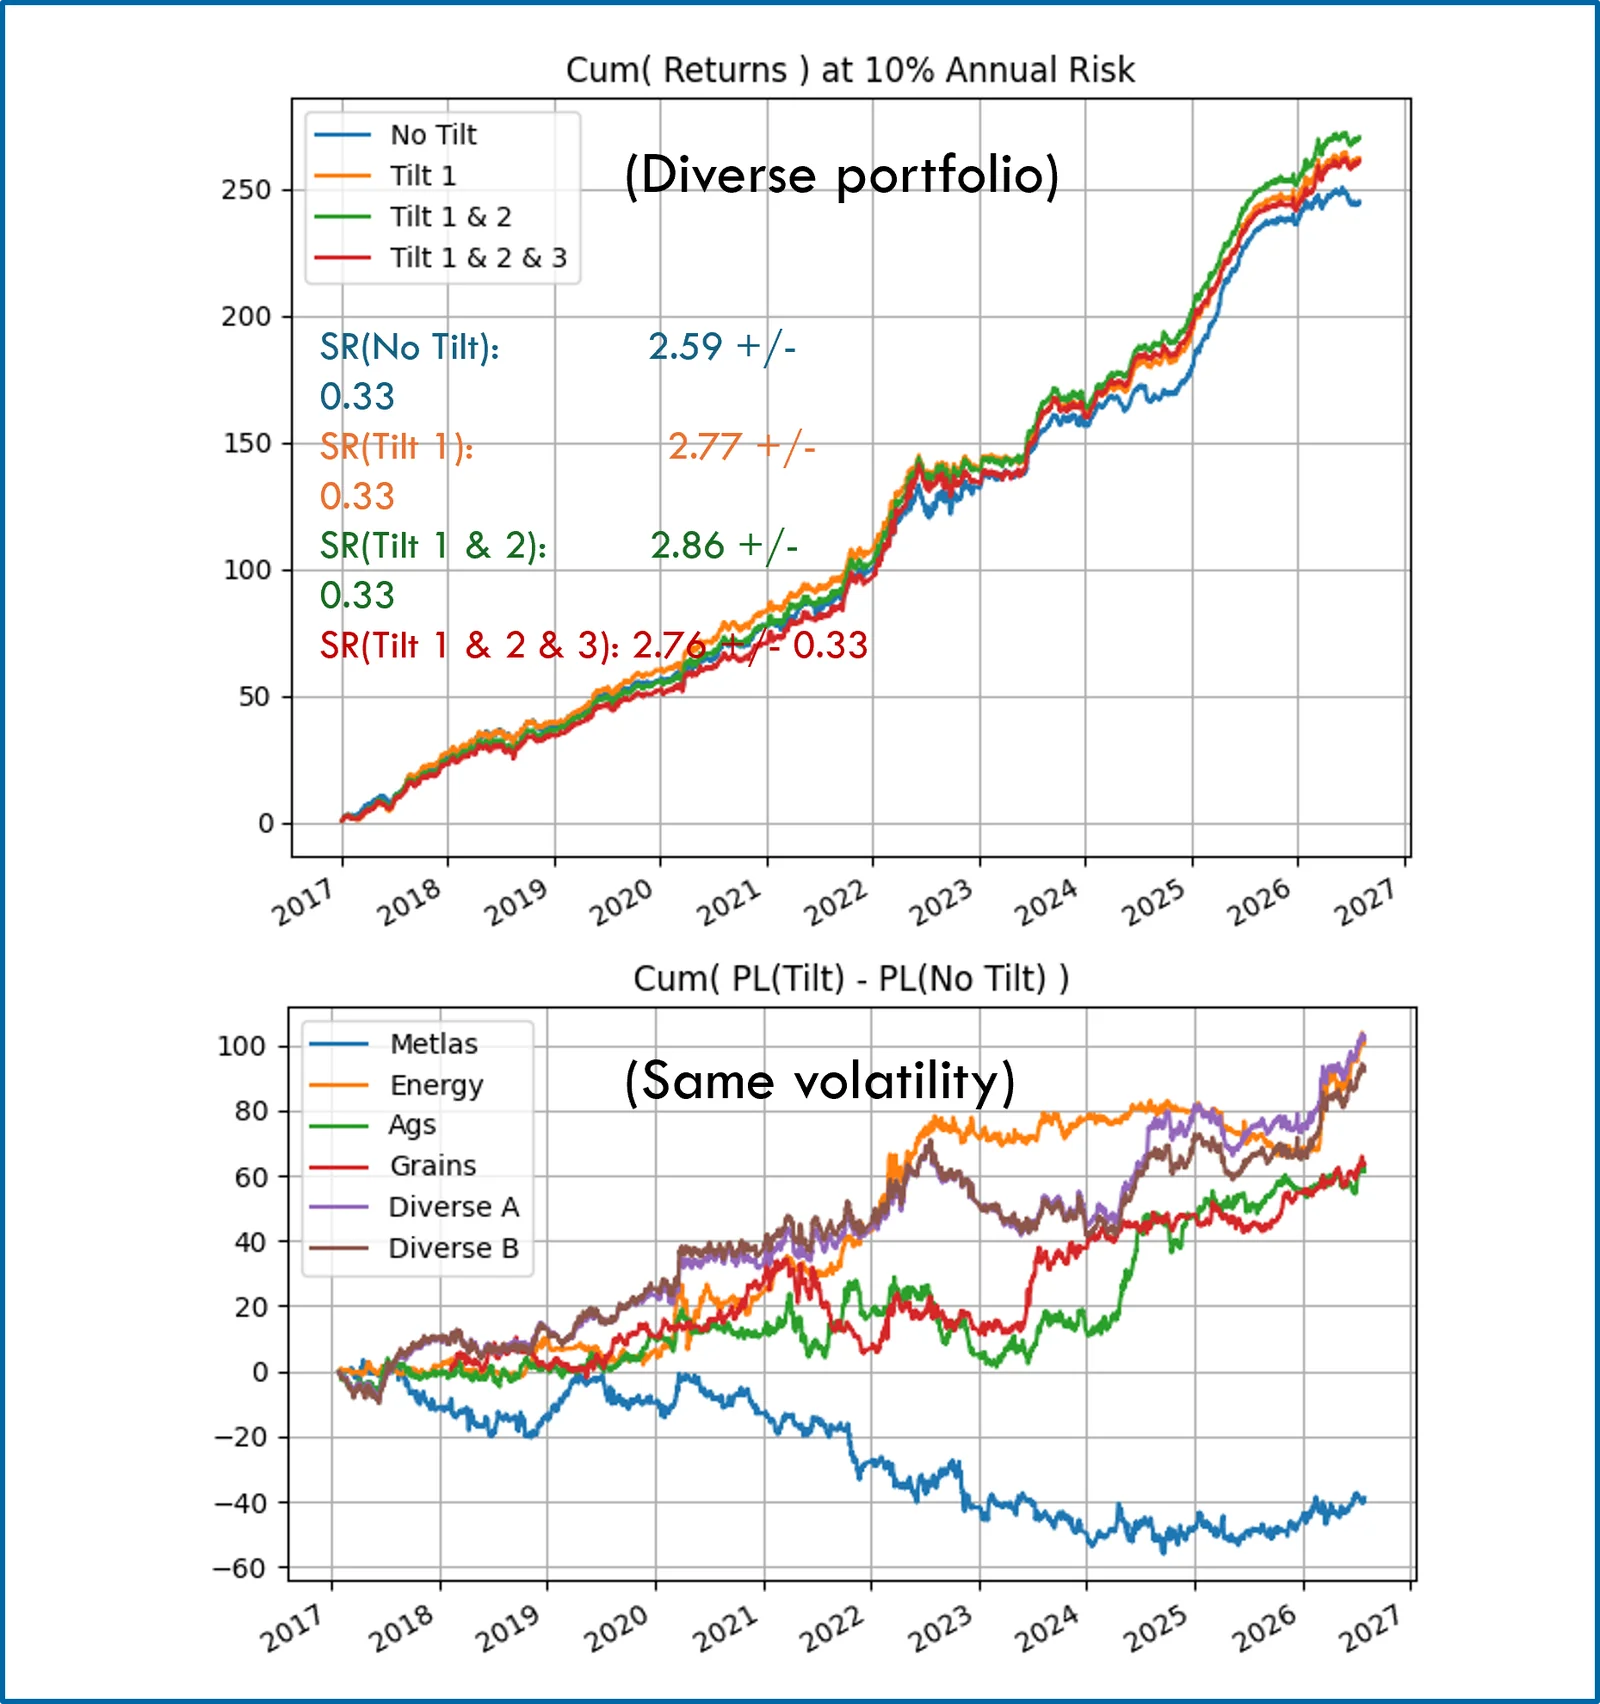
Análisis de la cartera (1/2)
- La inclinación según la curva a plazo se aplicó en la construcción de diversas carteras basadas en estrategias existentes (base), manteniendo todas las demás variables de construcción de la cartera iguales a las de la base.
- Las estrategias base utilizadas para comparar el rendimiento y medir el efecto de la inclinación según la curva (CT) son las siguientes:
- Estrategia agrícola
- Estrategia de metales básicos
- Estrategia de electricidad y gas europeos
- Estrategia diversificada de materias primas
- Estrategia de petróleo y gas
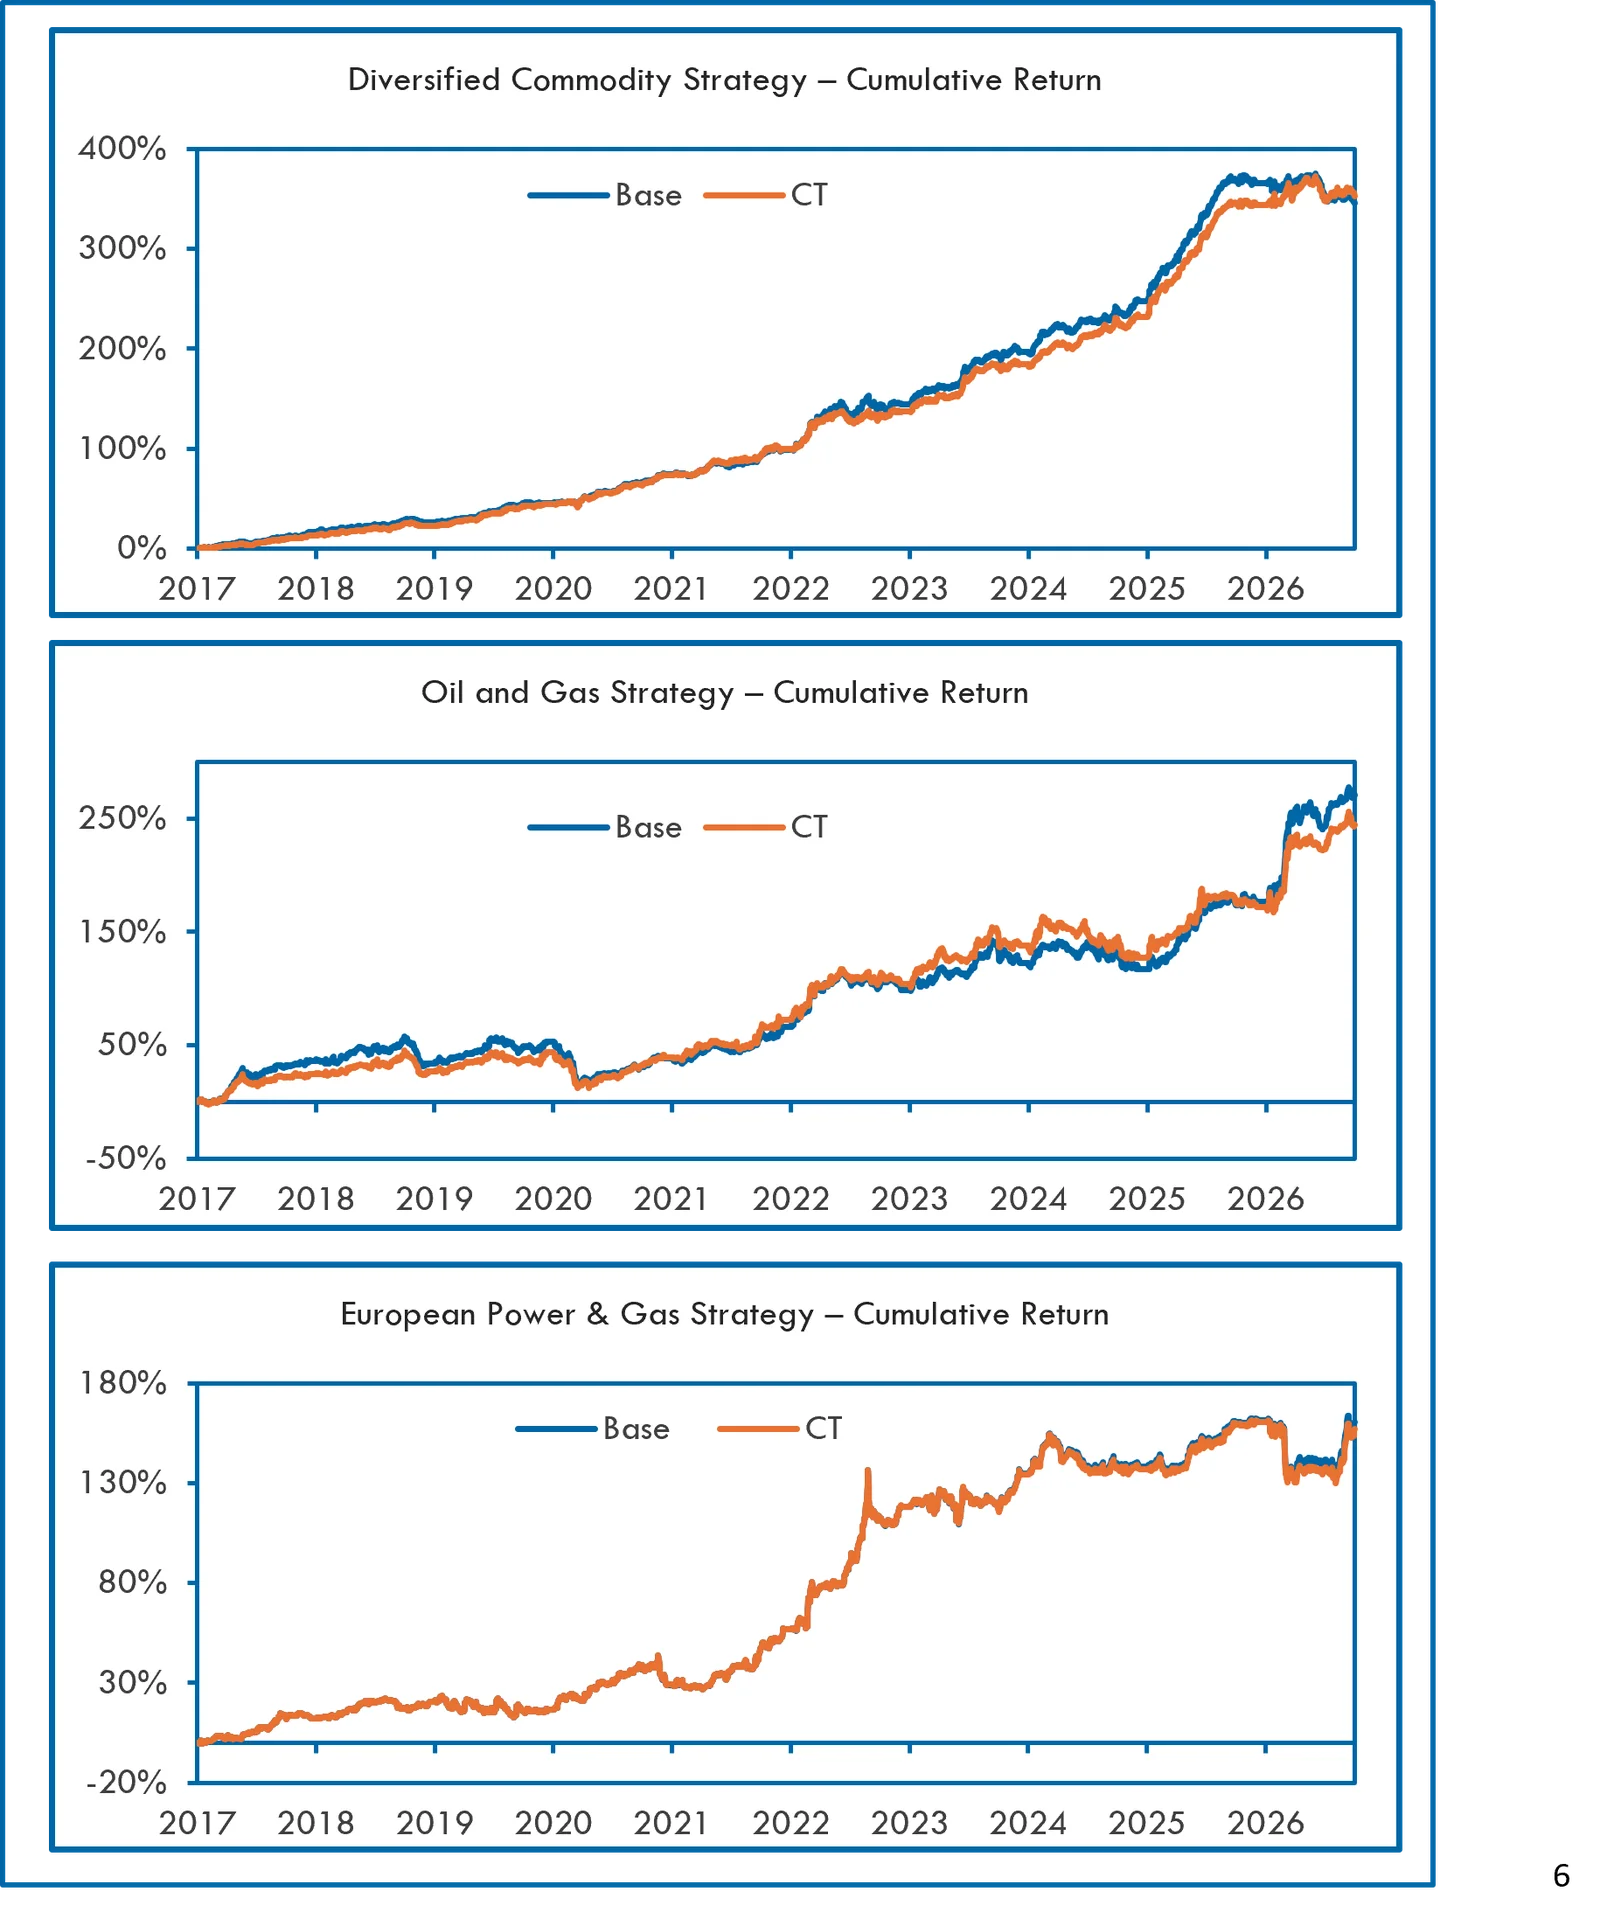
- En la comparación de la derecha para 3 carteras (diversificada, petróleo y gas, y electricidad y gas europeos) vemos que el rendimiento está estrechamente correlacionado y que la cartera base supera ligeramente a la cartera con inclinación según la curva en los casos de la cartera diversificada y la de petróleo y gas. En la estrategia de electricidad y gas europeos, la inclinación apenas tiene efecto.
Análisis de la cartera (2/2)
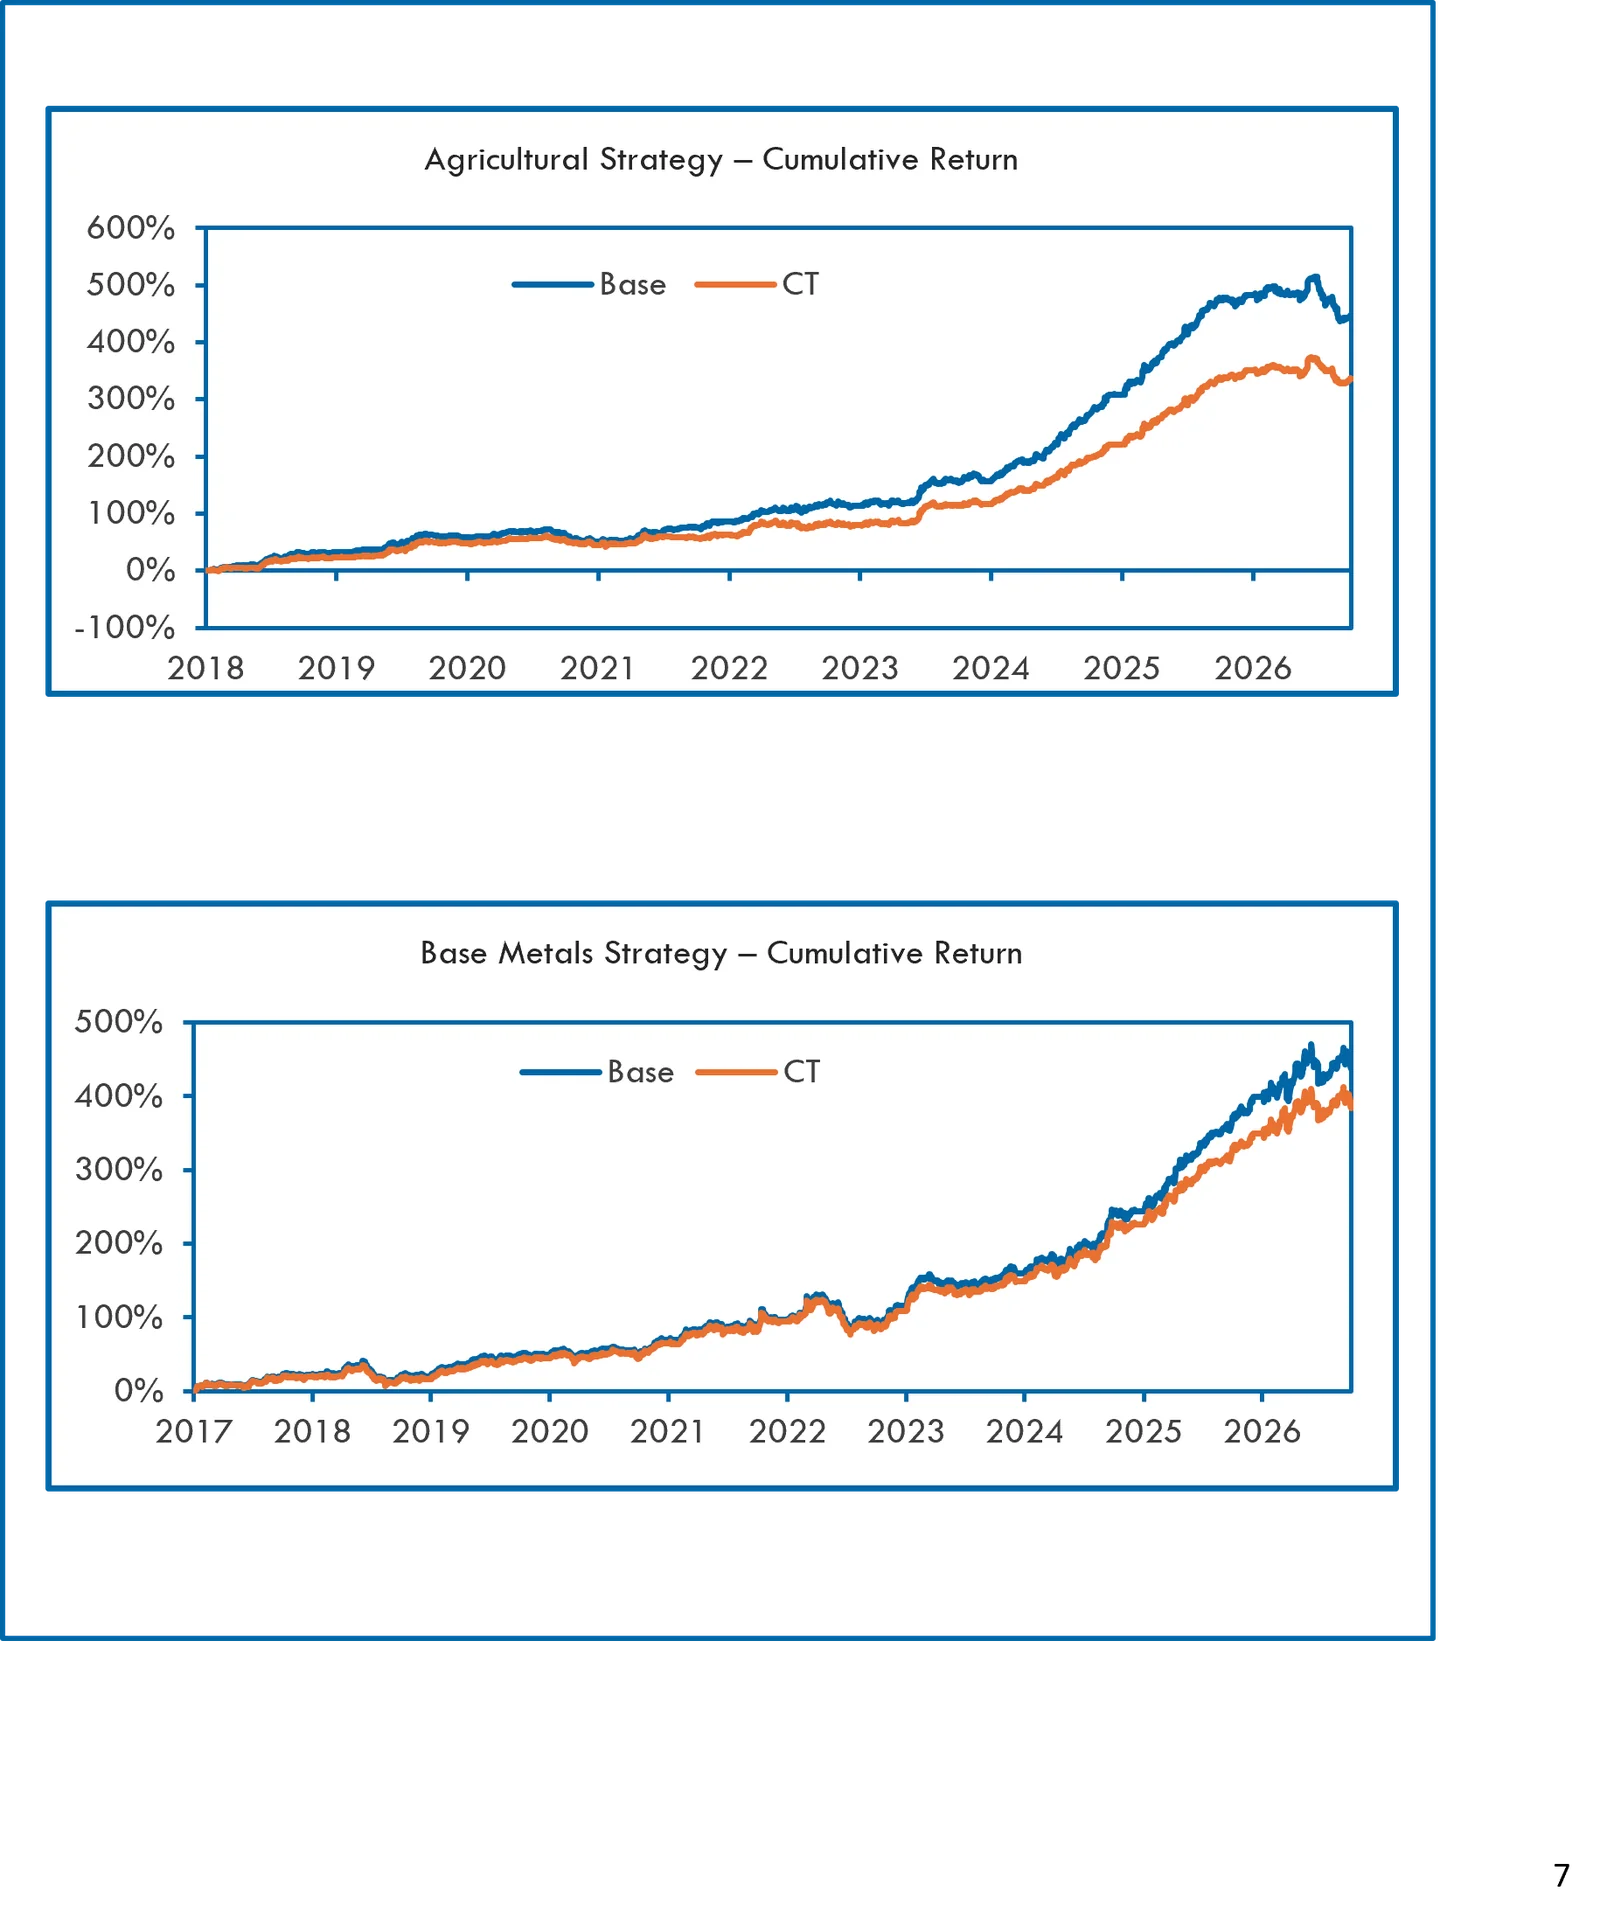
- En la comparación de la derecha para 2 carteras, basadas en las estrategias agrícola y de metales básicos, vemos que la cartera base supera a la cartera con CT y, en concreto en el caso de la estrategia agrícola, que la cartera base empieza pronto a obtener mejores resultados y después amplía la diferencia.
- Las observaciones del análisis de carteras en los distintos sectores están en gran medida en línea con el análisis a nivel de señal, en el que observamos que el efecto de la inclinación no es lo bastante grande como para influir positivamente en el rendimiento, sino que, por el contrario, tiene un efecto negativo que reduce el rendimiento de la cartera base.
Conclusiones
- Este estudio trata de determinar si se obtiene un beneficio de rendimiento al inclinar las asignaciones largas y cortas de la cartera según el régimen vigente que refleja la pendiente de la curva a plazo.
- Un estudio inicial a nivel de señal intenta identificar una indicación general en línea con las expectativas habituales relacionadas con la pendiente de la curva a plazo.
- Se observa una tendencia general en línea con lo esperado, aunque posiblemente en distinto grado según el sector de materias primas.
- Sin embargo, el efecto no parece lo bastante fuerte como para lograr una mejora sustancial a nivel de cartera en las carteras de AILA-X analizadas.
- Al incluir la inclinación según la curva en la construcción de la cartera, esta afecta negativamente al rendimiento en todos los sectores.