
L’inclinaison selon la courbe améliore-t-elle vraiment les rendements ou le ratio de Sharpe ?
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Incliner les allocations du portefeuille
- La courbe à terme reflète les conditions de marché du moment.
- Ces conditions peuvent, de manière générale, favoriser ou pénaliser les allocations longues ou courtes d’AILA-X.
- Par exemple, un régime de marché caractérisé par une pente de courbe positive (backwardation) ou croissante pourrait favoriser les allocations longues et pénaliser les allocations courtes.
- Cela pourrait toutefois dépendre des effets spécifiques exploités par les allocations d’AILA-X.
Question : l’inclinaison des allocations longues et courtes du portefeuille en fonction du régime en vigueur, tel que le reflète la pente de la courbe à terme, apporte-t-elle un gain général de performance ?
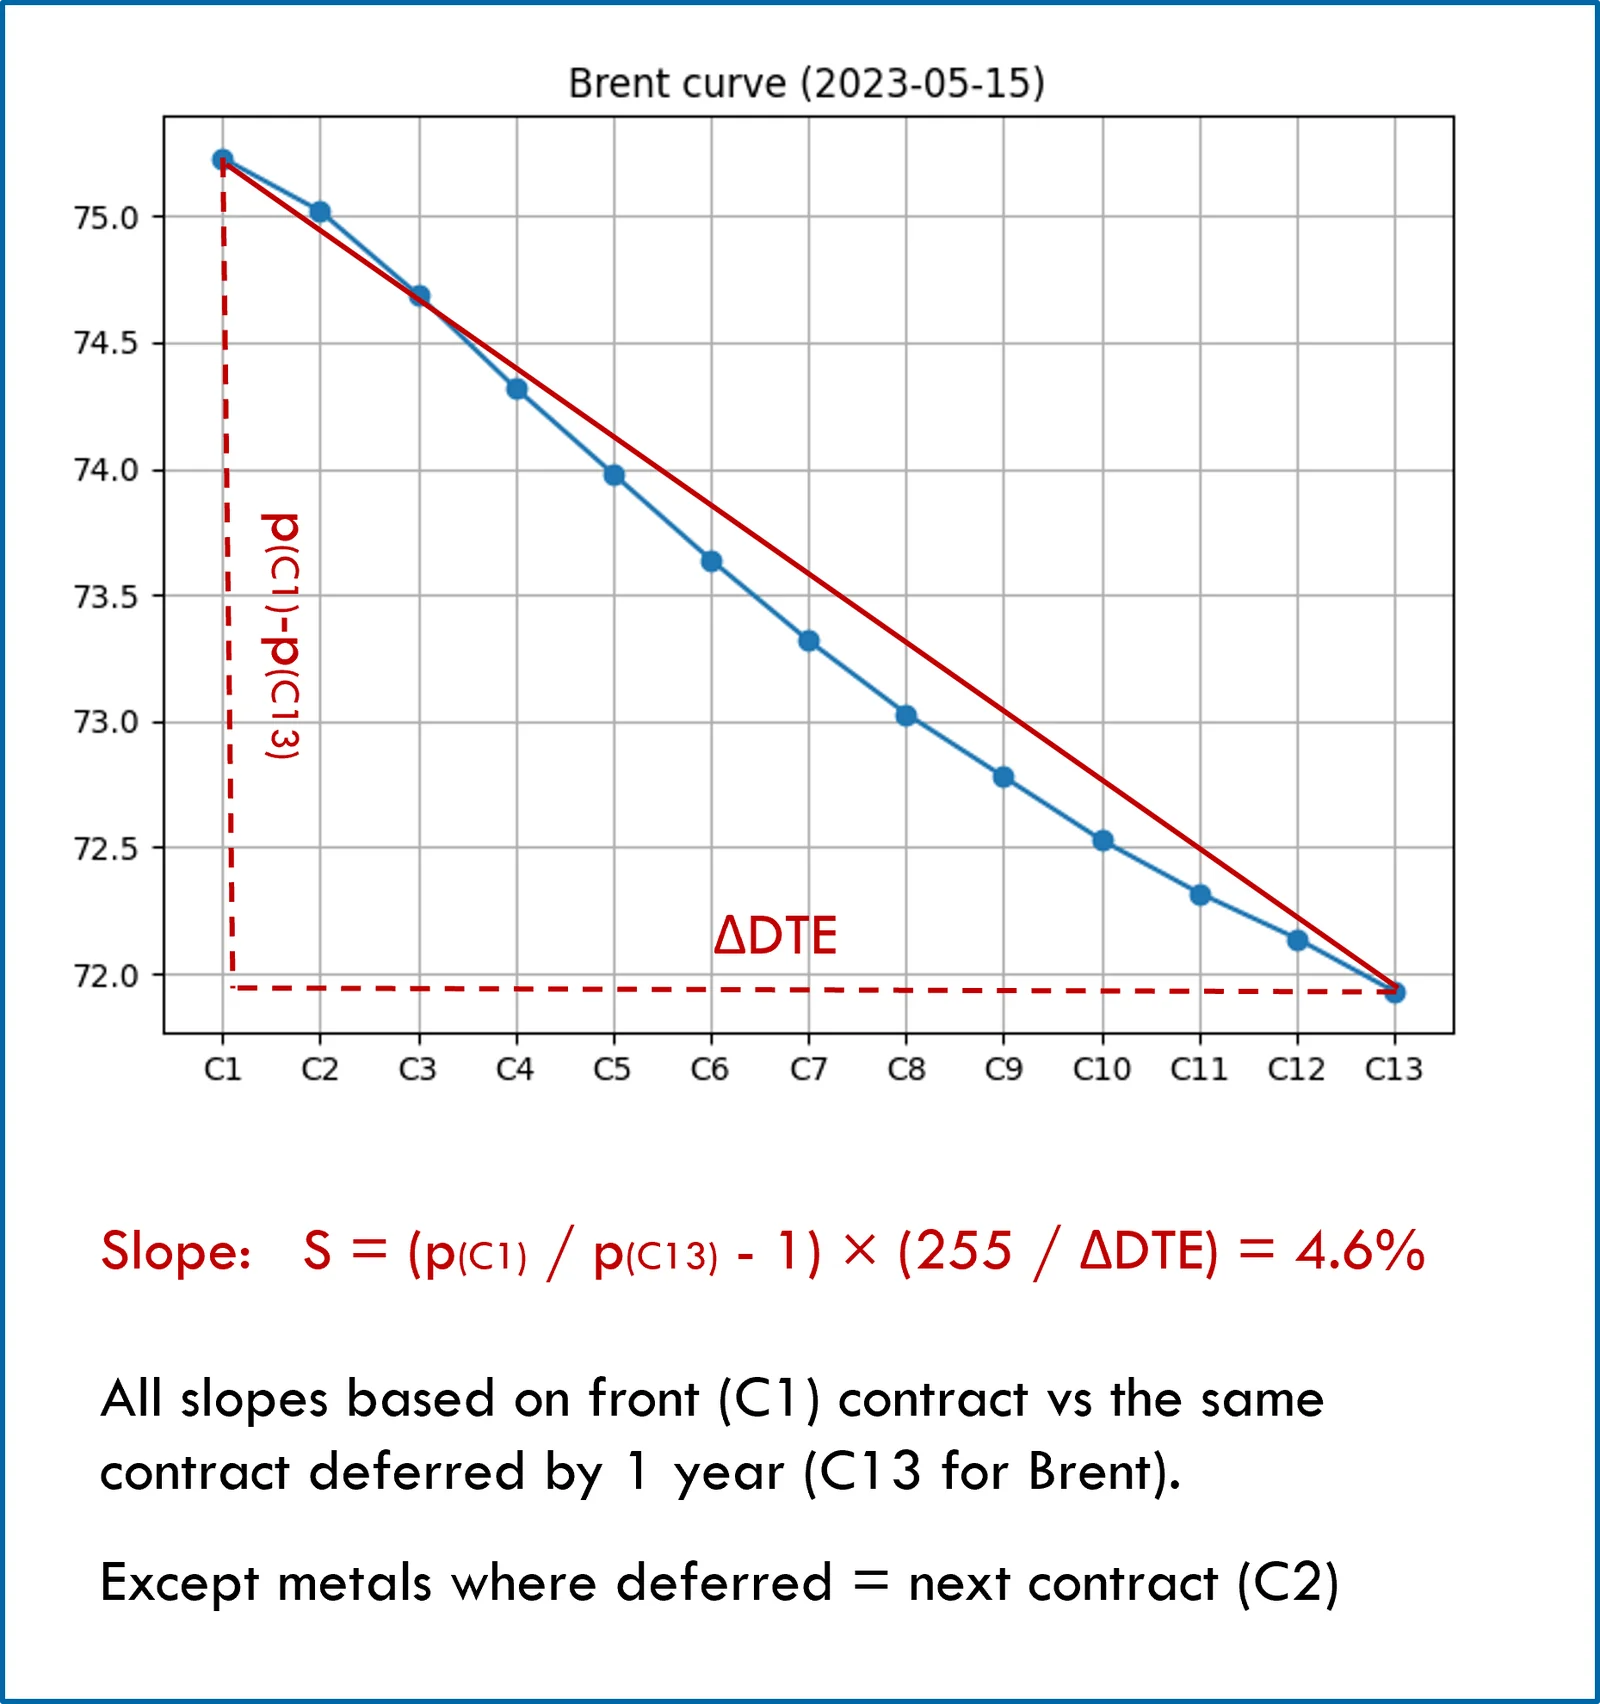
Analyse au niveau des signaux (1/3)
- L’analyse a été menée au niveau des signaux d’allocation, afin d’éviter l’effet du risque de portefeuille et de la logique d’exécution.
- Elle vise à donner une indication générale de l’effet attendu, à partir de quelques cas (binaires) et hypothèses.
Classification de la courbe
- Variation de la pente : variation positive ou négative de la pente, sur une fenêtre de 15 jours (*).
- Ampleur de la pente : pente forte ou faible, selon que sa valeur absolue est supérieure ou inférieure à la médiane.
- Signe de la pente : pente en backwardation (positive) ou en contango (négative).
(*) La fenêtre de 15 jours a été choisie en fonction de la période de détention typique ; des variations de cette fenêtre n’ont toutefois montré qu’un faible effet sur les résultats.
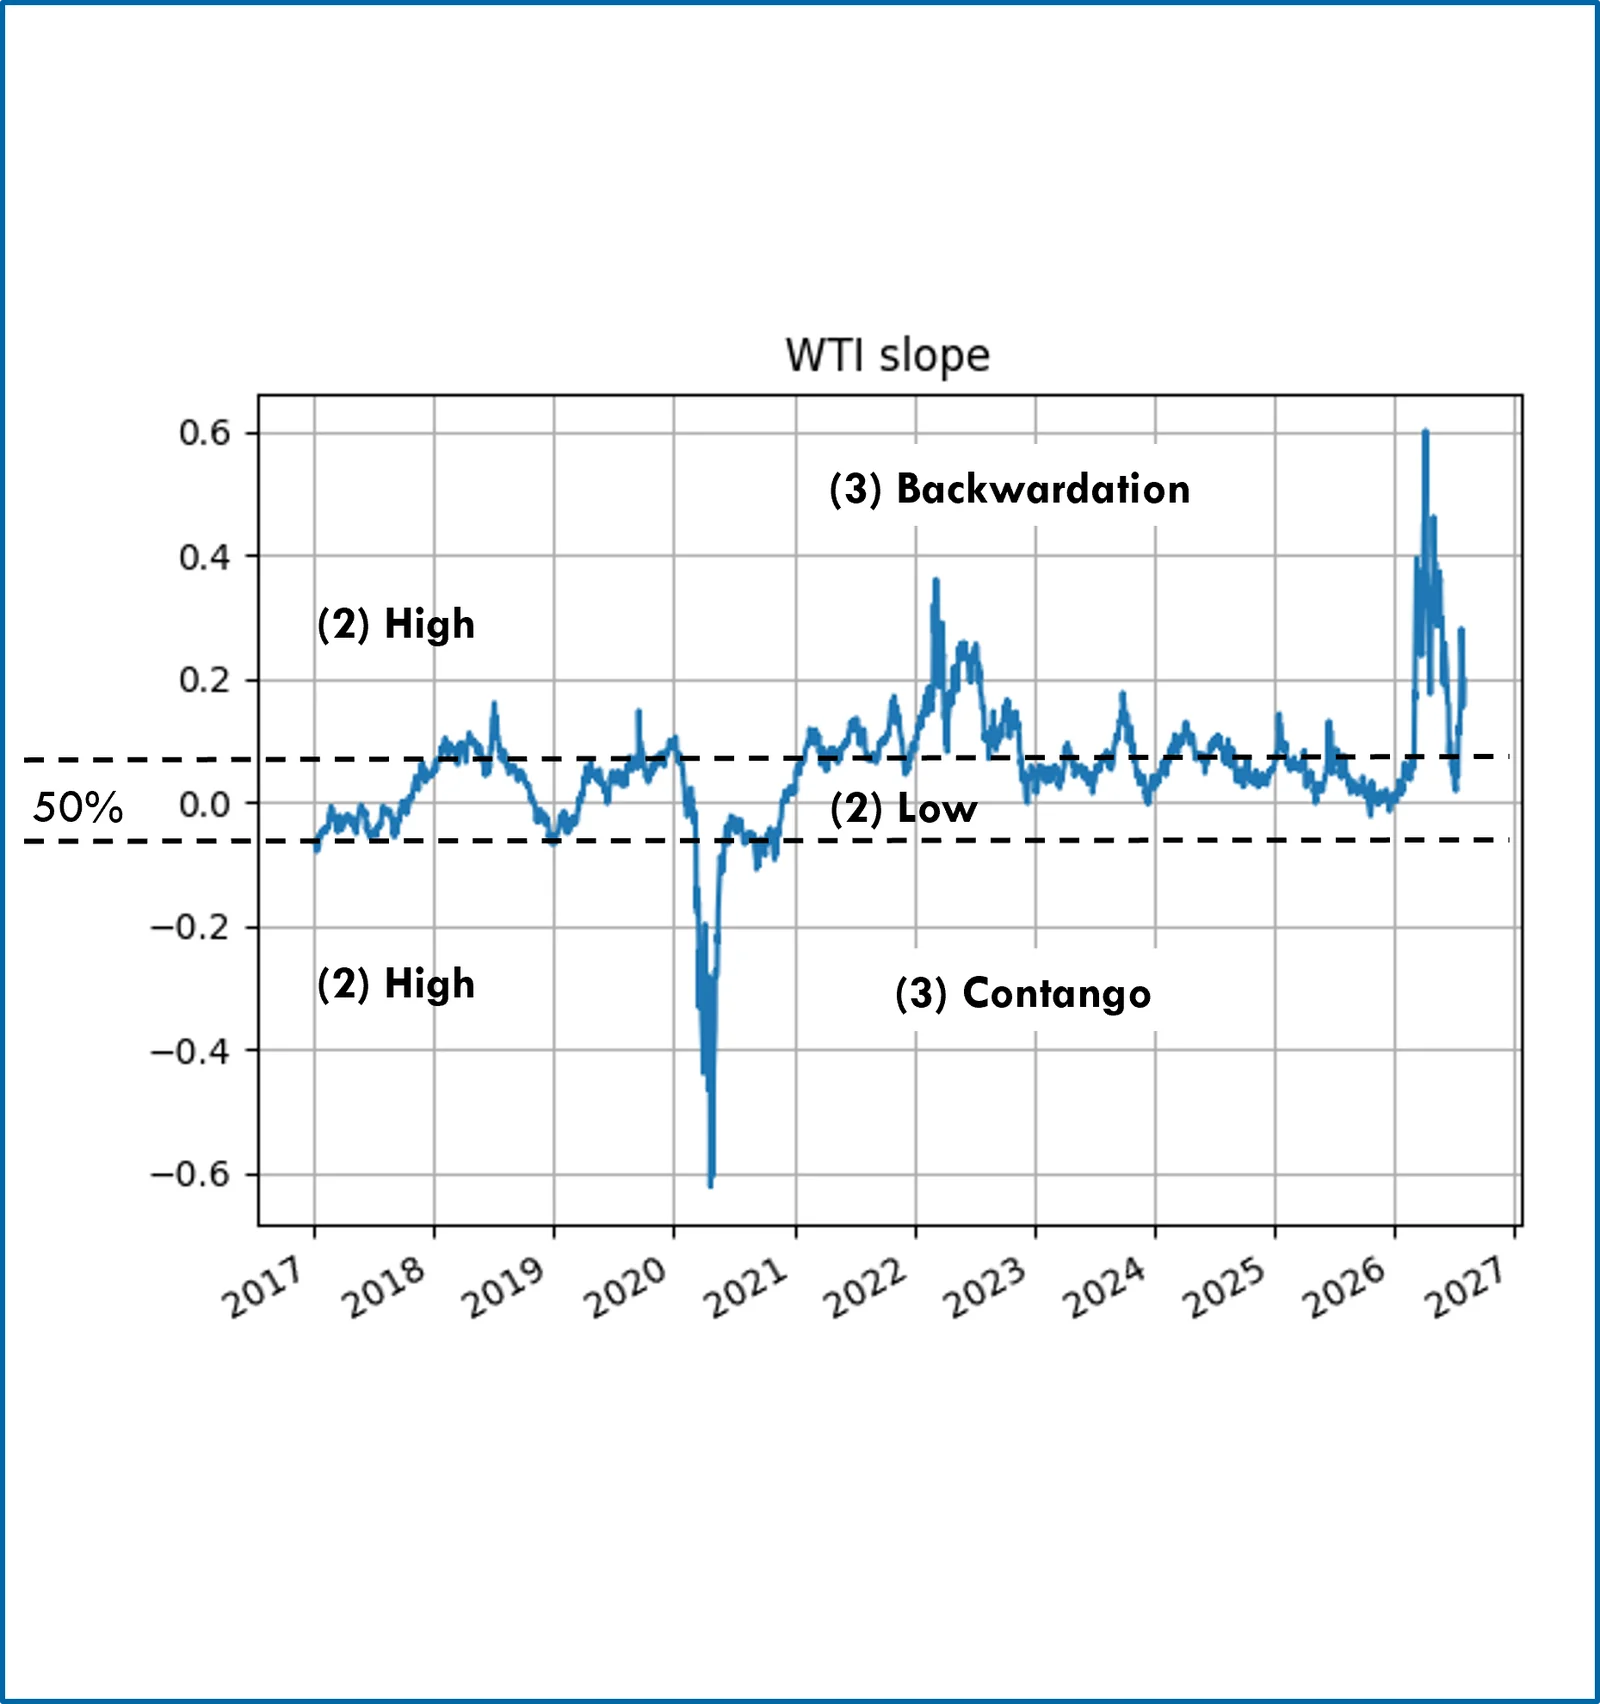
Analyse au niveau des signaux (2/3)
Classification de la courbe
- Variation de la pente : variation positive ou négative de la pente, sur une fenêtre de 15 jours (*).
- Ampleur de la pente : pente forte ou faible, selon que sa valeur absolue est supérieure ou inférieure à la médiane.
- Signe de la pente : pente en backwardation (positive) ou en contango (négative).
Découpage du portefeuille
- Le P&L au niveau des signaux d’un portefeuille non incliné est réparti entre les jours d’allocation longue et courte, ainsi qu’entre p et n selon la classification (1).
- Le P&L est en outre réparti entre les jours relevant soit de h ou l dans les classes (2), soit de b ou c dans les classes (3).
Les résultats confirment l’existence d’un effet qui favorise ou pénalise les allocations longues et courtes, conformément aux attentes a priori.
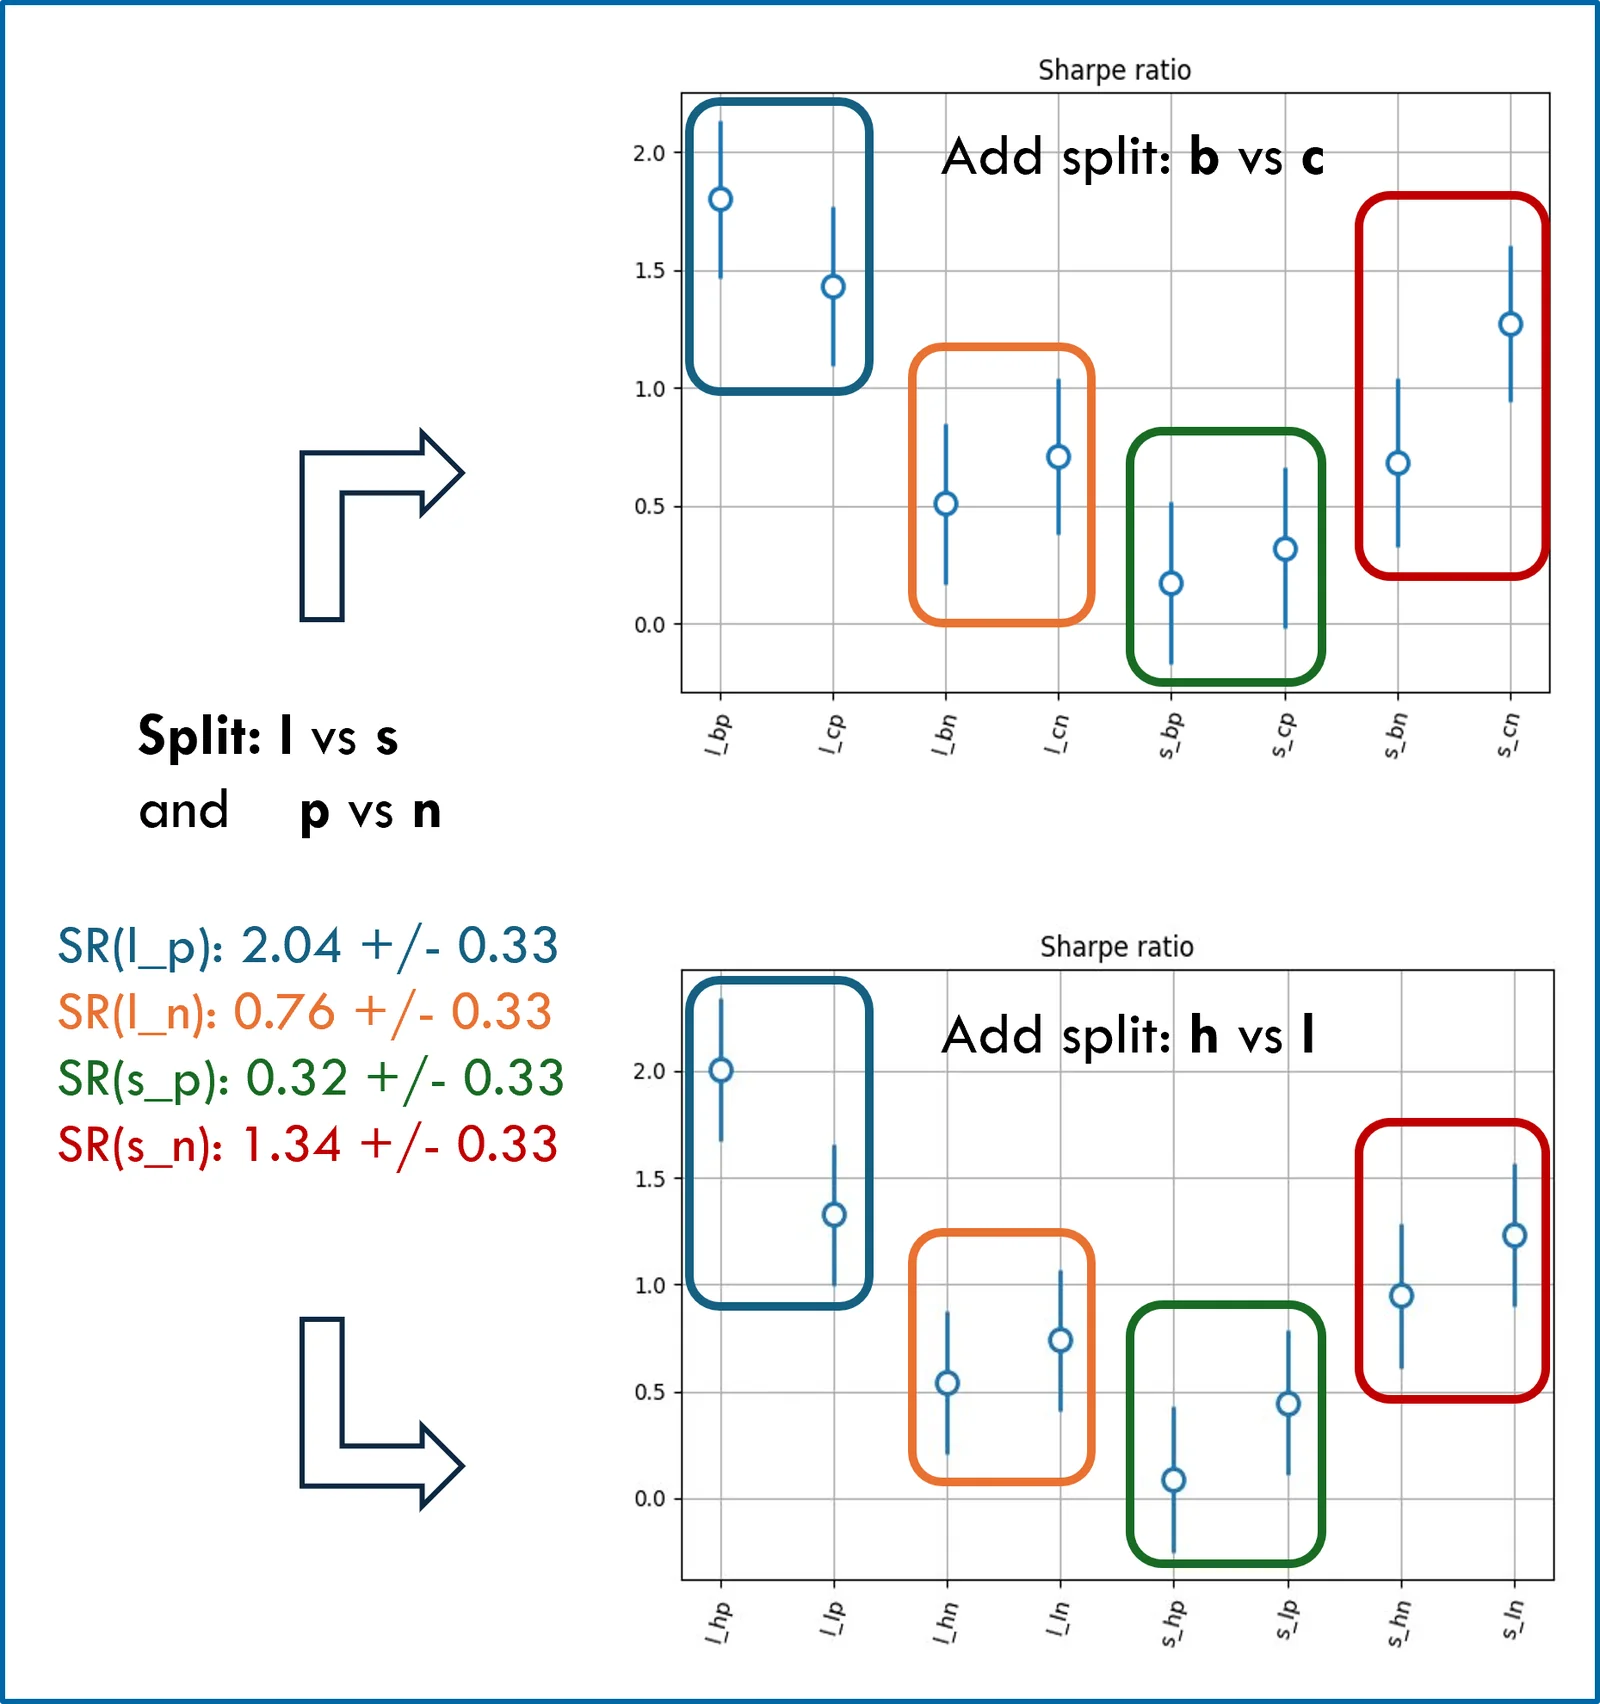
Analyse au niveau des signaux (3/3)
Pondérations (d’inclinaison) du portefeuille
- Variation de la pente : hausse (baisse) de l’allocation par une pondération x1.5 (x0.5).
- Ampleur de la pente : hausse (baisse) de l’allocation par une pondération x1.25 (x0.75).
- Signe de la pente : hausse (baisse) de l’allocation par une pondération x1.25 (x0.75).
- Les classes de pente ne sont pas censées être indépendantes, de sorte que l’ordre peut compter, mais pas au point de modifier les conclusions.
- Les pondérations diffèrent afin de refléter des intensités d’effet attendues différentes, par exemple x1.5 contre x1.25.
- Elles ne représentent toutefois qu’une variation modeste des allocations d’origine (x1).
- Une indication de l’effet subsiste au niveau du portefeuille (sauf pour les métaux), mais elle n’est pas assez marquée pour peser.
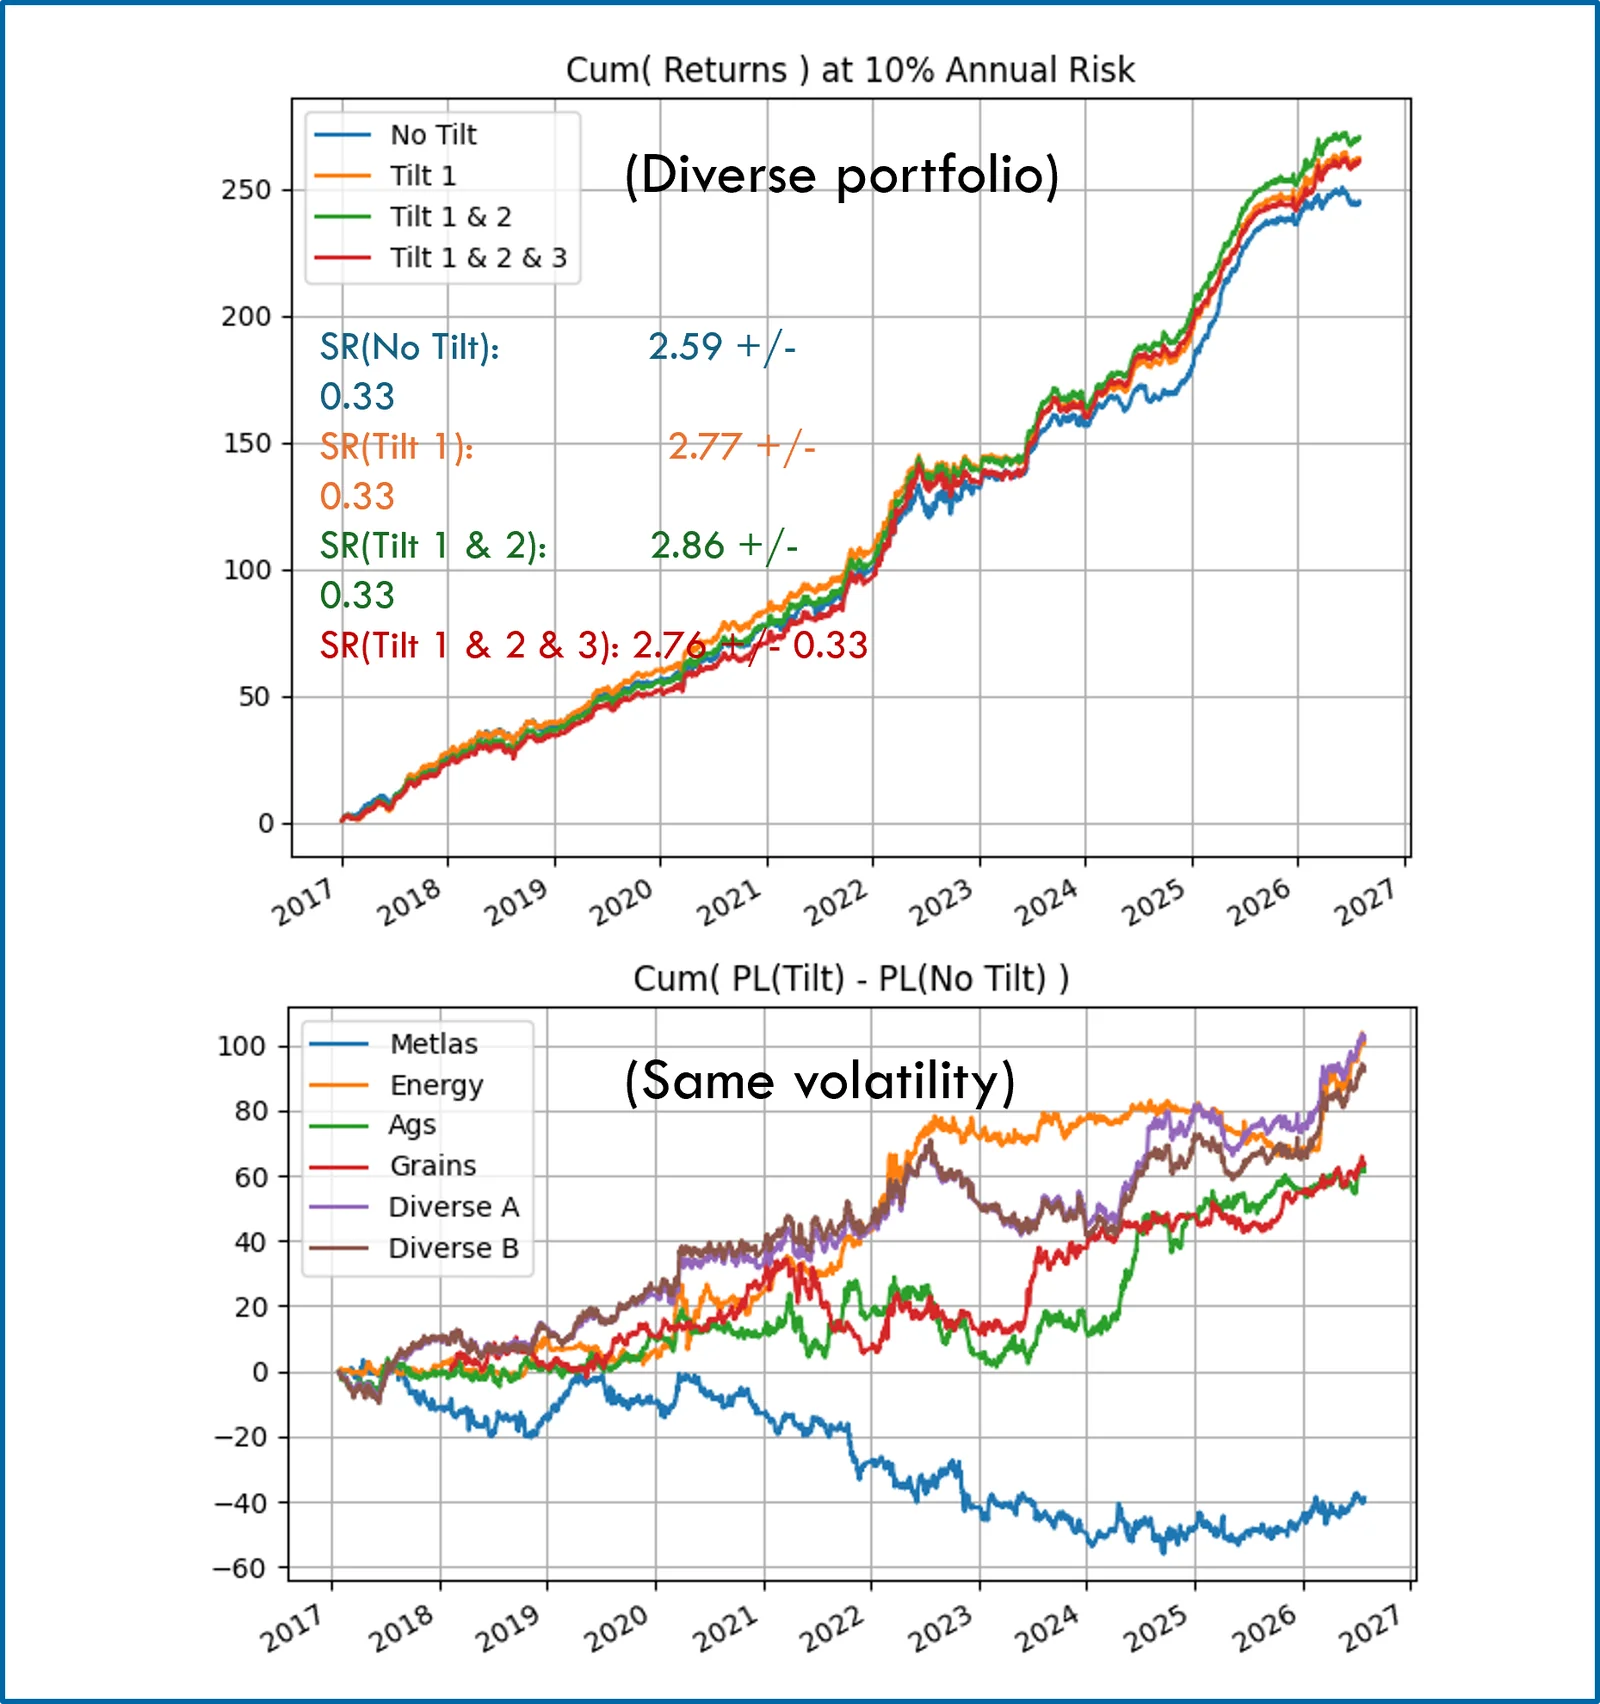
Analyse au niveau du portefeuille (1/2)
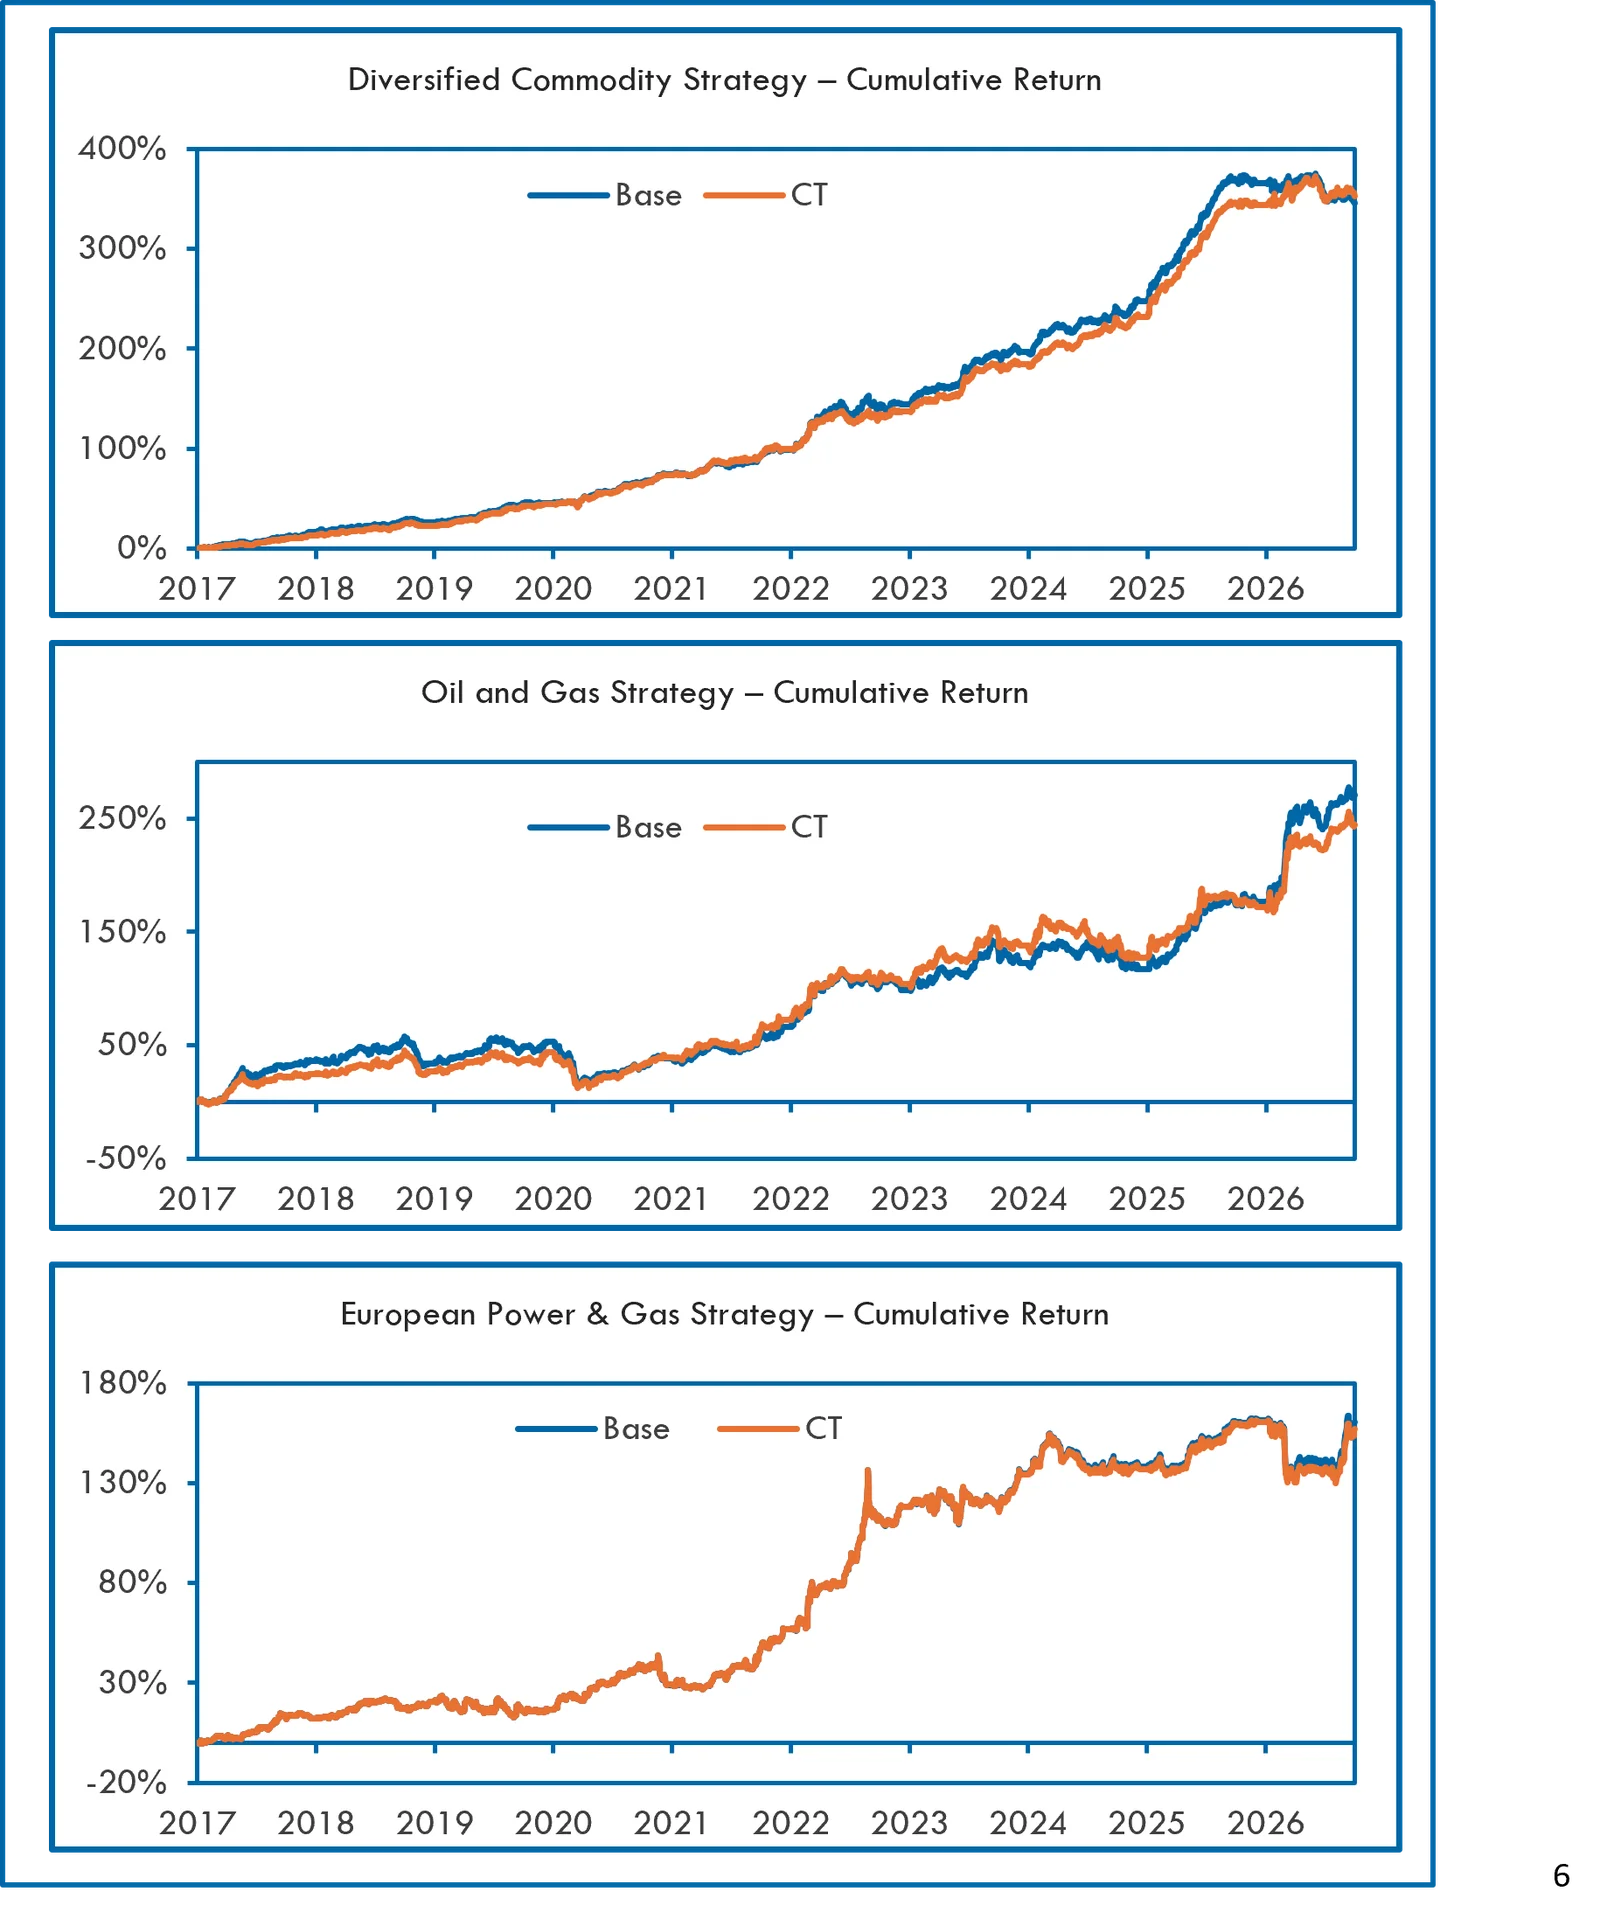
- L’inclinaison selon la courbe à terme a été appliquée à la construction de plusieurs portefeuilles fondés sur des stratégies existantes (base), toutes les autres variables de construction du portefeuille restant identiques à celles de la base.
- Les stratégies de base ci-dessous ont servi à comparer les performances et à mesurer l’effet de l’inclinaison selon la courbe (CT, curve tilt) :
- Stratégie agricole
- Stratégie métaux de base
- Stratégie électricité et gaz européens
- Stratégie de matières premières diversifiées
- Stratégie pétrole et gaz
- Dans la comparaison de droite portant sur 3 portefeuilles (stratégies diversifiée, pétrole et gaz, et électricité et gaz européens), nous constatons que les performances sont étroitement corrélées et que le portefeuille de base fait légèrement mieux que le portefeuille incliné selon la courbe dans le cas des portefeuilles diversifié et pétrole et gaz. Pour la stratégie électricité et gaz européens, l’inclinaison n’a que très peu d’effet.
Analyse au niveau du portefeuille (2/2)
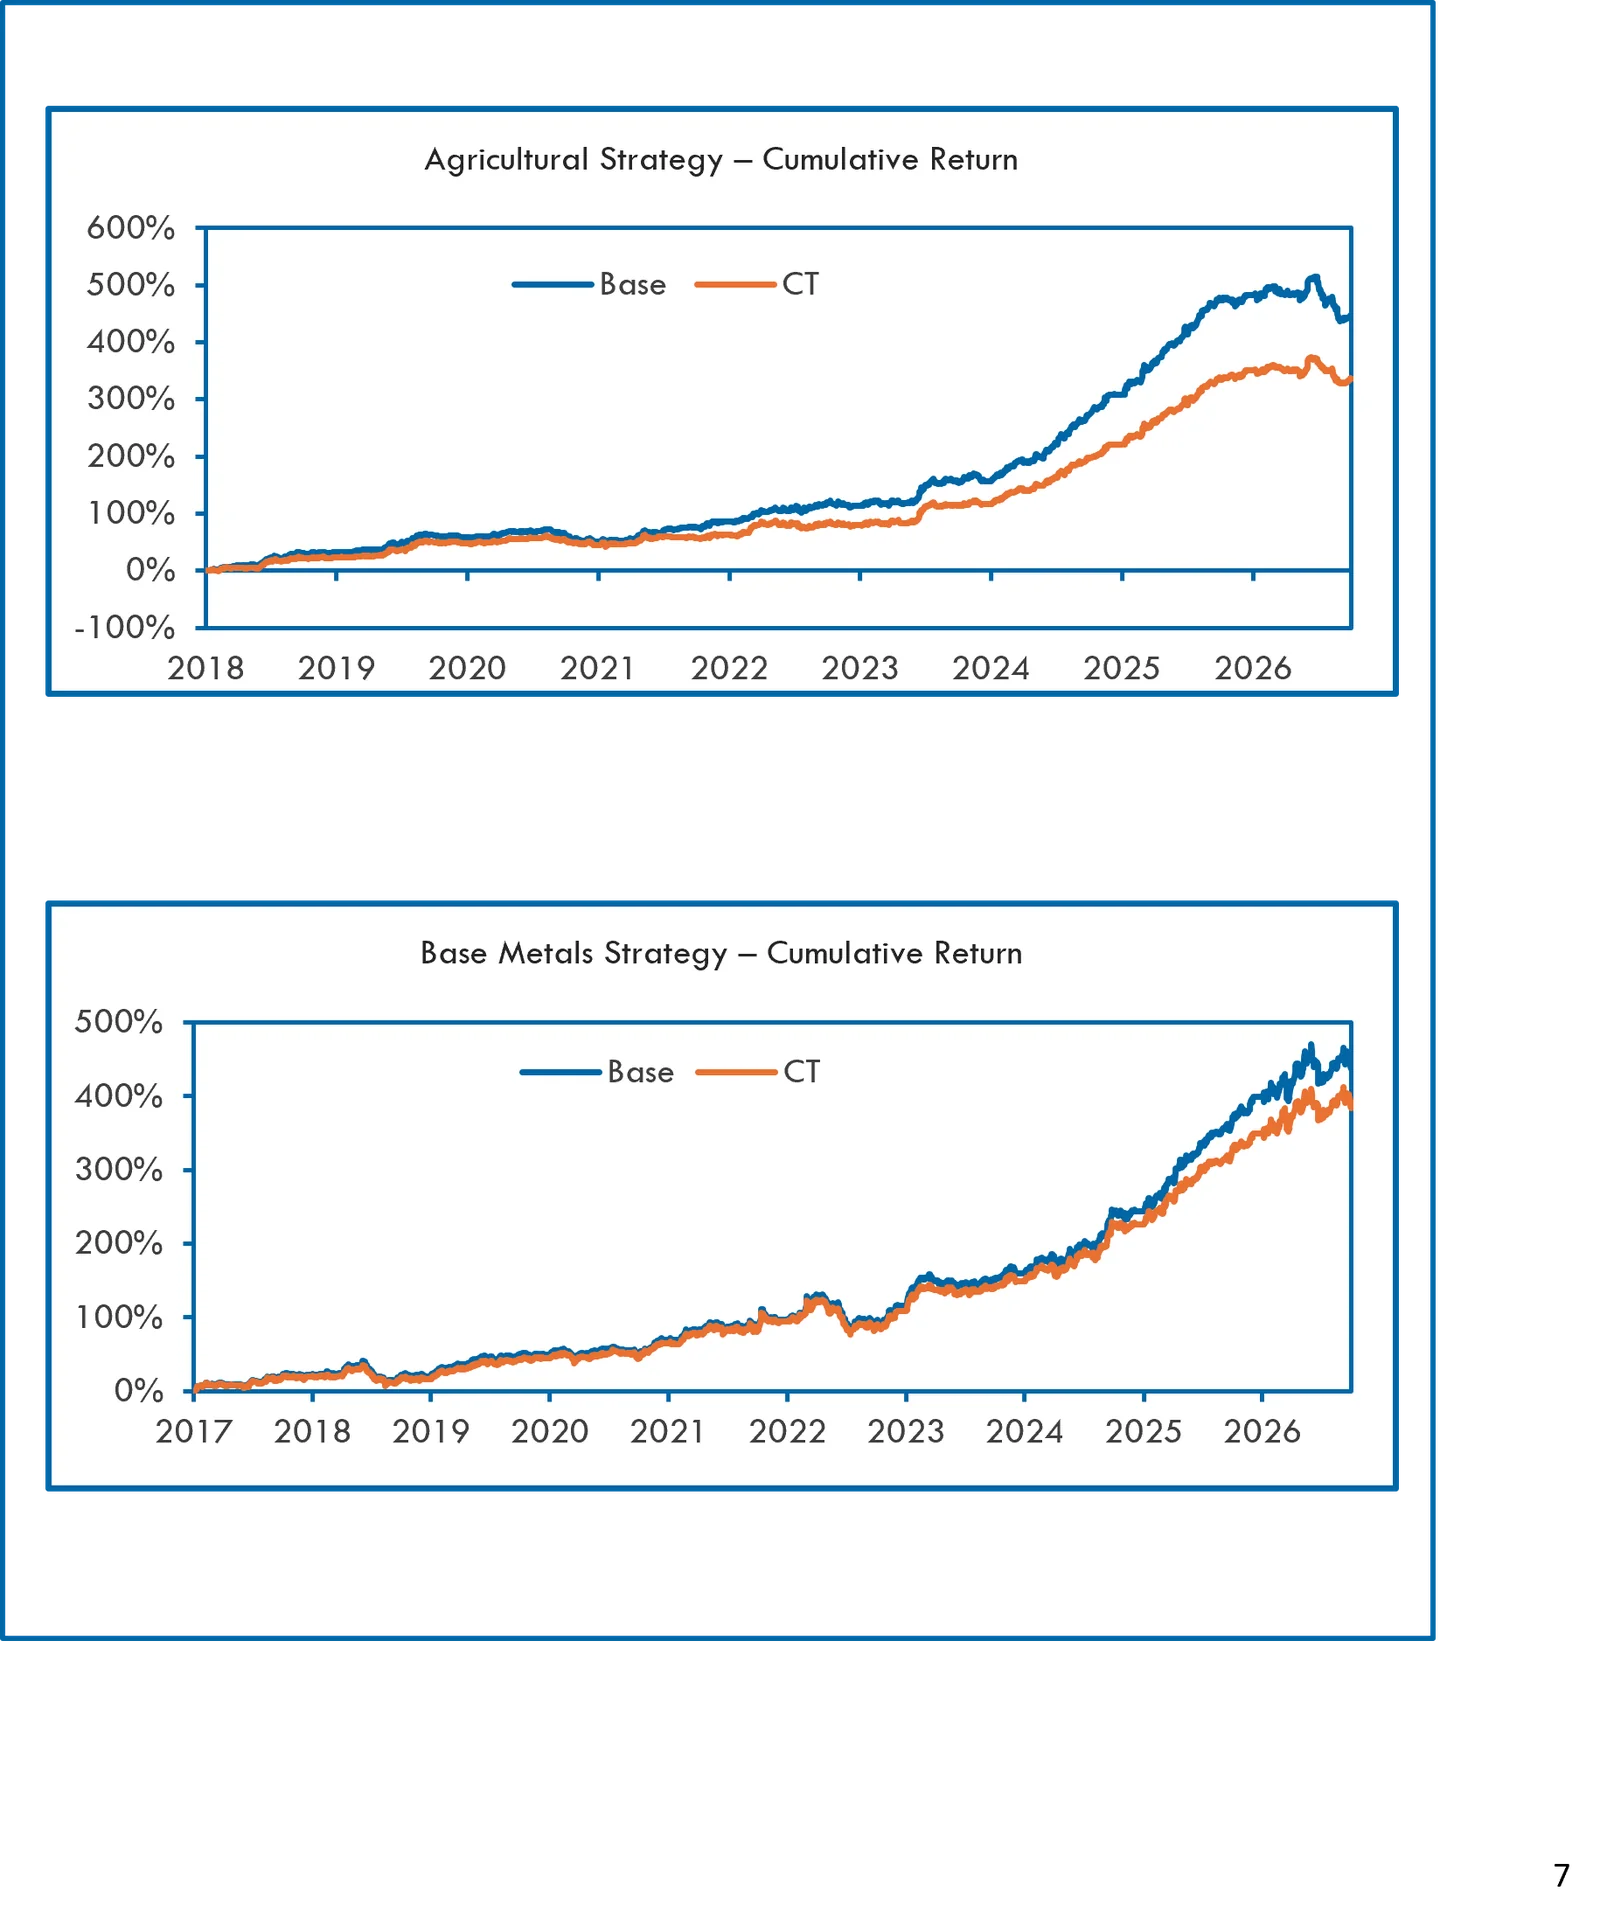
- Dans la comparaison de droite portant sur 2 portefeuilles (fondés sur les stratégies agricole et métaux de base), nous constatons que le portefeuille de base surpasse la version CT ; dans le cas de la stratégie agricole en particulier, le portefeuille de base prend l’avantage très tôt, puis creuse l’écart.
- Les observations de l’analyse au niveau du portefeuille, tous secteurs confondus, concordent largement avec l’analyse au niveau des signaux, où nous avons constaté que l’effet de l’inclinaison n’est pas assez fort pour améliorer la performance mais qu’au contraire il pèse sur la performance du portefeuille de base.
Conclusions
- Cette étude cherche à déterminer si l’inclinaison des allocations longues et courtes du portefeuille en fonction du régime en vigueur, tel que le reflète la pente de la courbe à terme, apporte un gain de performance.
- Une première étude au niveau des signaux s’attache à dégager une indication générale conforme aux attentes courantes relatives à la pente de la courbe à terme.
- On observe une tendance générale conforme aux attentes, mais d’intensité peut-être variable selon les secteurs de matières premières.
- Pour les portefeuilles AILA-X étudiés, l’effet ne paraît toutefois pas assez fort pour apporter une amélioration substantielle au niveau du portefeuille.
- Lorsque l’inclinaison selon la courbe est intégrée à la construction du portefeuille, elle pèse sur la performance dans tous les secteurs.