
Beneficios de cobertura de los activos individuales
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Las carteras de materias primas suelen caracterizarse por activos con una correlación de PnL alta o baja, por ejemplo:
- 𝜌 alta entre futuros de una misma materia prima, como Corn Mar frente a Corn May.
- 𝜌 baja entre futuros de materias primas distintas, como Silver Dec frente a Cocoa Jul.
- La posibilidad de tener asignaciones largas y cortas entre contratos de materias primas distintas, y también de una misma materia prima, puede tener un impacto significativo en el riesgo de la cartera.
- ¿Qué magnitud tiene este efecto de cobertura en una cartera largo-corto de AiLA?
Enfoque:
- Construir escenarios de cartera con distintas señales de asignación dentro de cada materia prima para mostrar el impacto de la cobertura.
- Comparar las asignaciones de activos de AiLA aplicadas a los contratos individuales con las rentabilidades de referencia de las materias primas, para demostrar la importancia de cómo se aplican las asignaciones de AiLA.
Cobertura entre largos y cortos
- Consideremos dos activos (𝑎,𝑏) con una correlación de rentabilidades de mercado 𝜌 ~ 1, donde 𝑎 (𝑏) recibe una asignación larga (corta) según una señal 𝑠 𝐿 (𝑠 𝑆 ).
- La correlación de PnL es una combinación de la correlación de mercado y del solapamiento de las señales.
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0: si las señales 𝑠 𝐿 se generan siempre en días distintos de las 𝑠 𝑆 , los dos flujos de PnL son complementarios, pero sin ningún beneficio de cobertura sobre su riesgo combinado.
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0: si las señales 𝑠 𝐿 y 𝑠 𝑆 pueden darse los mismos días, la cobertura reducirá su riesgo combinado, con un posible beneficio en su rendimiento ajustado al riesgo.
- Este escenario se aplica a activos de materias primas distintas (con 𝜌 alta), como WTI frente a RBOB, pero también a activos de una misma materia prima, como WTI Jul frente a WTI Dec.
- La posibilidad de reducir el riesgo de la cartera es una de las razones para generar asignaciones de AiLA para cada contrato de materias primas.
Cobertura largo-corto
- La cartera inicial creada para este ejercicio se basa en varios contratos por materia prima, pero en la que las señales de asignación dentro de cada materia prima son, en la práctica, todas largas o todas cortas en un día determinado.
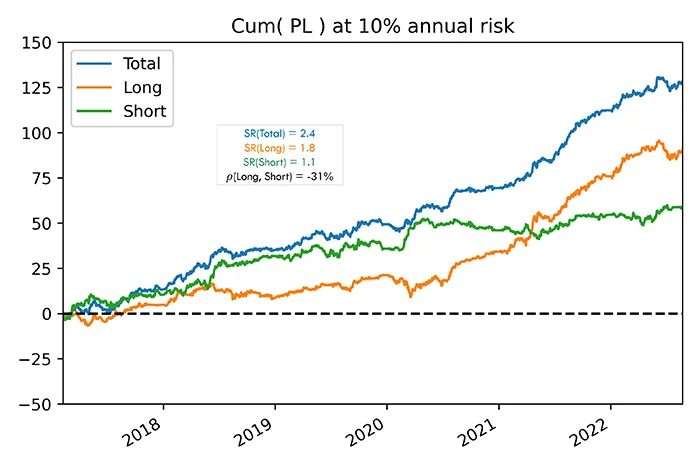
- La cartera está compuesta por un conjunto diverso de materias primas, por lo que se espera que las carteras larga y corta se beneficien de la diversificación; sin embargo, se espera que la correlación de PnL entre la parte larga y la corta (la cobertura) sea mínima.
- Se observa una correlación negativa de alrededor del -30% entre las carteras larga y corta, algo esperable, a grandes rasgos, por el componente común del USD en todos los activos de las carteras.
- Las carteras larga y corta se construyen con un riesgo similar y el rendimiento total obtenido es coherente con lo esperado, lo que también confirma el escaso beneficio de cobertura frente a un escenario de dos carteras larga y corta independientes.
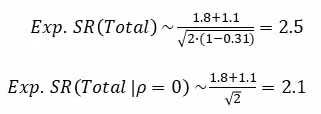
Cobertura largo-corto
- Se construyeron otras dos carteras con un conjunto común de mercados de petróleo y metales, ambas con el mismo número de contratos por materia prima.
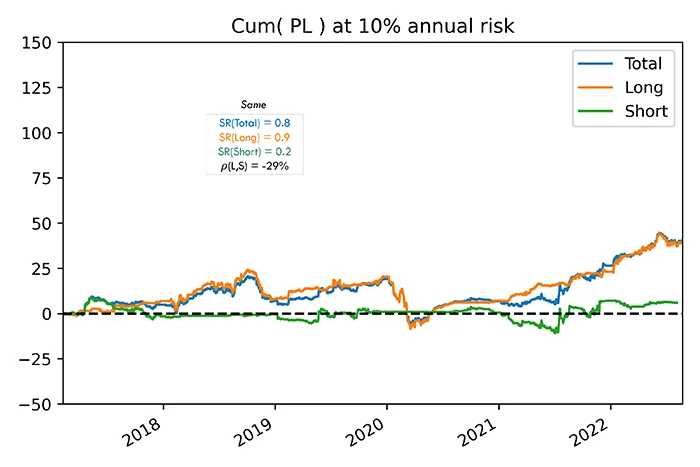
- Cartera «Same»: generada por asignaciones que, en la práctica, son todas largas o todas cortas el mismo día en todos los contratos de la materia prima.
- A diferencia de la cartera anterior, la cartera «Same» no está diversificada (por ejemplo, se espera que los mercados de petróleo se comporten de forma similar) y, por tanto, se espera poca diversificación y poca cobertura.
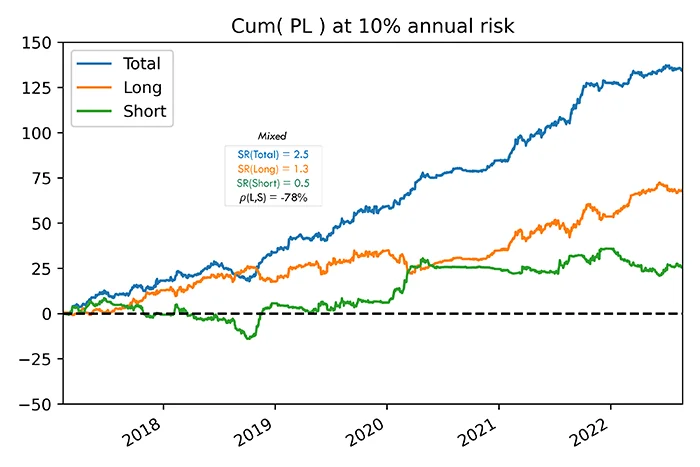
- Cartera «Mixed»: generada por señales de asignación que pueden ser largas y cortas entre materias primas y entre contratos en un mismo día.
- La mayor correlación entre la parte larga y la corta de la cartera «Mixed» muestra un beneficio significativo en el rendimiento ajustado al riesgo,
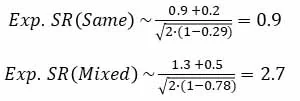
- Como las señales de asignación se generan de forma diferente en los dos escenarios anteriores, los rendimientos de sus carteras larga y corta son distintos, pero eso no afecta a lo que nos interesa aquí: su beneficio de cobertura.
Rentabilidades de los activos
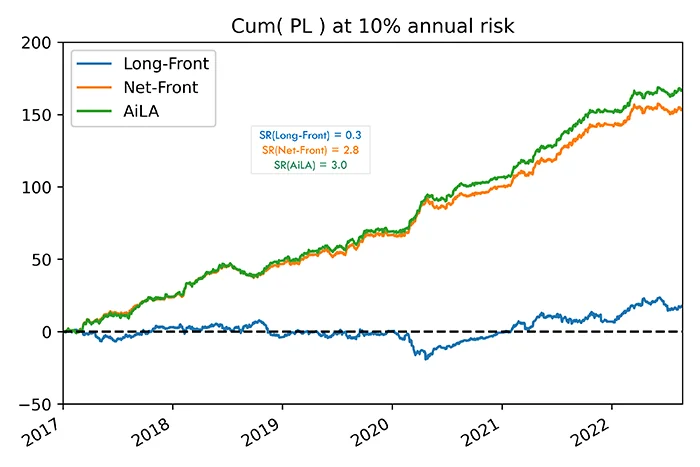
- Para analizar la importancia de aplicar las asignaciones a cada activo, las asignaciones se utilizaron en tres escenarios diferentes:
- Long-Front: como referencia de solo largo, se sumó el valor absoluto de las asignaciones de todos los contratos de una materia prima y la asignación total correspondiente se aplicó al contrato del primer vencimiento de esa materia prima.
- Net-Front: la asignación neta de todos los contratos de una materia prima se asignó al contrato del primer vencimiento de esa materia prima.
- AiLA: basado en las asignaciones de AiLA para cada contrato por separado.
- El ejercicio se realizó con una cartera de AiLA compuesta por 76 activos de un conjunto diverso de 18 mercados de materias primas.
- Los resultados sugieren que, aunque las señales de asignación de AiLA obtenidas para cada activo dentro de una materia prima aportan un beneficio significativo en el riesgo de la cartera, la mayor parte del rendimiento puede conservarse aplicando su asignación neta al contrato del primer vencimiento de la materia prima correspondiente.
Conclusiones
- Las asignaciones de AiLA se generan para cada activo de materias primas a lo largo de la curva, y es posible tomar posiciones largas y cortas en distintos contratos de un mismo mercado de materias primas.
- La posibilidad de tener simultáneamente asignaciones largas y cortas en distintos contratos de una misma materia prima puede aumentar de forma significativa la correlación entre la parte larga y la parte corta de la cartera.
- El impacto de la cobertura entre la parte larga y la corta de una cartera de AiLA se estudió construyendo carteras equivalentes con distinto solapamiento de las señales de asignación de AiLA, para maximizar o minimizar el efecto.
- La mayor correlación se tradujo en un menor riesgo de la cartera y en una rentabilidad ajustada al riesgo notablemente mejor, con solo un impacto menor en el apalancamiento.
- Los resultados también indicaron que la mayor parte del rendimiento puede conservarse cuando la asignación neta se aplica a los contratos renovables del primer vencimiento, en lugar de a cada contrato.
- Para aislar el efecto estudiado, todos los resultados de rendimiento de este estudio se obtuvieron sin tener en cuenta aspectos reales, como los relacionados con la liquidez y los costes de transacción.