
Absicherungsvorteile durch einzelne Assets
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Rohstoffportfolios bestehen häufig aus Assets mit entweder hoher oder niedriger GuV-Korrelation, z. B.:
- hohes 𝜌 zwischen Futures desselben Rohstoffs, etwa Mais März und Mais Mai;
- niedriges 𝜌 zwischen Futures verschiedener Rohstoffe, etwa Silber Dezember und Kakao Juli.
- Die Möglichkeit, sowohl zwischen Kontrakten verschiedener Rohstoffe als auch zwischen Kontrakten desselben Rohstoffs Long- und Short-Allokationen einzugehen, kann das Portfoliorisiko erheblich beeinflussen.
- Wie groß ist dieser Absicherungseffekt bei einem AiLA-Long/Short-Portfolio?
Vorgehen:
- Konstruktion von Portfolioszenarien mit unterschiedlichen Allokationssignalen innerhalb desselben Rohstoffs, um die Auswirkung der Absicherung zu zeigen.
- Vergleich der auf die einzelnen Kontrakte angewendeten AiLA-Asset-Allokationen mit Benchmark-Rohstoffrenditen, um zu zeigen, welche Rolle die Art der Anwendung der AiLA-Allokationen spielt.
Absicherung zwischen Long und Short
- Betrachtet werden zwei Assets (𝑎,𝑏) mit einer Korrelation der Marktrenditen von 𝜌 ~ 1, wobei 𝑎 (𝑏) gemäß einem Signal 𝑠 𝐿 (𝑠 𝑆 ) Long (Short) allokiert wird.
- Die GuV-Korrelation ergibt sich aus der Kombination der Marktkorrelation mit der Überschneidung der Signale.
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0: Werden die Signale 𝑠 𝐿 stets an anderen Tagen erzeugt als 𝑠 𝑆 , ergänzen sich die beiden GuV-Ströme, bieten aber keinen Absicherungsvorteil in Bezug auf ihr gemeinsames Risiko.
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0: Können die Signale 𝑠 𝐿 und 𝑠 𝑆 an denselben Tagen auftreten, verringert die Absicherung ihr gemeinsames Risiko, mit einem möglichen Vorteil für ihre risikoadjustierte Wertentwicklung.
- Dieses Szenario gilt für Assets verschiedener Rohstoffe (mit hohem 𝜌 ) wie WTI und RBOB, lässt sich aber auch auf Assets desselben Rohstoffs anwenden, etwa WTI Juli und WTI Dezember.
- Die Möglichkeit, das Portfoliorisiko zu senken, ist ein Grund dafür, AiLA-Allokationen für einzelne Rohstoffkontrakte zu erzeugen.
Long/Short-Absicherung
- Das für diese Untersuchung erstellte Ausgangsportfolio beruht auf mehreren Kontrakten je Rohstoff, wobei die Allokationssignale innerhalb eines Rohstoffs an einem bestimmten Tag faktisch alle Long oder alle Short sind.
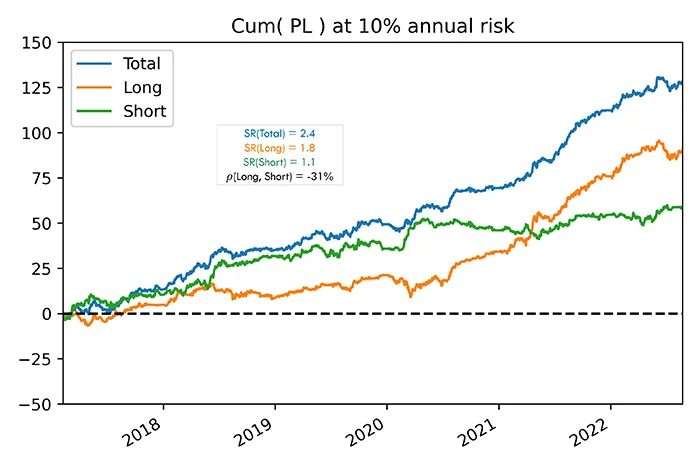
- Das Portfolio besteht aus einer breit gefächerten Auswahl von Rohstoffen. Die einzelnen Long- und Short-Portfolios dürften daher von der Diversifikation profitieren, die GuV-Korrelation zwischen Long und Short (Absicherung) dürfte jedoch minimal sein.
- Zwischen dem Long- und dem Short-Portfolio wird eine negative Korrelation von etwa -30% beobachtet, die im Wesentlichen auf die gemeinsame USD-Komponente aller im Portfolio verwendeten Assets zurückzuführen sein dürfte.
- Das Long- und das Short-Portfolio sind mit ähnlichem Risiko konstruiert, und die erzielte Gesamtwertentwicklung entspricht den Erwartungen. Dies bestätigt auch den geringen Absicherungsvorteil gegenüber einem Szenario mit zwei unabhängigen Long- und Short-Portfolios.
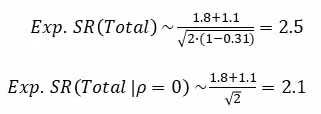
Long/Short-Absicherung
- Zwei weitere Portfolios wurden aus einer gemeinsamen Auswahl von Öl- und Metallmärkten konstruiert, beide mit derselben Anzahl von Kontrakten je Rohstoff.
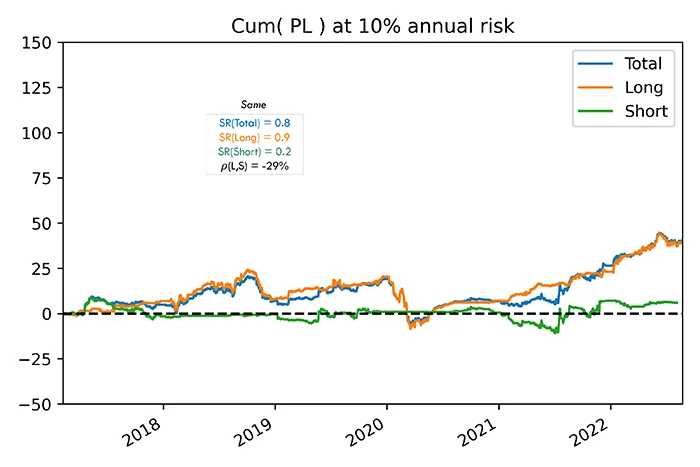
- Portfolio „Gleich“: entsteht aus Allokationen, die an einem Tag über alle Rohstoffkontrakte hinweg faktisch entweder Long oder Short sind.
- Anders als das vorherige Portfolio ist das Portfolio „Gleich“ nicht breit gestreut; so dürften sich etwa die Ölmärkte ähnlich verhalten, weshalb nur wenig Diversifikation und Absicherung zu erwarten ist.
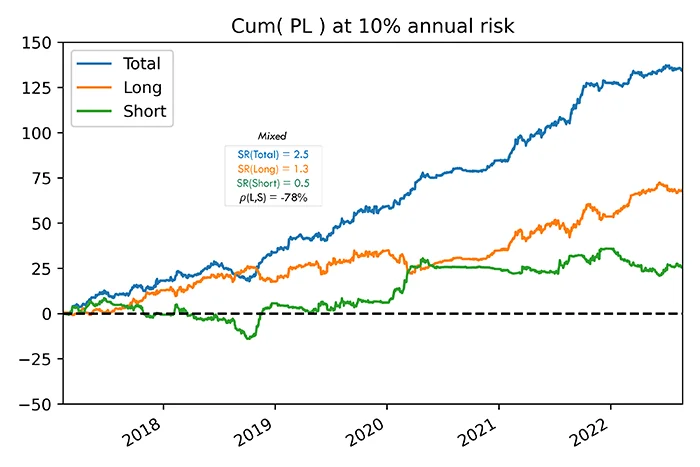
- Portfolio „Gemischt“: entsteht aus Allokationssignalen, die an einem bestimmten Tag zwischen Rohstoffen und auch zwischen Kontrakten sowohl Long als auch Short sein können.
- Die höhere Korrelation zwischen Long und Short im gemischten Portfolio zeigt einen erheblichen Vorteil bei der risikoadjustierten Wertentwicklung:
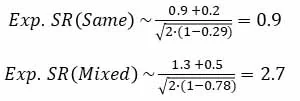
- Da die Allokationssignale in den beiden obigen Szenarien unterschiedlich erzeugt werden, unterscheidet sich auch die Wertentwicklung ihrer Long- und Short-Portfolios; für unsere Aussage zum Absicherungsvorteil spielt das jedoch keine Rolle.
Asset-Renditen
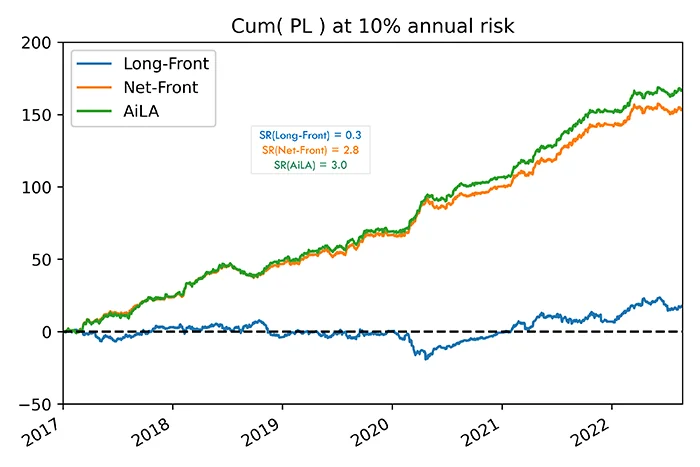
- Um zu prüfen, welche Rolle die Anwendung der Allokationen auf die einzelnen Assets spielt, wurden die Allokationen in drei verschiedenen Szenarien verwendet:
- Long-Front: Als Long-only-Referenz wurden die Absolutbeträge aller Kontraktallokationen eines Rohstoffs addiert und die entsprechende Gesamtallokation auf den Frontkontrakt dieses Rohstoffs angewendet.
- Net-Front: Die Nettoallokation über alle Kontrakte eines Rohstoffs wurde dem Frontkontrakt dieses Rohstoffs zugeteilt.
- AiLA: auf Basis der AiLA-Allokationen für jeden einzelnen Kontrakt.
- Die Untersuchung wurde für ein AiLA-Portfolio mit 76 Assets aus 18 unterschiedlichen Rohstoffmärkten durchgeführt.
- Die Ergebnisse deuten darauf hin, dass die für einzelne Assets eines Rohstoffs erzeugten AiLA-Allokationssignale zwar einen erheblichen Vorteil beim Portfoliorisiko bieten, der Großteil der Wertentwicklung sich aber erhalten lässt, wenn ihre Nettoallokation auf den Frontkontrakt des jeweiligen Rohstoffs angewendet wird.
Fazit
- Die AiLA-Allokationen werden für einzelne Rohstoff-Assets entlang der Kurve erzeugt, wobei für verschiedene Kontrakte desselben Rohstoffmarkts Long- und Short-Positionen möglich sind.
- Die Möglichkeit, gleichzeitig Long- und Short-Allokationen in verschiedenen Kontrakten desselben Rohstoffs zu halten, kann die Korrelation zwischen dem Long- und dem Short-Teil des Portfolios erheblich erhöhen.
- Die Auswirkung der Absicherung zwischen dem Long- und dem Short-Teil eines AiLA-Portfolios wurde untersucht, indem gleichwertige Portfolios mit unterschiedlicher Überschneidung der AiLA-Allokationssignale konstruiert wurden, um den Effekt zu maximieren bzw. zu minimieren.
- Die höhere Korrelation führte zu einem geringeren Portfoliorisiko und einer deutlich besseren risikoadjustierten Rendite, bei nur geringer Auswirkung auf den Hebel.
- Die Ergebnisse zeigen außerdem, dass sich der Großteil der Wertentwicklung erhalten lässt, wenn die Nettoallokation statt auf die einzelnen Kontrakte auf die rollierenden Frontmonatskontrakte angewendet wird.
- Um den untersuchten Effekt zu isolieren, wurden alle Ergebnisse zur Wertentwicklung in dieser Studie ohne realistische Aspekte wie Liquidität und Transaktionskosten ermittelt.