La metodología importa
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Metodología de construcción de las estrategias
Los 4 pilares de la metodología
- Generación de señales
- Señales de asignación primarias generadas por modelos de aprendizaje automático (ML) entrenados con datos de factores, para una asignación oportunista
- Delimitación clara de los periodos de entrenamiento, validación y fuera de muestra para eliminar el sobreajuste
- Optimización del riesgo
- Alinea la asignación con los ciclos de precios del mercado subyacente
- La relación riesgo-rentabilidad resultante, de al menos 1:3 con un periodo de tenencia máximo de 30 días, ofrece salvaguardas en el momento de la asignación
- Límites de asignación
- Las asignaciones de pesos a los activos se realizan respetando las restricciones globales de límites por activo, sector y grupo
- Los límites de rebalanceo aplicados ajustan las asignaciones finales a la liquidez del mercado, lo que hace que la estrategia sea ejecutable
- Construcción de la cartera
- Cada estrategia se basa en el modelo de Markowitz y se construye incluyendo contratos de futuros líquidos
- Los flujos de rentabilidad independientes se refuerzan mediante la diversificación y la asignación a lo largo de la curva
En resumen, AiLA sigue un enfoque diferenciado de construcción de estrategias para generar alfa con rentabilidades no correlacionadas
Resumen
Antecedentes
Las estrategias de AILA pueden clasificarse en tres tipos:
- Estrategias estacionales
- Estrategias basadas en eventos
- Estrategias de flujos comerciales
A continuación, estas estrategias se descompusieron para comprobar:
- si existe una correlación fuerte con un factor concreto,
- si algún factor o conjunto de factores puede explicar la mayor parte del alfa,
- si el alfa es realmente un residuo que no pueden explicar estos 14 factores.
Estrategias consideradas en el análisis
- AILAS002: estrategia de electricidad y gas europeos
- AILAF010: estrategia diversificada de materias primas
- AILAF012: estrategia diversificada de materias primas basada en eventos
- AILAS043: estrategia agrícola: cereales, oleaginosas y productos agrícolas blandos (softs)
- AILAS066: estrategia de metales básicos
Metodología de regresión
Análisis de regresión multivariante y de correlación de los flujos de rentabilidad de cada estrategia con los flujos de rentabilidad de los factores:
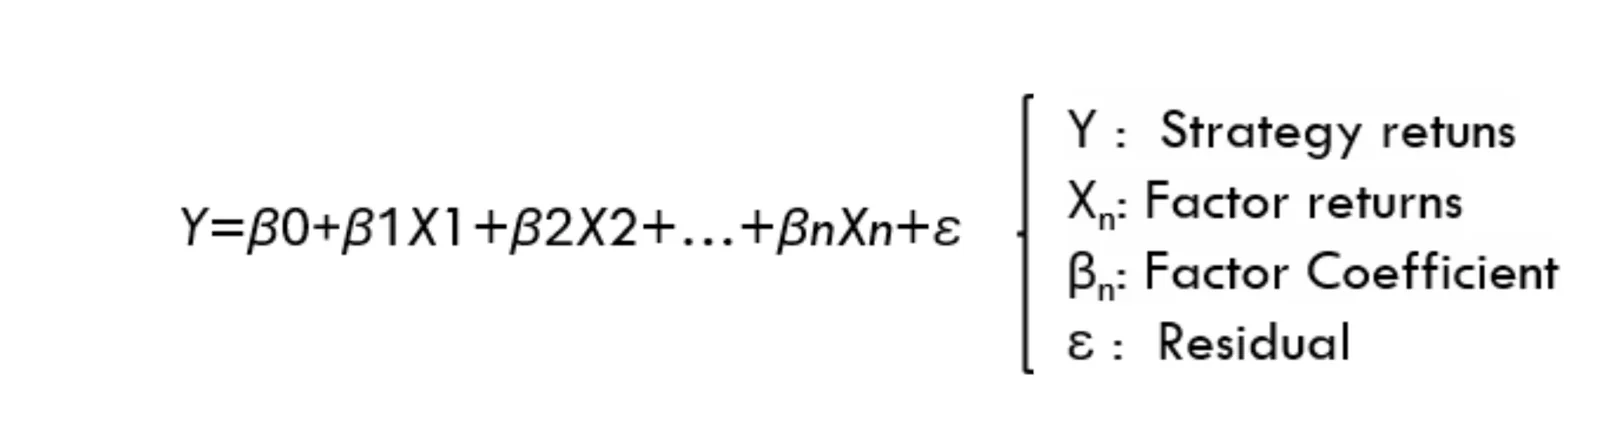
En la evaluación se consideró un total de 14 factores:
Factores estándar
- Congestión
- Carry de la curva
- Backwardation
- Tendencia
- Value
- Carry de volatilidad
- Beta de materias primas
Factores sectoriales
- Metales básicos
- Metales preciosos
- Petróleo
- Cereales y oleaginosas
- Productos agrícolas blandos (softs)
- Gas
- Electricidad de la UE
Descomposición por factores
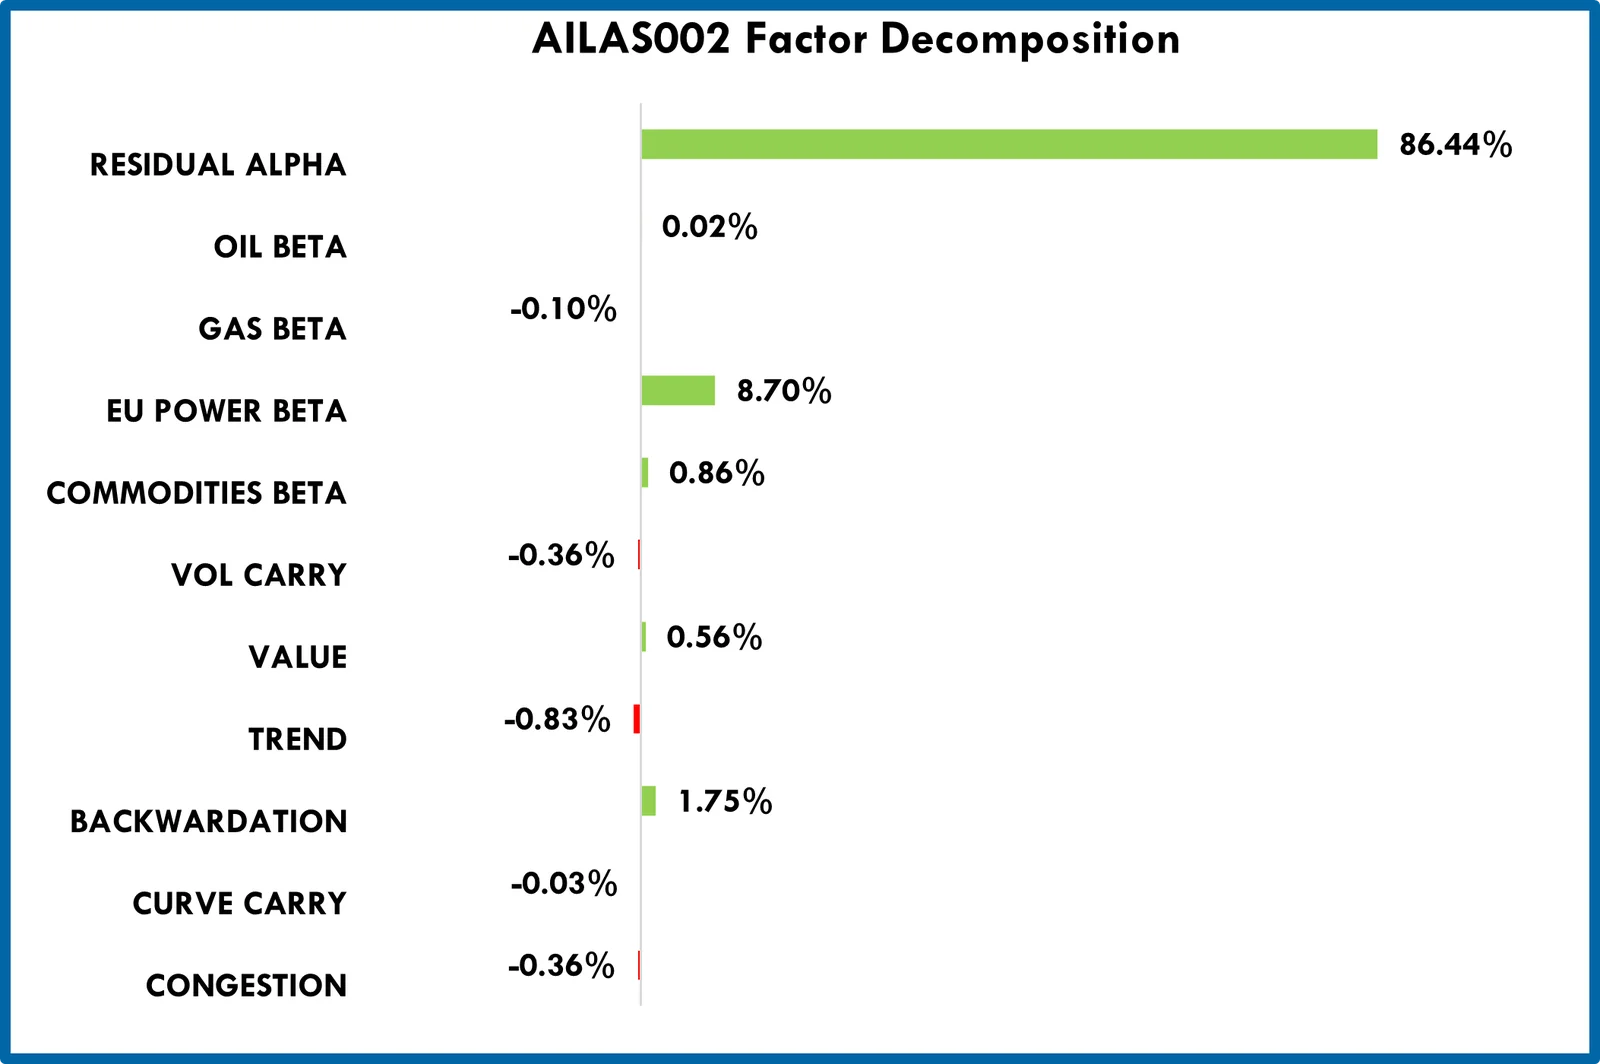
AILAS002
Estrategia estacional de electricidad de la UE
- La estrategia no está correlacionada con ninguno de los 14 factores considerados y demuestra que tiene un alfa residual que los 14 factores aquí considerados no explican
- Los factores clave con significación estadística son backwardation y beta de la electricidad de la UE
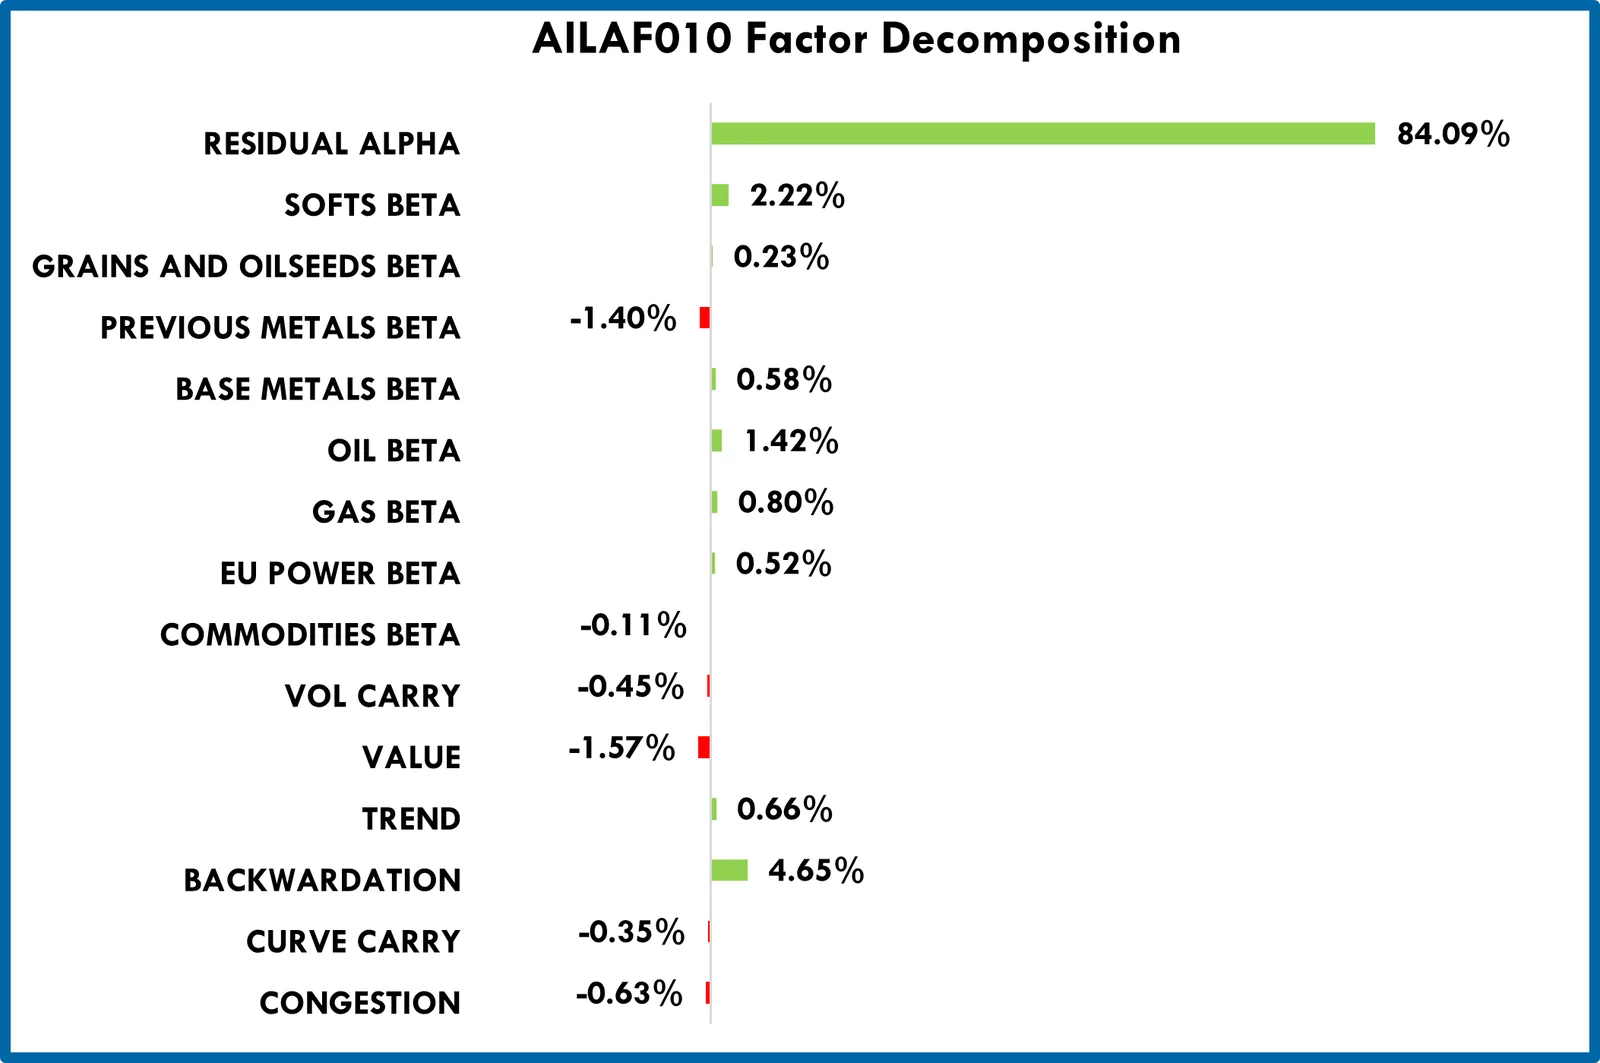
AILAF010
Estrategia estacional diversificada de materias primas
- La estrategia no está correlacionada con ninguno de los 14 factores considerados y demuestra que tiene un alfa residual que los 14 factores aquí considerados no explican
- Los factores clave con significación estadística son backwardation, value, beta de metales preciosos, beta de productos agrícolas blandos y beta del petróleo
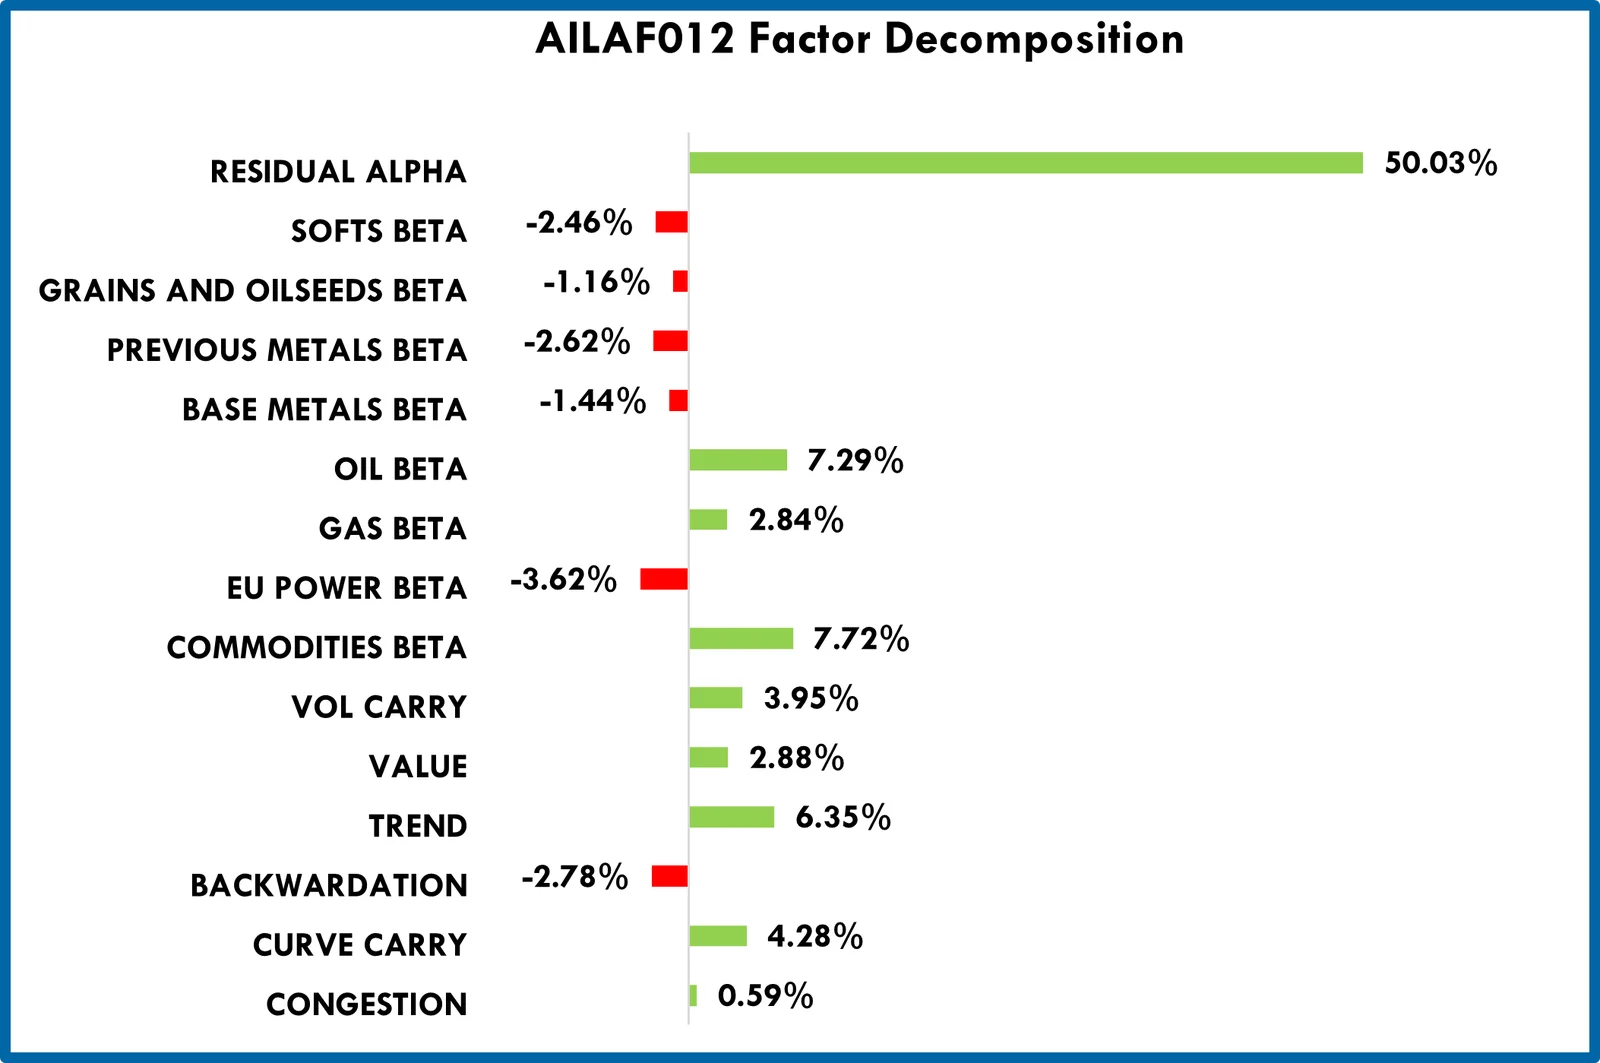
AILAF012
Estrategia diversificada de materias primas basada en eventos
- La estrategia no está correlacionada con ninguno de los 14 factores considerados y demuestra que tiene un alfa residual que los 14 factores aquí considerados no explican
- Los factores clave con significación estadística son carry de la curva, tendencia, carry de volatilidad, beta de materias primas, beta de la electricidad de la UE y beta del petróleo
AILAS043
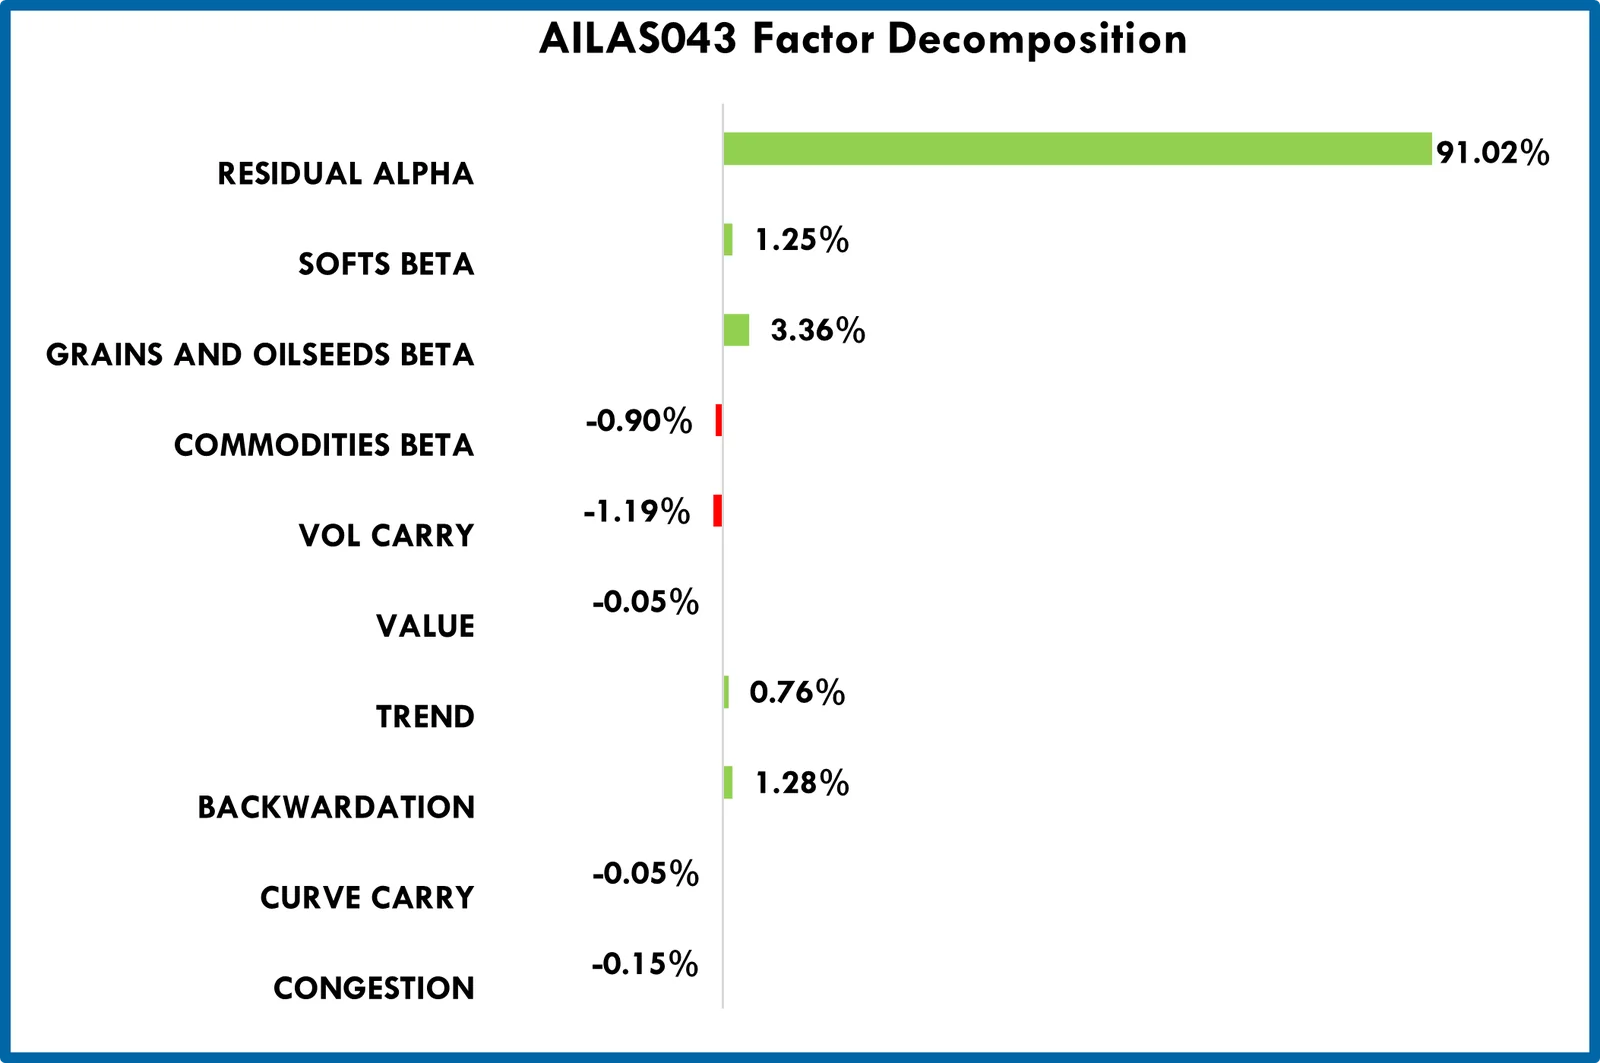
Estrategia agrícola de flujos comerciales
- La estrategia no está correlacionada con ninguno de los 14 factores considerados y demuestra que tiene un alfa residual que los 14 factores aquí considerados no explican
- Los factores clave con significación estadística son backwardation, carry de volatilidad, beta de materias primas, beta de productos agrícolas blandos y beta de cereales/oleaginosas
AILAS066
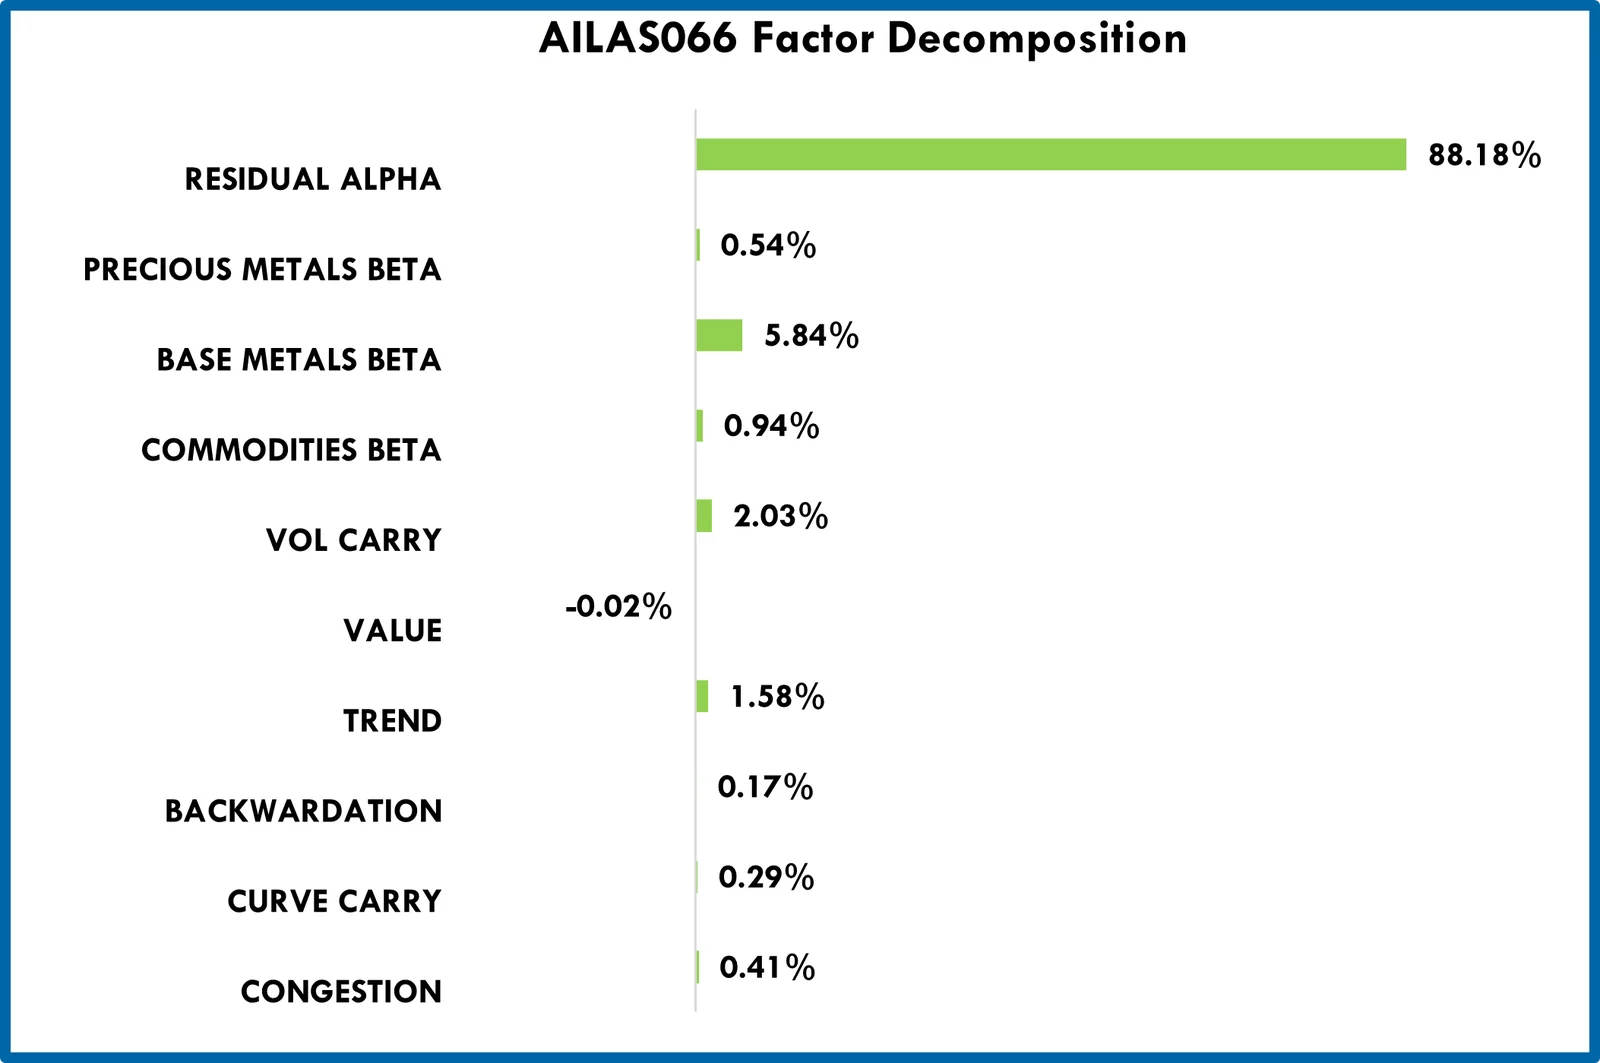
Estrategia estacional de metales básicos
- La estrategia no está correlacionada con ninguno de los 14 factores considerados y demuestra que tiene un alfa residual que los 14 factores aquí considerados no explican
- Los factores clave con significación estadística son tendencia, carry de volatilidad y beta de metales básicos
Conclusiones
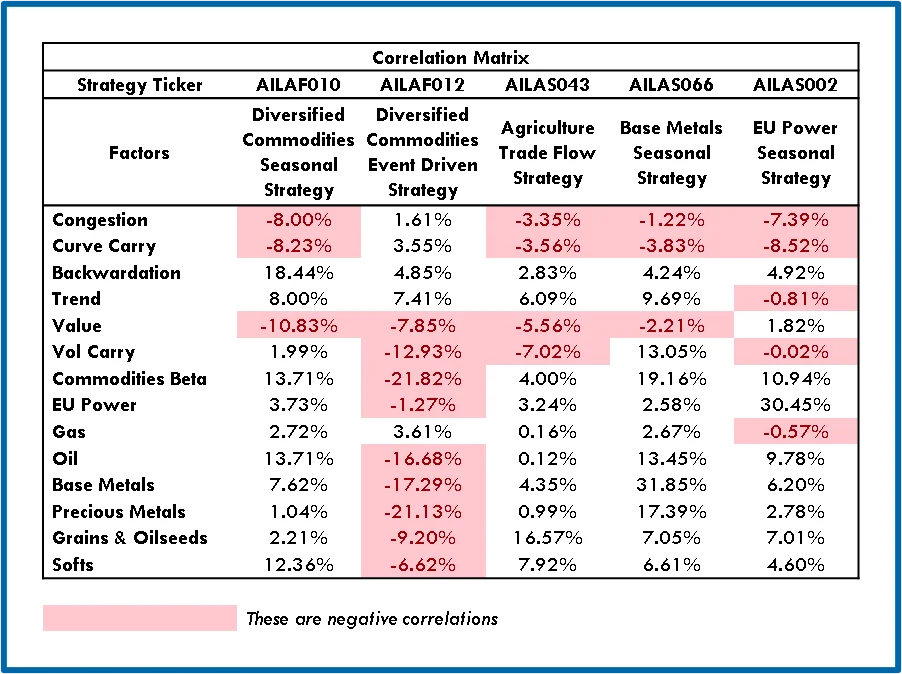
- La correlación es muy escasa entre estas estrategias y los factores estándar.
- Las estrategias de metales básicos y agrícola muestran una correlación ligeramente positiva con sus respectivos factores sectoriales.
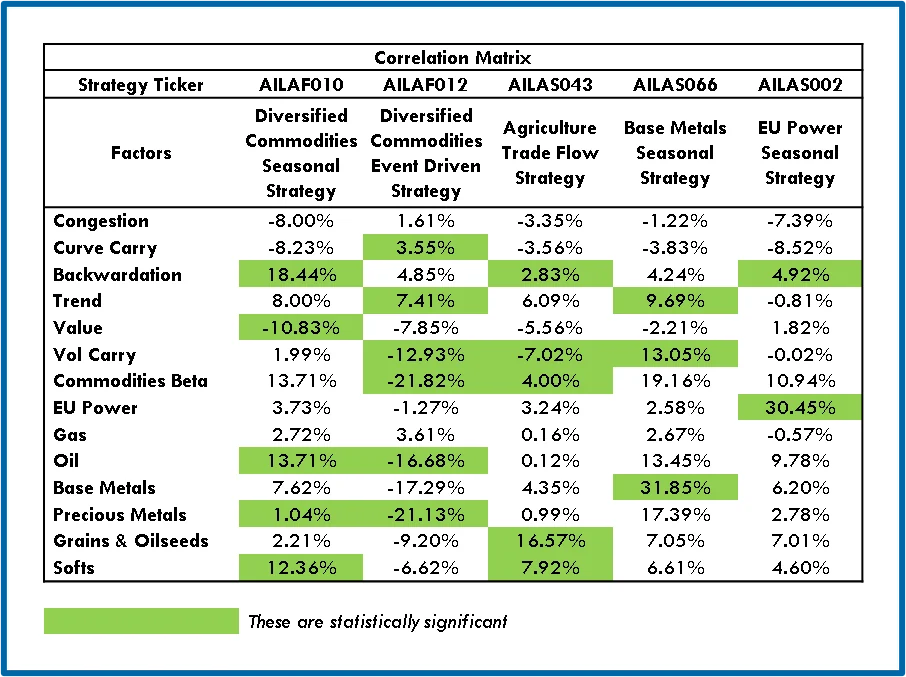
- Por diseño, la estrategia F012 tiene una correlación negativa con la mayoría de los factores, ya que se espera que obtenga buenos resultados cuando se produce una corrección repentina del mercado.
- Los factores resaltados son los que tienen significación estadística para la estrategia subyacente.