
Combinaciones de varios modelos
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Resumen
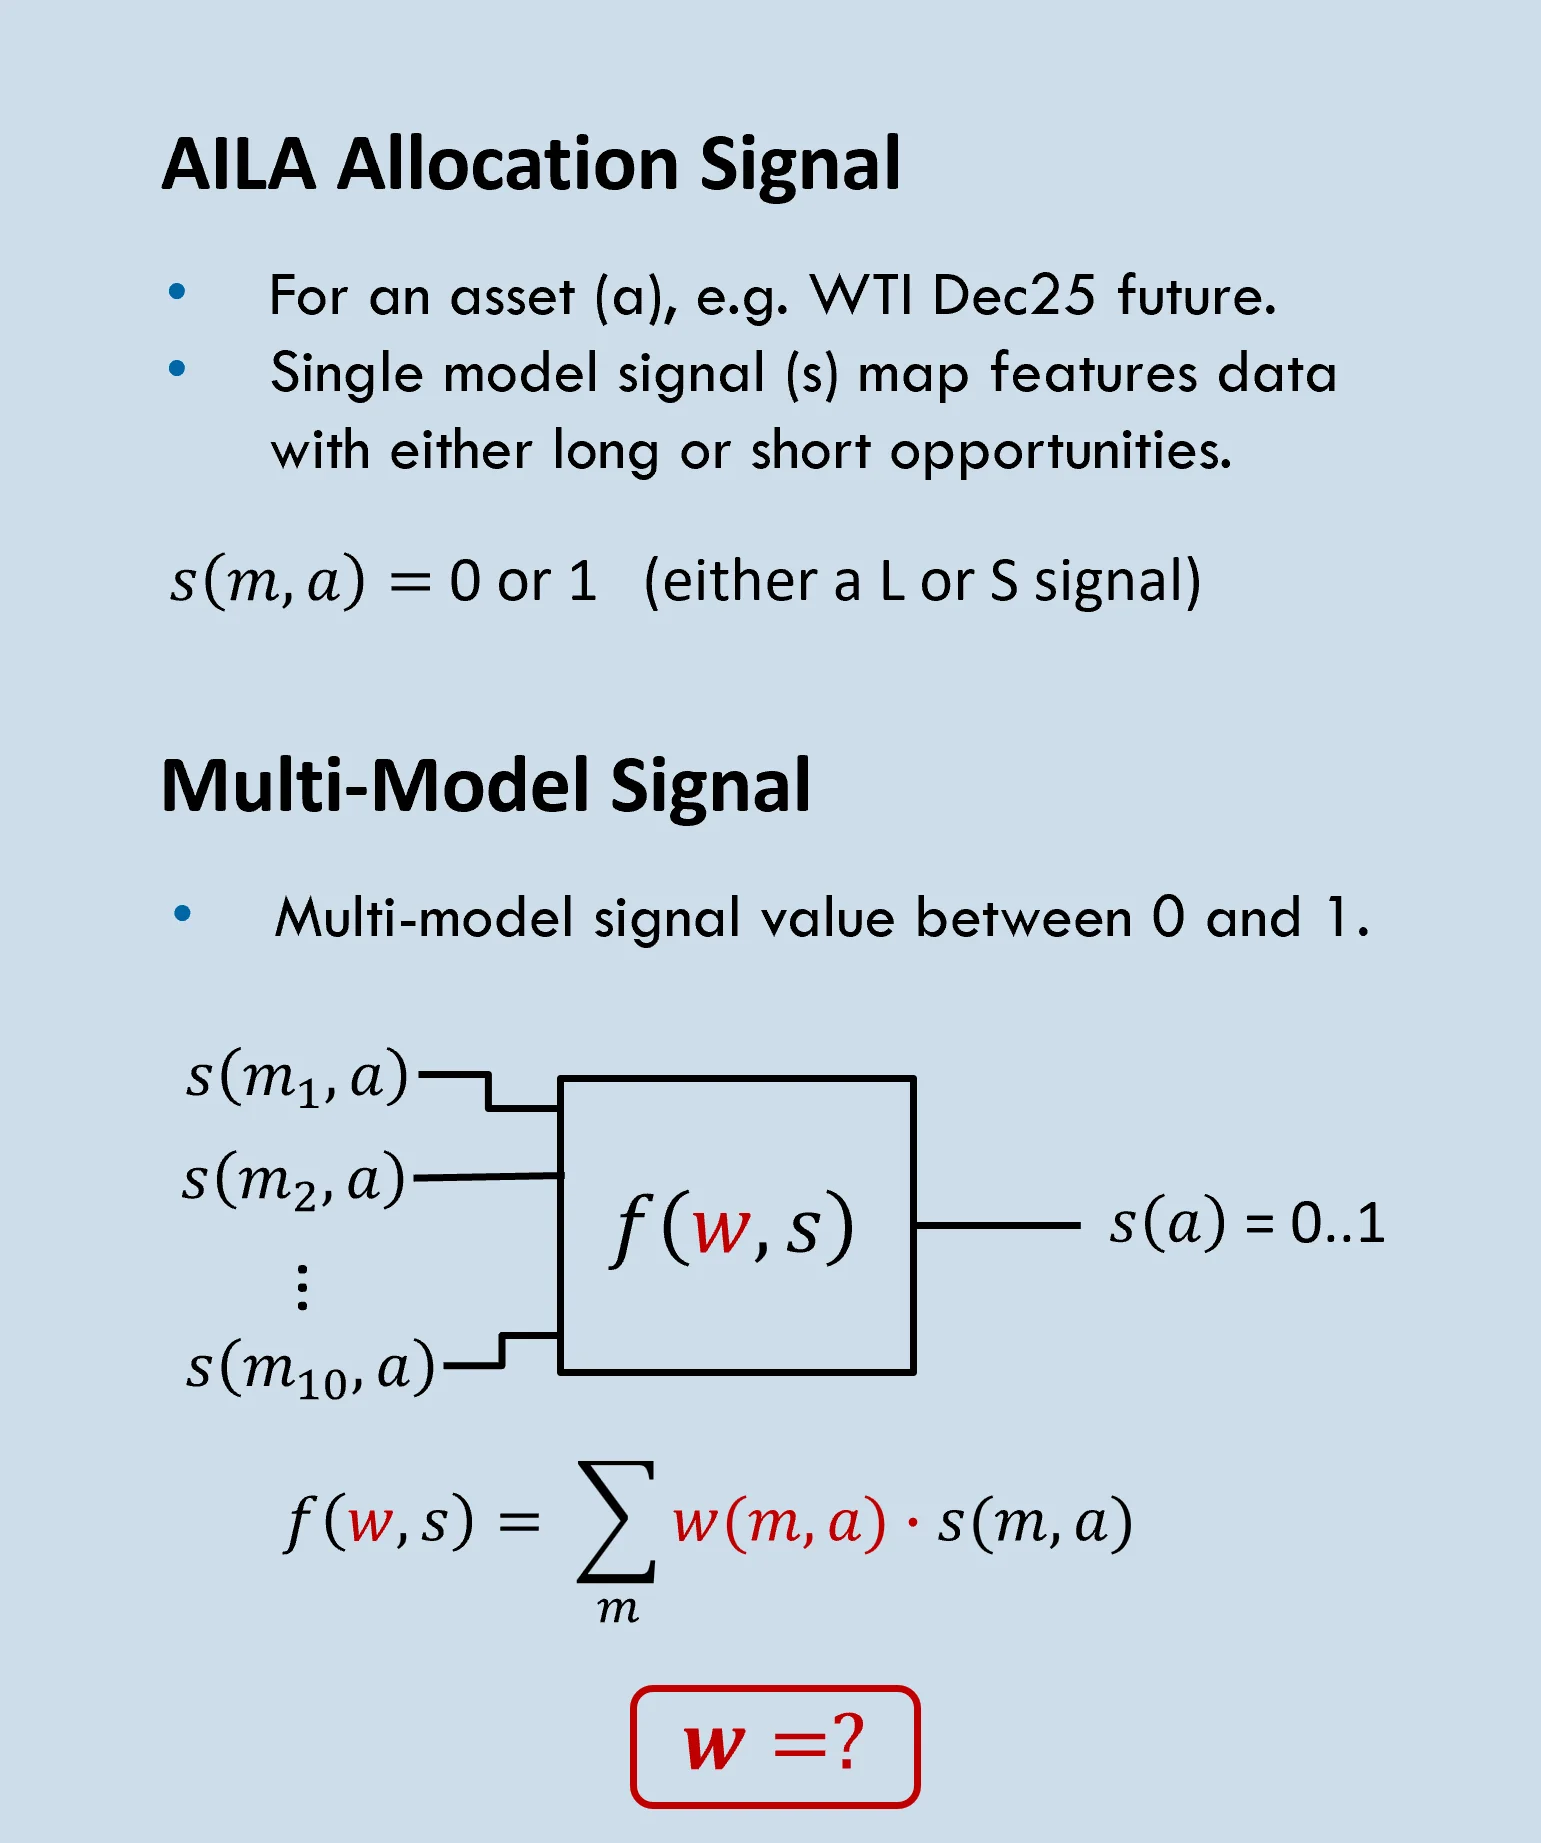
- La metodología de AILA suele generar oportunidades de asignación para un activo concreto, p. ej., el futuro WTI Dec25.
- Las oportunidades de asignación se basan en señales que representan predicciones de condiciones de rentabilidad-riesgo favorables en el mercado.
- Las señales de oportunidad larga o corta se basan en el resultado de modelos de clasificación (en adelante, modelos), y para un mismo activo pueden considerarse varias señales de oportunidad procedentes de distintos modelos.
- Esto plantea la cuestión de qué modelos utilizar; la mejor elección suele evaluarse según el rendimiento pasado y la covarianza.
- Al igual que en la asignación óptima de carteras, los resultados pasados suelen reflejar las expectativas futuras con grandes incertidumbres.
- Por ello, en este ejercicio comparamos algunos métodos sencillos para combinar señales de varios modelos dentro del enfoque de AILA.
- Para este estudio se utilizaron 10 modelos distintos, que representan una variedad de tipos y grados de complejidad.
Pesos por rango
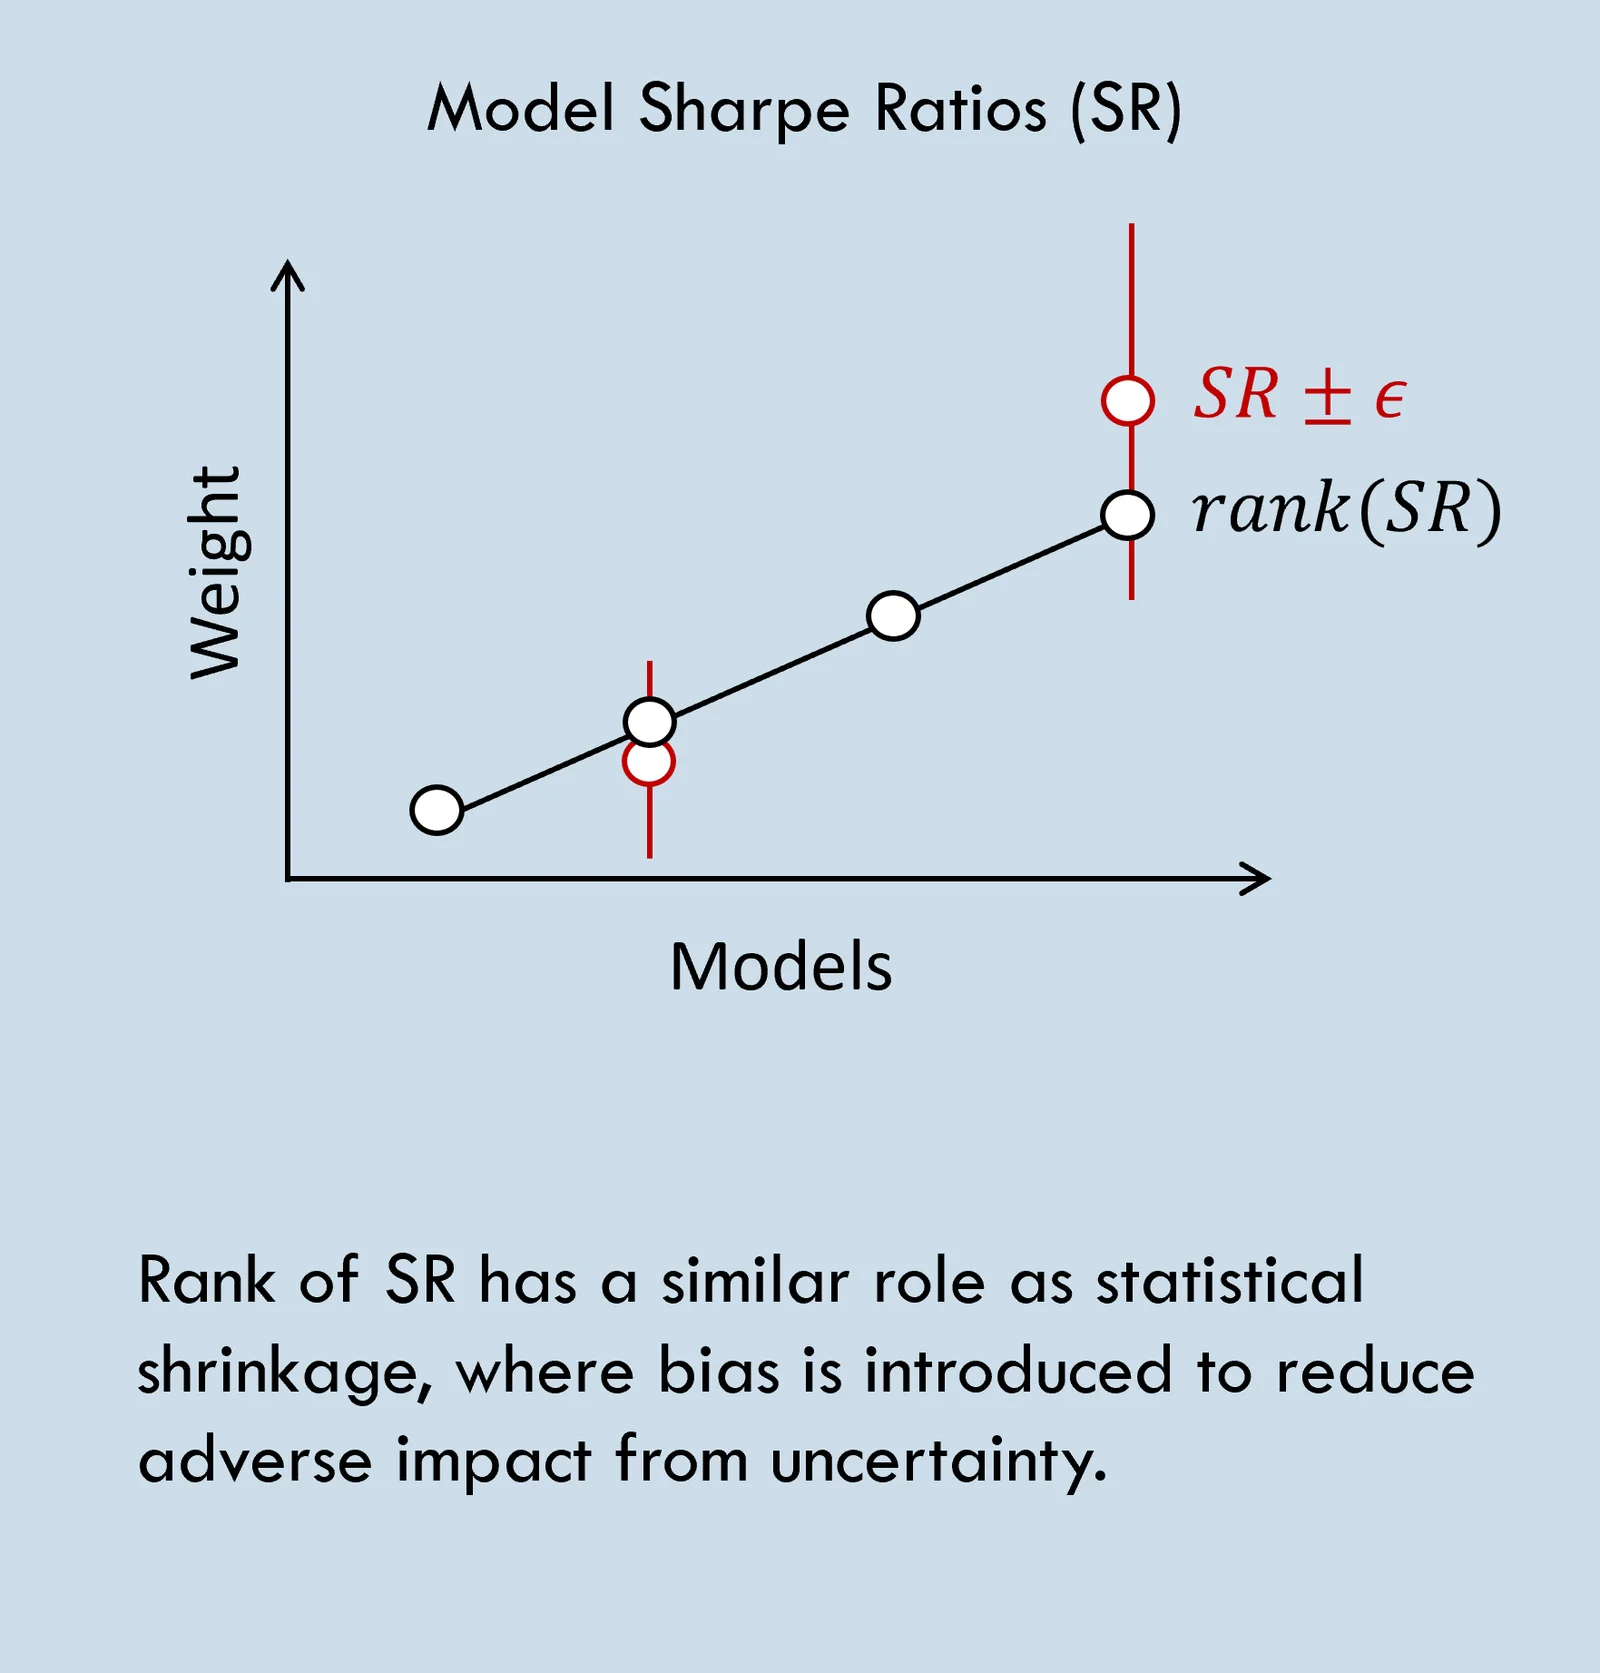
- A cada modelo se le asigna un ratio de Sharpe (SR) que refleja su rendimiento esperado; p. ej., el modelo m1 es sistemáticamente mejor que m2.
- Toda estimación del SR es muy incierta, es decir, no debe tomarse al pie de la letra.
- Una cartera de SR óptimo suele sugerir asignar en proporción al rendimiento futuro esperado [p. ej., Markowitz]; sin embargo, con una gran incertidumbre, la sobreasignación tiene un efecto adverso [p. ej., Thorp].
- Por ello, utilizar el rango en lugar del SR estimado es una opción habitual que aporta cierta regularización.
- Función monótona creciente con el rendimiento esperado.
- Garantiza valores positivos, también ante «fluctuaciones» negativas.
- Reduce (aumenta) el efecto de las diferencias grandes (pequeñas).
- => Los pesos por rango constituyen un enfoque de referencia sencillo.
- => Siguen la idea de dar más peso a los modelos con mayor rendimiento esperado, pero teniendo en cuenta también la gran incertidumbre.
Pesos alternativos
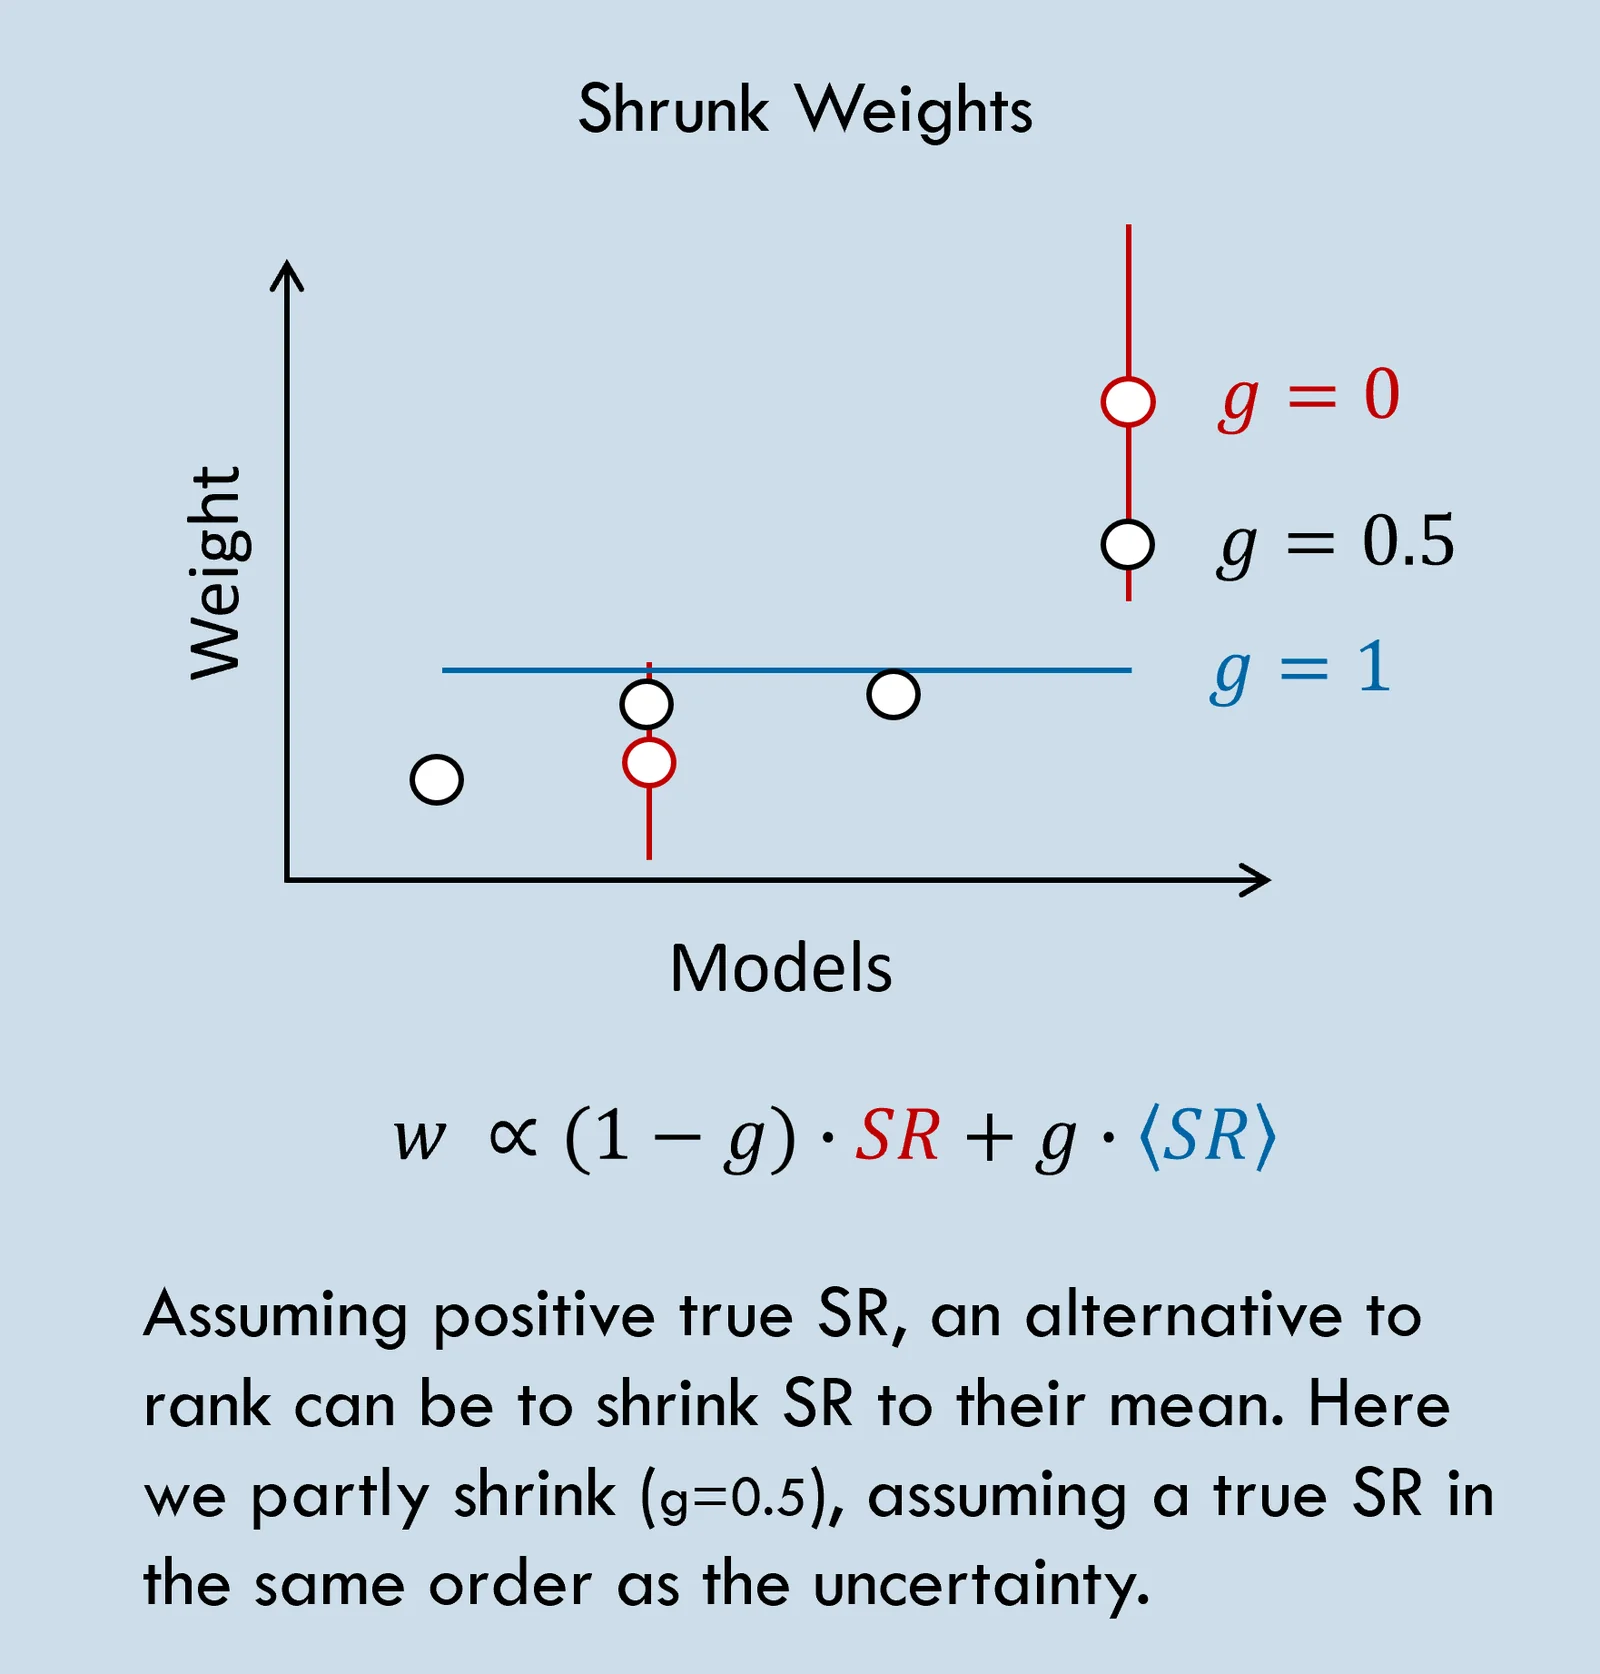
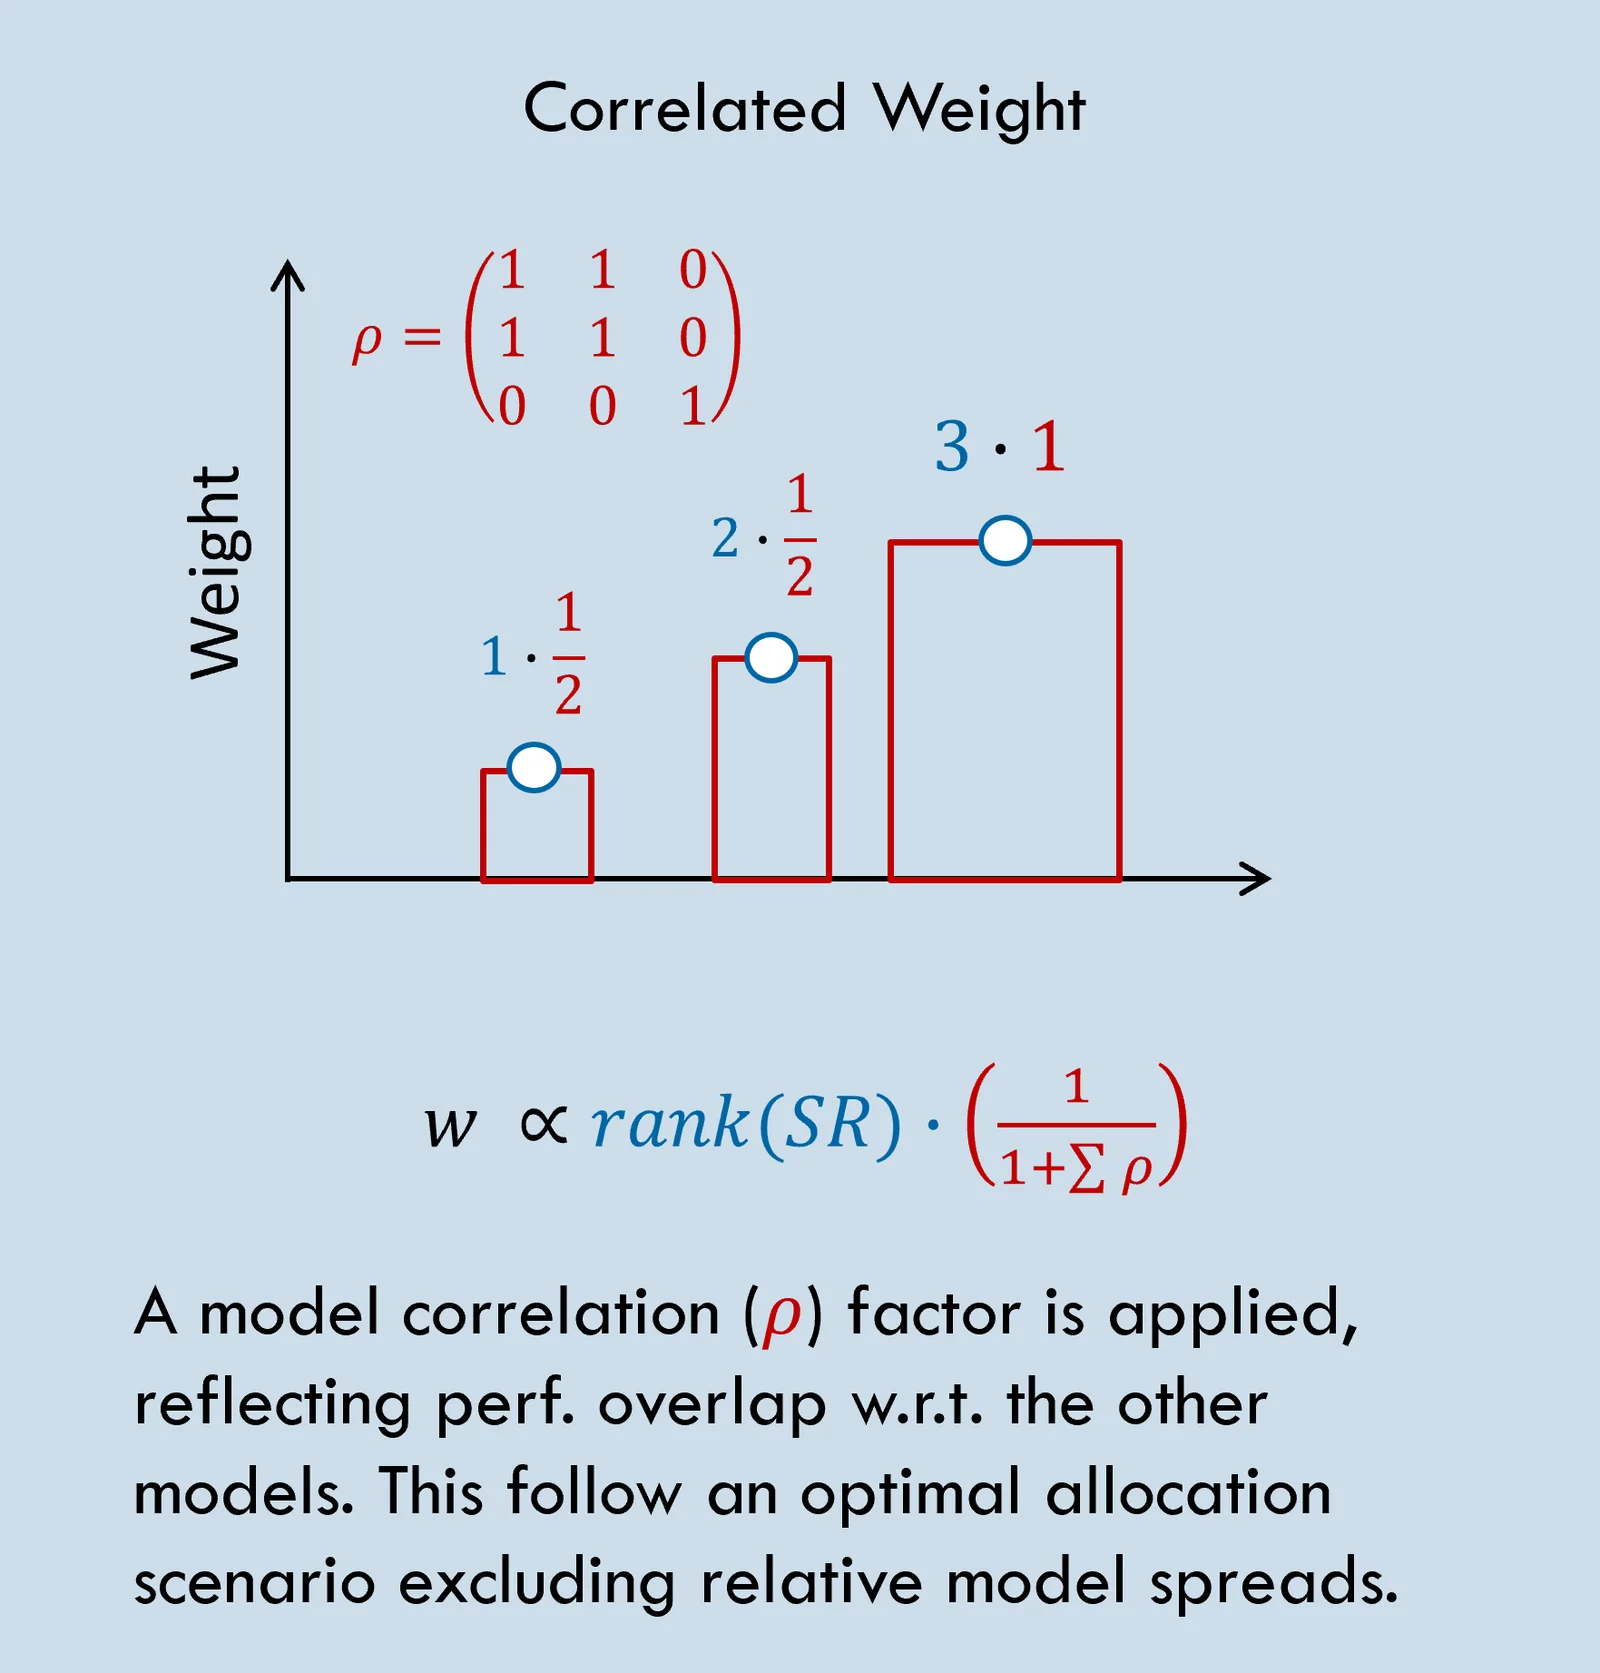
Comparación de pesos
Configuración de la cartera:
- Cartera diversificada de materias primas, que solo cambia en el aspecto relevante para cada comparación.
- Abarca 25 mercados de futuros sobre materias primas, con entre 2 y 12 contratos por mercado.
- SR calculado a nivel de señal para una comparación directa, es decir, sin la lógica de cartera/ejecución ni los costes.
Resultados:
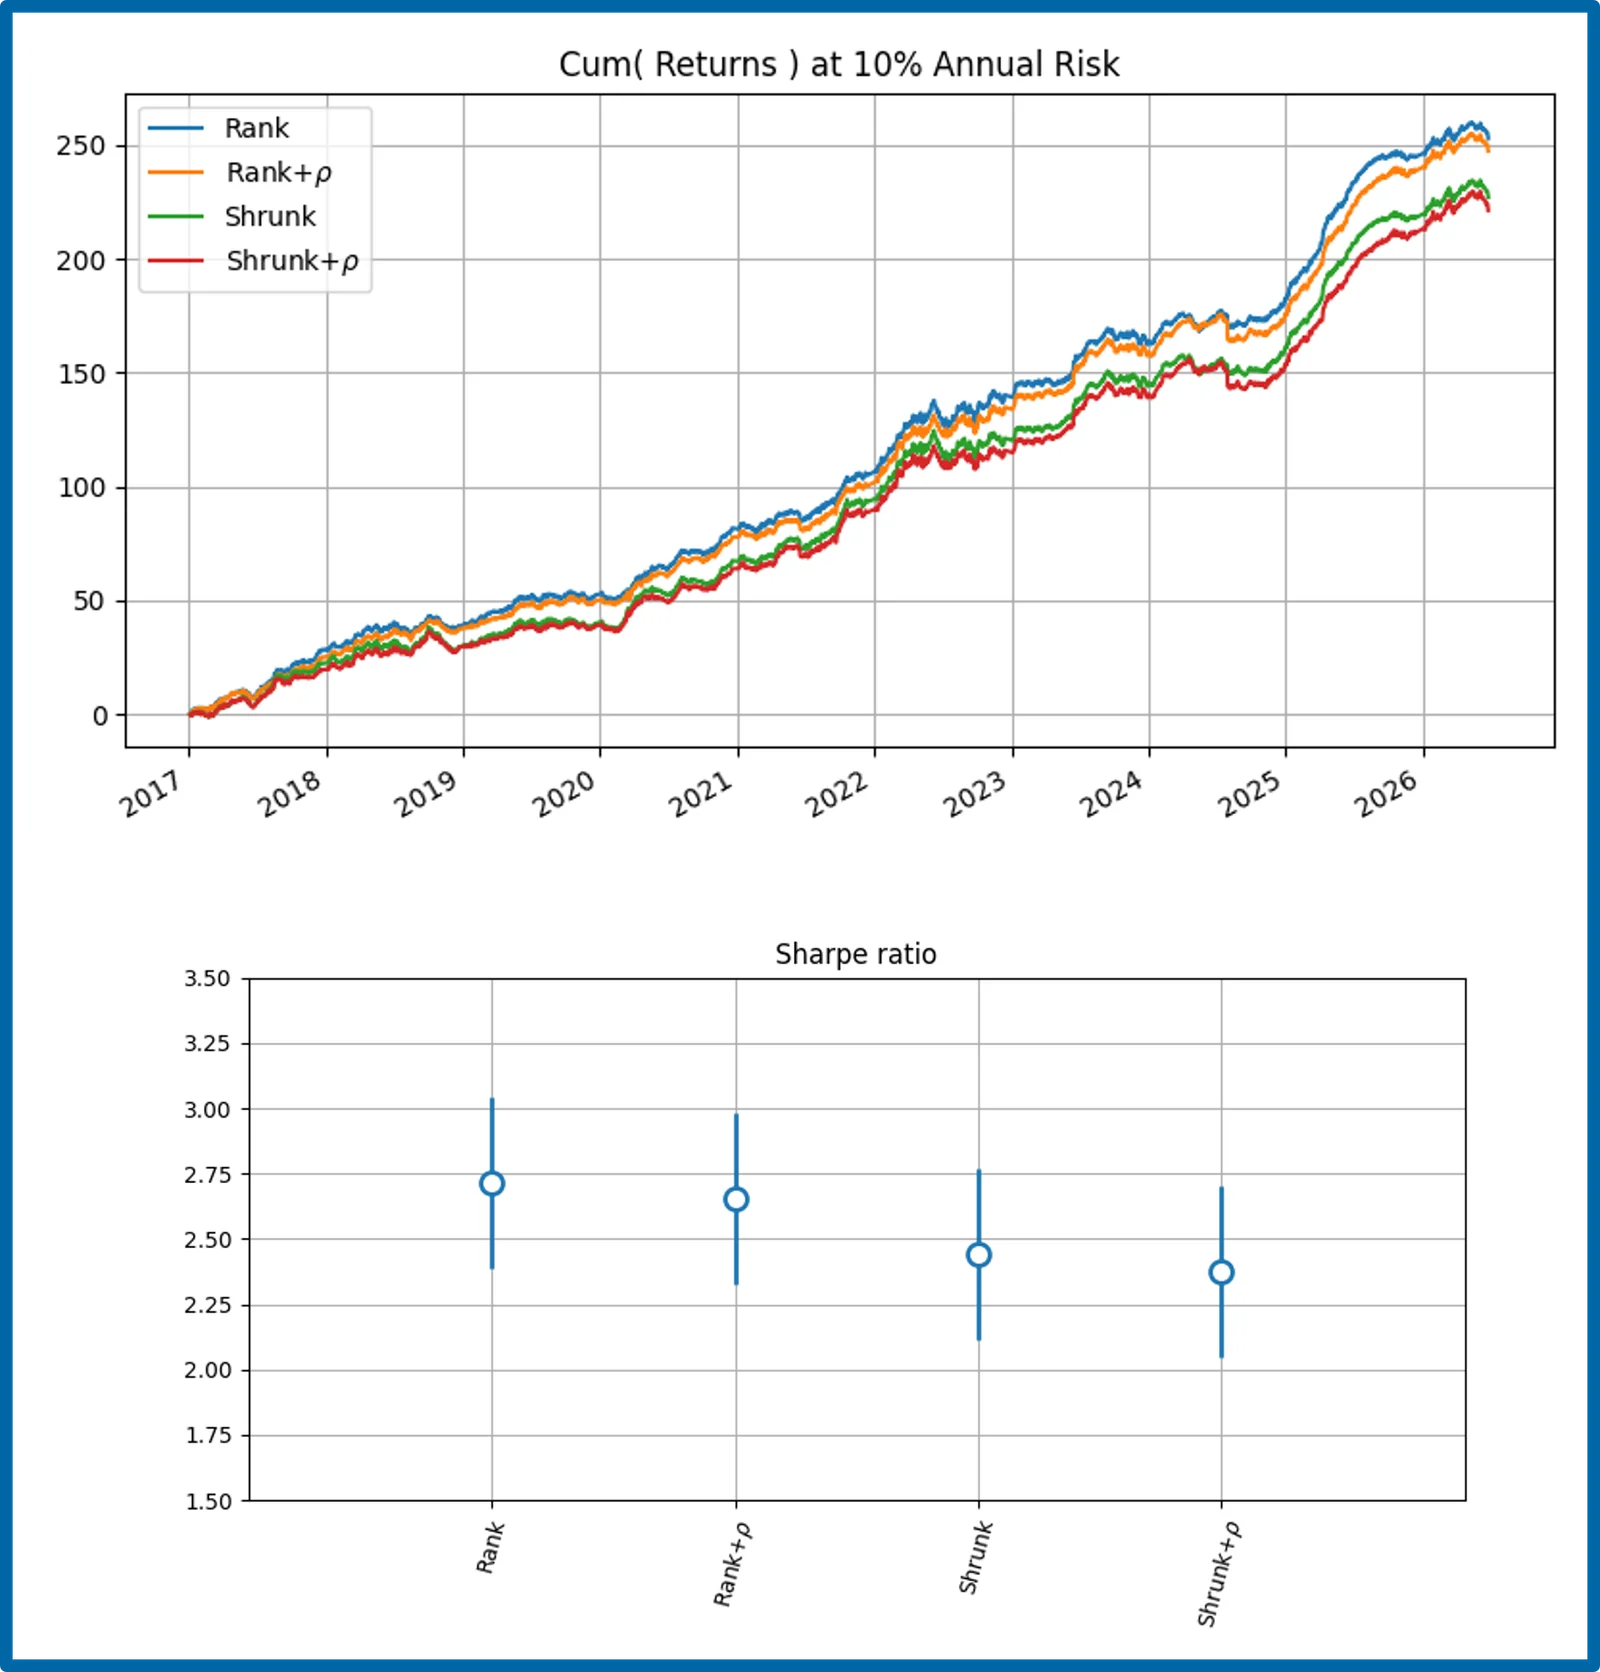
- Con esta cartera diversa, las diferencias entre utilizar el SR por rango o el SR con contracción (shrunk), así como entre incluir o no las correlaciones, fueron pequeñas.
- El método sencillo por rango mostró un SR algo más alto en todas las comparaciones, incluidas algunas variantes de la cartera, con una diferencia de SR de alrededor de 0.28.
- Incluir el factor de correlación supuso una diferencia de aproximadamente 0.06 y, por lo general, no aportó ningún beneficio adicional.
- => Solo se observaron pequeñas diferencias entre los escenarios comparados, y con escasa significación estadística.
Pesos por contrato
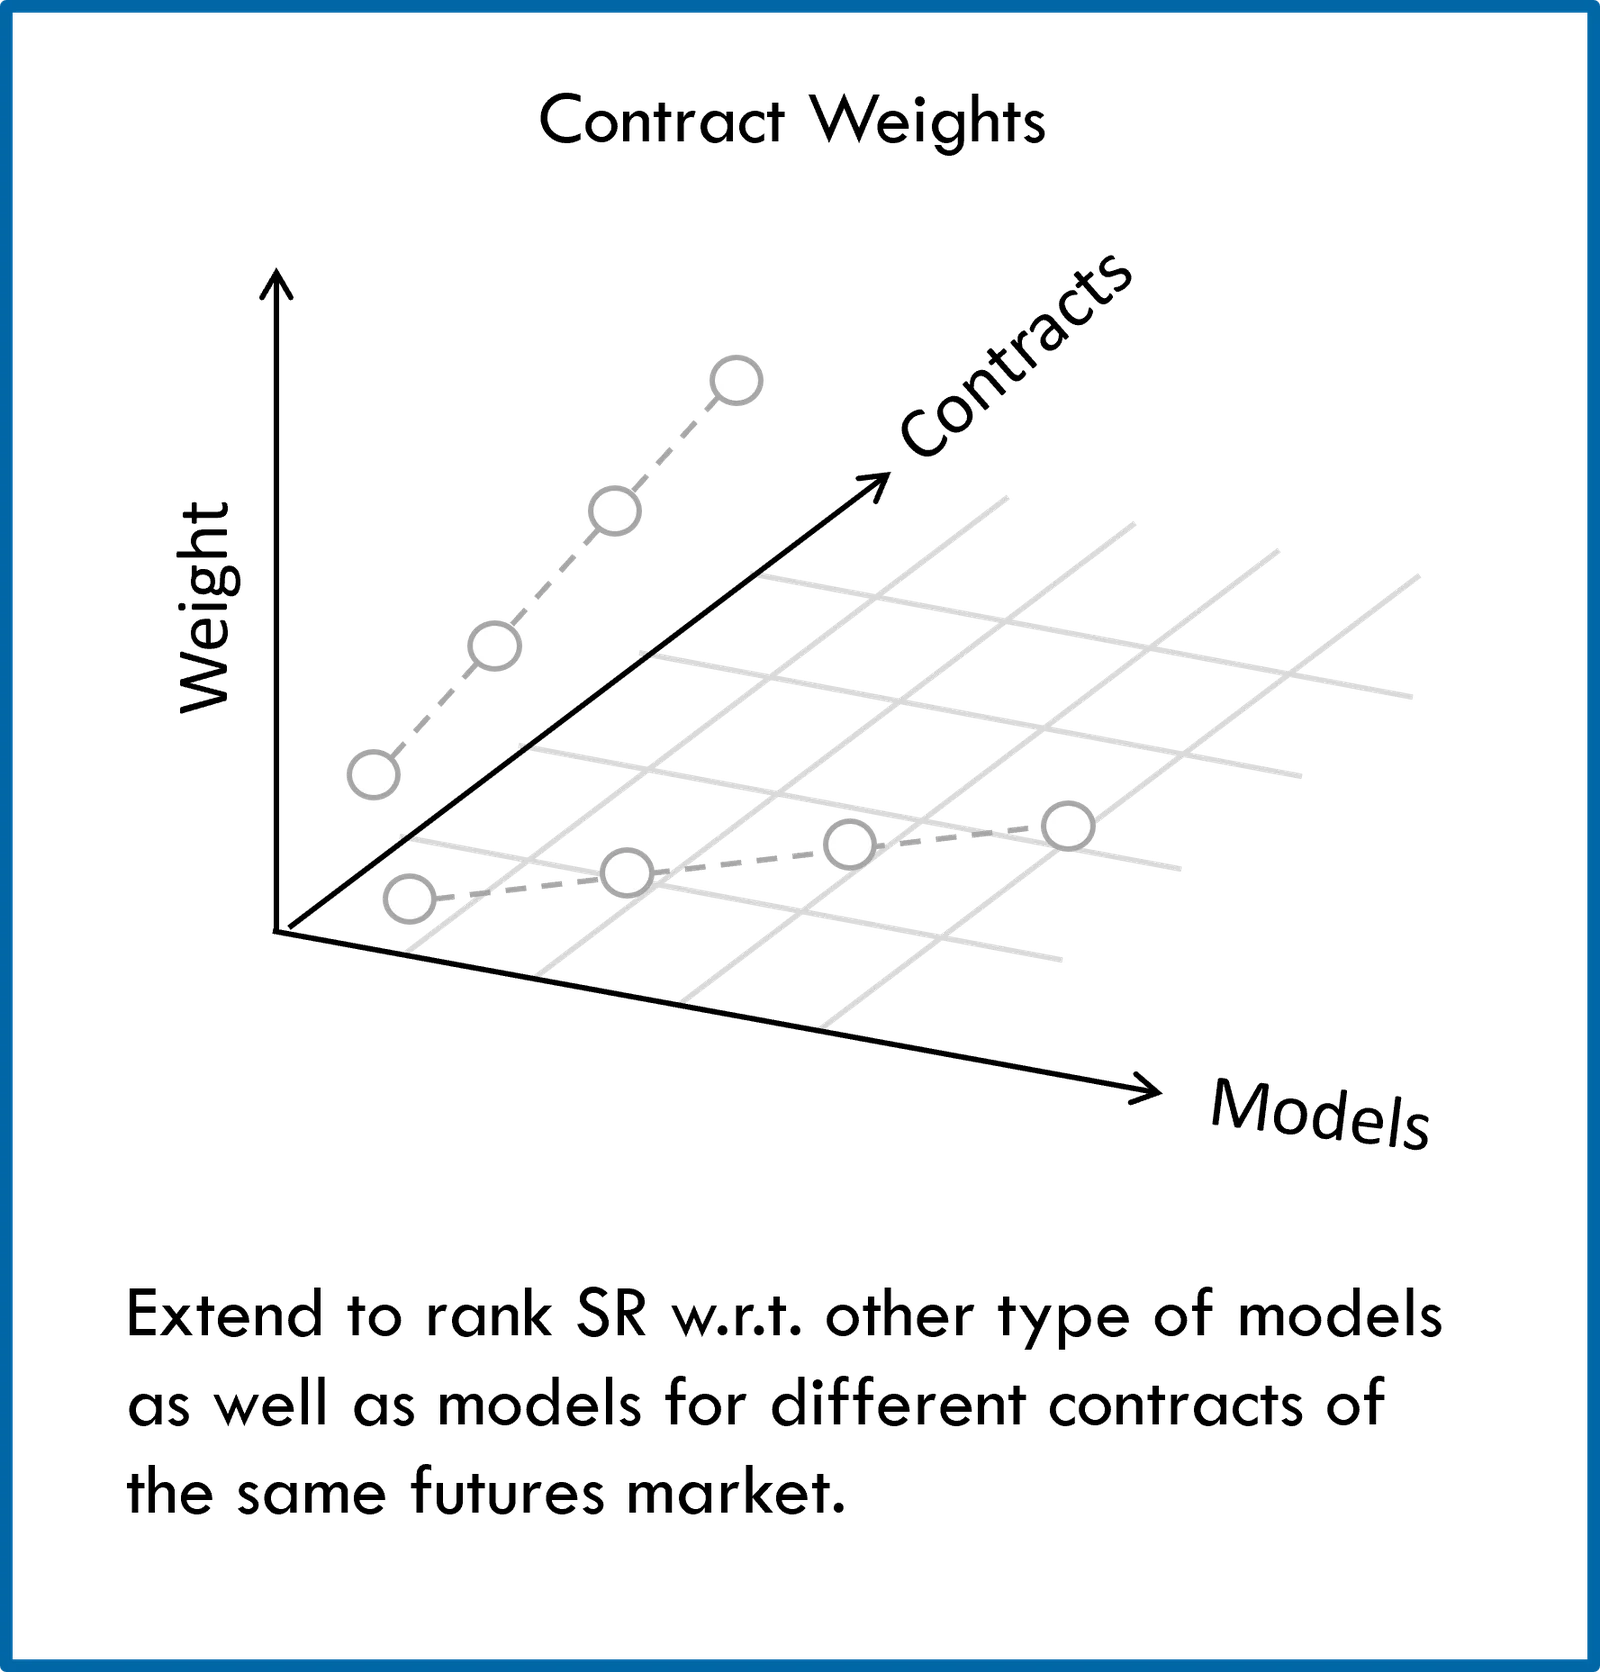
- El proceso de modelización de AILA admite distintos tipos de modelos, pero también la modelización individual de distintos contratos, que pueden estar expuestos, p. ej., a distintos factores estacionales.
- Por ello, la comparación se amplió para permitir pesos (por rango) distintos tanto por tipo de modelo como por contrato, modelizando los contratos de forma individual.
- De nuevo, los resultados mostraron una diferencia pequeña: se observó una reducción del SR de 0.16 al ponderar los contratos frente a utilizar pesos iguales por contrato.
- No se aprecia ningún beneficio en ponderar de forma distinta los contratos modelizados individualmente con el mismo enfoque por rango que para los tipos de modelo.
Conclusiones
- Las oportunidades de asignación de AILA se basan en modelos que señalan condiciones favorables para posiciones largas o cortas.
- Para un mismo activo pueden utilizarse varios modelos y, en este análisis, comparamos algunos métodos para combinarlos a partir de estimaciones de su rendimiento esperado y de la correlación de sus rendimientos.
- Dada la gran incertidumbre asociada a la estimación del rendimiento esperado, comparamos un enfoque con valores de SR por rango frente a valores de SR con contracción, ambos sencillos y en cierta medida regularizados.
- Por el mismo motivo, comparamos los resultados utilizando un factor de correlación entre modelos, que solo pretende abordar el solapamiento de rendimientos en el contexto de la diversificación y, por tanto, ignora la posibilidad de crear diferenciales relativos entre modelos.
- Los resultados muestran que estas variaciones en los detalles del método solo tienen un efecto menor en los resultados de la cartera de AILA.
- Las pequeñas diferencias observadas no se consideran significativas; no obstante, indicarían que el enfoque por rango tiende a ser mejor que el de contracción, y que incluir la correlación entre modelos no aporta ningún beneficio para este tipo de cartera diversificada.
- El enfoque de AILA permite modelizar individualmente los distintos contratos de un mercado dado, y se aplicó el mismo enfoque (por rango) para ponderar los contratos de forma distinta, aunque con un efecto igualmente mínimo en los resultados de la cartera.