
Kombinationen mehrerer Modelle
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Überblick
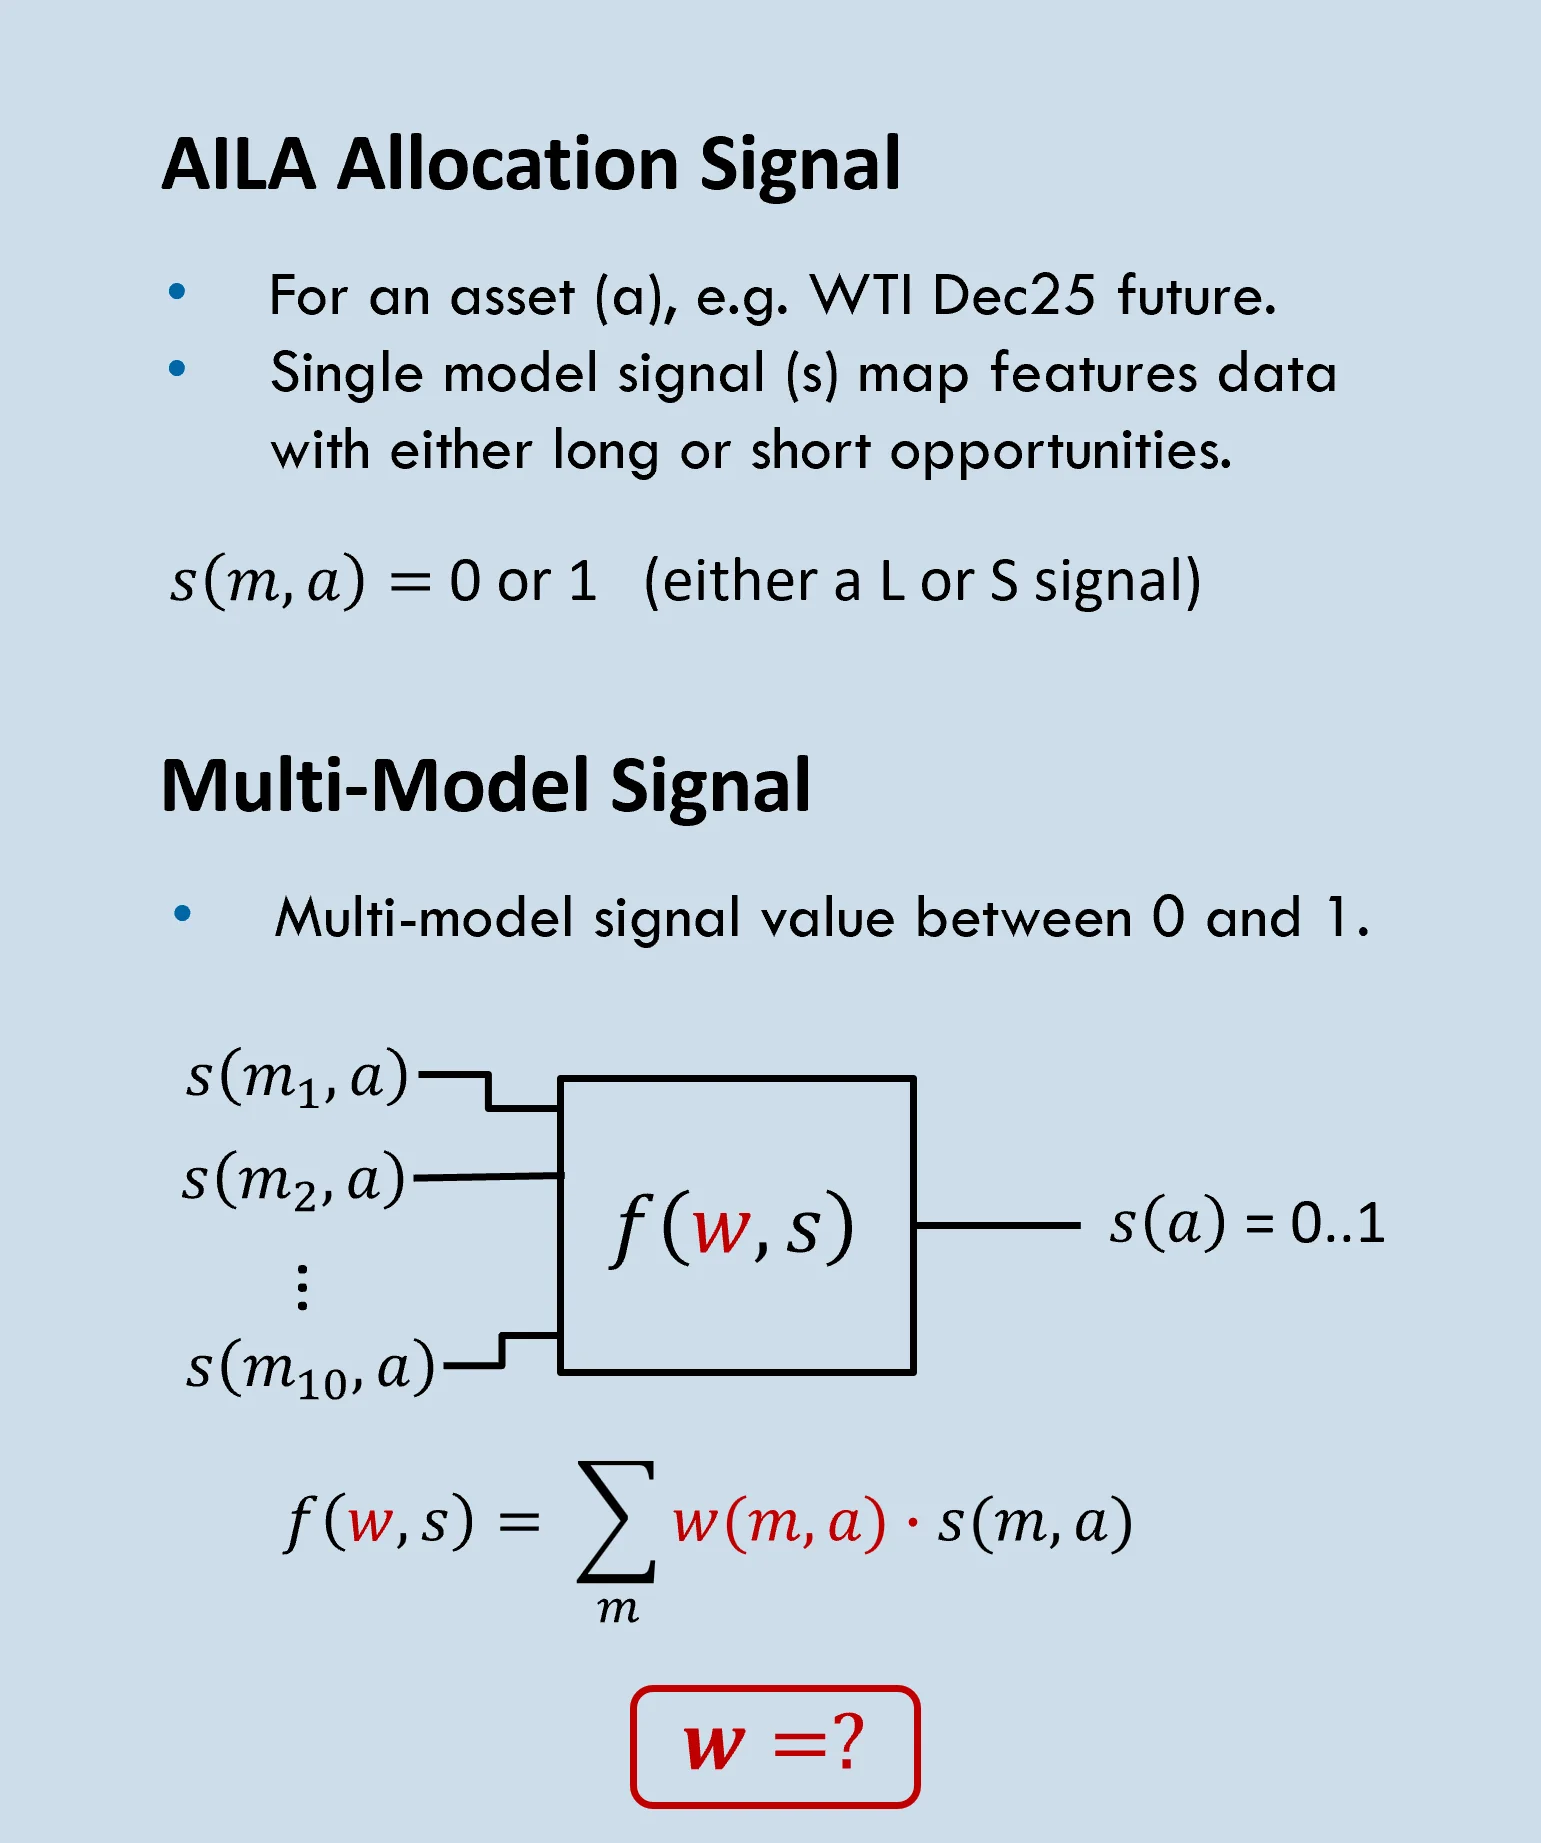
- Die AILA-Methodik erzeugt in der Regel Allokationschancen für ein bestimmtes Asset, z. B. den Future WTI Dec25.
- Die Allokationschancen beruhen auf Signalen, die günstige Chance-Risiko-Bedingungen am Markt prognostizieren.
- Long- oder Short-Signale für Chancen beruhen auf den Ergebnissen von Klassifikationsmodellen (im Folgenden Modelle genannt), wobei für dasselbe Asset mehrere Signale verschiedener Modelle in Betracht kommen können.
- Damit stellt sich die Frage, welche Modelle verwendet werden sollen; die beste Wahl wird in der Regel anhand der bisherigen Performance und der Kovarianz beurteilt.
- Wie bei der optimalen Portfolioallokation spiegeln vergangene Ergebnisse die künftigen Erwartungen meist nur mit großen Unsicherheiten wider.
- In dieser Übung vergleichen wir daher einige einfache Methoden, Signale mehrerer Modelle innerhalb des AILA-Ansatzes zu kombinieren.
- Für diese Studie wurden 10 verschiedene Modelle verwendet, die eine Bandbreite an Modelltypen und Komplexitätsgraden abdecken.
Rangbasierte Gewichte
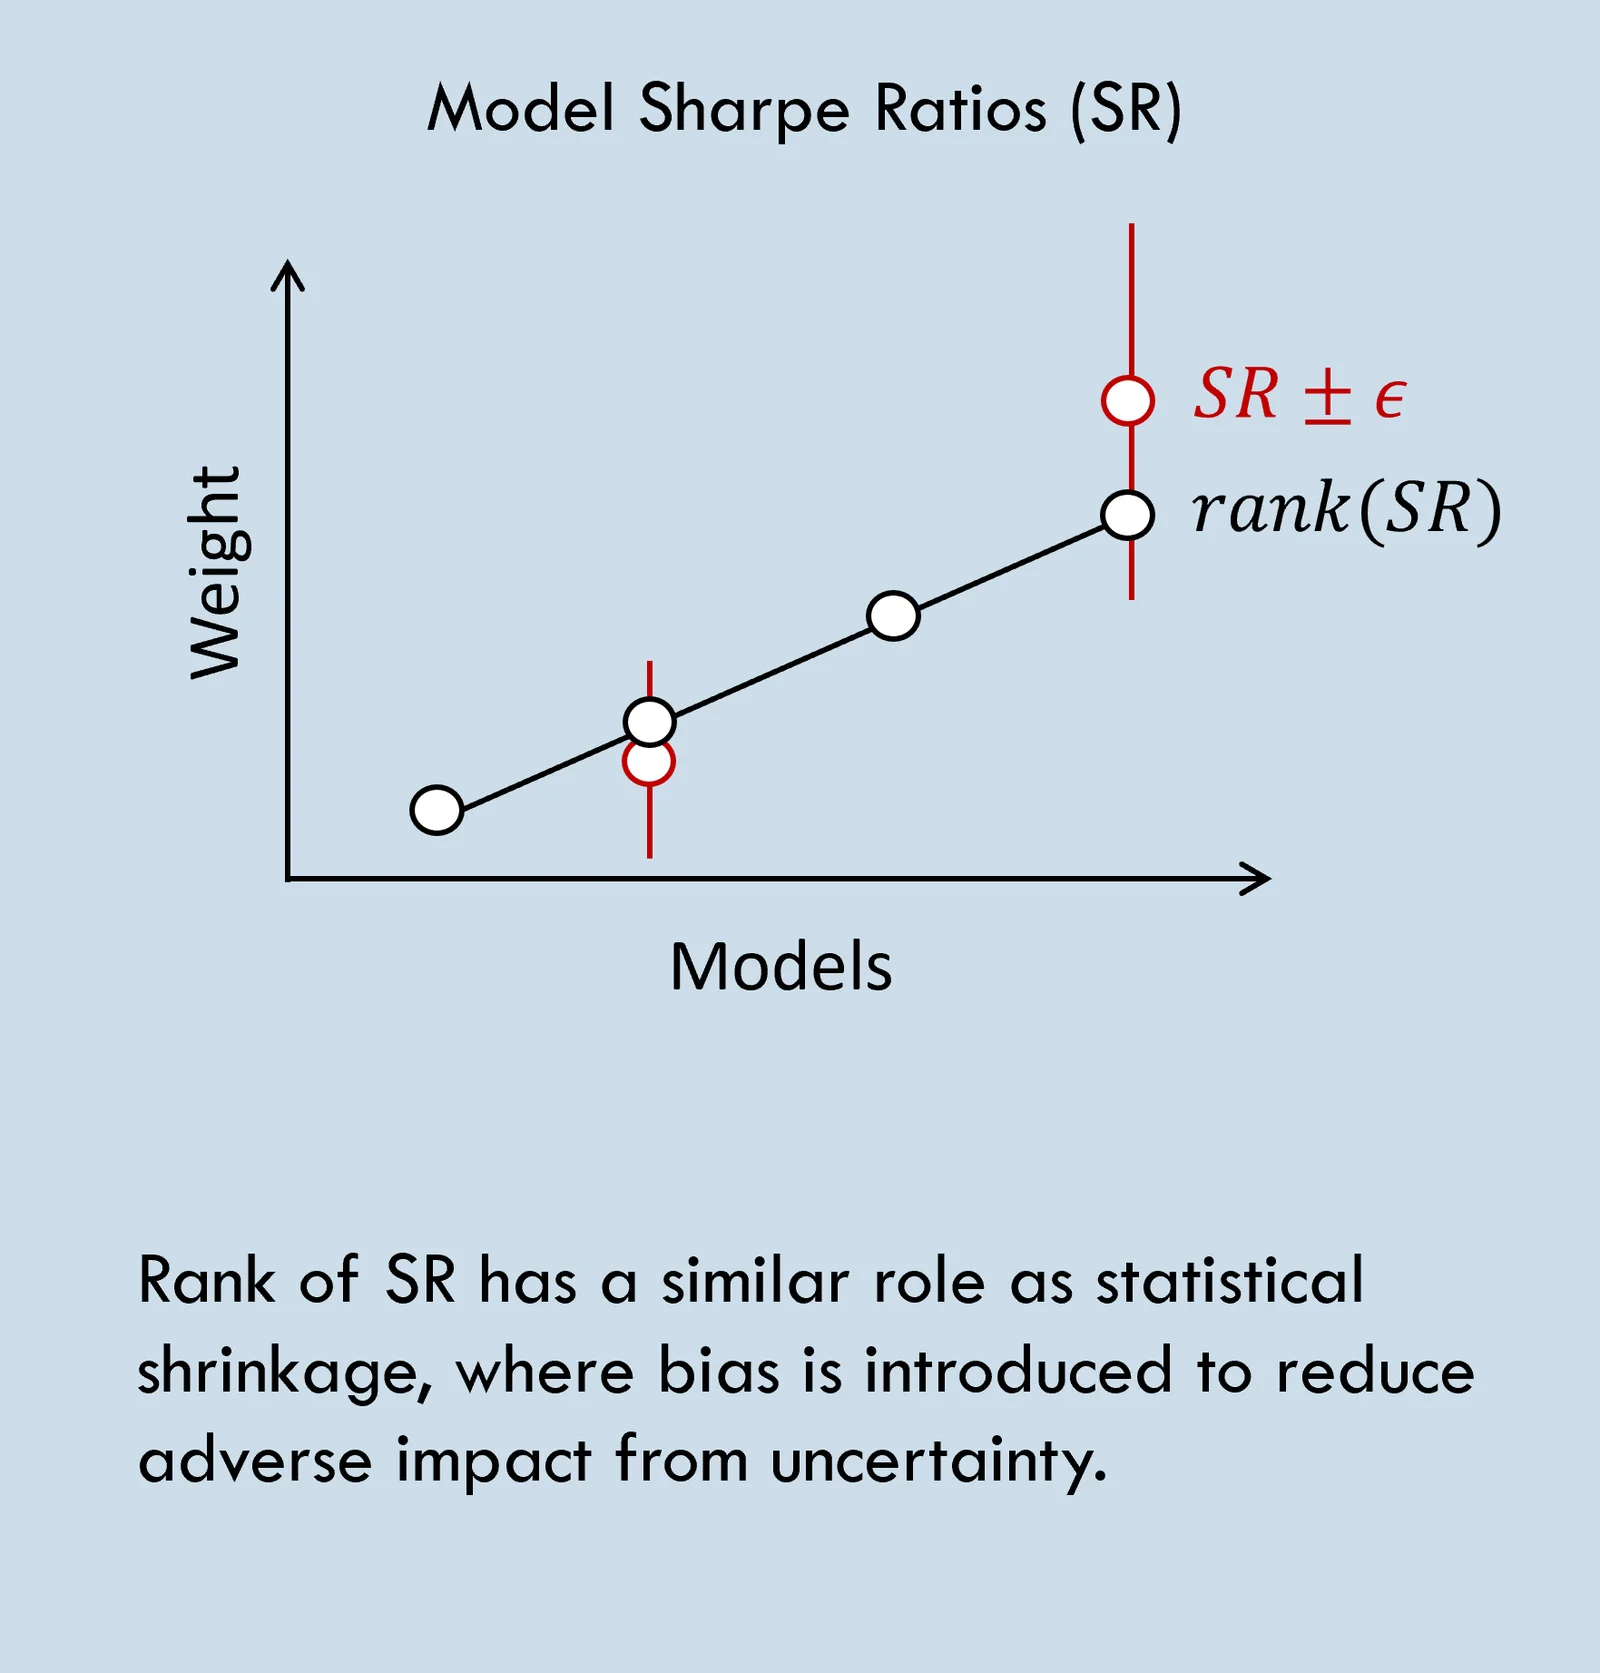
- Jedem Modell wird eine Sharpe-Ratio (SR) zugeordnet, die die erwartete Performance widerspiegelt, z. B. Modell m1 durchweg besser als m2.
- Jede SR-Schätzung ist sehr unsicher und daher nicht für bare Münze zu nehmen.
- Ein SR-optimales Portfolio legt in der Regel eine Allokation proportional zur erwarteten künftigen Performance nahe [z. B. Markowitz]; bei großer Unsicherheit wirkt sich eine Überallokation jedoch nachteilig aus [z. B. Thorp].
- Daher ist es eine gängige Wahl, statt der geschätzten SR den Rang zu verwenden, was eine gewisse Regularisierung bietet.
- Monotone Funktion, die mit der erwarteten Performance steigt.
- Stellt positive Werte sicher, auch bei negativen „Schwankungen“.
- Verringert (erhöht) den Einfluss großer (kleiner) Unterschiede.
- => Rangbasierte Gewichte bieten einen einfachen Referenzansatz.
- => Sie folgen dem Gedanken, Modellen mit höherer erwarteter Performance mehr Gewicht zu geben, berücksichtigen aber auch die große Unsicherheit.
Alternative Gewichte
Vergleich der Gewichte
Aufbau des Portfolios:
- Diversifiziertes Rohstoffportfolio, das nur in dem für den jeweiligen Vergleich relevanten Aspekt verändert wird.
- Es umfasst 25 Rohstoff-Futures-Märkte mit jeweils 2 bis 12 Kontrakten je Markt.
- Die SR wird für einen direkten Vergleich auf Signalebene berechnet, d. h. ohne Portfolio- und Ausführungslogik und ohne Kosten.
Ergebnisse:
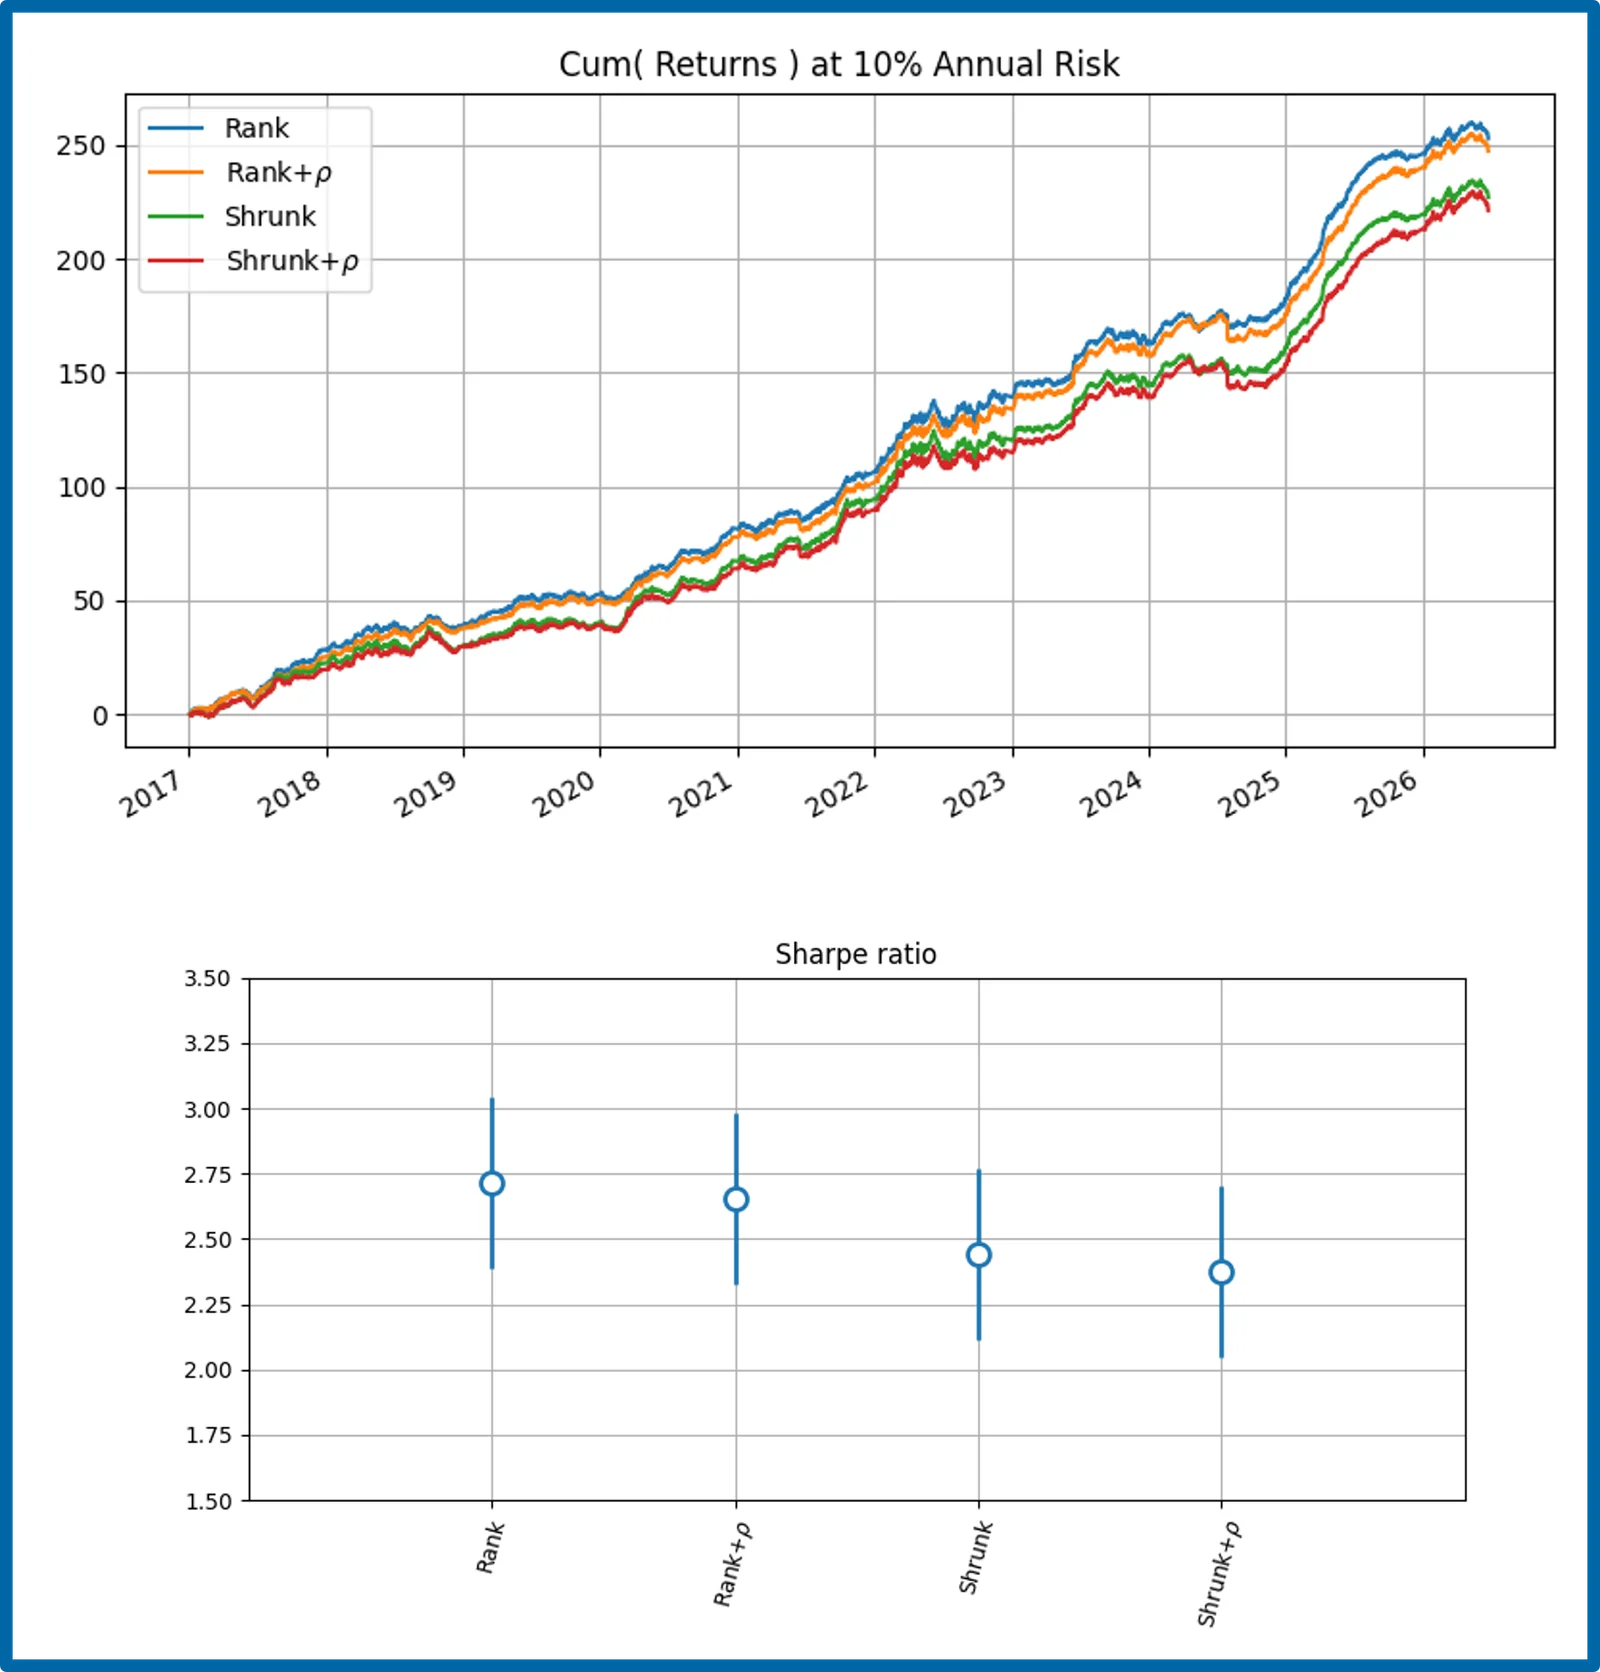
- Bei diesem diversifizierten Portfolio waren die Unterschiede zwischen rangbasierten und geschrumpften SR-Werten (Shrunk SR) sowie mit und ohne Berücksichtigung von Korrelationen gering.
- Die einfache rangbasierte Methode zeigte über die Vergleiche hinweg, einschließlich einiger Portfoliovarianten, eine etwas höhere SR, mit einem SR-Unterschied von rund 0.28.
- Die Einbeziehung des Korrelationsfaktors ergab einen Unterschied von etwa 0.06 und deutete in der Regel auf keinen zusätzlichen Nutzen hin.
- => Zwischen den verglichenen Szenarien zeigten sich nur geringe Unterschiede mit geringer statistischer Signifikanz.
Kontraktgewichte
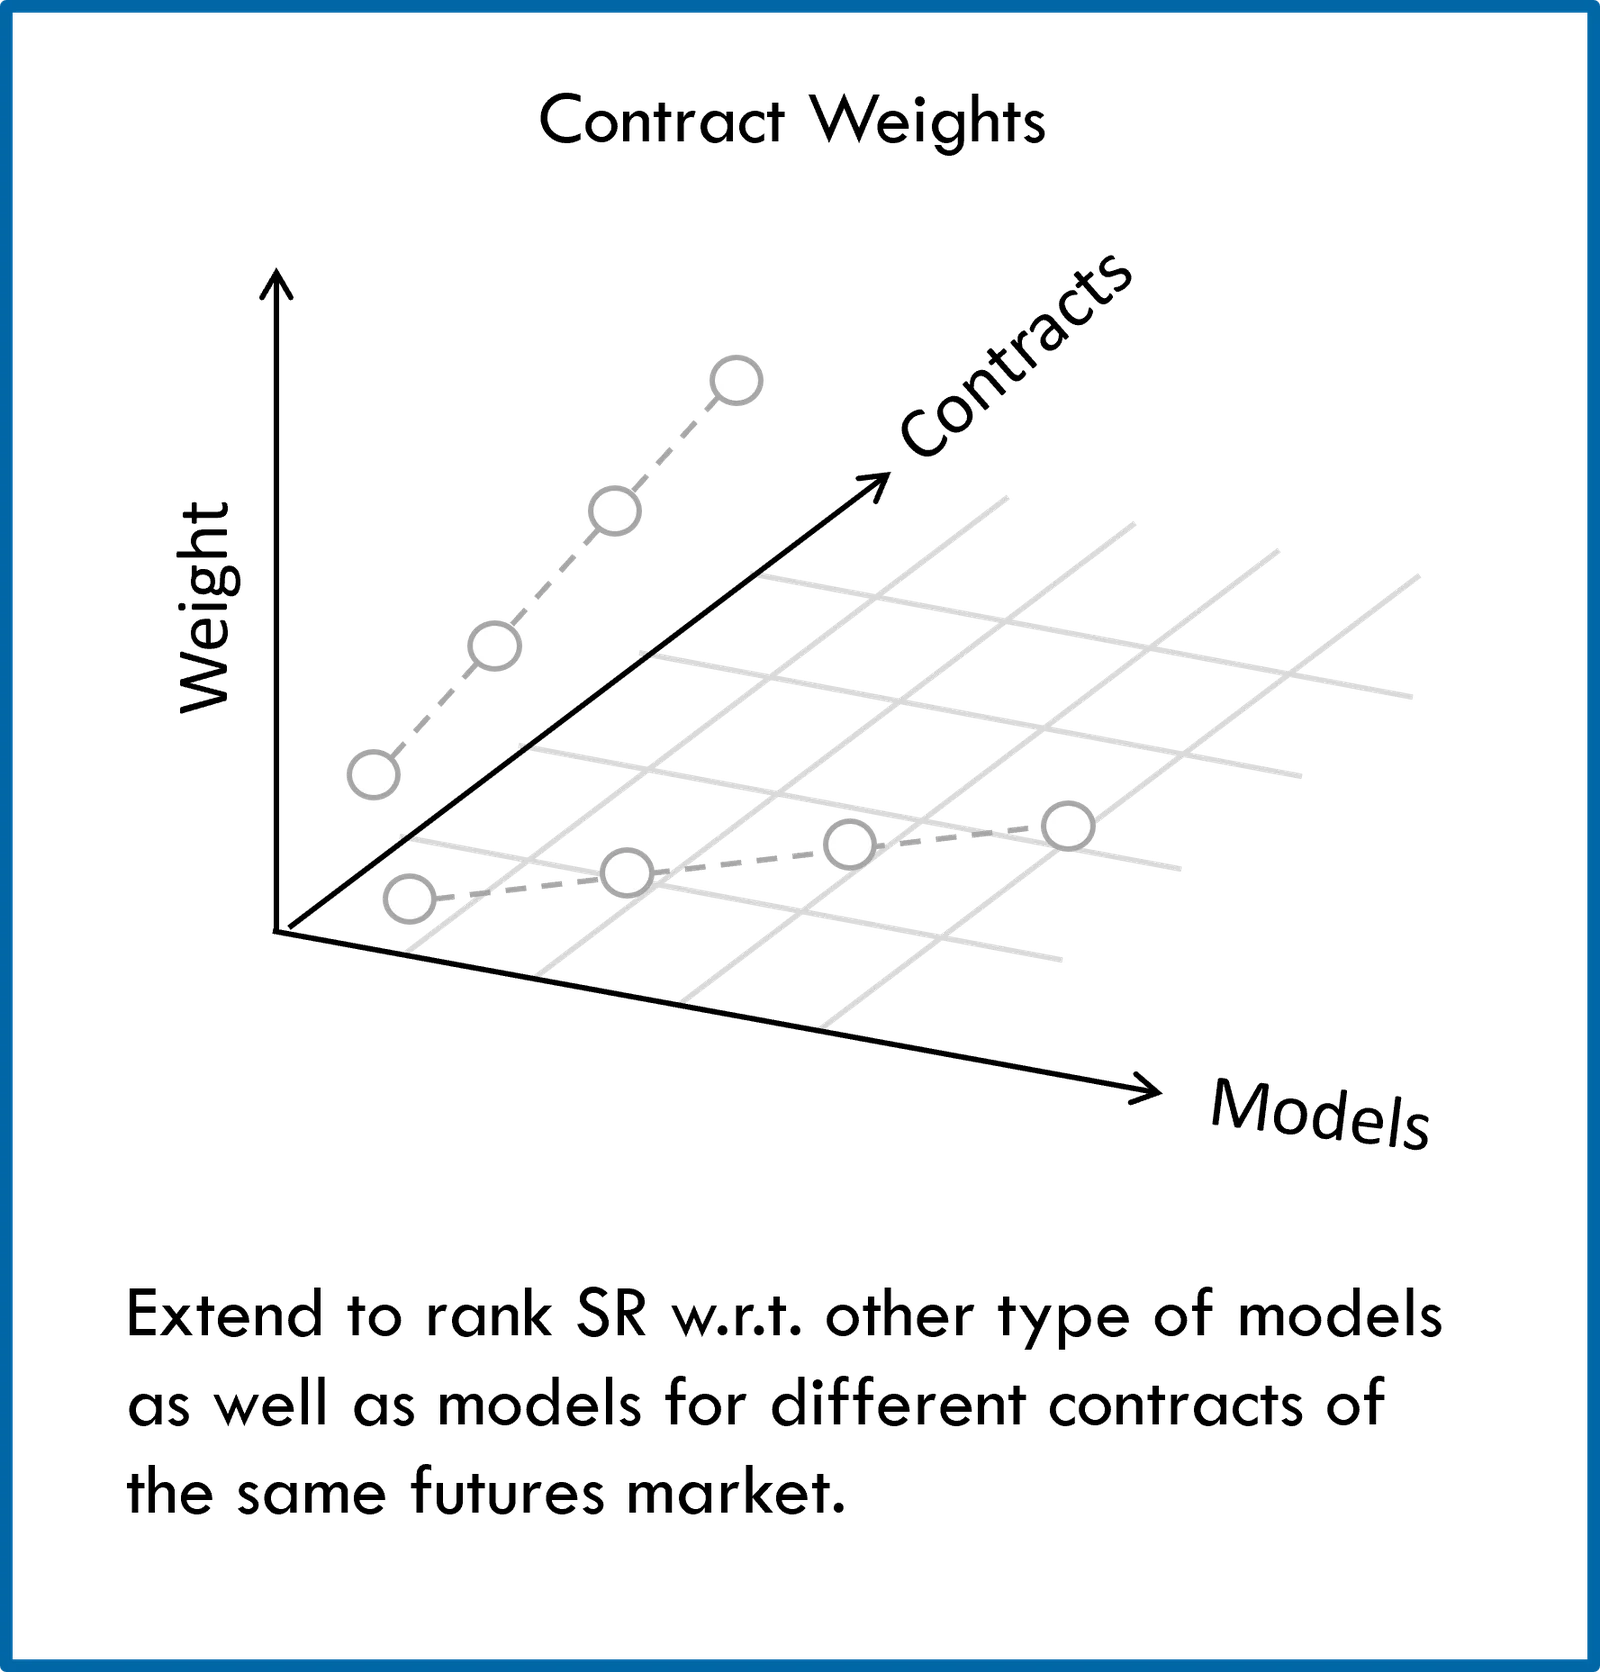
- Der AILA-Modellierungsprozess lässt verschiedene Arten von Modellen zu, aber auch eine getrennte Modellierung verschiedener Kontrakte, die z. B. unterschiedlichen saisonalen Faktoren ausgesetzt sein können.
- Der Vergleich wurde daher erweitert, sodass unterschiedliche (rangbasierte) Gewichte sowohl über Modelltypen als auch über Kontrakte möglich waren, wobei die Kontrakte einzeln modelliert wurden.
- Auch hier zeigten die Ergebnisse nur einen kleinen Unterschied: Mit gewichteten Kontrakten sank die SR gegenüber gleichen Kontraktgewichten um 0.16.
- Es zeigte sich kein Nutzen darin, einzeln modellierte Kontrakte mit demselben rangbasierten Ansatz wie bei den Modelltypen unterschiedlich zu gewichten.
Schlussfolgerungen
- Die AILA-Allokationschancen beruhen auf Modellen, die günstige Long- oder Short-Bedingungen signalisieren.
- Für dasselbe Asset können mehrere Modelle verwendet werden. In dieser Analyse vergleichen wir einige Methoden, Modelle anhand von Schätzungen ihrer erwarteten Performance und ihrer Performancekorrelation zu kombinieren.
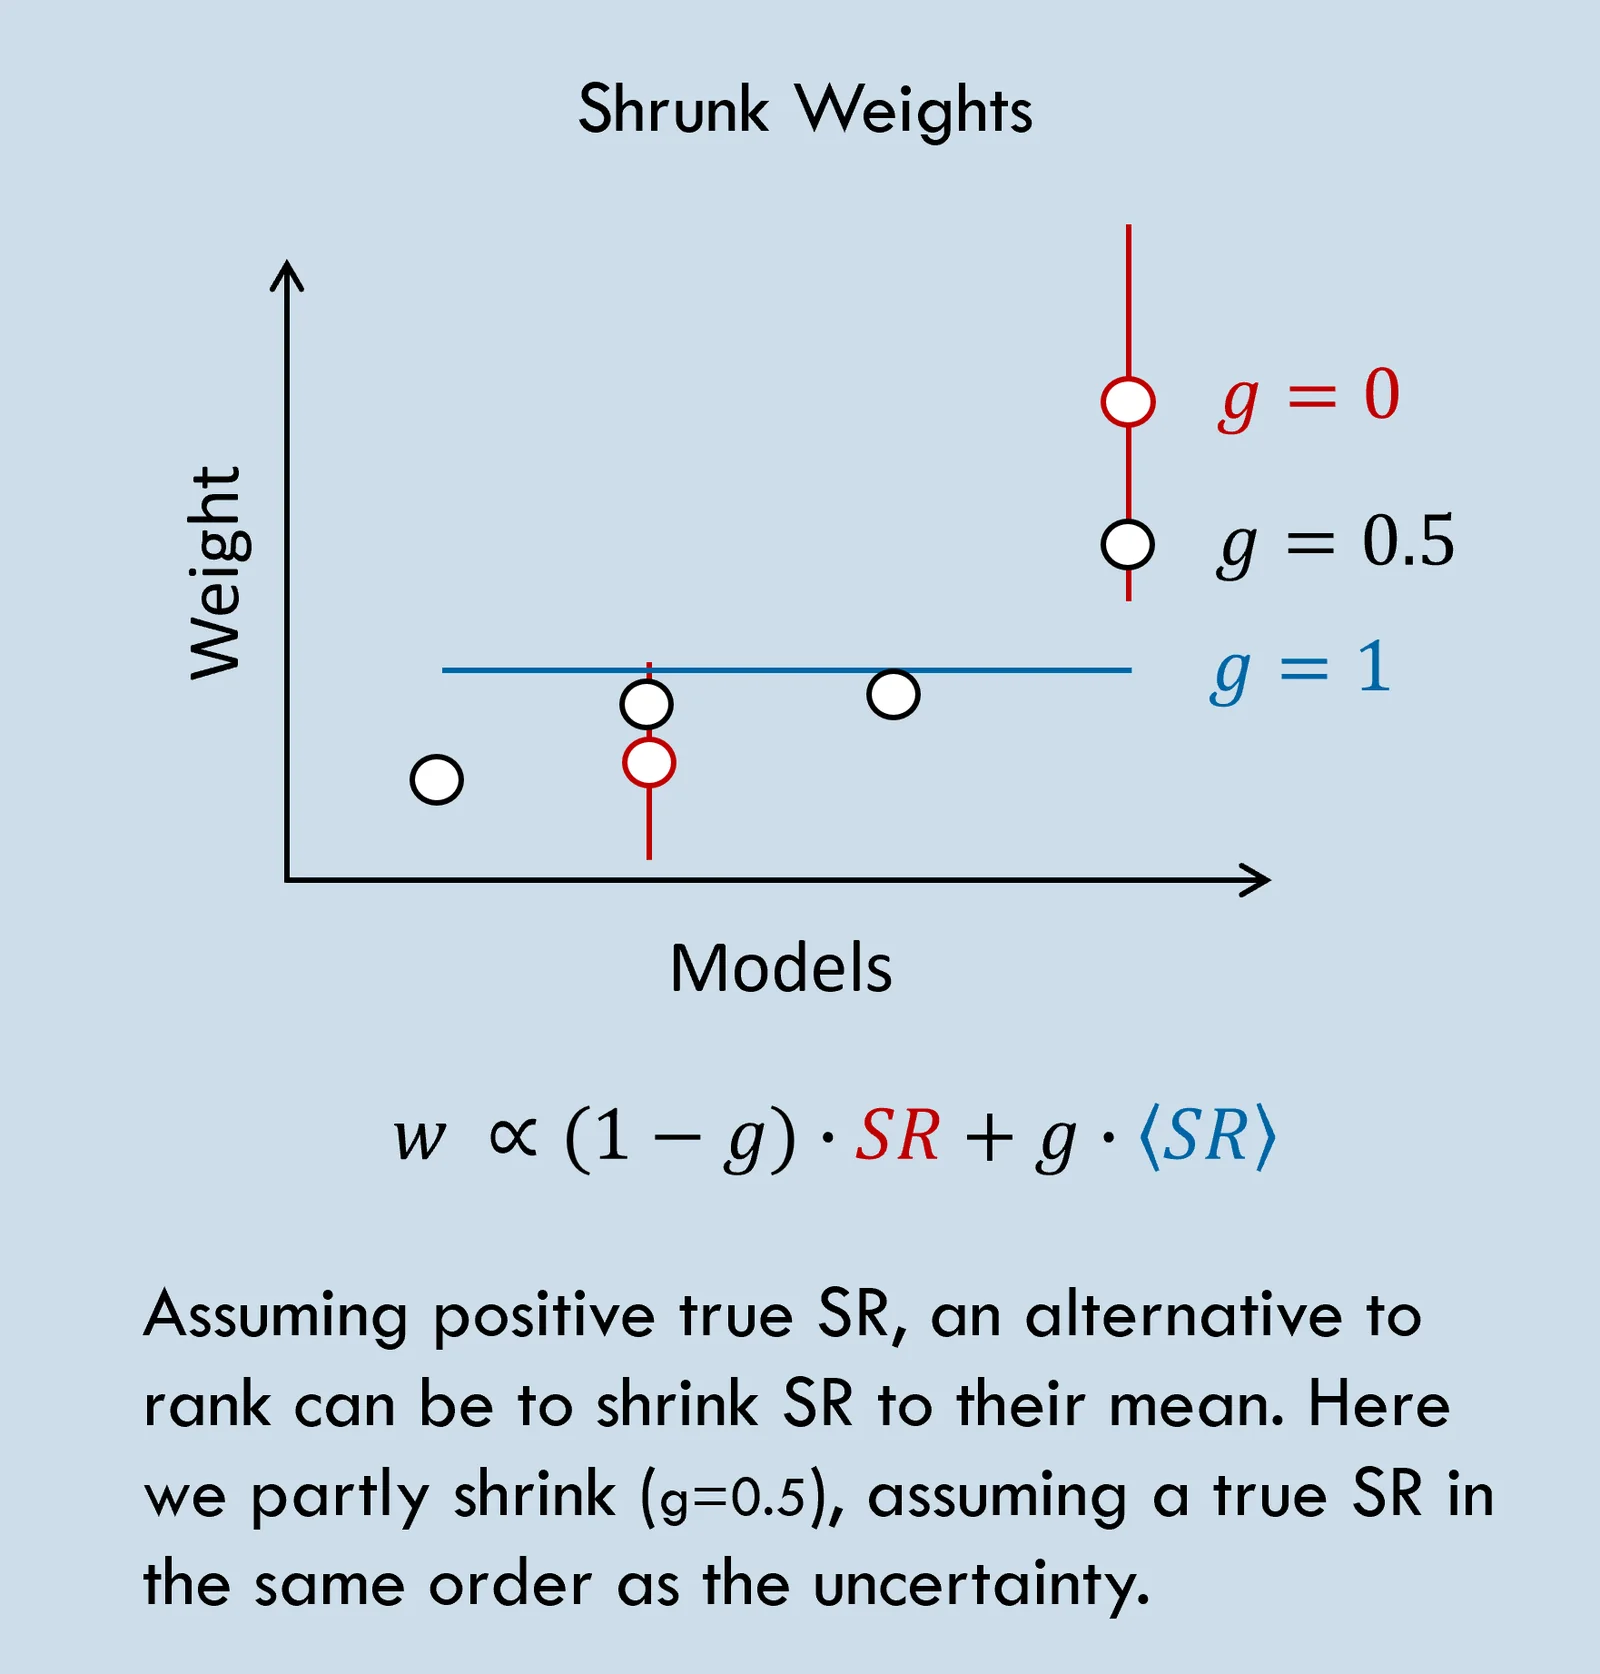
- Angesichts der großen Unsicherheit bei der Schätzung der erwarteten Performance vergleichen wir einen Ansatz mit rangbasierten und einen mit geschrumpften SR-Werten; beide sind einfach und bis zu einem gewissen Grad regularisiert.
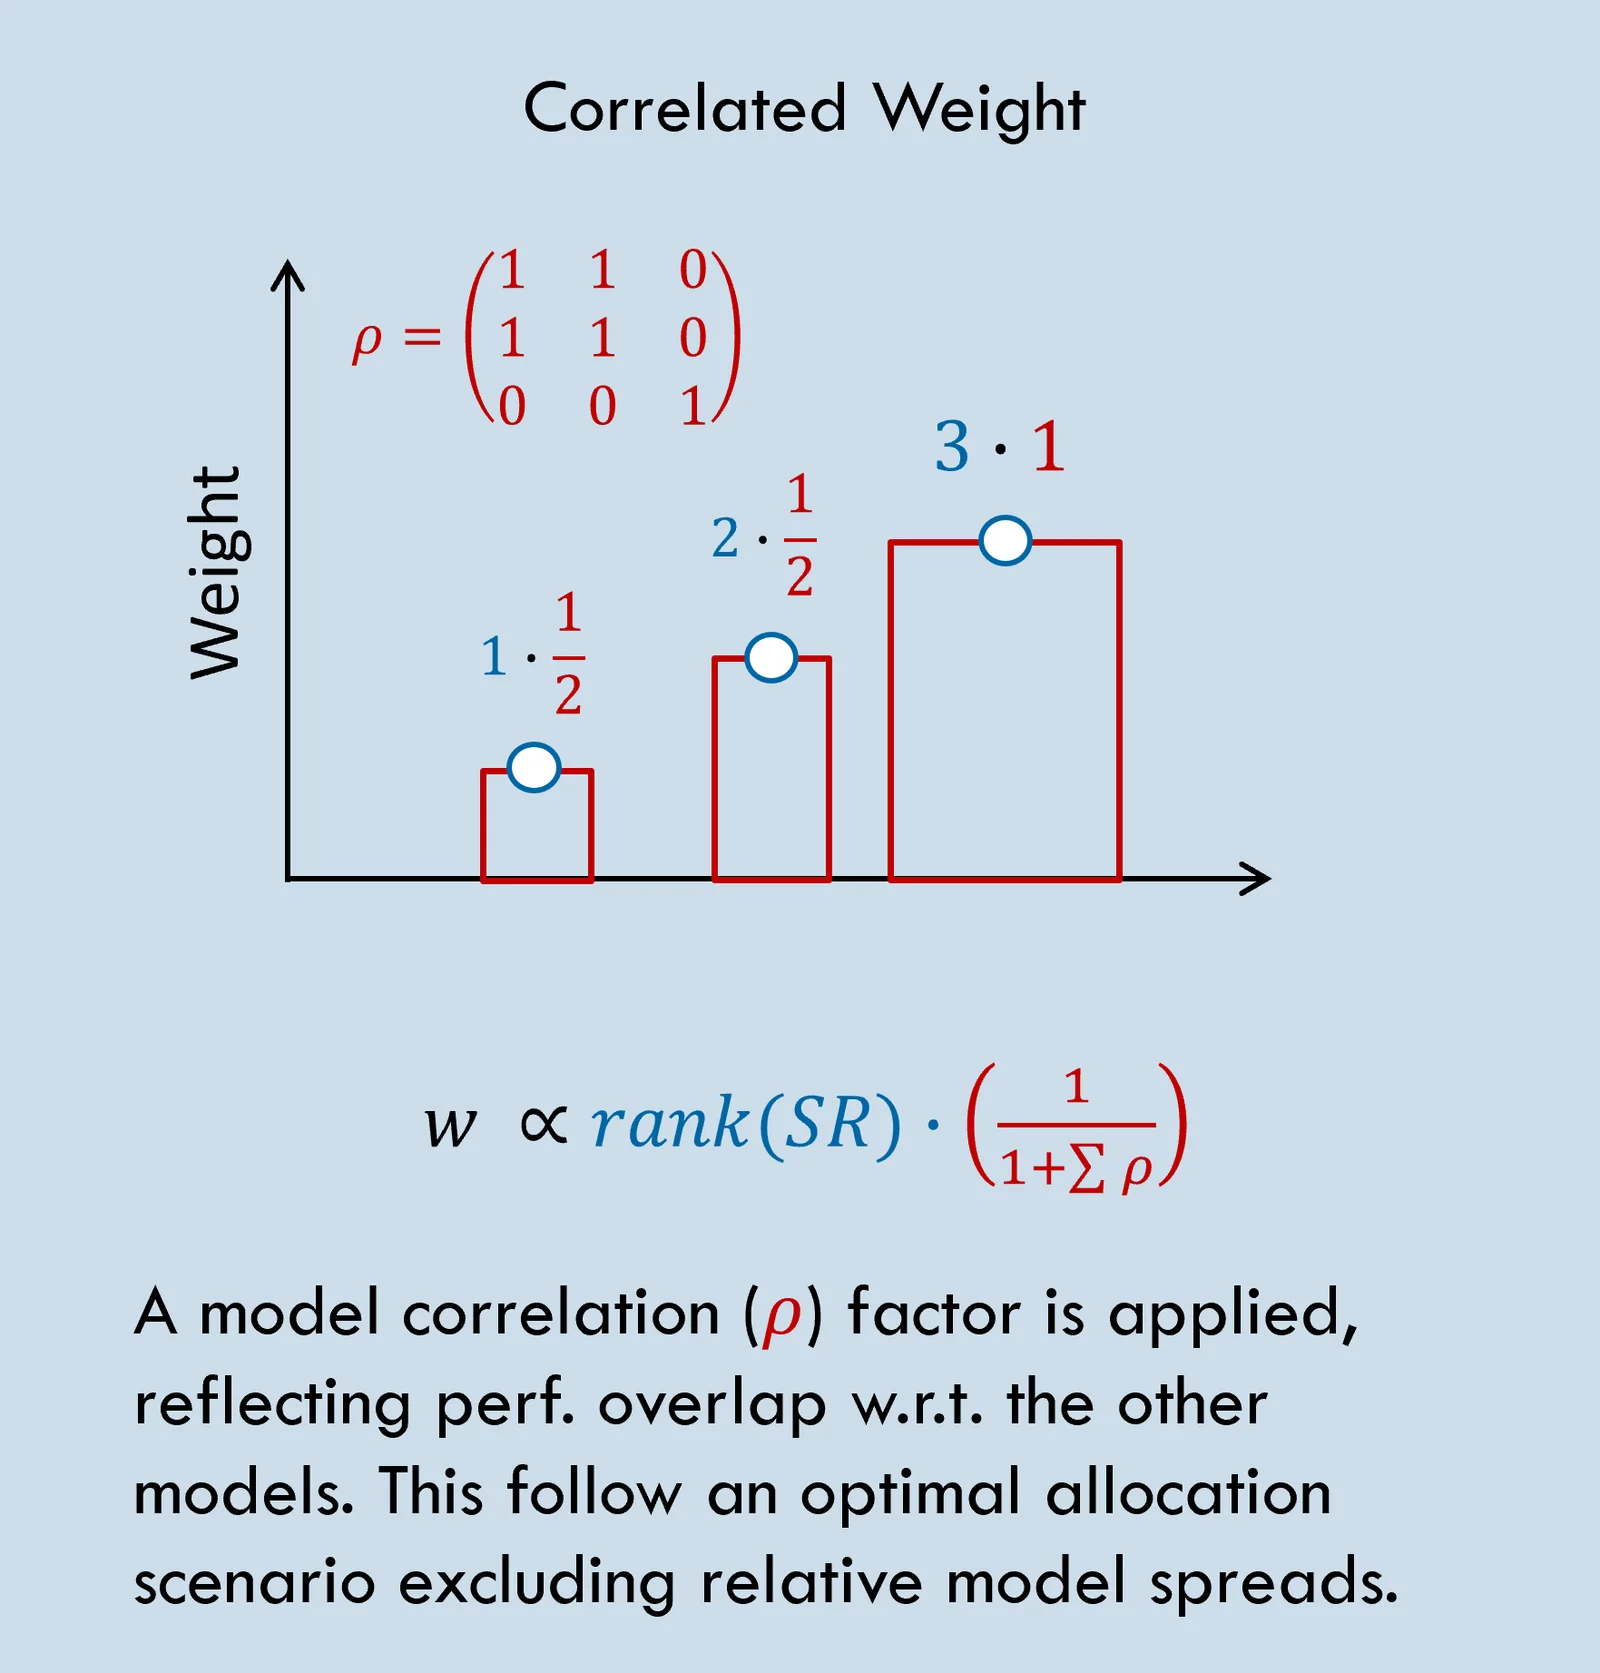
- Aus demselben Grund vergleichen wir Ergebnisse mit einem Modellkorrelationsfaktor, der lediglich Performanceüberschneidungen im Sinne der Diversifikation adressieren soll und daher die Möglichkeit relativer Modell-Spreads außer Acht lässt.
- Die Ergebnisse zeigen, dass sich diese methodischen Varianten nur geringfügig auf die Ergebnisse des AILA-Portfolios auswirken.
- Die beobachteten kleinen Unterschiede gelten nicht als signifikant, deuten aber darauf hin, dass der rangbasierte Ansatz tendenziell besser ist als der Shrinkage-Ansatz und dass die Berücksichtigung der Modellkorrelation bei einem derart diversifizierten Portfolio keinen Nutzen bringt.
- Der AILA-Ansatz erlaubt es, verschiedene Kontrakte eines Marktes einzeln zu modellieren. Derselbe (rangbasierte) Ansatz wurde angewandt, um Kontrakte unterschiedlich zu gewichten, allerdings mit ähnlich minimaler Wirkung auf die Portfolioergebnisse.