
Impacto del rebalanceo
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Contexto del rebalanceo
Contexto
- Por defecto, las estrategias AILA se rebalancean a diario al cierre.
- Los modelos de asignación de AILA pueden variar en cuanto al período de tenencia, desde unos pocos días hasta un mes.
- No obstante, un modelo de activo suele tener como objetivo una tenencia del orden de 10 días.
- En este breve estudio analizamos qué impacto en el rendimiento cabría esperar en escenarios distintos del proceso de rebalanceo diario.
Escenarios alternativos de rebalanceo
- Rebalanceo una vez por semana.
- Rebalanceo con un día de retraso.
Ponderaciones semanales
- Actualizar la ponderación objetivo solo una vez por semana.
- Salvo si los días hasta el vencimiento (DTE) son inferiores al valor límite, en cuyo caso se cierra la posición.
- Actualizar la ponderación objetivo solo si la variación supera un valor umbral.
- Respetando todos los límites de rebalanceo, de posición y de cartera.
- Ponderación real ejecutada al cierre del siguiente día hábil.
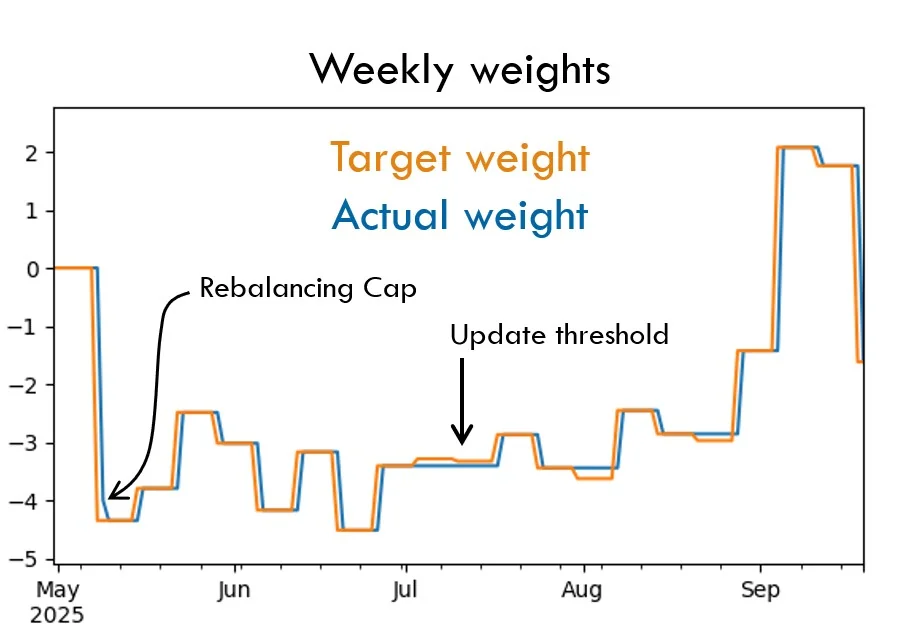
Rebalanceo semanal
Impacto esperado
- Para una cartera AILA diversificada, en este caso 158 activos de materias primas agrícolas, metales y energía.
- Rebalancear solo una vez por semana tiene un impacto considerable en el rendimiento en comparación con el rebalanceo diario.
- El impacto se reduce en gran medida al aumentar la frecuencia de rebalanceo a tres días hábiles por semana.
- Normalmente, las ponderaciones semanales no alargan los períodos con posiciones distintas de cero; es decir, las ponderaciones semanales y las diarias mantienen posiciones aproximadamente durante el mismo período.
- Sin embargo, las ponderaciones semanales no cambian de dirección tan rápido como las diarias, por ejemplo, de largo neto a corto neto, o viceversa, en un mercado de materias primas determinado.
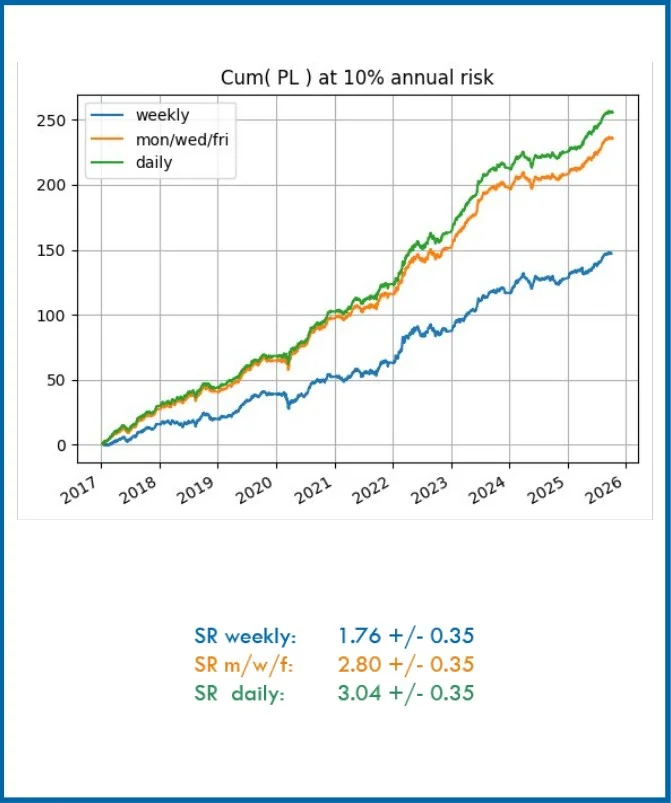
Impacto esperado
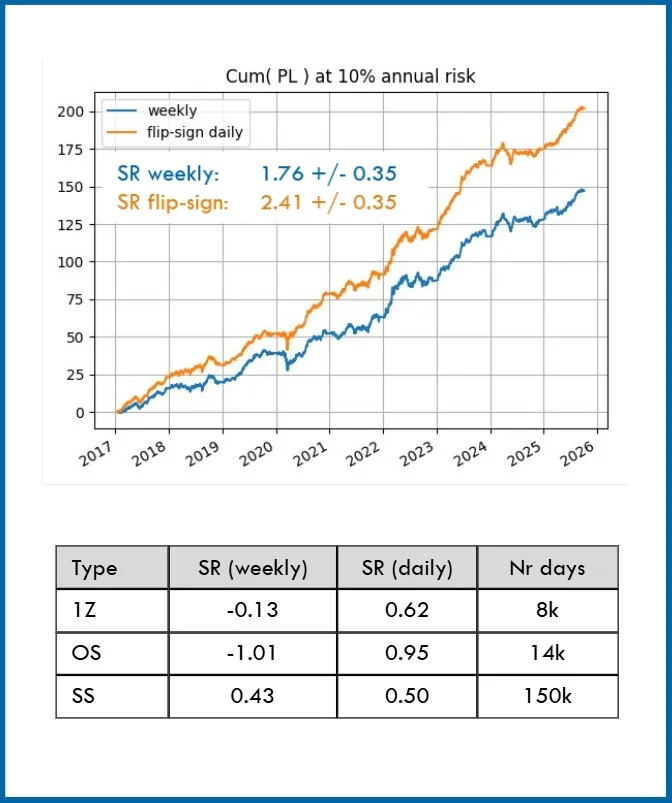
- Estudiar el impacto de la diferencia de signo de dos maneras distintas.
- Adaptar la función semanal para permitir el rebalanceo diario si cambia el signo, hasta el final de la semana en curso (cambio de signo diario, flip-sign daily).
- Los resultados del cambio de signo indican que una parte significativa del efecto se debe a los signos opuestos.
- Desglose del P&L semanal/diario en tres tipos de categorías:
- 1Z: días en los que la ponderación semanal o la diaria es cero (solo una tiene posición).
- OS: días en los que las ponderaciones son distintas de cero y de signo opuesto.
- SS: días en los que las ponderaciones son distintas de cero y del mismo signo
- En los días OS, la ponderación diaria tiene, en promedio, una gran ventaja.
- Sin embargo, los días SS son 10 veces más frecuentes, por lo que la menor ventaja de los días SS y 1Z también resulta relevante en conjunto.
Rebalanceo con retraso
Impacto esperado
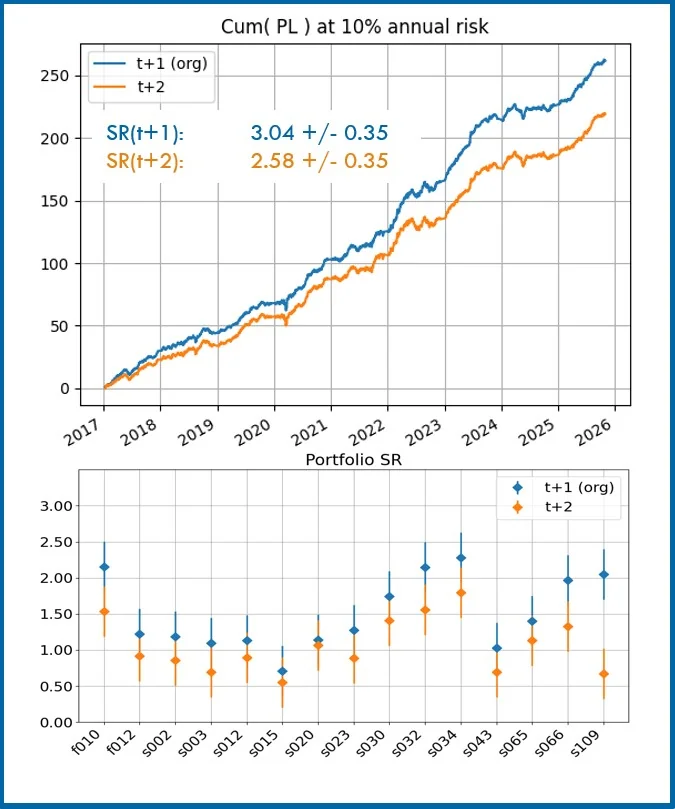
- El impacto de retrasar un día la ejecución también resulta considerable.
- El proceso por defecto consiste en ejecutar las ponderaciones al cierre del día siguiente a aquel en que se calcularon (t+1), por lo que el retraso adicional correspondería a t+2 días.
- La reducción del ratio de Sharpe de alrededor de 0.5 en la cartera de prueba (arriba a la derecha) se sitúa posiblemente en la parte alta del rango, aunque sigue siendo comparable al efecto observado en otras carteras AILA (abajo a la derecha).
- El resultado parece razonable, dado que se pierde el primer día de P&L en una cartera en la que muchos de los modelos de activos tienden a tener períodos de tenencia totales de 10 días o menos.
Conclusiones
- Este breve estudio pretende evaluar el impacto esperado en el rendimiento de escenarios de rebalanceo distintos del rebalanceo diario al cierre, que es el predeterminado.
- Se estudiaron varias variantes relacionadas con el impacto de rebalancear solo una vez por semana, todas con una reducción apreciable del rendimiento de la cartera.
- También se estudió el impacto de retrasar un día la ejecución, hasta t+2 respecto al momento en que se calculan las ponderaciones.
- En todos los casos se observó una reducción considerable del rendimiento, y no se identificó ningún escenario en el que el proceso de rebalanceo pudiera apartarse significativamente del proceso diario conservando la mayor parte del rendimiento de la cartera.