
Impact du rééquilibrage
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Contexte du rééquilibrage
Contexte
- Par défaut, les stratégies AILA sont rééquilibrées chaque jour à la clôture.
- La durée de détention des modèles d’allocation AILA peut varier de quelques jours à un mois selon le modèle.
- En général, un modèle d’actif vise toutefois une durée de détention de l’ordre de 10 jours.
- Cette courte étude examine l’impact sur la performance que l’on peut attendre de scénarios différents du processus de rééquilibrage quotidien.
Autres scénarios de rééquilibrage
- Rééquilibrage une fois par semaine.
- Rééquilibrage décalé d’un jour.
Pondérations hebdomadaires
- Mise à jour de la pondération cible une seule fois par semaine.
- Sauf si le DTE est inférieur à la valeur limite : la position est alors clôturée.
- Mise à jour de la pondération cible uniquement si la variation dépasse une valeur seuil.
- Respect de tous les plafonds de rééquilibrage, de position et de portefeuille.
- Pondération effective exécutée à la clôture du jour ouvré suivant.
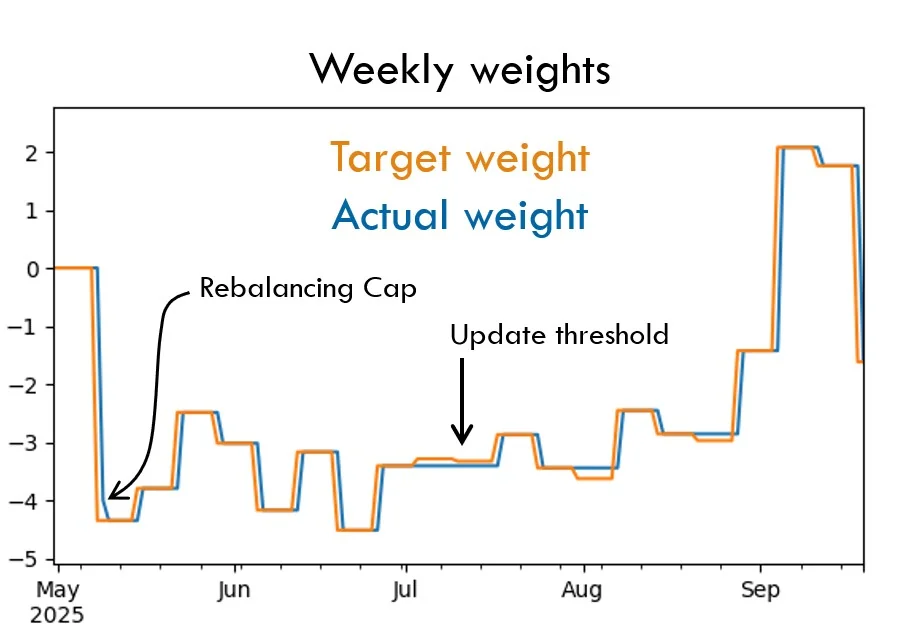
Rééquilibrage hebdomadaire
Impact attendu
- Pour un portefeuille AILA diversifié, ici par exemple 158 actifs répartis entre produits agricoles, métaux et matières premières énergétiques.
- Un rééquilibrage une seule fois par semaine a un impact important sur la performance par rapport au rééquilibrage quotidien.
- Cet impact est en grande partie réduit lorsque la fréquence de rééquilibrage passe à trois jours ouvrés par semaine.
- En général, les pondérations hebdomadaires n’allongent pas les périodes de détention non nulle : pondérations hebdomadaires et quotidiennes détiennent des positions sur des périodes à peu près identiques.
- En revanche, les pondérations hebdomadaires ne changent pas de sens aussi vite que les pondérations quotidiennes, par exemple d’une position nette longue à une position courte, ou inversement, sur un marché de matière première donné.
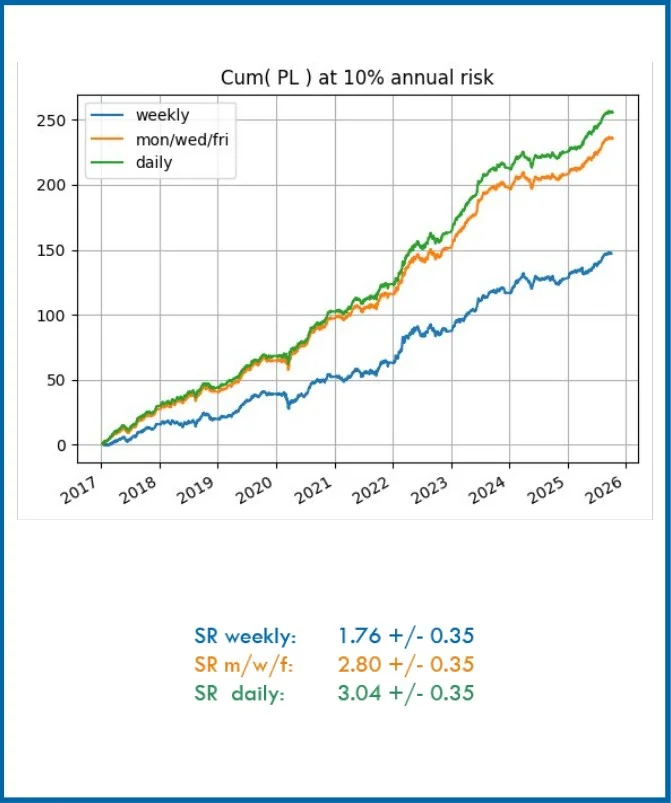
Impact attendu
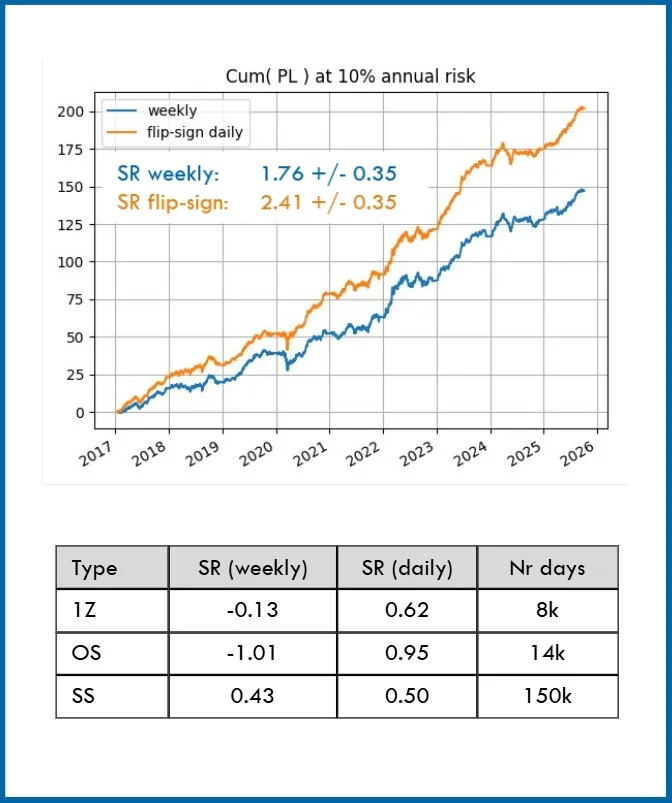
- L’effet des différences de signe est étudié de deux manières.
- La fonctionnalité hebdomadaire est adaptée pour permettre un rééquilibrage quotidien en cas de changement de signe, jusqu’à la fin de la semaine considérée (flip-sign daily).
- Les résultats flip-sign montrent qu’une part importante de l’effet tient aux signes opposés.
- Les P&L hebdomadaires et quotidiens sont décomposés en trois catégories :
- 1Z : jours où l’une des pondérations, hebdomadaire ou quotidienne, est nulle (une seule détient une position).
- OS : jours où les pondérations sont non nulles et de signes opposés.
- SS : jours où les pondérations sont non nulles et de même signe
- Les jours OS, la pondération quotidienne présente en moyenne un net avantage.
- Les jours SS sont toutefois 10 fois plus fréquents ; l’avantage plus faible des jours SS et 1Z devient donc lui aussi significatif au total.
Rééquilibrage décalé
Impact attendu
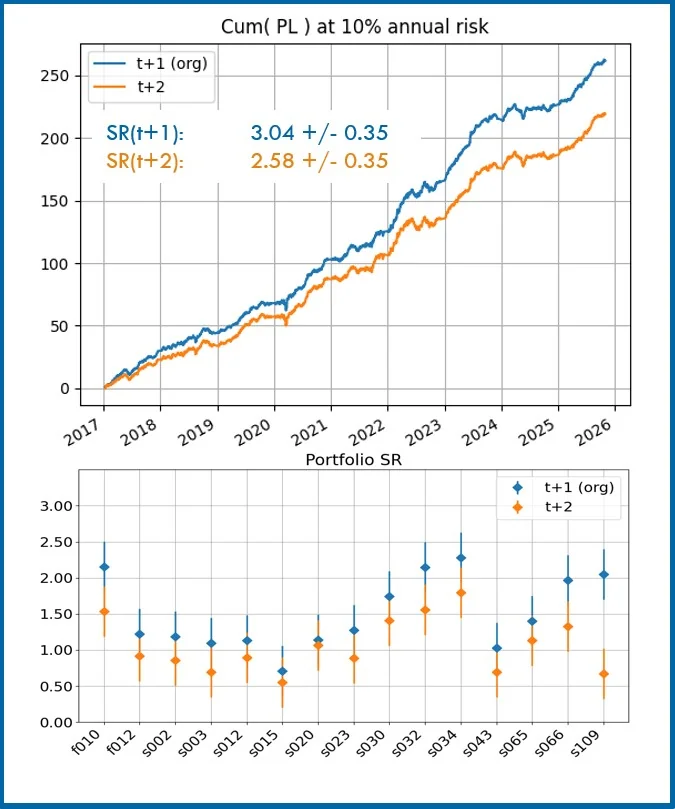
- L’impact d’un décalage d’un jour de l’exécution apparaît lui aussi important.
- Le processus par défaut consiste à exécuter les pondérations à la clôture du jour qui suit leur calcul (t+1) ; le décalage supplémentaire correspond donc à t+2 jours.
- La baisse du ratio de Sharpe d’environ 0.5 observée sur le portefeuille test (en haut à droite) se situe sans doute dans le haut de la fourchette, mais reste comparable à l’effet observé sur d’autres portefeuilles AILA (en bas à droite).
- Ce résultat paraît raisonnable, puisque le premier jour de P&L est perdu dans un portefeuille où de nombreux modèles d’actifs ont des durées de détention totales de 10 jours ou moins.
Conclusions
- Cette courte étude vise à évaluer l’impact attendu sur la performance de scénarios de rééquilibrage différents du rééquilibrage quotidien à la clôture appliqué par défaut.
- Plusieurs variantes d’un rééquilibrage une seule fois par semaine ont été étudiées, toutes avec une baisse sensible de la performance du portefeuille.
- L’impact d’un décalage d’un jour de l’exécution, à t+2 par rapport au calcul des pondérations, a également été étudié.
- Dans tous les cas, une baisse importante de la performance a été observée, et aucun scénario n’a été identifié dans lequel le processus de rééquilibrage pourrait s’écarter sensiblement du processus quotidien tout en conservant l’essentiel de la performance du portefeuille.