
Revisión de la construcción de carteras
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Contexto de la cartera
Antecedentes
- La metodología de AILA suele generar oportunidades de asignación para un activo concreto, p. ej., el futuro WTI Dec25.
- Estos flujos de rentabilidad de activos individuales pueden combinarse en una cartera en función de su ratio de Sharpe (SR) esperado y de su correlación.
- Los pesos de asignación que maximizan el SR de la cartera pueden determinarse con un enfoque del tipo de Markowitz.
- Sin embargo, la solución óptima puede verse muy influida por el ruido estadístico al estimar los datos de entrada.
- En este breve ejercicio revisamos tres aspectos relacionados con la construcción de una cartera óptima en el contexto de la metodología de AILA y de los flujos de rentabilidad de activos asociados.
Aspectos revisados
- Momentos de orden superior de la distribución de rentabilidades.
- Estructura de correlaciones.
- Incertidumbre del ratio de Sharpe.
Referencias
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (octubre de 2025). Disponible en SSRN: https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (septiembre de 2025). Disponible en SSRN: https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (diciembre de 2023). Disponible en SSRN: https://ssrn.com/abstract=4748151
Momentos de orden superior
Optimización de la cartera
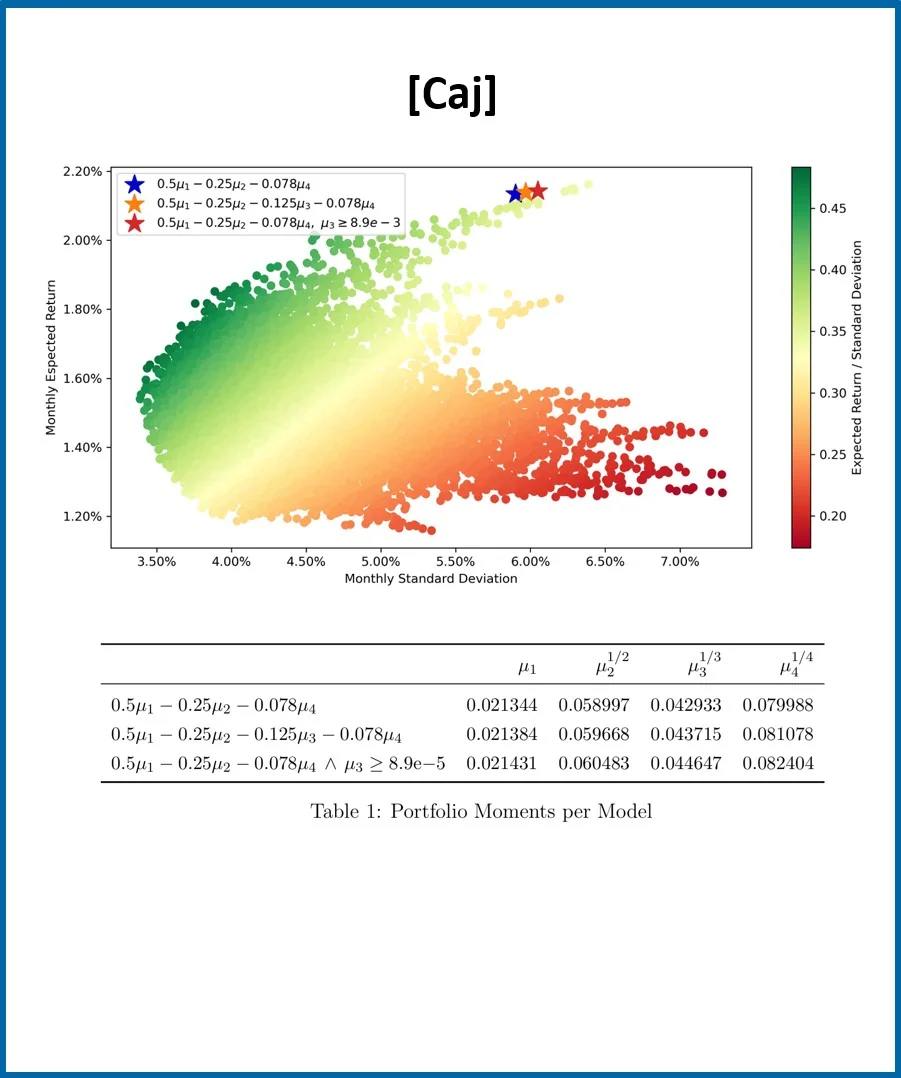
- La optimización del ratio de Sharpe de la cartera puede ampliarse para tener en cuenta también los momentos de orden superior de las rentabilidades de los activos.
- Diversos estudios han demostrado que estos métodos pueden influir en las propiedades de la cartera de la forma prevista, aunque a menudo a costa de aproximaciones y restricciones adicionales; véase, p. ej., [Caj].
- Además de los aspectos relacionados con una mayor complejidad computacional, las posibles mejoras indicadas deben sopesarse frente a lo que implica estimar de forma realista los propios momentos de los activos.
- En el contexto de la estrategia AILA considerado aquí, las mejoras que aporta incluir momentos de orden superior en la optimización parecen pequeñas en comparación con los problemas que conlleva estimar esos momentos de forma realista.
➔ Por ello nos centramos en una cartera de SR óptimo en el caso más sencillo, en el que solo se consideran la media y la varianza, es decir, los dos primeros momentos.
Distribución del SR
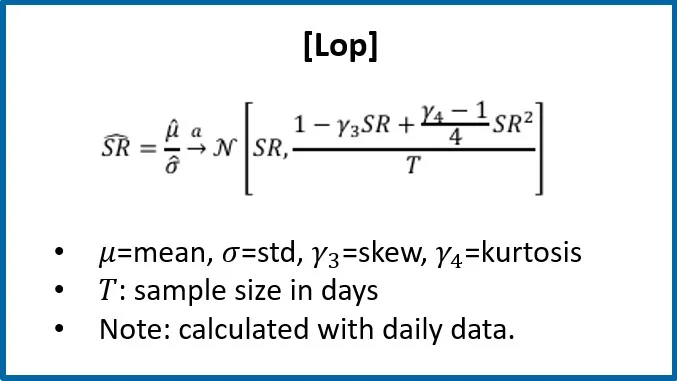
- Como señalan diversos estudios (véase, p. ej., [Lop]), bajo supuestos relativamente generales el SR estimado tiende a seguir una distribución normal, aunque la distribución subyacente de las rentabilidades no sea normal.
- La varianza del SR estimado depende de los momentos de orden superior de las rentabilidades; sin embargo, en el contexto aquí tratado, el factor dominante de la varianza suele ser el tamaño de la muestra (T).
- Además, podemos expresar los pesos óptimos que maximizan el SR de la cartera en función de la correlación entre activos y de los SR de los activos.
➔ Utilizaremos este marco para revisar el efecto que la incertidumbre de estimación de la correlación entre activos y de los SR de los activos tiene sobre los pesos óptimos.
Cartera de SR máximo
w = cR · ρ-1 E
- cR: factor de riesgo, cR → Σ|w| = 1
- ρ: correlación entre activos.
- E: SR del activo (rentabilidad esperada ajustada al riesgo).
- Nota: todos los SR que siguen son anuales.
Correlación
Correlaciones espurias
- Un enfoque habitual para reducir el efecto del ruido al estimar la correlación entre activos consiste en reducir el rango de la matriz de correlaciones, por ejemplo, agrupando los activos en clústeres; véase, p. ej., [Ant].
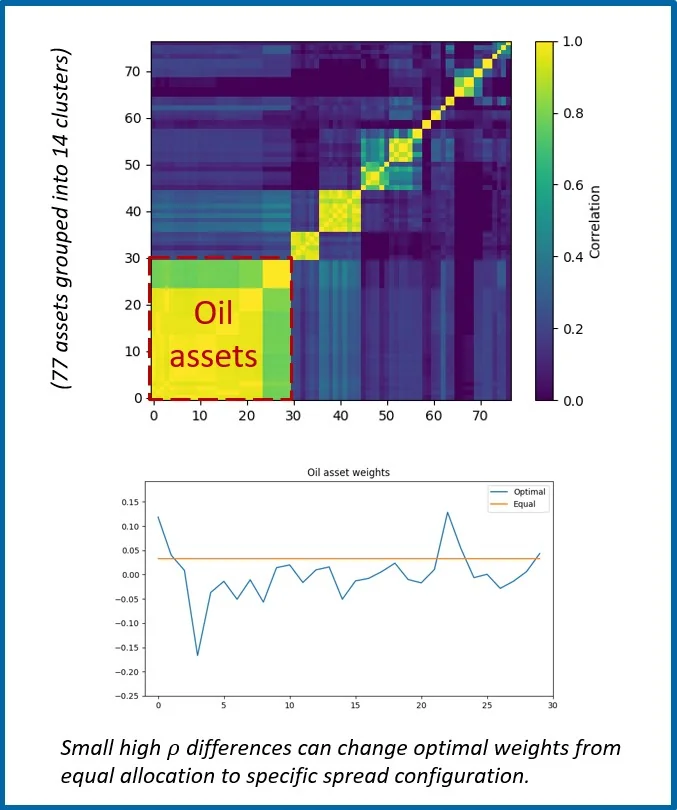
- Aquí consideramos una cartera AILA de 77 futuros sobre materias primas, de los sectores agrícola, de metales y de energía, que incluye varios vencimientos mensuales de una misma materia prima.
- Agrupamos los activos en clústeres según la correlación estimada (últimos 252 días) y, mediante un análisis de silueta como el de [Ant], comprobamos que los clústeres resultantes coinciden en gran medida con los sectores tradicionales de materias primas.
- En el caso de las materias primas, una estructura de clústeres con correlación débil entre clústeres (fuerte dentro de cada clúster) parece ajustarse de forma natural a las expectativas intuitivas.
- Sin embargo, los pesos óptimos obtenidos cuando los SR de los activos se mantienen idénticos muestran que incluso pequeñas diferencias en las elevadas correlaciones dentro de los clústeres pueden dar lugar a configuraciones de diferenciales (spreads) no triviales.
➔ Un pequeño ruido de estimación en la correlación puede producir pesos muy distintos («aleatorios»), salvo que se restrinja la fórmula teórica.
Ratio de Sharpe
Incertidumbre del SR
- La incertidumbre sobre los SR de los activos puede causar en los pesos óptimos el mismo tipo de problema que el mostrado para la correlación.
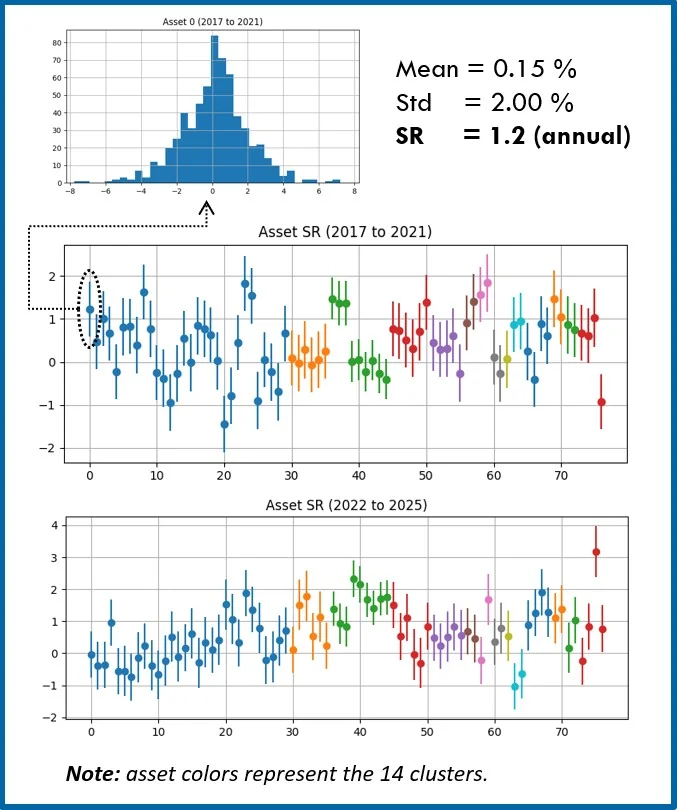
- Para estudiar el efecto, realizamos un análisis de Montecarlo (MC) suponiendo que todos los modelos de activos de materias primas de AILA tienen SR verdaderos a largo plazo, coherentes con los resultados del backtest a largo plazo.
- Para un periodo de tiempo dado (T), el SR realizado de la cartera varía porque:
- 1) Los pesos no son óptimos, es decir, los SR estimados de los activos no son los SR verdaderos.
- 2) Los pesos son óptimos, pero los SR de los activos varían de un periodo a otro.
- Para el estudio utilizamos dos conjuntos de distribuciones de SR de los activos:
- a) SR del periodo de backtest de 2017 a 2021.
- b) SR del periodo de backtest de 2022 a 2025.
- Para cada activo, el punto (la barra de error) representa el SR estimado (la desviación típica, STD) en ese periodo.
- A continuación extraemos valores aleatorios de una distribución normal con la media y la STD correspondientes, para generar nuevos valores de SR de los activos que corresponden a un nuevo periodo de la misma duración, suponiendo que el SR estimado (medio) es el verdadero.
Enfoque de manual
Pesos según la fórmula
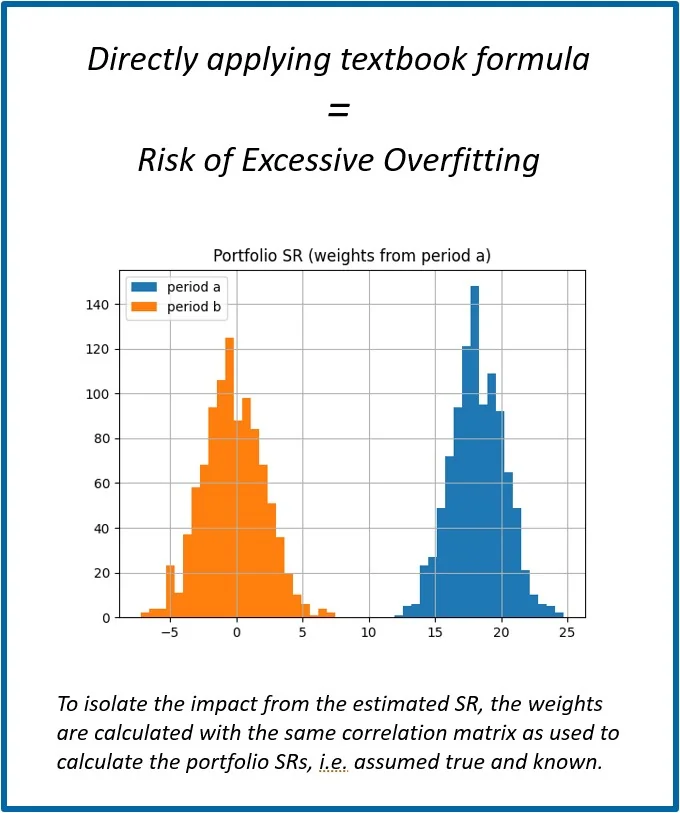
- Para ilustrar el problema que causa la incertidumbre del SR, los pesos óptimos se calculan directamente con las fórmulas a partir de los SR estimados del periodo (a).
- A continuación, los SR de la cartera se calculan extrayendo SR de los activos de la distribución (a) o de la (b), es decir, simulando nuevos periodos de la misma duración bajo el supuesto de que (a) o (b) es la verdadera.
- La distribución del SR de la cartera (azul) obtenida al usar los SR del periodo (a) tanto para calcular los pesos como para simular nuevos periodos corresponde al caso de pesos óptimos, pero con variación aleatoria en cada nuevo periodo generado.
- En cambio (naranja), usar el periodo (a) para calcular los pesos y simular nuevos periodos a partir de los SR de (b) equivale a tener pesos (a) distintos de los óptimos para los SR verdaderos (b), junto con la variación aleatoria de cada periodo.
- El resultado demuestra que los pesos óptimos obtenidos aplicando directamente la fórmula se ajustan estrechamente a los detalles relativos del conjunto de SR (a), y que esos pesos óptimos resultan prácticamente inútiles cuando se aplican al conjunto de SR verdadero (b), que en general es positivo pero distinto de (a).
Enfoque práctico
Optimización numérica con restricciones
- Cabe esperar que el problema sea mayor cuando dos activos (o grupos de activos) presentan un fuerte desequilibrio de SR y una correlación elevada, p. ej., casos en que SR₁/SR₂ < ρ₁₂, que dan lugar a configuraciones de diferenciales.
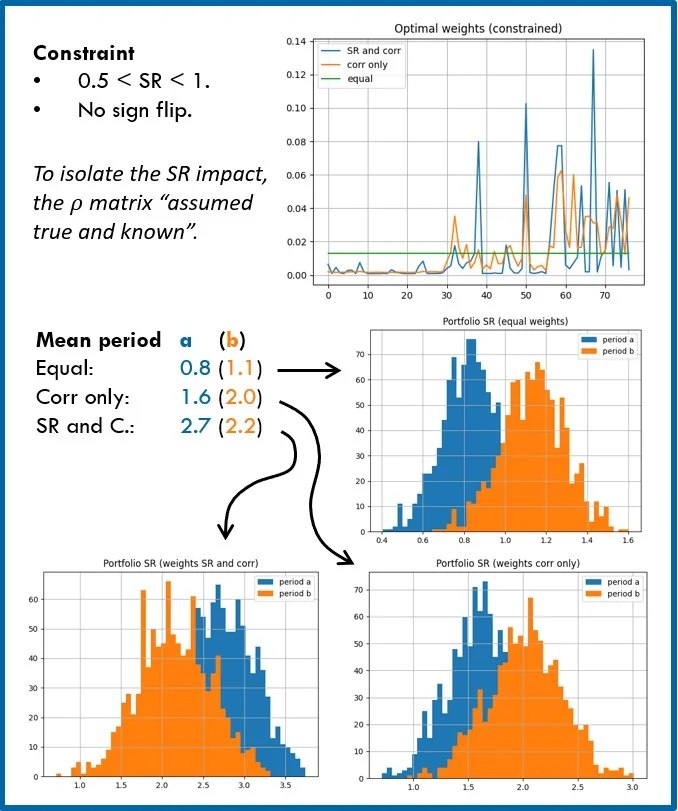
- Dado que las asignaciones de AILA llevan asociado un SR esperado >0, es razonable restringir el SR esperado a un rango realista, p. ej., 0.5 < SR <1.0. Obsérvese que SR~0 equivale conceptualmente a no asignar.
- Una segunda restricción podría consistir en impedir que los pesos cambien de signo en la optimización, es decir, mantener las señales largas y cortas originales.
- Los pesos óptimos (conjunto de SR (a) y correlación) se comparan con los obtenidos con todos los SR idénticos (solo correlación) y con pesos iguales.
- Al repetir el mismo ejercicio de MC, se observa que, con las restricciones, conocer la correlación (solo correlación) mejora el SR de la cartera frente a los pesos iguales, tanto al simular a partir de (a) como de (b).
- Sin embargo, al incluir los SR estimados de los activos, los resultados del periodo (b) mejoran solo marginalmente en comparación con los resultados (sobreajustados) del periodo (a).
➔ Los SR estimados suelen producir pesos óptimos con una gran concentración de la cartera en unos pocos «ganadores del pasado», que no se repite fuera de muestra.
Conclusiones
- Los pesos óptimos de la cartera pueden calcularse teóricamente; sin embargo, el efecto de la incertidumbre de los datos de entrada a nivel de activo suele distorsionar gravemente lo que sería óptimo fuera de muestra.
- En este breve estudio revisamos tres aspectos relacionados con la determinación de los pesos óptimos de la cartera en el contexto de la metodología de las estrategias AILA, es decir, con carteras de activos AILA típicas y los modelos de oportunidades de asignación correspondientes.
- Los resultados mostrados son, en algunos aspectos, exagerados, pero demuestran los efectos que sustentan las conclusiones siguientes.
- En el contexto de AILA, el posible beneficio de incluir en el método de optimización de pesos momentos de orden superior a los dos primeros (media y varianza) parece pequeño en comparación con la dificultad de estimar esos momentos de forma realista; por ello damos prioridad a comprender el efecto de la incertidumbre de estimación.
- En el caso de las materias primas, la estructura sectorial tradicional coincide de forma natural con los resultados y con la idea que subyace a la agrupación en clústeres de las correlaciones entre activos, es decir, reducirlas a una estructura de correlación débil entre clústeres (fuerte dentro de cada clúster).
- La tendencia de los pesos óptimos a corresponder a configuraciones de diferenciales muy sobreajustadas puede abordarse con restricciones de optimización; sin embargo, a menudo sigue produciendo una alta concentración de la cartera en unos pocos «ganadores del pasado», posiblemente con un beneficio mínimo fuera de muestra y potencialmente en conflicto con los límites de riesgo y de asignación.