
Revoir la construction du portefeuille
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Contexte du portefeuille
Contexte
- La méthodologie AILA génère généralement des opportunités d’allocation pour un actif donné, par exemple le contrat à terme WTI Dec25.
- Ces flux de rendements d’actifs individuels peuvent être combinés en un portefeuille en fonction de leur ratio de Sharpe (SR) attendu et de leur corrélation.
- Les pondérations d’allocation qui maximisent le SR du portefeuille peuvent être déterminées par une approche de type Markowitz.
- La solution optimale peut toutefois être fortement influencée par le bruit statistique lors de l’estimation des paramètres d’entrée.
- Dans ce bref exercice, nous examinons trois aspects de la construction d’un portefeuille optimal dans le cadre de la méthodologie AILA et des flux de rendements d’actifs qui lui sont associés.
Aspects examinés
- Moments d’ordre supérieur de la distribution des rendements.
- Structure de corrélation.
- Incertitude sur le ratio de Sharpe.
Références
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (octobre 2025). Disponible sur SSRN : https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (septembre 2025). Disponible sur SSRN : https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (décembre 2023). Disponible sur SSRN : https://ssrn.com/abstract=4748151
Moments d’ordre supérieur
Optimisation du portefeuille
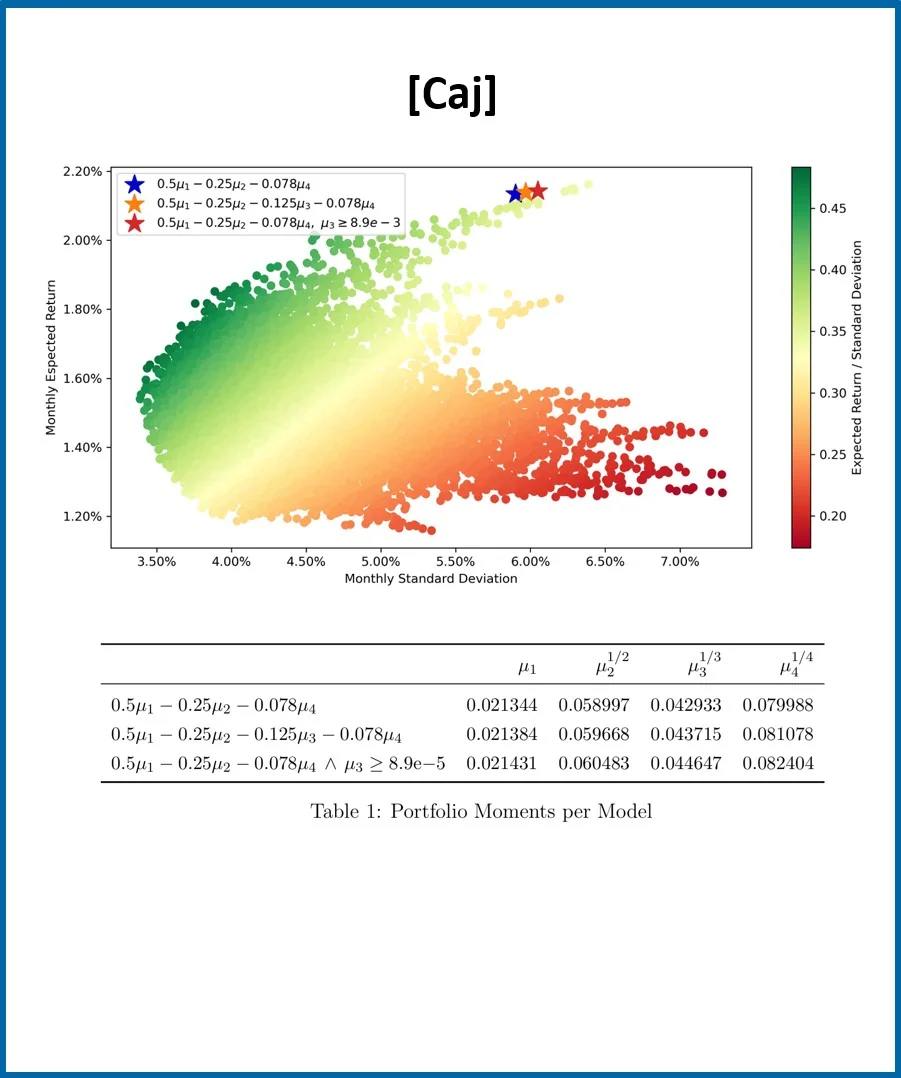
- L’optimisation du ratio de Sharpe du portefeuille peut être étendue de façon à prendre aussi en compte les moments d’ordre supérieur des rendements des actifs.
- Des études ont montré que ces méthodes peuvent agir sur les propriétés du portefeuille dans le sens voulu, mais souvent au prix d’approximations et de contraintes supplémentaires (voir par exemple [Caj]).
- Outre la complexité de calcul accrue, les améliorations potentielles annoncées doivent être mises en balance avec les difficultés qu’implique une estimation réaliste des moments des actifs eux-mêmes.
- Dans le contexte de la stratégie AILA étudié ici, les améliorations annoncées par l’intégration des moments d’ordre supérieur dans l’optimisation paraissent faibles au regard des problèmes liés à une estimation réaliste de ces moments.
➔ Nous nous concentrons donc sur un portefeuille de SR optimal dans le cas plus simple où seuls la moyenne et la variance, c’est-à-dire les deux premiers moments, sont pris en compte.
Distribution du SR
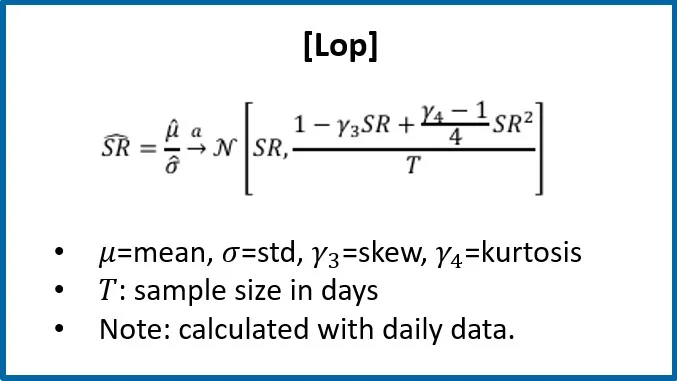
- Comme l’ont souligné plusieurs études (voir par exemple [Lop]), le SR estimé tend, sous des hypothèses relativement générales, à suivre une loi normale, même lorsque la distribution des rendements sous-jacents n’est pas normale.
- La variance du SR estimé dépend des moments d’ordre supérieur des rendements ; dans le contexte étudié ici, le facteur dominant de cette variance est toutefois généralement la taille de l’échantillon (T).
- Nous pouvons en outre exprimer les pondérations optimales qui maximisent le SR du portefeuille en fonction de la corrélation entre actifs et des SR des actifs.
➔ Nous utiliserons ce cadre pour examiner l’effet, sur les pondérations optimales, de l’incertitude d’estimation de la corrélation entre actifs et des SR des actifs.
Portefeuille de SR maximal
w = cR · ρ-1 E
- cR : facteur de risque, cR → Σ|w| = 1
- ρ : corrélation entre actifs.
- E : SR de l’actif (rendement ajusté du risque attendu).
- Remarque : tous les SR ci-dessous sont annuels.
Corrélation
Corrélations fallacieuses
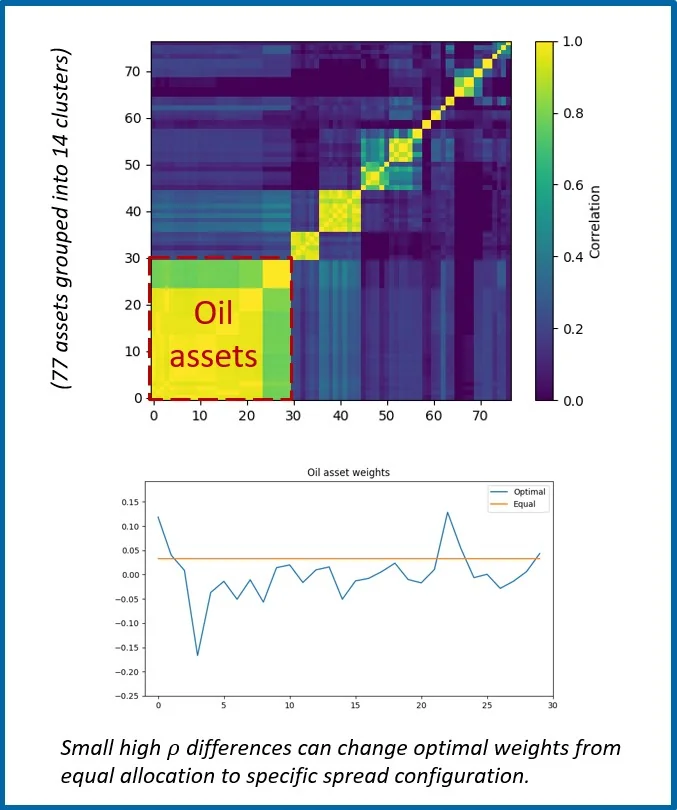
- Une approche courante pour réduire l’effet du bruit dans l’estimation de la corrélation entre actifs consiste à réduire le rang de la matrice de corrélation, par exemple en regroupant les actifs en clusters (voir par exemple [Ant]).
- Nous considérons ici un portefeuille AILA de 77 contrats à terme sur matières premières, couvrant les produits agricoles, les métaux et l’énergie, y compris des contrats de plusieurs échéances mensuelles pour une même matière première.
- Nous regroupons les actifs selon leur corrélation estimée (252 derniers jours) et constatons, au moyen d’une analyse de silhouette comme dans [Ant], que les clusters obtenus coïncident étroitement avec les secteurs traditionnels des matières premières.
- Pour les matières premières, une telle structure en clusters, avec une corrélation faible entre clusters (forte au sein des clusters), semble correspondre naturellement aux attentes intuitives.
- Les pondérations optimales obtenues lorsque les SR des actifs sont maintenus identiques montrent cependant que même de légères différences entre les fortes corrélations intra-cluster peuvent produire des configurations de spread non triviales.
➔ Un faible bruit d’estimation sur la corrélation peut produire des pondérations très différentes (« aléatoires »), à moins de contraindre la formule théorique.
Ratio de Sharpe
Incertitude sur le SR
- L’incertitude sur les SR des actifs peut poser, pour les pondérations optimales, le même type de problème que celui observé pour la corrélation.
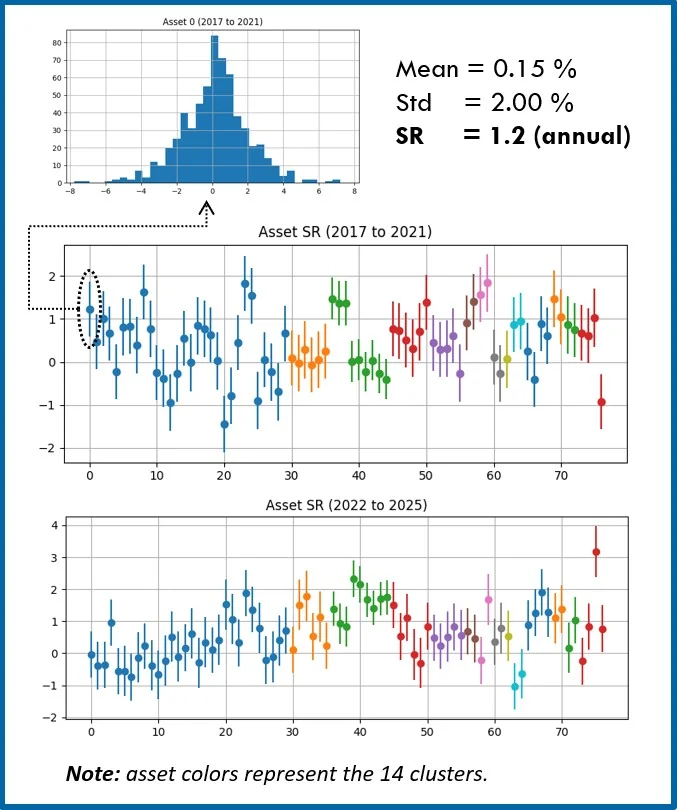
- Pour étudier cet effet, nous réalisons une analyse Monte Carlo (MC) en supposant que les modèles AILA des actifs de matières premières ont tous de véritables SR de long terme, cohérents avec les résultats des backtests de long terme.
- Sur une période donnée (T), le SR réalisé du portefeuille varie parce que :
- 1) les pondérations ne sont pas optimales, c’est-à-dire que les SR estimés des actifs ne sont pas les vrais SR ;
- 2) les pondérations sont optimales, mais les SR des actifs varient d’une période à l’autre.
- Pour cette étude, nous utilisons deux ensembles de distributions des SR des actifs :
- a) les SR de la période de backtest 2017 à 2021 ;
- b) les SR de la période de backtest 2022 à 2025.
- Pour un actif donné, le point (la barre d’erreur) représente le SR estimé (l’écart-type, STD) sur la période considérée.
- Nous tirons ensuite des valeurs aléatoires dans une loi normale de moyenne et d’écart-type correspondants, afin de générer de nouvelles valeurs de SR des actifs correspondant à une nouvelle période de même durée, en supposant que le SR estimé (moyen) est le vrai.
Approche théorique
Pondérations issues de la formule
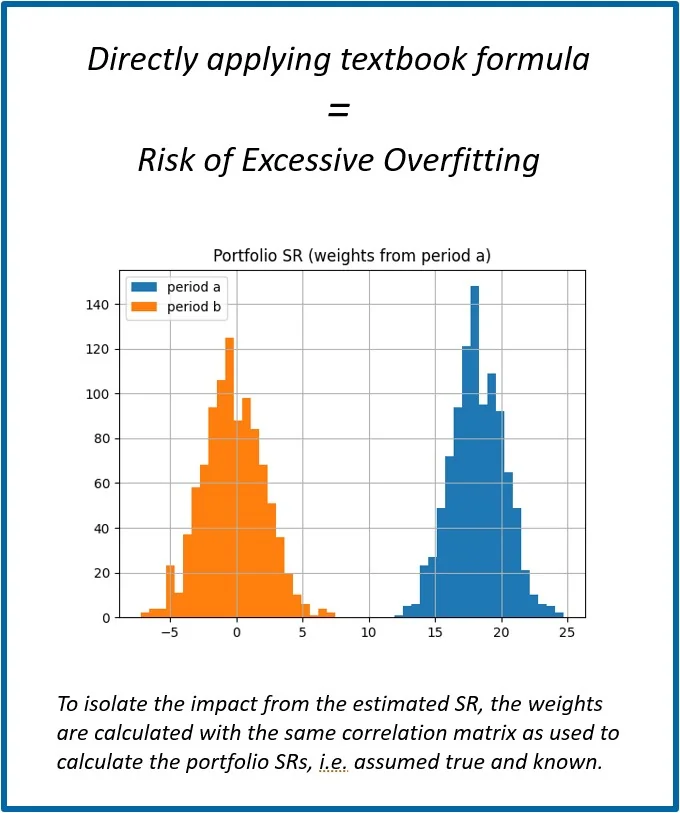
- Pour illustrer le problème causé par l’incertitude sur le SR, les pondérations optimales sont calculées directement à partir des formules, avec les SR estimés de la période (a).
- Les SR du portefeuille sont ensuite calculés en tirant les SR des actifs soit dans la distribution (a), soit dans la distribution (b), ce qui revient à simuler de nouvelles périodes de même durée en supposant que (a) ou (b) est vraie.
- La distribution des SR du portefeuille (en bleu), obtenue en utilisant les SR de la période (a) à la fois pour calculer les pondérations et pour tirer les nouvelles périodes, correspond au cas de pondérations optimales, avec une variation aléatoire pour chaque nouvelle période générée.
- À l’inverse (en orange), calculer les pondérations sur la période (a) et tirer les nouvelles périodes dans les SR (b) revient à utiliser des pondérations (a) différentes de celles qui sont optimales pour les vrais SR (b), avec en plus la variation aléatoire propre à chaque période.
- Le résultat montre que les pondérations optimales issues de l’application directe de la formule sont étroitement calquées sur les particularités relatives de l’ensemble de SR (a), et qu’elles sont en pratique inutilisables lorsqu’on les applique à l’ensemble des vrais SR (b), généralement positifs mais différents de (a).
Approche pratique
Optimisation numérique sous contraintes
- Le problème devrait être le plus marqué lorsque deux actifs (ou groupes d’actifs) présentent un fort déséquilibre de SR et une corrélation élevée, par exemple lorsque SR₁/SR₂ < ρ₁₂, ce qui conduit à des configurations de spread.
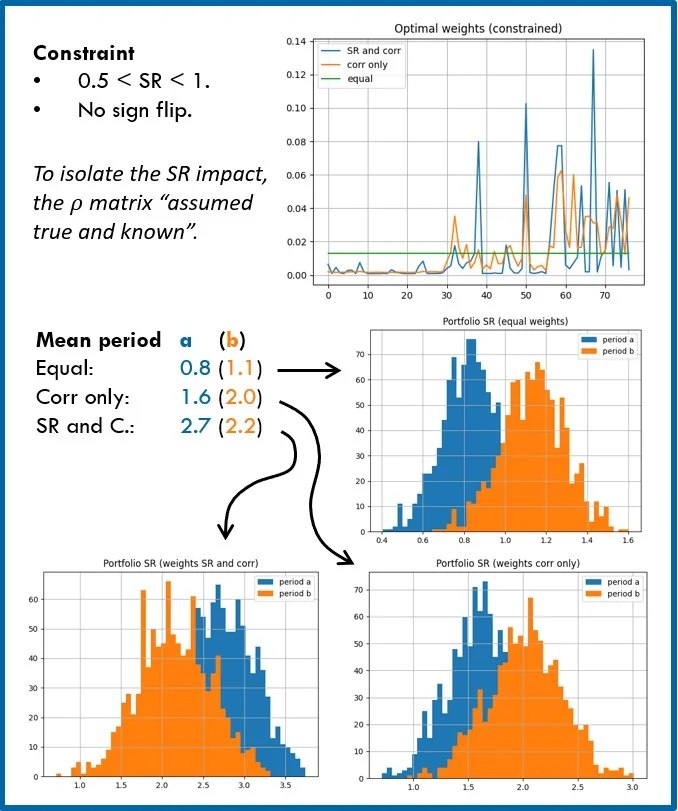
- Les allocations AILA étant associées à un SR attendu >0, il est raisonnable de contraindre le SR attendu à une fourchette réaliste, par exemple 0.5 < SR <1.0. Un SR~0 correspond conceptuellement à une absence d’allocation.
- Une deuxième contrainte pourrait consister à empêcher les pondérations de changer de signe lors de l’optimisation, c’est-à-dire à conserver les signaux longs et courts d’origine.
- Les pondérations optimales (ensemble de SR (a) et corrélation) sont comparées à celles obtenues avec des SR tous identiques (corrélation seule) et à des pondérations égales.
- La répétition du même exercice MC que précédemment montre qu’avec ces contraintes, la connaissance de la corrélation (corrélation seule) améliore le SR du portefeuille par rapport aux pondérations égales, que les tirages soient effectués dans (a) ou dans (b).
- En revanche, lorsque les SR estimés des actifs sont intégrés, les résultats de la période (b) ne s’améliorent que marginalement par rapport à ceux, surappris, de la période (a).
➔ Les SR estimés conduisent souvent à des pondérations optimales très concentrées sur quelques « gagnants du passé », sans que cela se reproduise hors échantillon.
Conclusions
- Les pondérations optimales du portefeuille peuvent être calculées en théorie ; toutefois, l’incertitude sur les paramètres d’entrée au niveau des actifs fausse souvent fortement ce qui serait optimal hors échantillon.
- Dans cette brève étude, nous examinons trois aspects de la détermination des pondérations optimales du portefeuille dans le cadre de la méthodologie des stratégies AILA, c’est-à-dire avec des portefeuilles d’actifs AILA typiques et les modèles d’opportunités d’allocation correspondants.
- Les résultats présentés sont à certains égards exagérés, mais ils mettent en évidence les effets qui étayent les conclusions suivantes.
- Dans le contexte AILA, le bénéfice potentiel de l’intégration de moments d’ordre supérieur aux deux premiers (moyenne et variance) dans la méthode d’optimisation des pondérations paraît faible au regard de la difficulté à estimer ces moments de manière réaliste ; nous donnons donc la priorité à la compréhension de l’effet de l’incertitude d’estimation.
- Pour les matières premières, la structure sectorielle traditionnelle coïncide naturellement avec les résultats et avec l’idée qui sous-tend le regroupement en clusters des corrélations entre actifs, c’est-à-dire la réduction à une structure de corrélation faible entre clusters (forte au sein des clusters).
- La tendance des pondérations optimales à correspondre à des configurations de spread fortement surapprises peut être corrigée par des contraintes d’optimisation ; elle conduit cependant souvent encore à une forte concentration du portefeuille sur des « gagnants du passé », avec un bénéfice hors échantillon peut-être minime et un risque de conflit avec les limites de risque et d’allocation.