
Estrategias de spread
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Introducción
Introducción
- Las estrategias AiLA suelen estar formadas por activos de futuros directos (outright) con asignaciones oportunistas orientadas a determinados objetivos de riesgo/rentabilidad.
- No obstante, las estrategias AiLA también pueden incorporar spreads de futuros, en los que el spread se trata como un activo según unas definiciones comunes.
- Nota: los ejemplos y resultados de este documento solo se refieren a spreads dentro de una misma materia prima; otros tipos se tratarán en futuras presentaciones.
Definición de spread
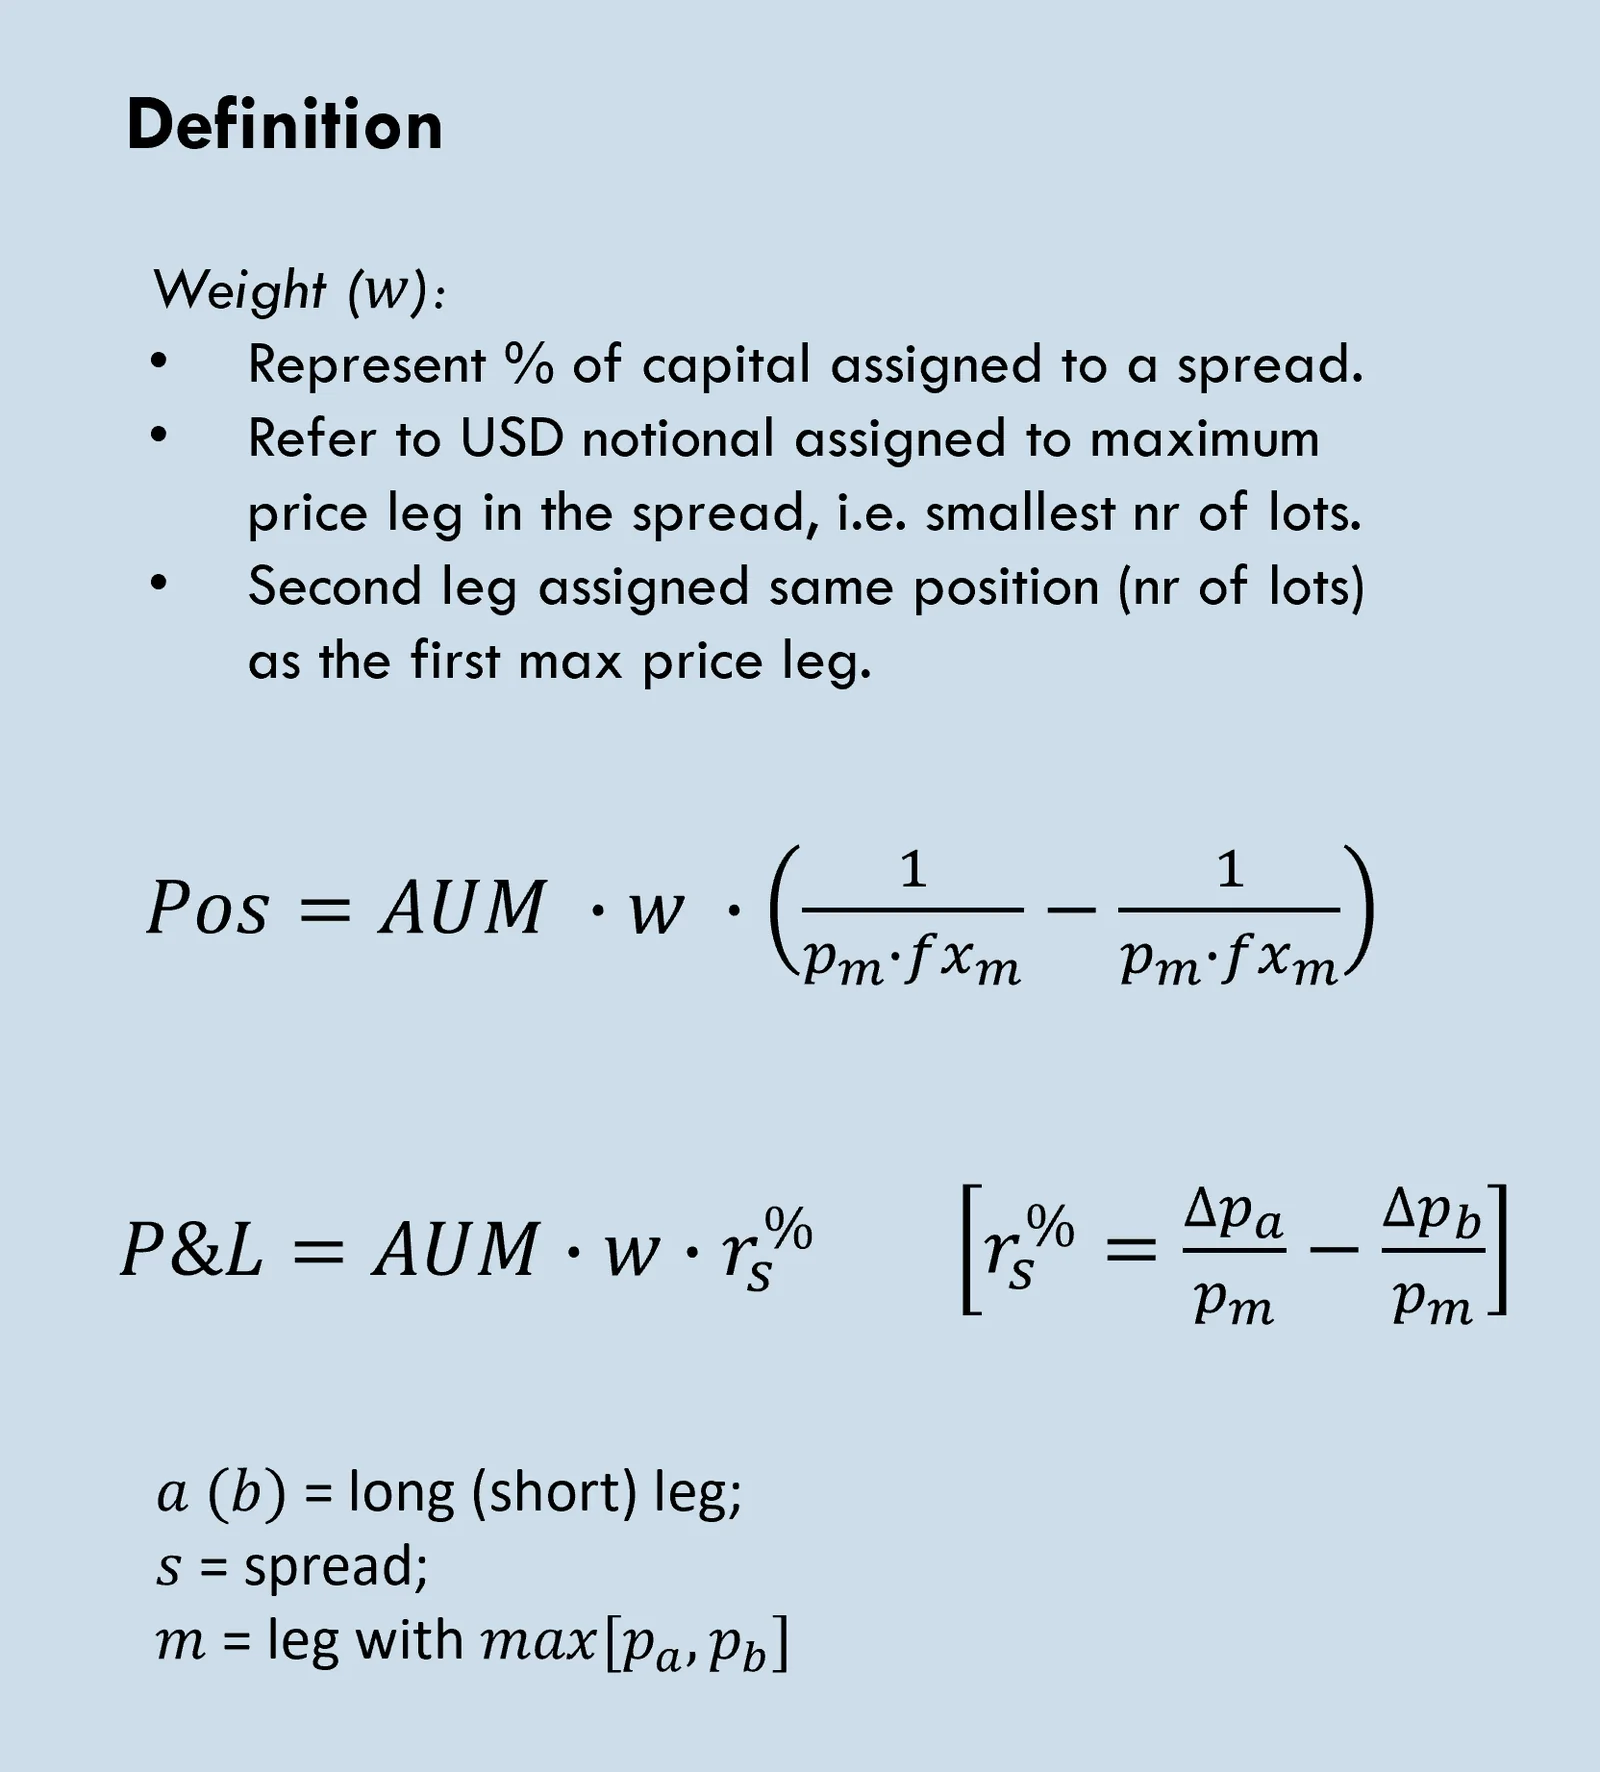
- La metodología de AiLA trata el spread como un único activo, con una ponderación de asignación asociada (w).
- En un spread dentro de una misma materia prima, la ponderación de asignación se utiliza para calcular la posición a partir de la pata con el precio (en USD) más alto.
- A continuación, a ambas patas del spread se les asigna la misma posición en número de contratos.
p. ej.
Spread de calendario de WTI M24 [82.82 $/bbl] frente a Z24 [77.89 $/bbl],
con AUM = 100M y w = 1%,
correspondería a 12 lotes largos de M24 y 12 lotes cortos de Z24,
a partir de la pata de mayor precio, M24.
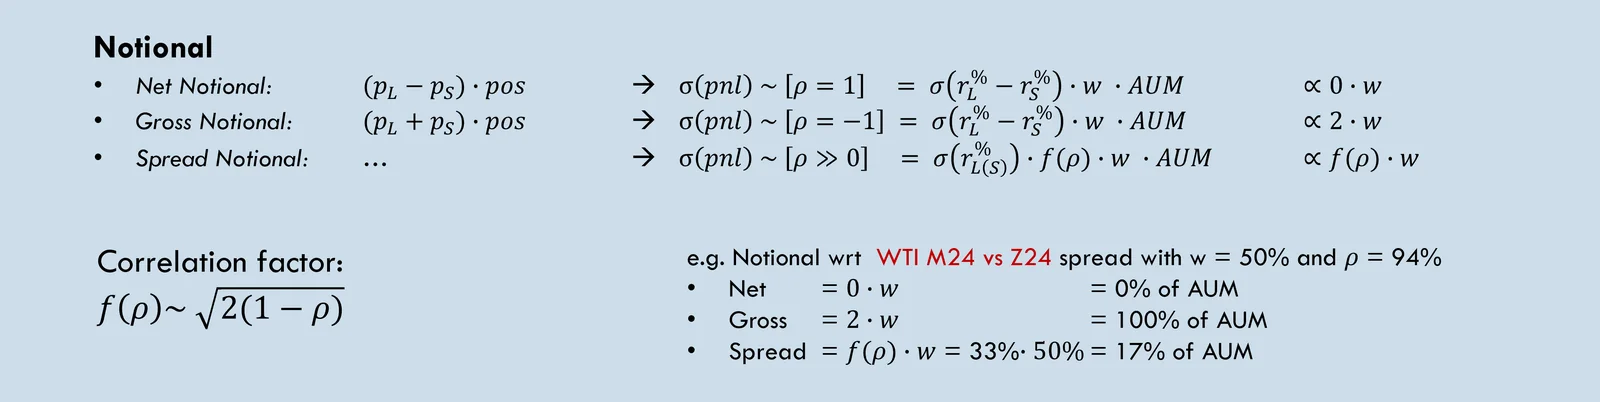
Rentabilidad y nocional del spread
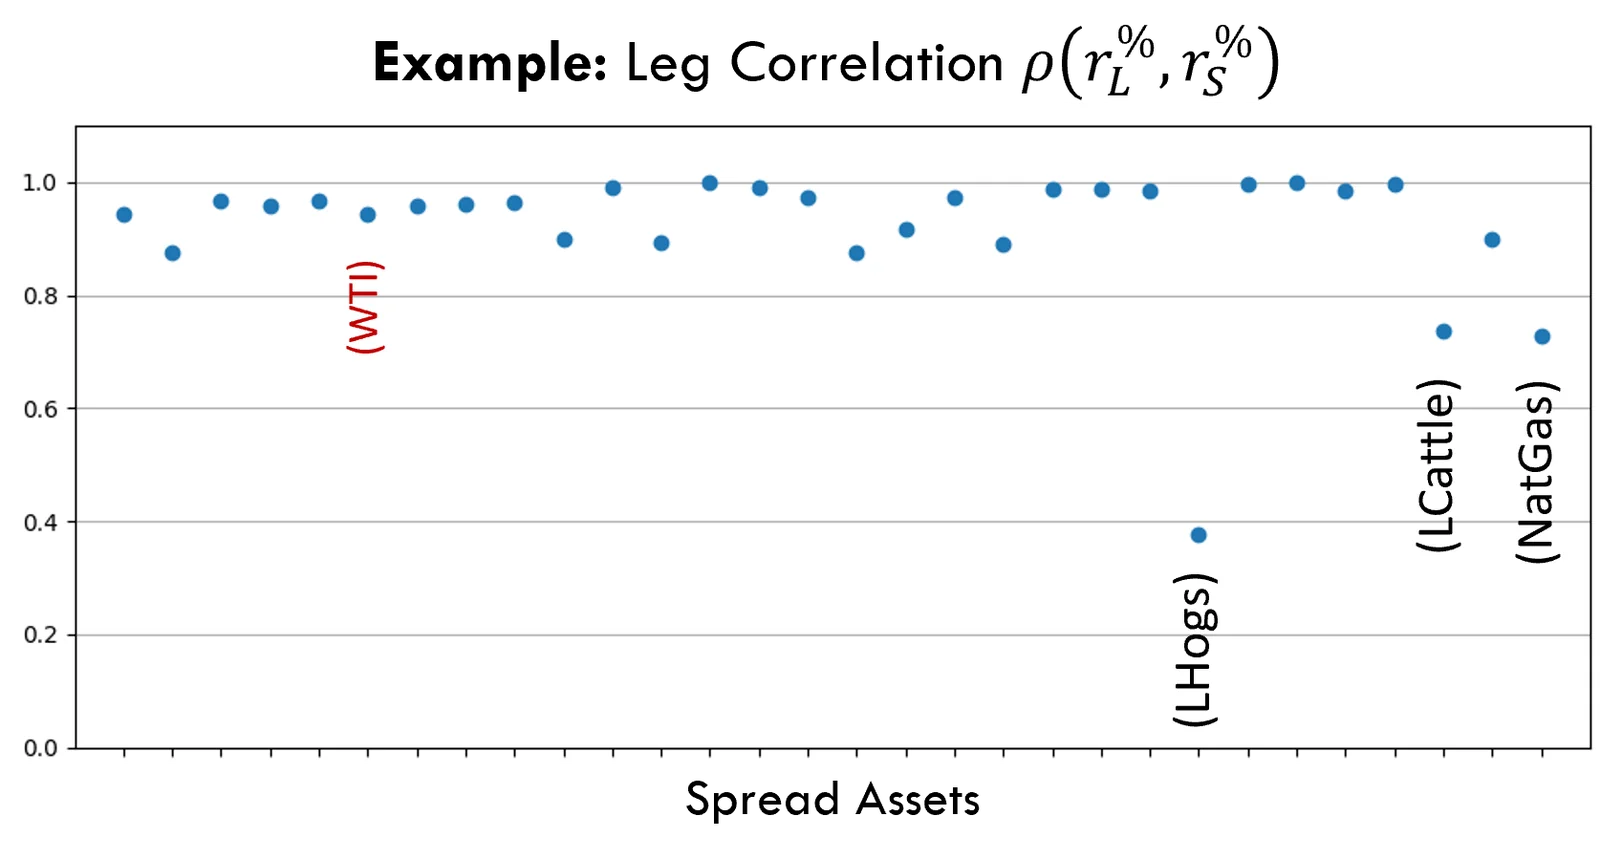
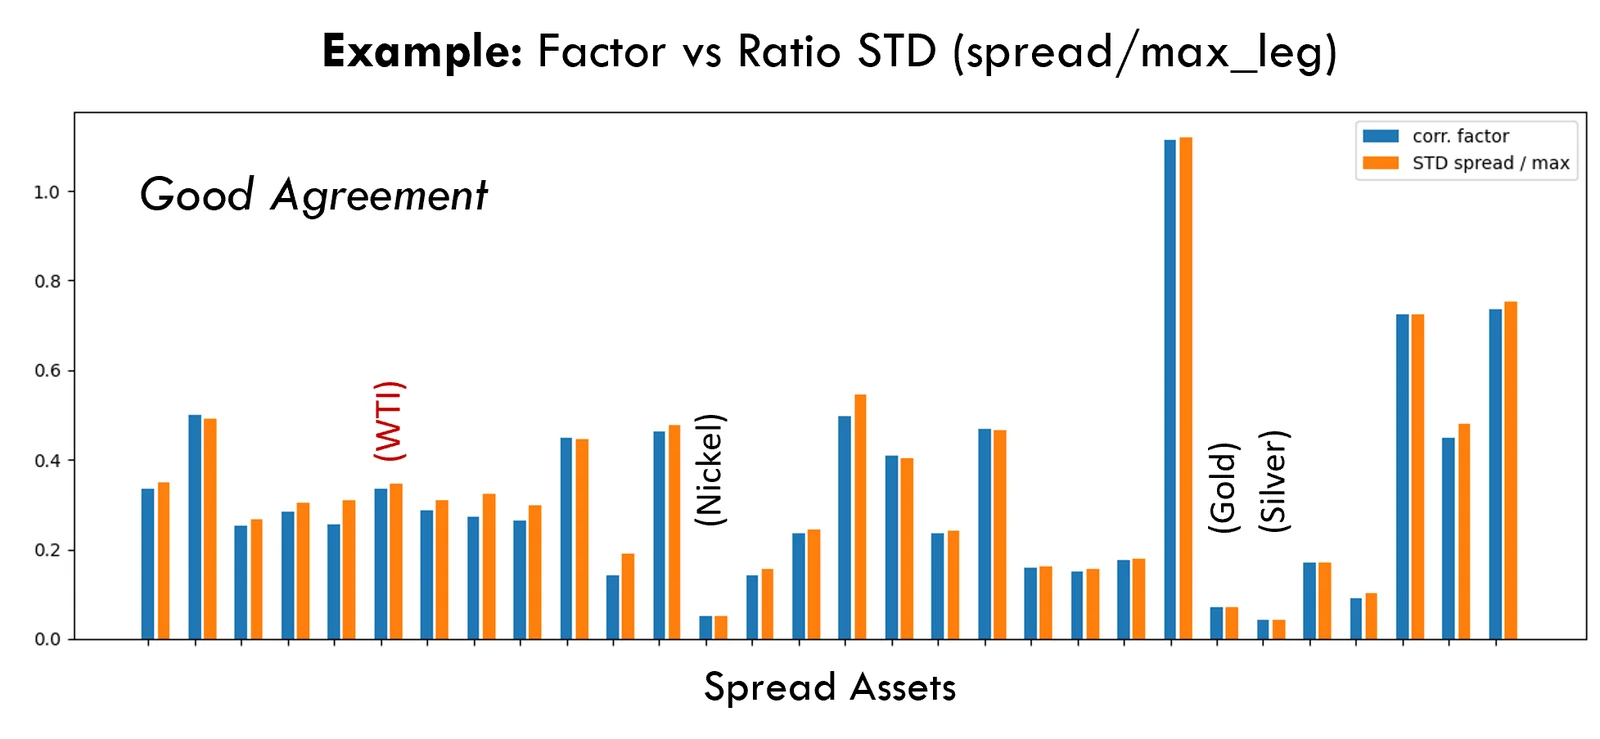
Cartera
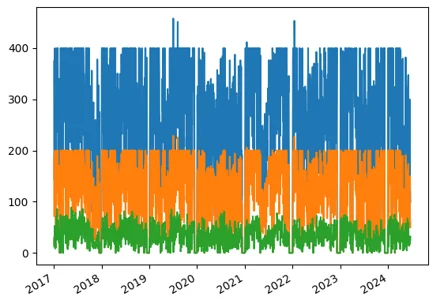
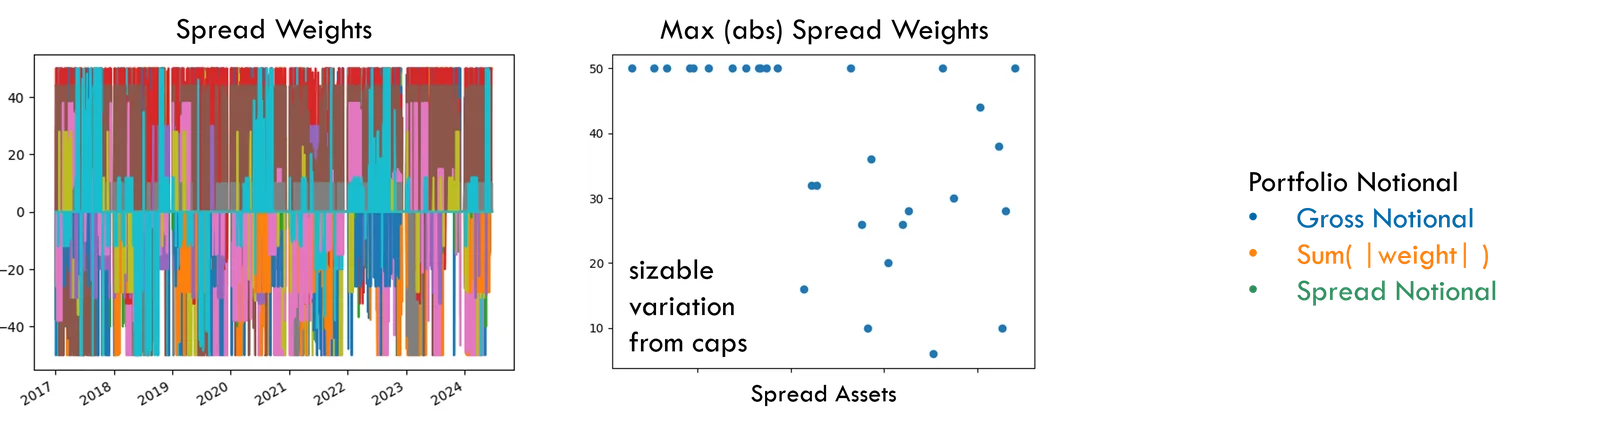
Límites de los spreads:
- Restricciones de posición y de negociación distintas de las de las carteras de futuros directos.
- Máx. sum(|w|) < 200%
- Ponderación máxima por spread < 50%
- Límites de ponderación (por liquidez) específicos de cada spread.
Normalmente, las ponderaciones de los activos son mayores que en las carteras de futuros directos para alcanzar un riesgo razonable, dado que las rentabilidades de los spreads son menores.
Rendimiento
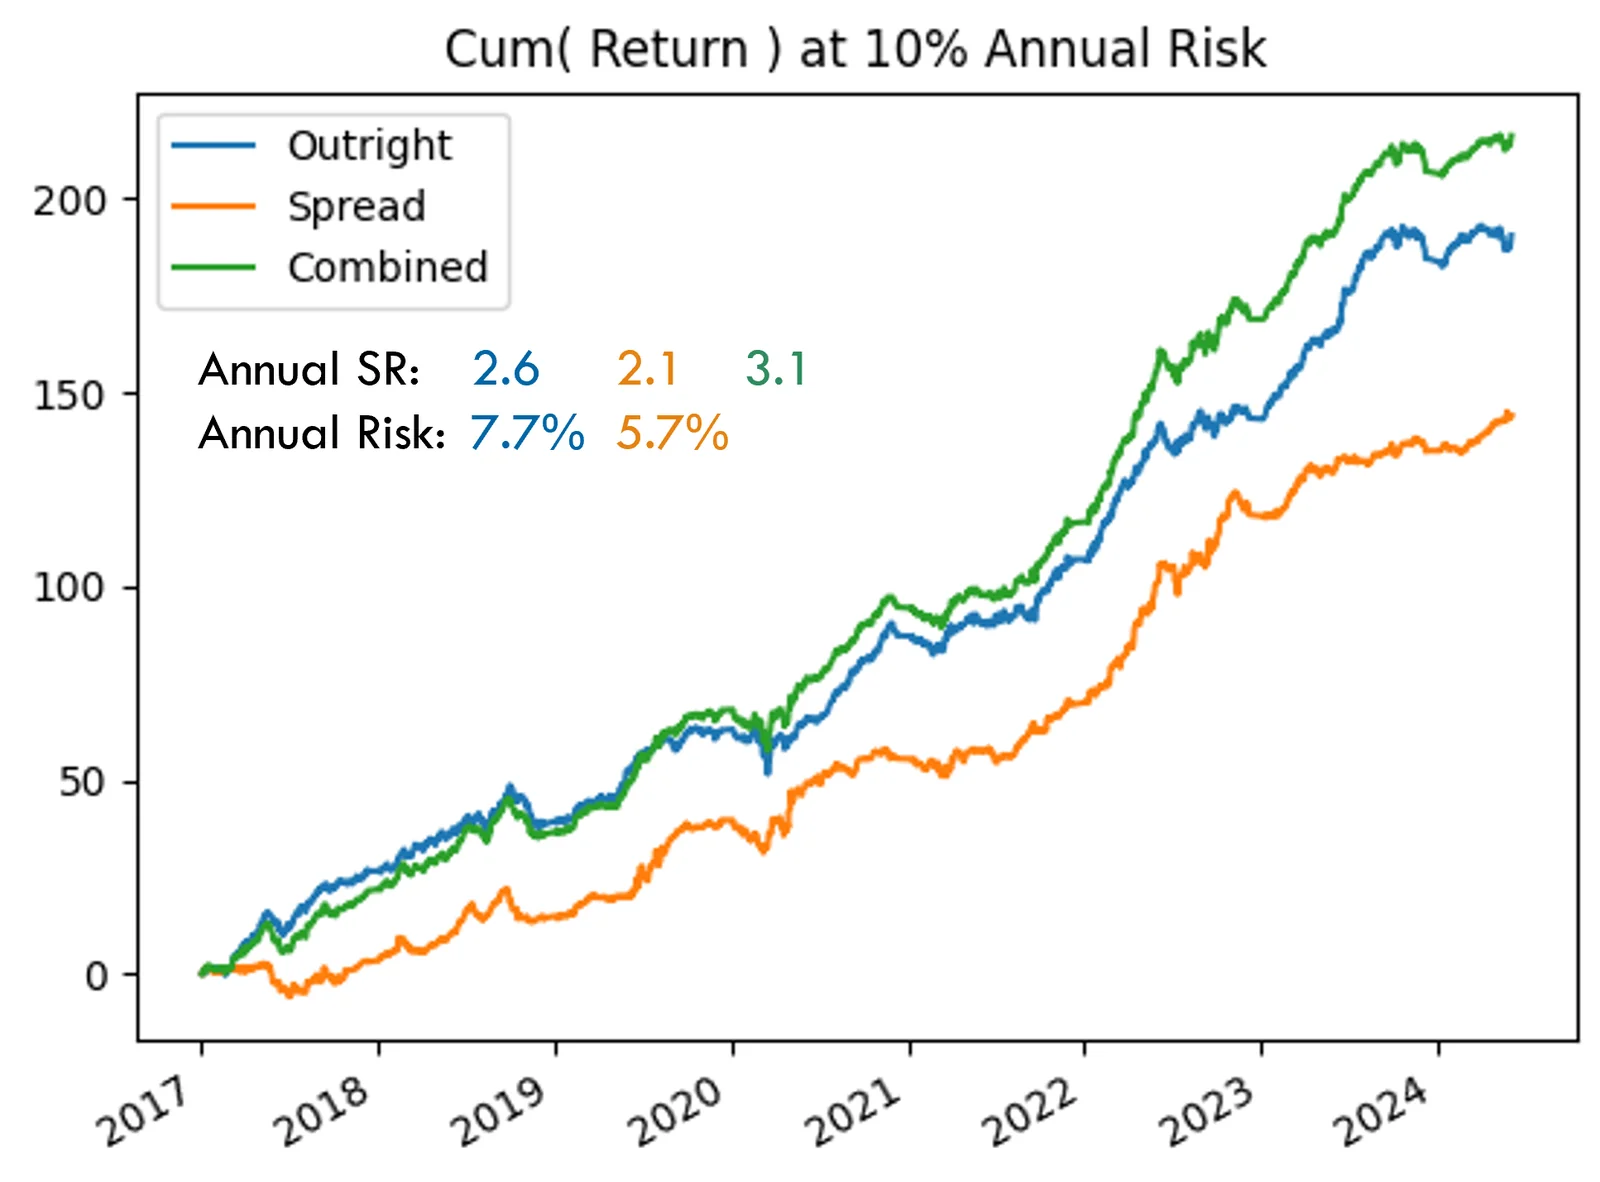
Cartera de spreads:
- Drawdown máximo (de máximo a mínimo): -4.8%
- N.º de meses: 62 (pos.) 27 (neg.) 69% (% pos.)
- Estadísticas de rentabilidad
| Estadístico | Día | Semana | Mes | Trimestre |
|---|---|---|---|---|
| Rentabilidad media | -- | 0.2% | 0.9% | 2.7% |
| Desv. típica de la rentabilidad | 0.4% | 0.7% | 1.7% | 3.2% |
| Pérdida máxima | -2.1% | -2.1% | -4.3% | -4.2% |
Cartera de futuros directos (conjunto similar de materias primas):
- Correlación: 23% (D), 32% (S), 36% (M), 54% (T).
- Diversificación máxima con ponderaciones de alrededor de 50/50 entre las estrategias, cuando cada una opera con su propio nivel de riesgo.
- Indica un beneficio de diversificación apreciable, pese a una correlación ligeramente positiva.
Conclusiones
- En este documento se describe el método para incluir spreads en una estrategia AiLA, y se comparan los resultados de una cartera de spreads de materias primas con los de una cartera similar de activos de futuros directos.
- Las menores rentabilidades de los spreads exigen una ponderación de los activos de spread mayor que en las carteras de futuros directos; no obstante, sigue pareciendo posible alcanzar un riesgo de cartera relevante.
- Se observa que el rendimiento de la cartera de spreads es comparable al de la cartera de futuros directos en el mismo historial, y que indica un beneficio de diversificación apreciable, pese a una correlación ligeramente positiva.
- Este documento solo trata el método de AiLA para los spreads dentro de una misma materia prima; otros tipos de spread se abordarán en futuras presentaciones.
En promedio, los resultados sugieren que salir al cierre de T+1 es igual de bueno, o ligeramente mejor, que las opciones de salida anteriores, tanto cuando la salida la provoca un stop-loss como cuando la provoca un objetivo.
Anexo
Componentes de la cartera
- Spread de aluminio mes 1 frente a mes 3
- Spread de soja julio frente a noviembre
- Spread de soja noviembre más próximo frente a noviembre diferido
- Spread de aceite de soja julio frente a diciembre
- Spread de Brent junio frente a diciembre
- Spread de Brent diciembre más próximo frente a diciembre diferido
- Spread de cobre mes 1 frente a mes 3
- Spread de maíz julio frente a diciembre
- Spread de maíz diciembre más próximo frente a diciembre diferido
- Spread de algodón julio frente a diciembre
- Spread de gasóleo junio frente a diciembre
- Spread de oro mes 1 frente a mes 3
- Spread de gasóleo de calefacción junio frente a diciembre
- Spread de café arábica julio frente a diciembre
- Spread de trigo de Kansas julio frente a diciembre
- Spread de ganado bovino vivo mes 1 frente a mes 3
- Spread de plomo mes 1 frente a mes 3
- Spread de cerdo magro julio frente a diciembre
- Spread de harina de soja julio frente a diciembre
- Spread de gas natural junio frente a diciembre
- Spread de gas natural diciembre más próximo frente a diciembre diferido
- Spread de níquel mes 1 frente a mes 3
- Spread de RBOB marzo frente a junio
- Spread de plata mes 1 frente a mes 3
- Spread de azúcar julio frente a octubre
- Spread de azúcar octubre frente a marzo
- Spread de trigo julio frente a diciembre
- Spread de WTI junio frente a diciembre
- Spread de WTI diciembre más próximo frente a diciembre diferido
- Spread de zinc mes 1 frente a mes 3