
Estrategia de overlay sobre un índice estándar
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Los índices estándar de materias primas, basados en asignaciones fijas a una cesta de materias primas, son populares y fáciles de negociar.
- ¿Podemos crear una estrategia de overlay para los índices estándar?
Enfoque:
- Las estrategias AiLA suelen basarse en decisiones de asignación asociadas a activos individuales, como los contratos de maíz de marzo o de WTI de diciembre.
- Las asignaciones de los activos individuales se agregan para formar una asignación a nivel de materia prima.
- Las asignaciones por materia prima se combinan según las ponderaciones del índice estándar para obtener las asignaciones de la estrategia de overlay para el índice estándar en su conjunto.
Agregación a nivel de materia prima
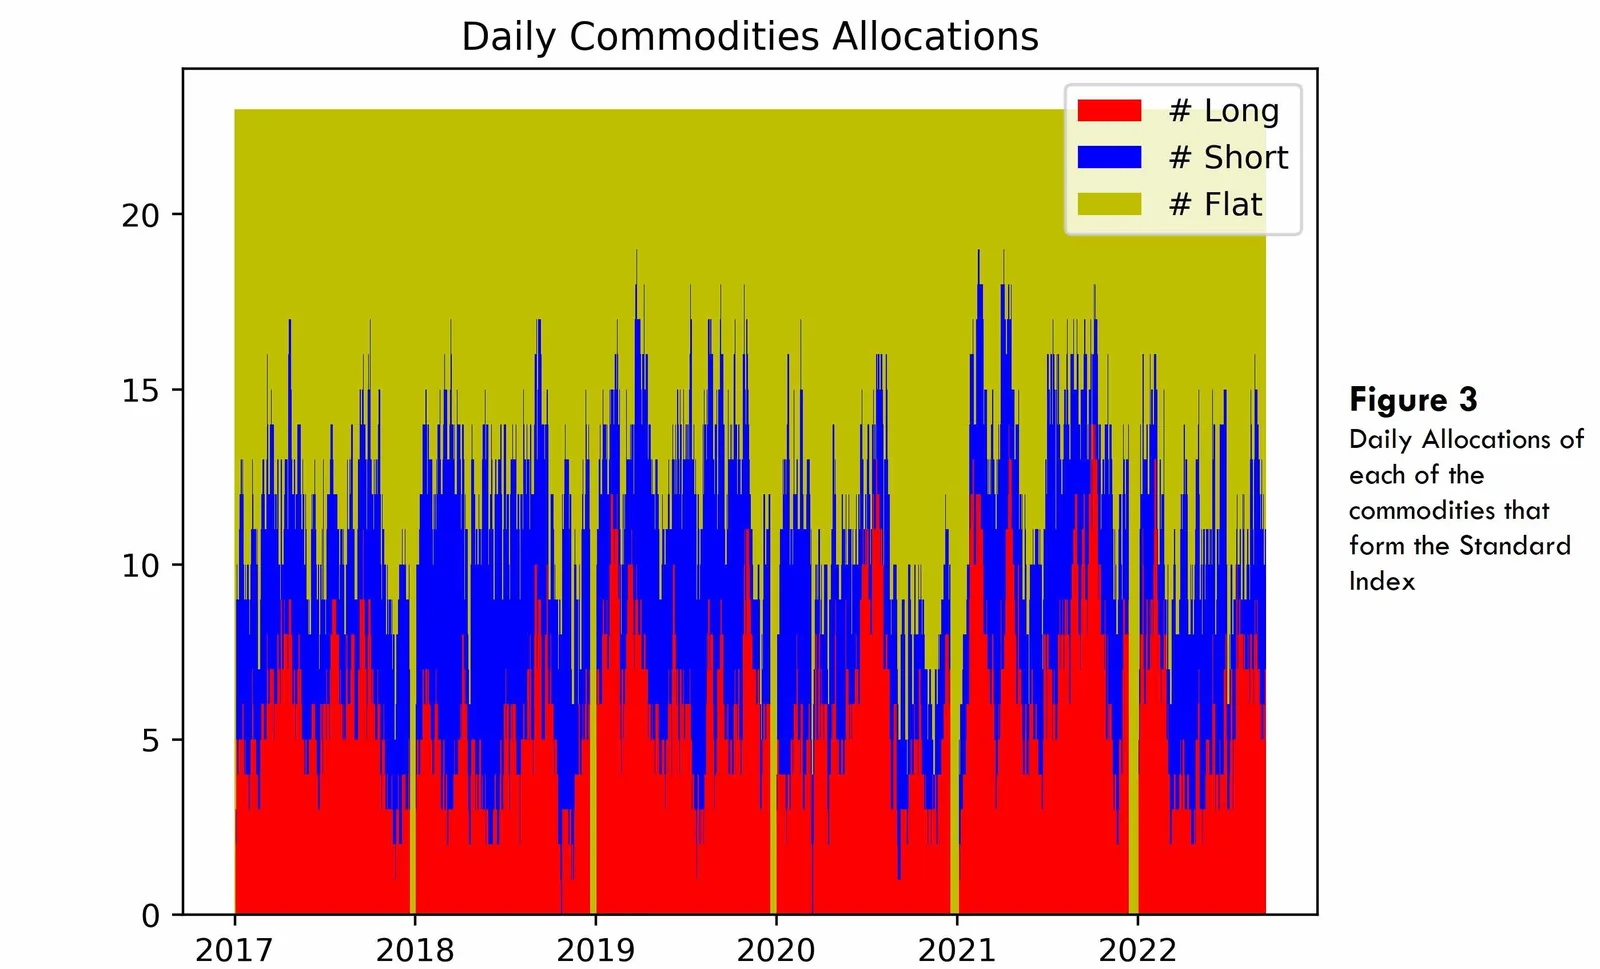
- Se consideran todos los activos individuales, como el maíz de marzo, el maíz de mayo, etc., de todas las materias primas que forman el índice estándar de materias primas.
- Los modelos de AiLA generan las decisiones de asignación para todos los activos individuales.
- A partir de un estudio reciente sobre la estructura de las asignaciones de los activos individuales[1], se utiliza un conjunto equilibrado de activos individuales, ya que aporta beneficios de cobertura y, por tanto, un mejor rendimiento ajustado al riesgo.
- Las decisiones de asignación de estos activos individuales equilibrados se combinan a nivel de materia prima por mayoría de votos.
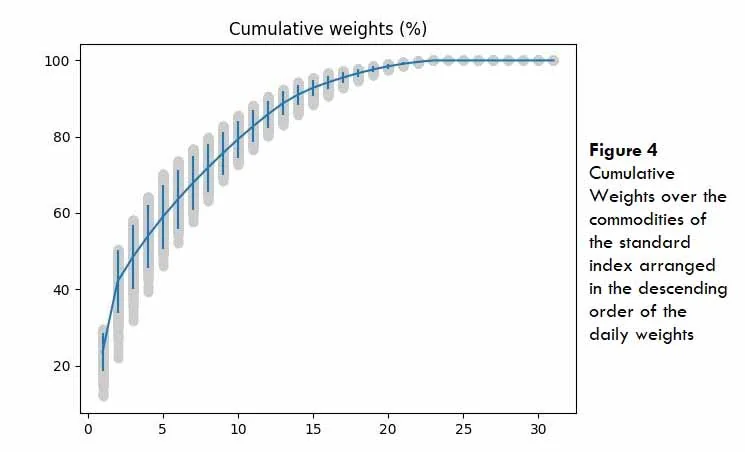
- Las ponderaciones de cada materia prima en el índice estándar se utilizan después para calcular las asignaciones de la estrategia de overlay.
- La figura 4 muestra que a las 5 principales materias primas por ponderación diaria, que pertenecen al sector de petróleo y gas, se les asigna una ponderación media del 60% en el cálculo del índice estándar.
[1] Beneficios de cobertura de los activos individuales - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
Asignación de la estrategia de overlay
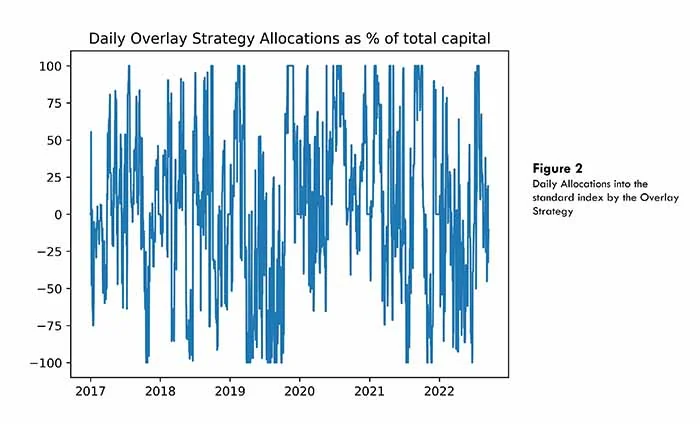
- Las asignaciones de la estrategia de overlay se obtienen calculando la media ponderada de las asignaciones diarias por materia prima según las ponderaciones de esas materias primas en el índice estándar.
- Las asignaciones de la estrategia de overlay obtenidas se winsorizan a ±2SD, donde SD es la desviación típica móvil de las asignaciones, y después se normalizan a ±100% (como se muestra en la figura 2).
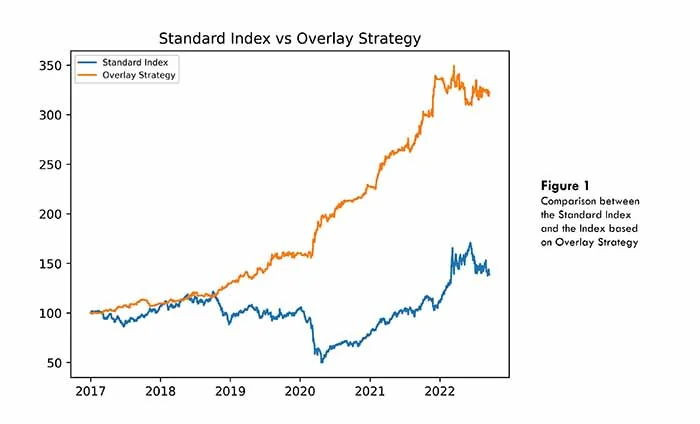
- Según los rendimientos ajustados al riesgo comparados en la figura 5, la estrategia de overlay sobre el índice estándar rinde mucho mejor que el índice estándar por sí solo, con los ratios de Sharpe
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- Como los sectores de petróleo y gas reciben el 60% de la asignación en el índice estándar de materias primas, también se muestra el rendimiento de la estrategia de overlay basada solo en las asignaciones a las materias primas de petróleo y gas, así como excluyéndolas.
- La posibilidad de tomar posiciones largas y cortas en el índice estándar ayuda a la estrategia de overlay a obtener un mejor rendimiento que la posición de solo largo en el índice estándar.
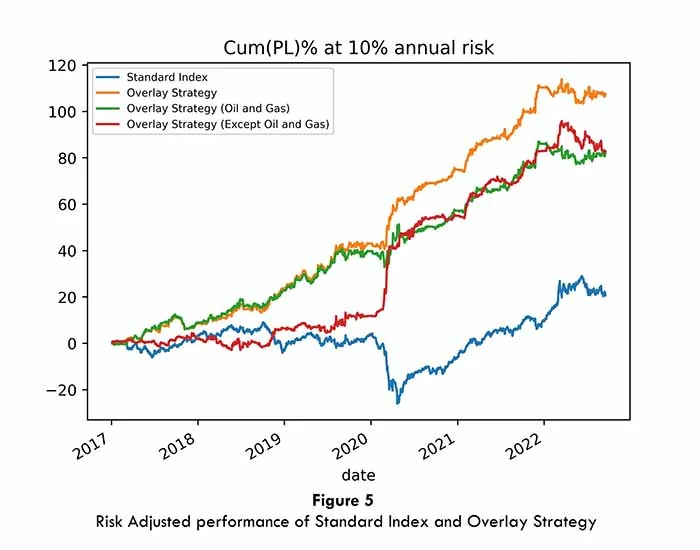
- El gráfico de PL anterior de la estrategia de overlay para los sectores distintos del petróleo y el gas indica que, durante las caídas, las asignaciones pasan a ser negativas, lo que supone una posición corta en el índice estándar que favorece el rendimiento de la estrategia de overlay.
- Por su parte, la estrategia de overlay sobre los sectores de petróleo y gas ha rendido de forma constante y contribuye al rendimiento estable del conjunto de la estrategia de overlay.
Conclusiones
- Las decisiones de asignación de los activos individuales de un conjunto equilibrado de activos se agregan por mayoría de votos para obtener las decisiones de asignación a nivel de materia prima.
- Las decisiones de asignación a nivel de materia prima se ponderan según las ponderaciones del índice estándar para obtener la asignación de la estrategia de overlay.
- El rendimiento ajustado al riesgo de la estrategia de overlay parece significativamente mejor que el del índice estándar de solo largo, y el rendimiento histórico puede atribuirse a los siguientes factores:
- Los modelos de asignación de AiLA individuales que operan a nivel de base y extraen el rendimiento óptimo de cualquier activo.
- El proceso de selección equilibrada de activos, que da lugar a una baja correlación entre las asignaciones de los activos individuales y, por tanto, aporta un beneficio de cobertura y un mejor rendimiento ajustado al riesgo.
- La capacidad de identificar los regímenes de mercado y de tomar adecuadamente posiciones tanto largas como cortas en el índice estándar.