
Methodik der Alpha-Strategien (automatisiert)
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Automatisierter Strategieprozess
Wie in der Modellierungsdokumentation erläutert, erzeugt die Modellproduktion tägliche Signale für einzelne Assets; so werden z. B. die WTI-Kontrakte Juni und Dezember getrennt modelliert.
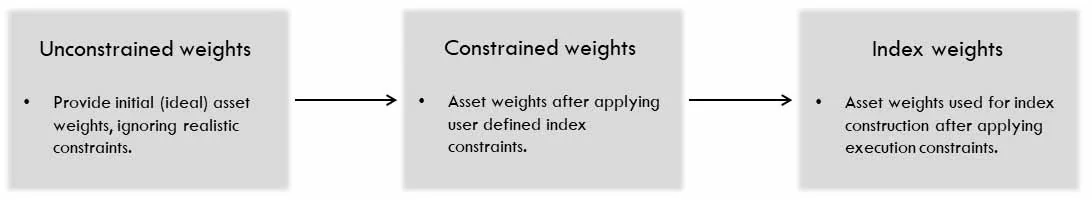
Der automatisierte Strategieprozess übernimmt diese Signale als Eingabe, und die Strategiegewichte werden anschließend in drei aufeinanderfolgenden Schritten berechnet.
Definitionen
Allgemeine Konventionen
Geschäftstag bezeichnet für ein Asset einen Tag, an dem das Asset gehandelt wird und ein Abrechnungsschlusskurs vorliegt.
Asset bezeichnet eine der ausgewählten Komponenten der Strategie. Assets können die Form eines festen Kontrakts oder eines rollierenden Kontrakts haben.
Preis, P(t,i) bezeichnet den Schlusskurs von Asset i am Geschäftstag t.
Rendite, r(t,i) bezeichnet prozentuale Renditen, (P(t,i) - P(t-1,i))/ P(t-1,i).
Produkt bezeichnet die AiLA-Strategie, deren Ergebnis tägliche Gewichte für jedes Asset der Strategie sind.
Mid-Cap-Logik erfordert die Ausführung der Anweisungen zum Schluss des nächsten Geschäftstags. Sie wird in der Regel für Strategien mit einer Kapazität unter 1 Mrd. US$ verwendet.
Large-Cap-Logik wird in der Regel für Strategien mit einer Kapazität ab 1 Mrd. US$ verwendet; dabei gilt ein anderer, unten beschriebener Ausführungsprozess.
Gewichte werden an jedem Geschäftstag unmittelbar nach Handelsschluss berechnet.
Rebalancing-Obergrenzen
Wie bei den anderen AiLA-X-Produkttypen erhält jedes Asset über die Kurve hinweg tägliche Rebalancing-Obergrenzen, um Handel mit erheblichem Slippage zu verhindern. Diese werden für die folgenden vier Restlaufzeiten bis zum Verfallstag festgelegt:
- ≤ 1M (≤ 22 Geschäftstage)
- 1 – 3M (23 – 66 Geschäftstage einschließlich)
- 3 – 6M (67 bis 132 Geschäftstage einschließlich)
- > 6M (mehr als 132 Geschäftstage)
Asset-Obergrenzen
Jedes Asset erhält tägliche Asset-Obergrenzen in Höhe eines bestimmten Vielfachen seiner Rebalancing-Obergrenze; das Vielfache beträgt bei der Mid-Cap-Logik (Large-Cap-Logik) 1x (4x). Das Vielfache gibt somit an, wie viele Tage nötig sind, um eine Position bis zum maximal zulässigen Gewicht auf- oder abzubauen.
Beschreibung der Strategie
Die Produktfamilie der AiLA-Alpha-Strategien soll Anlegern absolutes Rendite-Alpha liefern. Die Produktfamilie ist nicht an eine bestimmte Anlageklasse gebunden, konzentriert sich derzeit jedoch auf Rohstoffe und Aktienstrategien als Basiswerte. Diese Strategieprodukte sind auf hohe Liquidität und Handelbarkeit ausgelegt und werden unter Berücksichtigung der Marktliquidität konstruiert. Da AiLA zur Alpha-Generierung zudem eine opportunistische Allokation nutzt, ist die Strategie möglicherweise nicht jederzeit voll investiert.
Die Berechnung nach der Strategiemethodik beginnt mit dem Ergebnis des systematischen vorgelagerten Prozesses von AiLA, der entscheidet, ob in einem bestimmten Asset eine Long- oder Short-Position eingegangen oder keine Position gehalten wird. Im Rahmen der Strategiekonstruktion werden diese Allokationsentscheidungen in einem ersten Schritt zusammen mit Schätzungen der Marktvolatilität und -korrelation genutzt, um Strategiegewichte mit dem gewünschten Risikoprofil zu konstruieren, die ein ideales Portfolio darstellen.
In einem zweiten Schritt dient das ideale Portfolio dazu, ähnliche, aber realistische Strategiegewichte zu finden, die Vorgaben wie Obergrenzen für Asset- und Sektorgewichte einhalten. Diese Obergrenzen für Asset- und Sektorgewichte sind Risikobeschränkungen, die wir für eine bestimmte Strategie umsetzen möchten.
Anschließend berücksichtigen wir Liquiditätsbeschränkungen, da die Strategie die tatsächliche Marktliquidität einbeziehen soll. Dazu wird für jedes Asset im Rahmen der Large-Cap-Logik eine tägliche Rebalancing-Obergrenze festgelegt, die sicherstellt, dass die Strategie ausgeführt werden kann. Da sich Sektorbeschränkungen und tägliche Rebalancing-Beschränkungen gegenseitig ausschließen, geben wir den Sektor-Risikobeschränkungen stets Vorrang.
Gilt die Large-Cap-Logik, stellen wir sicher, dass alle Positionen mit ausreichendem zeitlichem Abstand vor dem Verfall eines Kontrakts geschlossen werden. Daher beginnen wir mindestens sieben Geschäftstage vor dem Verfall eines Kontrakts damit, alle aktiven Positionen zu schließen.
Um die Strategiewerte zu erhalten, berechnen wir schließlich mit einfachen arithmetischen Rechnungen die Einheiten und die tägliche GuV jeder Strategie unter Berücksichtigung der Veränderung der Asset-Preise an jedem Handelstag.
Unbeschränkte Gewichte (wU)
- Die idealen Gewichte werden nach den Grundsätzen der Mittelwert-Varianz-Portfoliokonstruktion bestimmt. Wegen der dynamischen Natur der Signale werden jedoch nur Aspekte einbezogen, die sich empirisch als relevant für unsere Gegebenheiten erwiesen haben, um einen robusten und transparenten Prozess der Portfoliokonstruktion zu erhalten.
- Die unbeschränkten Gewichte sollen die ideale Strategie gemäß den Präferenzen des Nutzers abbilden, bevor praktische Beschränkungen greifen. Die folgenden Schritte zielen dann darauf ab, eine Strategie zu erreichen, die der unbeschränkten möglichst nahekommt und zugleich die verschiedenen Nutzer- und Ausführungsbeschränkungen einhält.
- Unbeschränkte Gewichte werden für die Assets berechnet, für die an einem bestimmten Tag ein aktives Long- oder Short-Positionssignal vorliegt.
- Bei der Berechnung der unbeschränkten Gewichte werden folgende Aspekte berücksichtigt, von denen einige optional sind.
- Volatilität: Gleichgewichtung nach Asset-Risiko.
- Effektive Anzahl (N effective): variierende Allokation nach der geschätzten effektiven Anzahl von Assets.
- Strategiekorrelation: Vorgabe einer Korrelationspräferenz zur Standardstrategie BCOM oder GSCI.
- Risikoziel: Skalierung der Gewichte entsprechend dem Risikoziel der Strategie.
Berechnung der unbeschränkten Gewichte
Volatilität:
- Die Allokation wird nach Asset-Risiko gleichmäßig auf die Assets (𝑖) verteilt, die an einem bestimmten Geschäftstag (𝑡) ein aktives Signal (𝑠) haben.
- Die Asset-Volatilität (𝜎) wird aus historischen Renditen mit einem exponentiell gleitenden Durchschnitt und einem Rückblickfenster von etwa 2-3 Monaten berechnet.
- Sind sowohl Long- als auch Short-Signale aktiv, kann ihnen ein relatives Gewicht zugewiesen werden. Diese Option (Long/Short-Verhältnis (Long/Short Ratio) = rLS) ist vor allem für Strategien mit einer größeren Zahl von Assets gedacht und soll eine allgemeine Long- oder Short-Neigung beeinflussen.
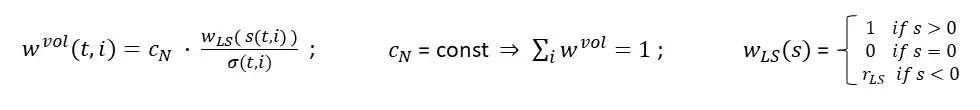
Effektive Anzahl (N effective): (optional)
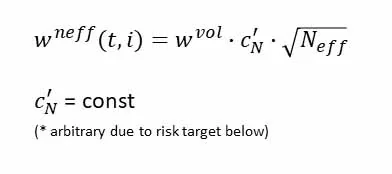
- Für Strategien, bei denen die Zahl der Assets im Zeitverlauf stark schwankt, steht die Option Risikoausgleich (Risk Balance) zur Verfügung.
- Ist sie aktiviert, wird die Strategieallokation anhand der an einem bestimmten Geschäftstag geschätzten effektiven Anzahl von Assets (𝑁𝑒𝑓𝑓) variiert, um die Allokation zu erhöhen (zu verringern), wenn die Varianz durch eine große (kleine) (𝑁𝑒𝑓𝑓) voraussichtlich sinkt (steigt).
- Weitere Einzelheiten zu (𝑁𝑒𝑓𝑓) und zur entsprechenden Berechnung finden Sie im eigenen Abschnitt weiter unten.
Berechnung der unbeschränkten Gewichte
Strategiekorrelation: (optional)
- Besteht eine bestimmte Korrelationspräferenz gegenüber der Standardstrategie BCOM oder GSCI (Korrelierte Strategie (Correlated Strategy)), steht eine Option zur Verfügung, die Gewichte entsprechend zu neigen.
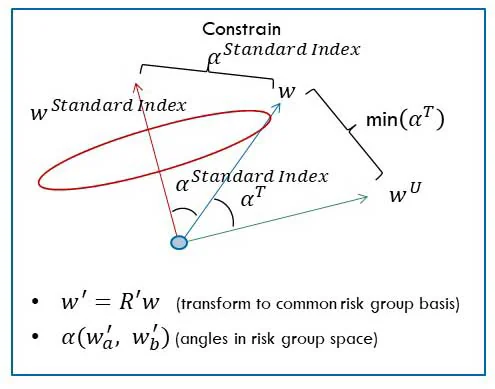
- Dies geschieht, indem der Gewichtsvektor innerhalb eines gemeinsamen Risikoraums relativ zu den Gewichten der Standardstrategie gedreht wird.
- Die Option ist derzeit mit einer positiven oder negativen Präferenz (Korrelation (Correlation)) und vier verschiedenen Stufen (Korrelationsgrade (Degrees of Correlation)) von Winkelnebenbedingungen (Korrelation) umgesetzt.
- Um die Wirkung zu maximieren, werden alle verfügbaren Assets, die der jeweiligen Standardstrategie zugeordnet sind, zur Erzeugung der Neigung herangezogen.
- Weitere Einzelheiten zur Berechnung der Neigung zur Standardstrategie finden Sie im eigenen Abschnitt weiter unten.
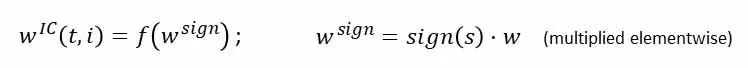
Risikoziel:
- Die aus den obigen Schritten gewonnenen Gewichte werden abschließend skaliert, um die Gesamtallokation der idealen bzw. unbeschränkten Strategie entsprechend dem vom Nutzer festgelegten Risikoziel zu normieren.
- Der Skalierungsfaktor wird anhand der historischen Strategie-GuV bestimmt; die Skalierung beruht dabei (Art des Risikoziels (Risk Target Type)) entweder auf einem maximalen täglichen Drawdown (𝑅𝑇𝑑𝑑𝑑) oder auf einem jährlichen Volatilitätsziel (𝑅𝑇𝑣𝑜𝑙).
- Die Strategievolatilität (𝜎) wird mit einem exponentiell gleitenden Durchschnitt und einem Rückblickfenster von etwa 2-3 Monaten berechnet.
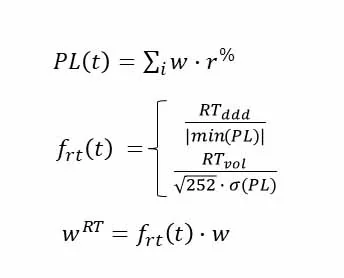
Berechnung der effektiven Anzahl (N effective)
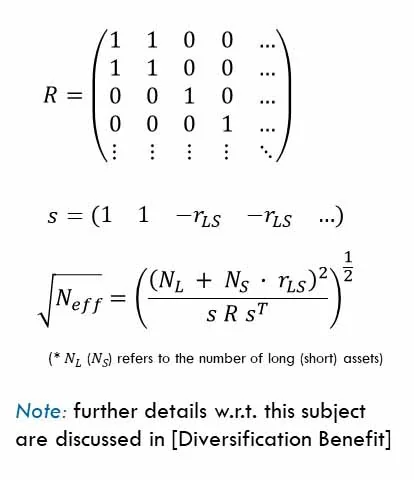
- Die effektive Anzahl von Assets ließe sich typischerweise aus den Assets mit Gewichten ungleich null an einem bestimmten Geschäftstag und deren Renditekorrelation schätzen.
- Asset-Korrelationen zu schätzen, die Out-of-Sample stabil sind, ist im Allgemeinen schwierig. Anders als in vielen Szenarien der quantitativen Finanzwirtschaft bestehen unsere Strategien jedoch in der Regel aus einer mittleren Zahl von Assets (z. B. ≤ 100) mit entweder sehr hohen (z. B. zwischen Zink-Kontrakten oder WTI vs. Brent) oder niedrigen (z. B. Zink vs. Sojabohnen) Korrelationen.
- Aus diesen Gründen verwendet die Berechnung von 𝑁𝑒𝑓𝑓 ein sehr einfaches Risikomodell (𝑅), in dem Assets zu Gruppen zusammengefasst werden, mit einer angenommenen Korrelation von 1 (0) innerhalb der (zwischen den) Gruppen.
- 𝑁𝑒𝑓𝑓 wird dann mit einem Signalvektor (S) berechnet, in dem allen Long-Gewichten (Short-Gewichten) ungleich null der Wert 1 (− 𝑟𝐿𝑆 = Long/Short-Verhältnis (Long/Short Ratio)) zugewiesen wird.
[Diversifikationsvorteil]: Perspektiven, https://aila-x.com/perspectives/diversification-benefit
Neigung zur Standardstrategie
- Die Neigung zur Standardstrategie wird über eine Anpassung (Fit) an die Gewichte der Standardstrategien konstruiert.
- Die aktuelle Umsetzung verwendet die Long- und Short-Gewichte 𝑤𝑈 (d. h. hier 𝑤𝑣𝑜𝑙 oder 𝑤𝑛𝑒𝑓𝑓) für alle Assets, die über ein gemeinsames Risikomodell [dasselbe wie bei der Berechnung von 𝑁𝑒𝑓𝑓] den Bestandteilen der Standardstrategie zugeordnet sind.
- Der Fit erfolgt an jedem Geschäftstag, an dem mindestens 5 Assets Gewichte ungleich null haben; die resultierenden Gewichte unterscheiden sich von 𝑤𝑈 in der Größe, nicht aber im Vorzeichen.
- Die zur Strategie geneigten Gewichte werden mit der Funktion minimize der Bibliothek scipy [SciPy] ermittelt: Bestimmt wird der Gewichtsvektor, der den Winkel zum Vektor 𝑤𝑈 minimiert und zugleich innerhalb eines vorgegebenen Winkelabstands zum Gewichtsvektor der Standardstrategie liegt.
- Der Fit erhält die Summe der Gewichte gleich sum(𝑤𝑈), was sich jedoch nicht unter allen Umständen garantieren lässt.
Hinweis: Weitere Einzelheiten zu diesem Thema werden in [Korrelation steuern] erörtert
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
[Korrelation steuern]: Perspektiven, https://aila-x.com/perspectives/controlling-correlation
Beschränkte Gewichte (𝑤𝐶)
- Die beschränkten Gewichte übernehmen die unbeschränkten Gewichte als Eingabe und bestimmen dann unter einer Reihe linearer Nebenbedingungen den ähnlichsten Satz von Gewichten.
- Die Berechnung berücksichtigt an jedem Geschäftstag nur die Assets mit aktiven Gewichten (ungleich null).
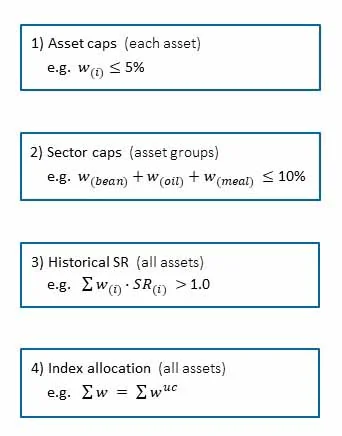
- Die beschränkten Gewichte werden unter folgenden Nebenbedingungen berechnet.
- Asset-Obergrenze: Obergrenze für die Gewichte einzelner Assets.
- Sektor-Obergrenze: Obergrenze für die Summe der Gewichte innerhalb eines Sektors.
- Sharpe-Ratio: Untergrenze in Bezug auf die historischen Sharpe-Ratios der Strategie.
- Strategieallokation: Gleichheitsbedingung für die Summe aller Gewichte.
- Die resultierenden beschränkten Gewichte tragen ein Vorzeichen, d. h. die Gewichte werden (elementweise) mit dem Vorzeichen des Signals multipliziert.
- Bei einer Präferenz für eine maximale Allokation steht eine Option (Allokationsspanne – Max. (Allocation Range - Max)) zur Verfügung, die resultierenden Gewichte an Geschäftstagen, an denen die Summe der Gewichte diesen Wert übersteigt, auf den Höchstwert herunterzuskalieren.
- Zu beachten ist, dass die Sektor-Obergrenzen ohne die Skalierung auf das Zielrisiko verwendet werden, um sich auf die USD-Allokation zu beziehen. Werden Sektor-Obergrenzen verwendet, sollte daher eine maximale Allokation von 100% angegeben werden, um Verzerrungen durch Hebelwirkung zu vermeiden.
Berechnung der beschränkten Gewichte
Fit der beschränkten Gewichte:
- Der Fit erfolgt an jedem Geschäftstag für alle Assets mit einem unbeschränkten Gewicht (𝑤𝑈) ungleich null, sofern mindestens drei Assets Gewichte ungleich null haben.
- Wie oben beschrieben, ergeben sich die Asset-Obergrenzen aus den Rebalancing-Obergrenzen und unterscheiden sich zwischen Mid-Cap- und Large-Cap-Logik.
- Die Sektor-Obergrenzen sind vom Nutzer festgelegte Werte (Allokation max. %).
- Die Nebenbedingung zur Sharpe-Ratio (SR) bietet die Option zu verlangen, dass die Gewichte einer durchschnittlichen historischen SR oberhalb einer vorgegebenen Schwelle entsprechen (Jährliche Ziel-Sharpe-Ratio (Target Annual Sharpe Ratio)). Die verwendeten historischen Sharpe-Ratios der Assets sind auf ±5 begrenzt.
- Die letzte Gleichheitsbedingung sorgt dafür, dass der Fit die Summe der Gewichte erhält.
- Ist sum(𝑤𝑈) für den durch die Sektor- und Asset-Obergrenzen definierten Gewichtsbereich zu groß, werden die 𝑤𝑈 herunterskaliert, sodass sum(𝑤𝑈) in den zulässigen Bereich passt.
- Die beschränkten Gewichte werden mit der Funktion minimize der Bibliothek scipy [SciPy] ermittelt: Bestimmt wird der Gewichtsvektor, der den Winkel zum Vektor 𝑤𝑈 minimiert und zugleich die linearen Nebenbedingungen (1) bis (4) einhält.
- Ist der Fit nicht möglich, werden die Werte 𝑤𝑈 verwendet, wobei die Gewichte von Assets bzw. Sektoren herunterskaliert werden, falls sie die jeweiligen Obergrenzen überschreiten.
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.
Strategiegewichte (𝑤T und 𝑤A)
Fit der beschränkten Gewichte:
- Die Strategiegewichte werden mit den beschränkten Gewichten (𝑤C) als Eingabe berechnet.
- Zusätzlich gilt ein Kriterium für die Ausgleichsperiode des Handels: Die Gewichte werden auf null gesetzt, wenn die Zahl der Geschäftstage bis zum Verfall oder zum Jahresende bei der Mid-Cap-Logik (Large-Cap-Logik) weniger als 2 (7) beträgt.
- Die Gewichte 𝑤C nach Anwendung des Kriteriums für die Ausgleichsperiode werden als Zielgewichte bezeichnet, die die tatsächlichen Strategiegewichte zu erreichen versuchen.
- Die tatsächlichen Strategiegewichte können die Zielgewichte jedoch oft nicht erreichen, da die verschiedenen Obergrenzen das Rebalancing einschränken.
Berechnung der Strategiegewichte
- Die Strategiegewichte umfassen zwei Arten von Gewichten:
- Zielgewichte (𝑤T) sind die beschränkten Gewichte (𝑤C) nach zusätzlicher Anwendung des oben erörterten Kriteriums für die Ausgleichsperiode.
- Das tatsächliche Gewicht (𝑤𝐴(𝑡,𝑖)) ist das Gewicht von Asset i am Stichtag t. An einem Feiertag des Assets gibt es keine Gewichtsanweisung für dieses Asset; in solchen Fällen wird für die Berechnung der Einheiten zum Tagesende das tatsächliche Gewicht des vorangegangenen Stichtags verwendet.
- An jedem Geschäftstag (t) werden die Rebalancing-Werte für den nächsten Geschäftstag in folgenden Schritten berechnet:
- 𝑟𝑒𝑏(𝑡,𝑖) = 𝑤𝑇 (𝑡,𝑖) − 𝑤𝐴 (𝑡,𝑖)
- 𝑟𝑒𝑏(𝑡,𝑖) wird auf die Rebalancing-Obergrenze gesetzt, wenn diese überschritten wird.
- Die Werte 𝑟𝑒𝑏(𝑡,𝑖) werden verringert, damit die Asset- und Sektor-Obergrenzen eingehalten werden, falls die tatsächlichen Gewichte nach dem Rebalancing eine dieser Obergrenzen überschreiten würden; d. h. die betroffenen Assets werden auf den Wert 𝑟𝑒𝑏(𝑡,𝑖) reduziert, den die jeweilige Obergrenze zulässt.
- Mit den finalen Werten 𝑟𝑒𝑏(𝑡,𝑖) werden dann die tatsächlichen Gewichte am nächsten Geschäftstag, d. h. 𝑡+1, umgeschichtet, und die Strategie wird nach derselben Methodik berechnet wie die anderen AiLA-X-Produkttypen.
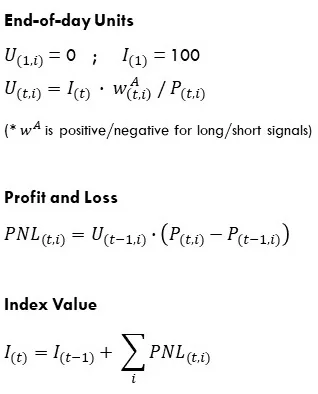
Strategieweite Aspekte
Währung
- Die Standardwährung für die Bewertung aller Asset-Preise ist USD, einschließlich der GuV- und Strategieberechnung
- Wird über die Nutzeroption eine andere Strategiewährung festgelegt oder notiert der Inlandspreis eines Assets in einer anderen Währung, werden alle Preise anhand der Fixing-Kurse um 16 Uhr Londoner Zeit (London 4pm Fix) desselben Geschäftstags wie der Preis in diese Strategiewährung umgerechnet
- Die Strategieperformance sollte daher den jeweils aktuellen Wert ihrer Assets in der jeweiligen Strategiewährung widerspiegeln
Teilweise Feiertage der Strategie
- Es gibt Geschäftstage der Strategie, an denen nicht alle, aber mindestens ein Asset gehandelt wird (z. B. wird bei einer Strategie, deren Assets teils dem CME-Kalender und teils dem LME-Kalender folgen, nur an einer der beiden Börsen gehandelt)
- An solchen Geschäftstagen der Strategie müssen die Einheiten zum Tagesende sowie Gewinn und Verlust der Assets, die nicht gehandelt werden, berechnet werden. Da sich die Preise an einem Feiertag des Assets nicht ändern können, beträgt der Gewinn bzw. Verlust für diese Assets jedoch mit Sicherheit 0. Ergibt sich für diesen Geschäftstag der Strategie ein Gewinn oder Verlust ungleich null, ändert sich also der Strategiewert, dann fallen die berechneten Einheiten der nicht gehandelten Assets anders aus.