
Korrelation steuern
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellungen
Fragestellungen:
- Lässt sich für einen AiLA-Long/Short-Index ein vorgegebenes Maß an Korrelation zu einem Index wie dem GSCI konstruieren?
- Lässt sich die Korrelationspräferenz direkt über die Gewichte ausdrücken?
- Wie wirkt sich das auf die Renditen des AiLA-Index aus?
Vorgehen:
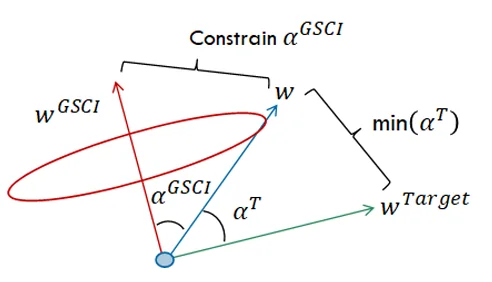
- Ausgangspunkt ist ein Long/Short-Zielportfolio, in dem allen Assets dasselbe Risiko zugewiesen ist (𝑤^𝑇𝑎𝑟𝑔𝑒𝑡).
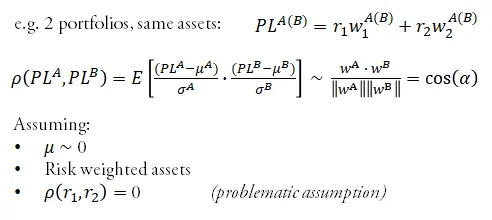
- Die Korrelation als Winkel (𝛼^𝐺𝑆𝐶𝐼) zwischen den Gewichtsvektoren des AiLA-Index und des GSCI ausdrücken.
- AiLA-Gewichte (𝑤) finden, die 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 möglichst ähnlich sind und eine Nebenbedingung erfüllen: cos(𝛼^𝐺𝑆𝐶𝐼 )> Korrelationspräferenz.
Risikomodell
- Der AiLA-Index und der GSCI enthalten jedoch unterschiedliche Assets, deren Renditen korreliert sind.
- Die Assets werden über ein einfaches Risikomodell verknüpft, in dem Asset-Korrelationen als 1 oder 0 behandelt werden, z. B. Weizen H vs. Weizen N -> 1 und Weizen H vs. Zink Z -> 0.
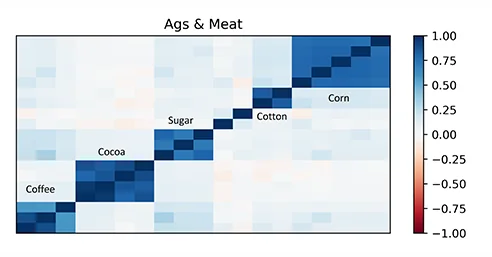
- AiLA- und GSCI-Assets werden in einem gemeinsamen Risikoraum gruppiert, der hohe Marktkorrelationen abbildet; z. B. werden WTI und RBOB wegen ihrer hohen Korrelation gemeinsam als Öl gruppiert.
- Die Risikogruppen werden in Kategorien zusammengefasst:
- Agrar & Fleisch: 7 Risikogruppen.
- Metalle: 8 Risikogruppen.
- Sojakomplex: 2 Risikogruppen.
- Weizenkomplex: 1 Risikogruppe.
- Strom & Gas: 3 Risikogruppen.
- Öl: 1 Risikogruppe.
- Den Winkel 𝛼^𝐺𝑆𝐶𝐼 auf Basis der Gewichte der (22) Risikogruppen berechnen.
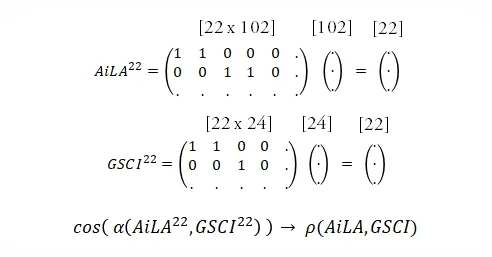
Winkel ~ Korrelation
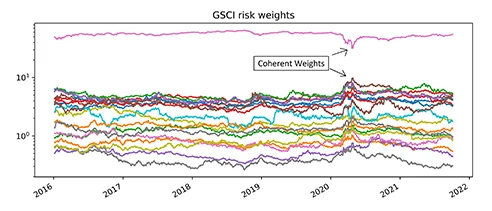
- Die Risikogewichte des GSCI sind relativ stabil und auf die Risikogruppe Öl konzentriert.
- AiLA-Signale sind nur zu bestimmten Zeiten aktiv und decken nicht immer die vorherrschenden GSCI-Märkte und -Kontrakte ab.
- Der hier verwendete AiLA-Zielindex umfasst 102 Märkte/Kontrakte, die als die liquidesten ausgewählt wurden.
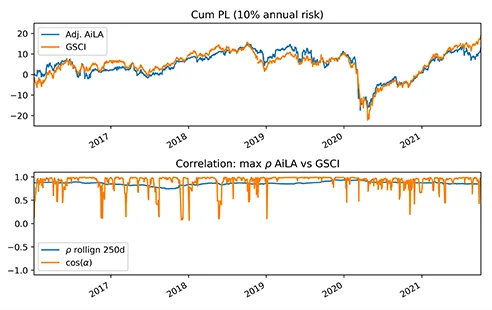
- Um eine hohe Korrelation zum GSCI konstruieren zu können, braucht es genügend AiLA-Signale für die relevanten Assets. Dies wurde bestätigt, indem die Gewichte zugunsten des GSCI angepasst wurden, wobei nur Assets mit zum jeweiligen Zeitpunkt aktiven AiLA-Signalen berücksichtigt wurden.
- Die Übung deutet auf eine maximal mögliche Korrelation von etwa 86% hin und bestätigt, dass die Kennzahl cos(𝛼) der hohen Korrelation des manuell angepassten AiLA-Index folgt.
(* Die Einbrüche im Wert von cos(𝛼) zeigen Phasen an, in denen sich die verfügbaren AiLA-Assets zu stark unterscheiden, um eine enge Übereinstimmung mit dem GSCI-Gewichtsvektor zu erreichen.)
Ein Werkzeug zur Steuerung von ρ
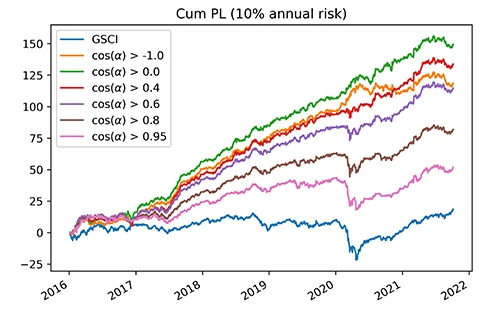
- Der beschriebene Ansatz mit einer cos(𝛼)-Nebenbedingung für die Gewichte des AiLA-Long/Short-Index führt zur gewünschten Korrelation zum GSCI.
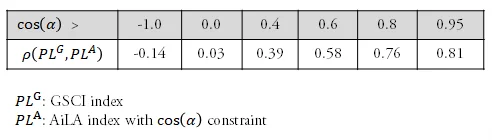
- Der unbeschränkte AiLA-Long/Short-Index zeigt eine leicht negative Korrelation (-14%) zum GSCI, die mit strengeren Nebenbedingungen steigt und im Einklang mit dem angedeuteten Maximum (<86%) in eine Sättigung übergeht.
- Da ein Index wie der GSCI rein long ausgerichtet ist, konvergiert der beschränkte AiLA-Index mit zunehmend positiver Korrelationsvorgabe faktisch zu einem Index aus reinen Long-Signalen, konzentriert auf die wichtigsten GSCI-Risikogruppen.
- Diese Ergebnisse entstehen allerdings in einem Umfeld, in dem Kapazitätsgrenzen der Assets keine Rolle spielen.
- Bei engen Kapazitätsgrenzen konzentriert sich der AiLA-Index auf bestimmte hochliquide Assets, was sowohl die Steuerbarkeit der Korrelation als auch die Performance beeinflusst.
(* Angesichts der hier untersuchten positiven Korrelationspräferenz verwendet die Methode in den seltenen Fällen, in denen die Nebenbedingung nicht erfüllt werden kann, ersatzweise nur die verfügbaren Long-Signale.)
Schlussfolgerungen
- Eine Korrelation zwischen einem AiLA-Long/Short-Index und einem Standardindex wie dem GSCI ließ sich konstruieren.
- Ein relativ einfacher Ansatz mit einer Winkelnebenbedingung für die Indexgewichte zeigt eine zufriedenstellende Wirkung auf die Korrelation, gegeben die Signaldichte, die die AiLA-Indexplattform für die relevanten Märkte und Kontrakte liefert.
- Der beschränkte AiLA-Index scheint bis zu mittleren Werten der Nebenbedingung einen Großteil des ursprünglichen Performanceprofils zu bewahren.
- Um die Steuerbarkeit der Korrelation isoliert zu betrachten, wurden die Ergebnisse hier ohne Kapazitätsgrenzen der Assets erzeugt; solche Grenzen beeinflussen jedoch sowohl die Steuerbarkeit der Korrelation als auch die Gesamtperformance des Portfolios erheblich.