
AILA-S-Serie und AILAV001
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Zusammenhang zwischen Portfoliorenditen und Renditen des Volatilitätsindex
Fragestellung
Fragestellung:
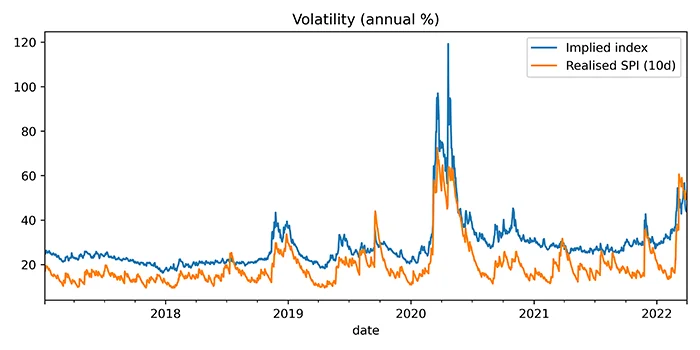
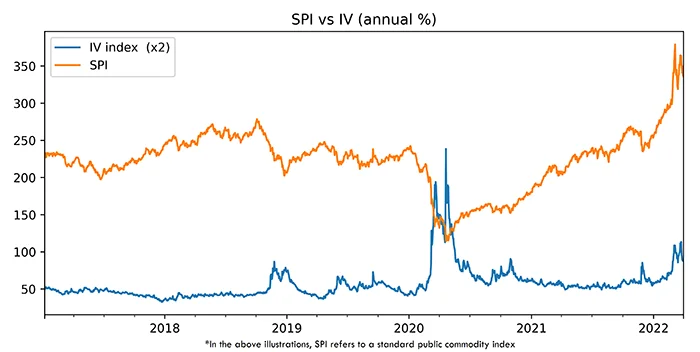
- Wir verwenden AiLA-V001, einen Volatilitätsindex, der die Einschätzung des Marktes zur Volatilität messen soll.
- Der Index AiLA-V001 wurde aus liquiden Optionen auf die liquidesten Rohstoffe konstruiert.
- Lassen sich Zusammenhänge zwischen der Wertentwicklung der AiLA-Alpha-Indizes (AiLA-S-Serie) und den jeweils herrschenden Volatilitätsbedingungen erkennen, wie sie sich im AiLA-V001 widerspiegeln?
Vorgehen:
- Da ein einzelner AiLA-Index nicht genügend Daten liefert, haben wir für die Analyse viele AiLA-Indizes zusammengefasst.
- Untersucht wurde die historische erwartete Rendite der AiLA-Indizes unter verschiedenen Volatilitätsbedingungen.
- Wir verwenden die Begriffe implizite Volatilität und Volatilitätsindex synonym, da der Volatilitätsindex einen Korb impliziter Volatilitäten darstellt.
Wertentwicklung und IV
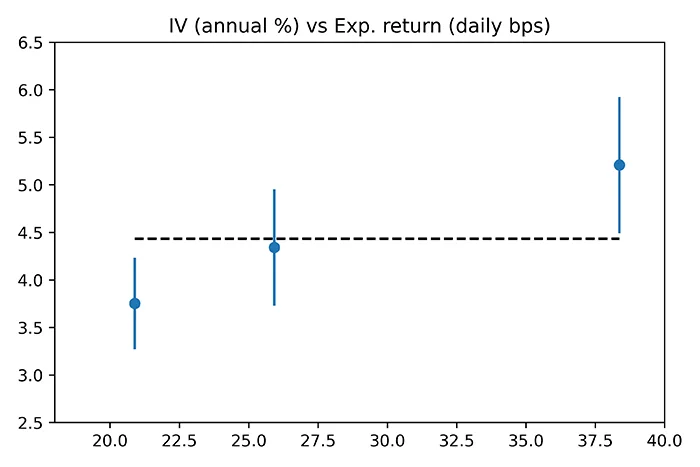
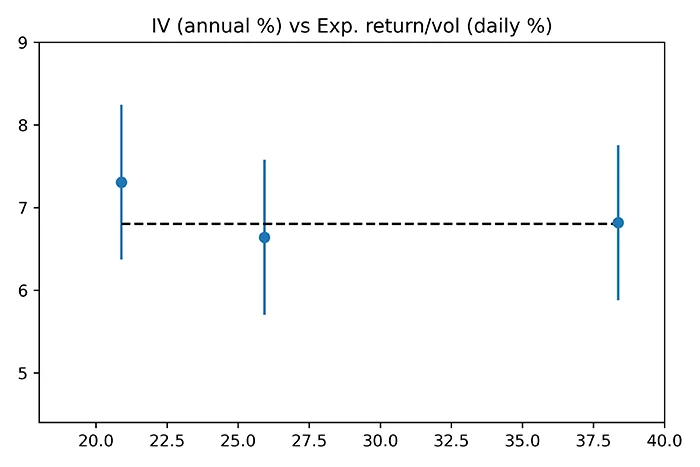
- Die Daten werden anhand der jeweiligen Werte des IV-Index, also des Volatilitätsniveaus, in drei Klassen eingeteilt.
- Es gibt ein schwaches Indiz dafür, dass die erwarteten Renditen in Phasen höherer impliziter Volatilität größer sind.
- Das Indiz verschwindet, wenn die Renditen auf die Stichproben-Standardabweichung ihrer jeweiligen Klasse normiert werden.
- Ein etwaiger signifikanter Effekt wäre daher in erster Linie durch die unterschiedliche Größe der Renditen zu erklären und nicht durch die Fähigkeit, ihr Vorzeichen vorherzusagen.
- Es gibt Hinweise auf eine gleichmäßige Wertentwicklung der Indizes, wenn sie risikoadjustiert gehandelt werden.
Wertentwicklung und ∆ IV
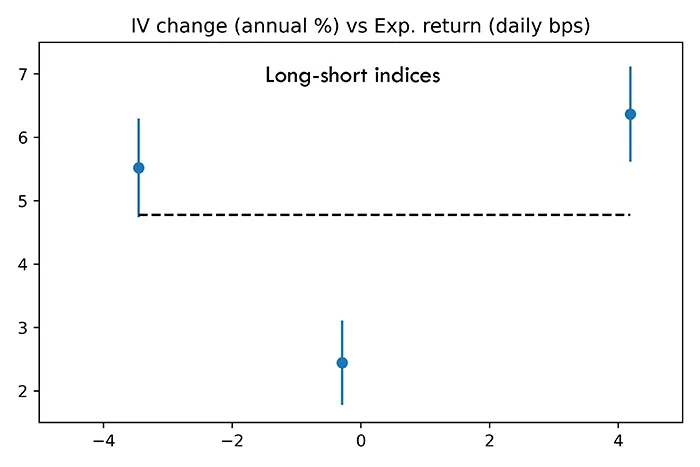
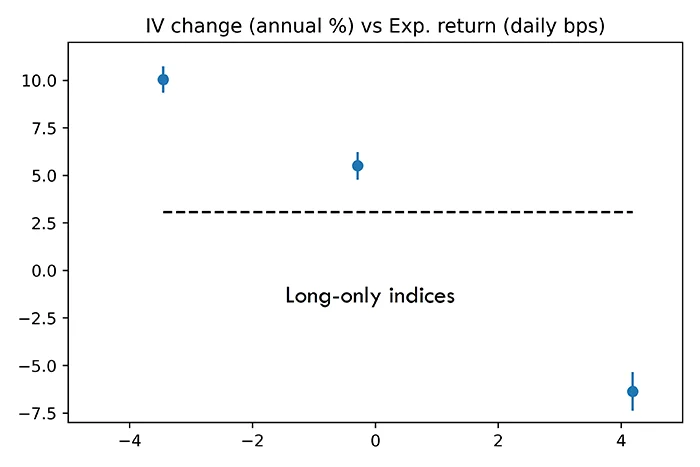
- Die Daten werden anhand der jeweiligen Veränderung der Werte des IV-Index in drei Klassen eingeteilt, also sinkende, gleichbleibende oder steigende IV.
- Dabei zeigt sich zwischen Long/Short- und Long-only-Indizes von AiLA ein unterschiedliches Muster.
- Die Long/Short-Indizes von AiLA neigen dazu, sowohl bei sinkender als auch bei steigender IV gut abzuschneiden.
- Die Long-only-Indizes von AiLA neigen dazu, bei sinkender IV am besten abzuschneiden, und haben in Phasen steigender IV in der Vergangenheit Verluste erlitten.
- Das Long-only-Muster erscheint intuitiv stimmig mit der typischen Entwicklung der IV während eines Marktcrashs, etwa im ersten Halbjahr 2020.
Wertentwicklung und ∆ IV
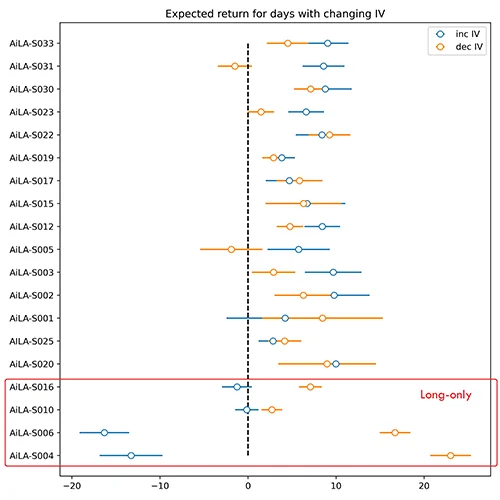
- Das Muster der Wertentwicklung bei steigender und sinkender IV zeigt sich im Allgemeinen auch auf der Ebene der einzelnen AiLA-Indizes.
- Hier erzielen 11 der 15 Long/Short-Indizes von AiLA in der Vergangenheit bei steigender IV eine höhere erwartete Rendite als bei sinkender IV.
- Alle 4 Long-only-Indizes von AiLA erzielen bei steigender IV eine geringere erwartete Rendite als bei sinkender IV, mit negativen Werten bei steigender IV.
- Zu beachten ist jedoch, dass der begrenzte Datensatz und die entsprechend großen statistischen Fehler es generell schwierig machen, belastbare allgemeine Schlüsse zu ziehen.
Fazit
- Ein Index der impliziten Volatilität (AiLA-V001) wurde verwendet, um die Einschätzung des Marktes zur Volatilität zu messen, und diente in einer Studie zur Untersuchung möglicher Zusammenhänge mit der Wertentwicklung der AiLA-Alpha-Indizes (AiLA-S-Serie).
- Es zeigte sich ein Hinweis auf einen leichten Unterschied der Wertentwicklung in Abhängigkeit vom Niveau der IV; der mögliche Effekt erwies sich jedoch als mit dem Größenunterschied der Renditen vereinbar.
- Zwischen den Long/Short- und den Long-only-Indizes von AiLA wurde jedoch ein unterschiedliches Muster der Wertentwicklung beobachtet.
- Bei den Long/Short-Indizes ergaben sich sowohl bei steigender als auch bei sinkender IV hohe erwartete Renditen, während bei den Long-only-Indizes eine sinkende IV typischerweise mit deutlich höheren erwarteten Renditen verbunden war als eine steigende IV.
- Diese Ergebnisse sind als erster Überblick über die Zusammenhänge zwischen den AiLA-Alpha-Indizes und den IV-Indizes gedacht; weitere Forschungsarbeiten zum Thema Volatilität sollen folgen.