
Série AILA S et AILAV001
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Relation entre les rendements des portefeuilles et ceux de l’indice de volatilité
Questions
Questions :
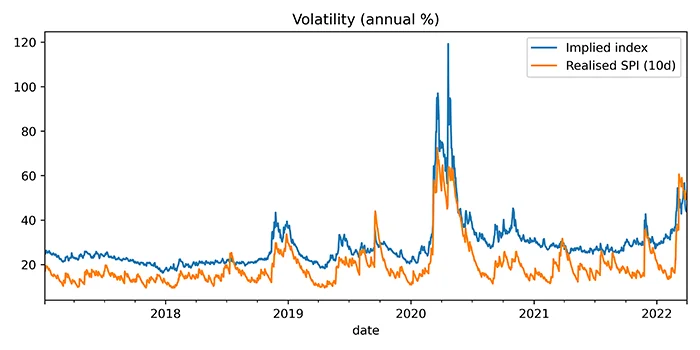
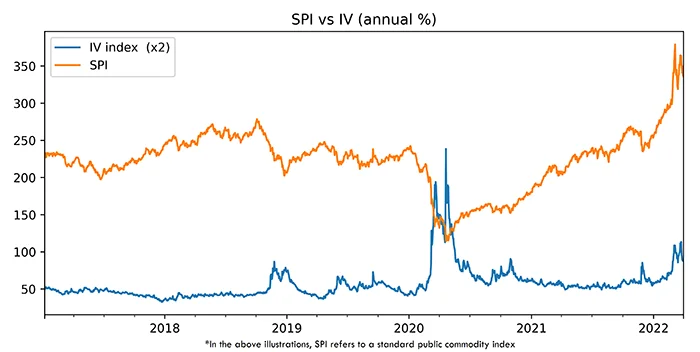
- Nous utilisons AiLA-V001, un indice de volatilité créé pour mesurer l’anticipation du marché en matière de volatilité.
- L’indice AiLA-V001 a été construit à partir d’options liquides sur les matières premières les plus liquides.
- Observe-t-on une relation entre la performance des indices alpha AiLA (série AiLA S) et les conditions de volatilité du moment, telles que les reflète AiLA-V001 ?
Approche :
- Faute de données suffisantes pour un indice AiLA pris isolément, nous avons regroupé de nombreux indices AiLA pour l’analyse.
- Nous avons étudié le rendement espéré historique des indices AiLA en fonction de différentes situations de volatilité.
- Nous employons indifféremment les termes volatilité implicite et indice de volatilité, puisque l’indice de volatilité est constitué d’un panier de volatilités implicites
Performance et niveau de la VI
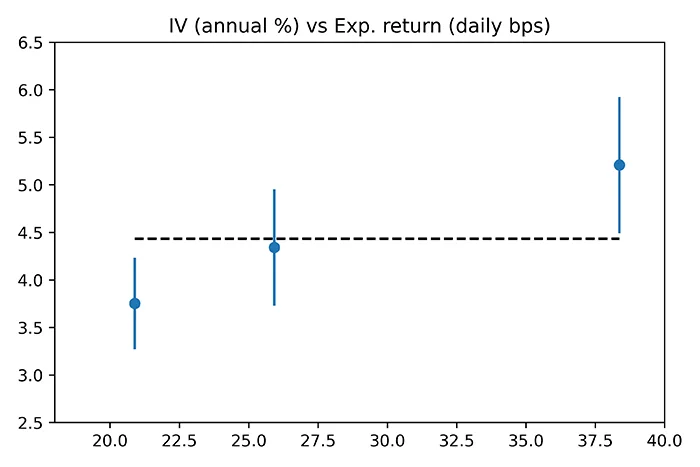
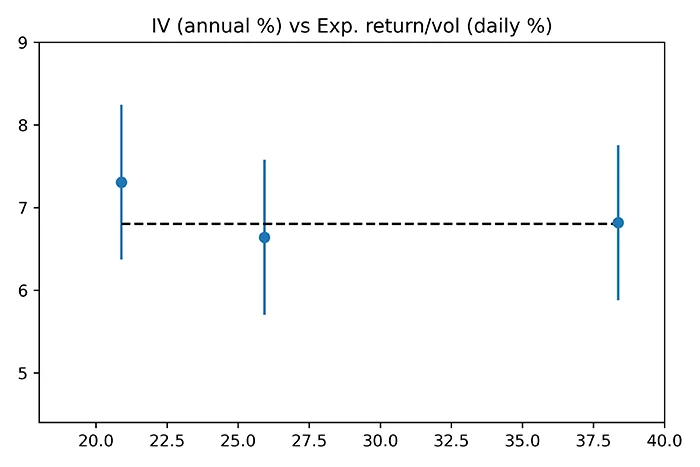
- Répartition des données en trois classes selon la valeur de l’indice de VI du moment, c’est-à-dire selon le niveau de volatilité.
- Faible indication de rendements espérés plus élevés pendant les périodes de volatilité implicite plus forte.
- Cette indication disparaît lorsque les rendements sont normalisés par l’écart-type de l’échantillon de leur classe.
- Un éventuel effet significatif s’expliquerait donc principalement par la différence d’ampleur des rendements plutôt que par la capacité à en prévoir le signe.
- Indication d’une performance homogène des indices lorsqu’ils sont négociés sur une base ajustée du risque.
Performance et ∆ VI
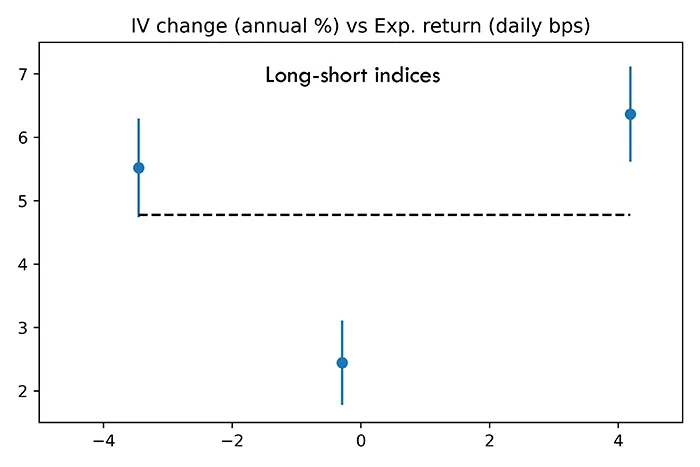
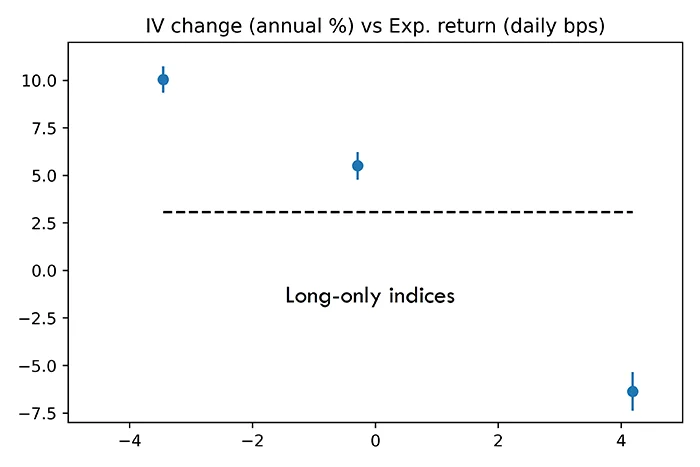
- Répartition des données en trois classes selon la variation de l’indice de VI du moment, c’est-à-dire une VI en baisse, stable ou en hausse.
- Les indices AiLA long-short et long only présentent des profils différents.
- Les indices AiLA long-short tendent à bien se comporter aussi bien lorsque la VI baisse que lorsqu’elle monte.
- Les indices AiLA long only tendent à obtenir leurs meilleurs résultats lorsque la VI baisse et ont historiquement perdu de l’argent pendant les périodes de hausse de la VI.
- Le profil long only paraît intuitivement cohérent avec l’évolution typique de la VI pendant un krach, comme au premier semestre 2020.
Performance et ∆ VI
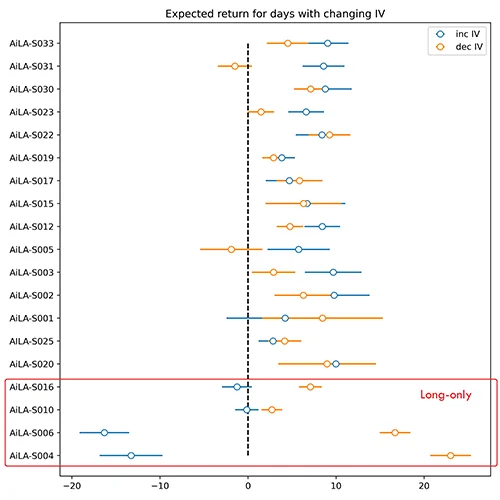
- Le profil de performance selon que la VI monte ou baisse se retrouve en général aussi au niveau de chaque indice AiLA.
- Ici, 11 des 15 indices AiLA long-short ont historiquement un rendement espéré plus élevé lorsque la VI monte que lorsqu’elle baisse.
- Les 4 indices AiLA long only ont tous un rendement espéré plus faible lorsque la VI monte que lorsqu’elle baisse, avec des valeurs négatives en période de hausse de la VI.
- Il convient toutefois de noter que la taille limitée de l’échantillon et les erreurs statistiques élevées qui en découlent rendent en général difficile toute conclusion générale solide.
Conclusions
- Un indice de volatilité implicite (AiLA-V001) a servi à mesurer l’anticipation du marché en matière de volatilité, dans le cadre d’une étude de ses relations éventuelles avec la performance des indices alpha AiLA (série AiLA S).
- Les résultats indiquent une légère différence de performance selon le niveau de la VI, mais cet effet éventuel s’est révélé cohérent avec la différence d’ampleur des rendements.
- Un profil de performance différent a en revanche été observé entre les indices AiLA long-short et long only.
- Pour les indices long-short, les rendements espérés sont élevés aussi bien lorsque la VI monte que lorsqu’elle baisse, tandis que pour les indices long only, une VI en baisse s’accompagne généralement de rendements espérés nettement plus élevés qu’une VI en hausse.
- Ces résultats se veulent un premier aperçu des relations entre les indices alpha AiLA et les indices de VI ; d’autres travaux de recherche sur la volatilité devraient suivre.