
Rohstoffgruppen mit Netto-Null-Exposure
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Zielsetzung
Vorgehen:
- Auf Basis der AiLA-Allokationsstrategien ein Portfolio mit folgenden Zieleigenschaften konstruieren:
- Der maximal allokierte Kapitalanteil beträgt 100%.
- Das nominale Long- und Short-Exposure gleicht sich auf Portfolioebene auf null aus; dies wird als Netto-Null-Exposure bezeichnet.
- Netto-Null-Exposure soll auch innerhalb der verschiedenen Rohstoffgruppen des Portfolios erreicht werden.
- Das Netto-Null-Kriterium gilt nur näherungsweise; eine gewisse Abweichung von null ist zulässig.
- Falls nötig, ist es zulässig, eine bestimmte Rohstoffgruppe nicht zu allokieren, z. B. mangels AiLA-Allokationen.
- Die Rohstoffgruppen werden zusammen mit zwei Zielparametern festgelegt:
- Maximale Gesamtallokation der Rohstoffgruppe.
- Maximal zulässige Abweichung der Rohstoffgruppe von Netto-Null.
Fragestellungen:
- Wie gut lässt sich das Netto-Null-Kriterium erreichen?
- Wie wirkt sich das Netto-Null-Kriterium auf die Portfolioperformance aus?
- Wie wirken sich die Rohstoffgruppen auf die Portfolioperformance aus?
Rohstoffgruppen
- Aluminium (LME)
- Kupfer (CME/LME)
- Blei (LME)
- Nickel (LME)
- Zink (LME)
Industriemetalle
- Gold (CME)
- Silber (CME)
Edelmetalle
- Sojabohnen (CME)
- Sojaöl (CME)
- Sojaschrot (CME)
- Mais (CME)
- Weizen (CME)
- Kansas-Weizen (CME)
Getreide und Ölsaaten
- Brent (ICE)
- Gasöl (ICE)
- WTI (CME)
- Heizöl (CME)
- RBOB (CME)
- Erdgas (CME)
Energie
- Arabica-Kaffee (ICE)
- Baumwolle (ICE)
- Kakao NY (ICE)
- Zucker Nr. 11 (ICE)
Softs
- Mastrinder (CME)
- Lebendrinder (CME)
- Magerschweine (CME)
Lebendvieh
Netto-Null-Kriterium
- Für die Standard-Rohstoffgruppen wird das Netto-Null-Kriterium auf Gruppen- und Portfolioebene gut erreicht, solange noch keine Liquiditätsbeschränkungen gelten.
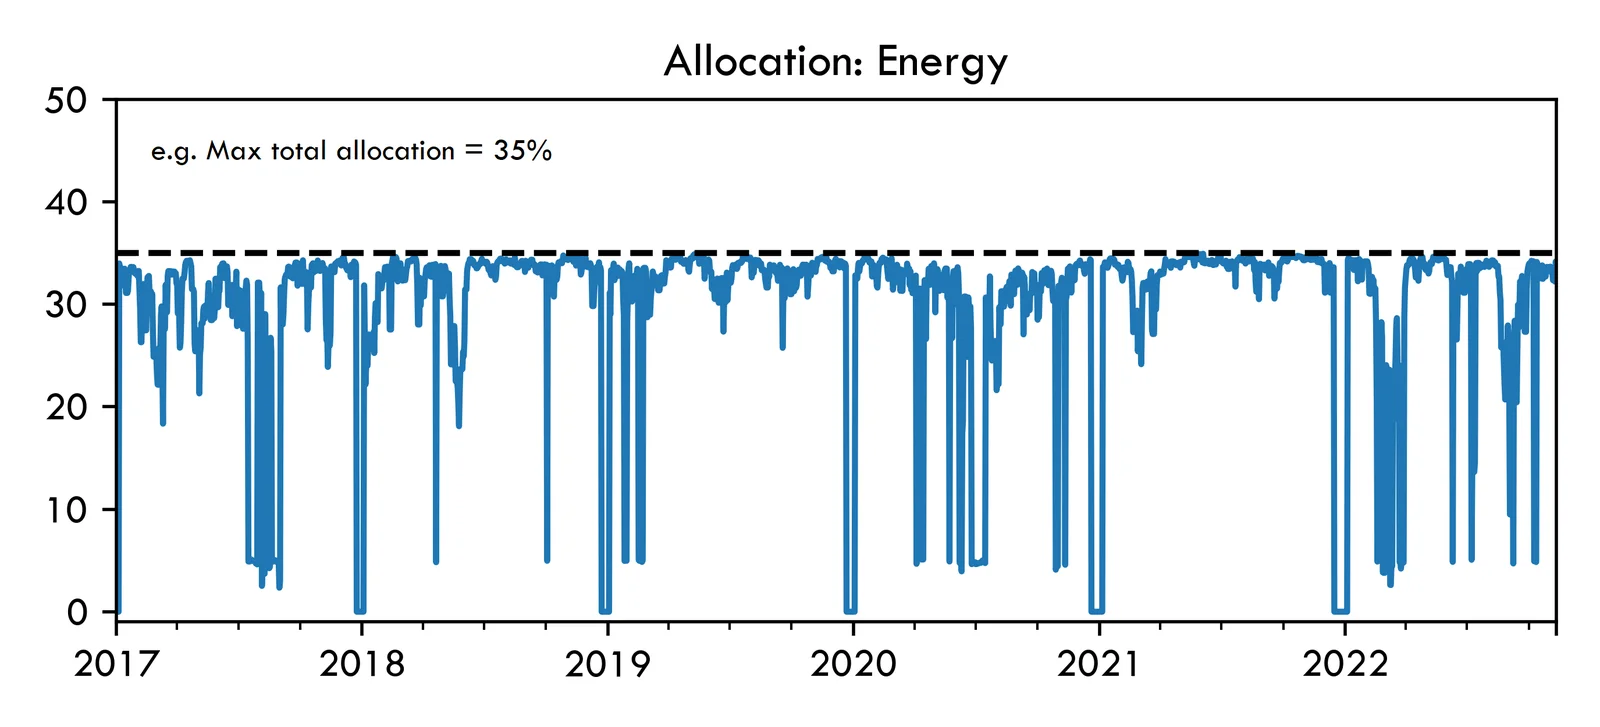
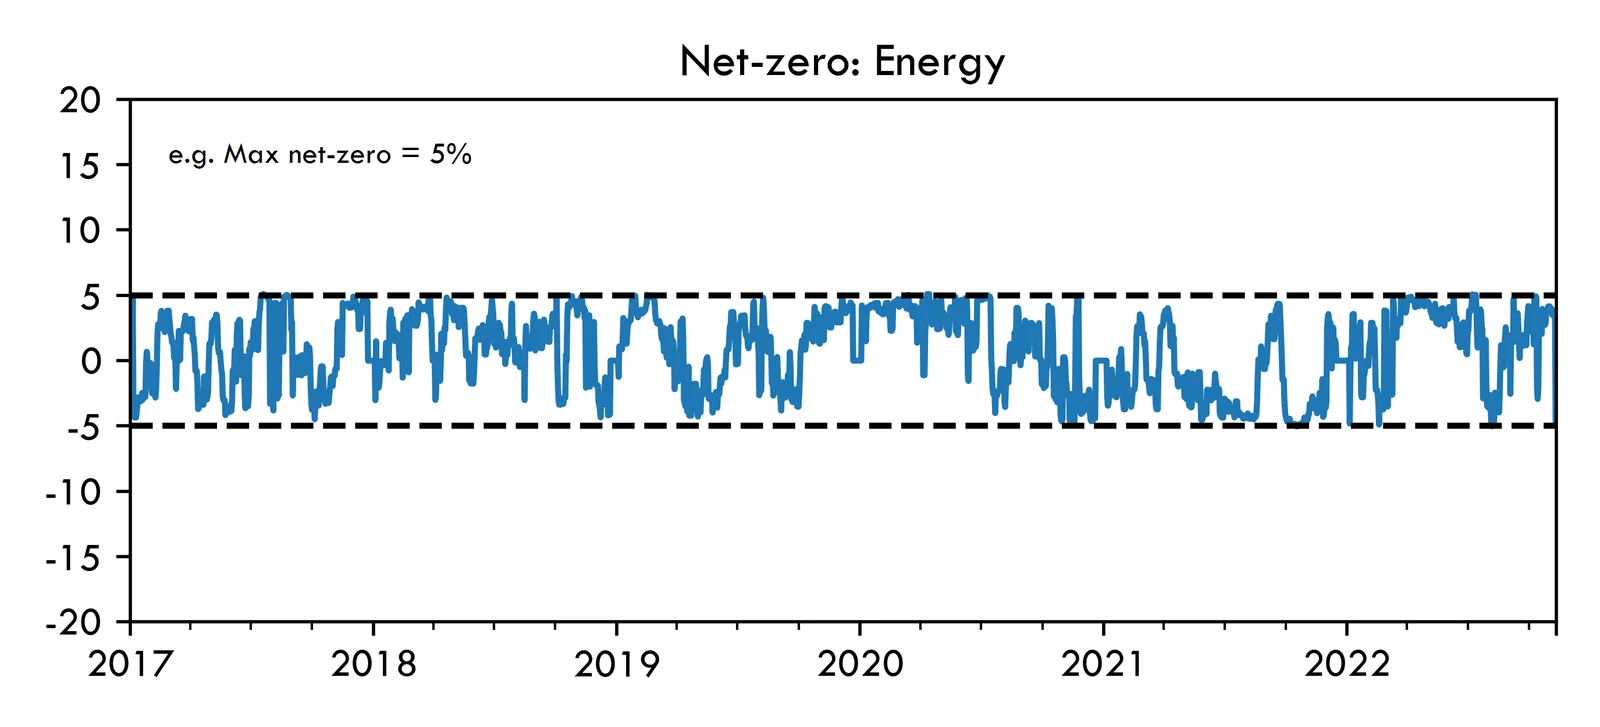
- Werden jedoch Liquiditäts- und Rebalancing-Beschränkungen einbezogen, lässt sich das Kriterium nicht an jedem einzelnen Tag garantieren (ähnlich auf Portfolioebene).
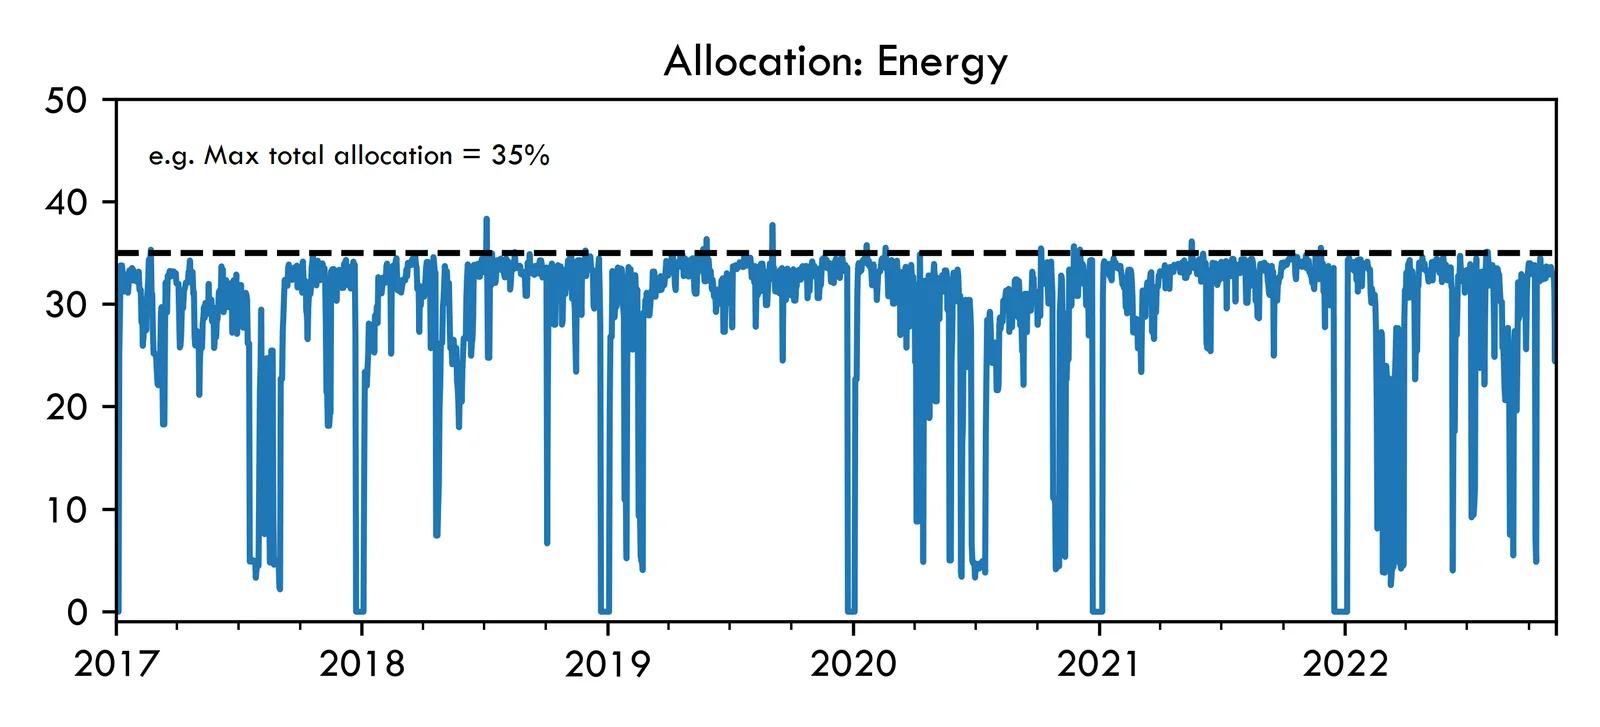
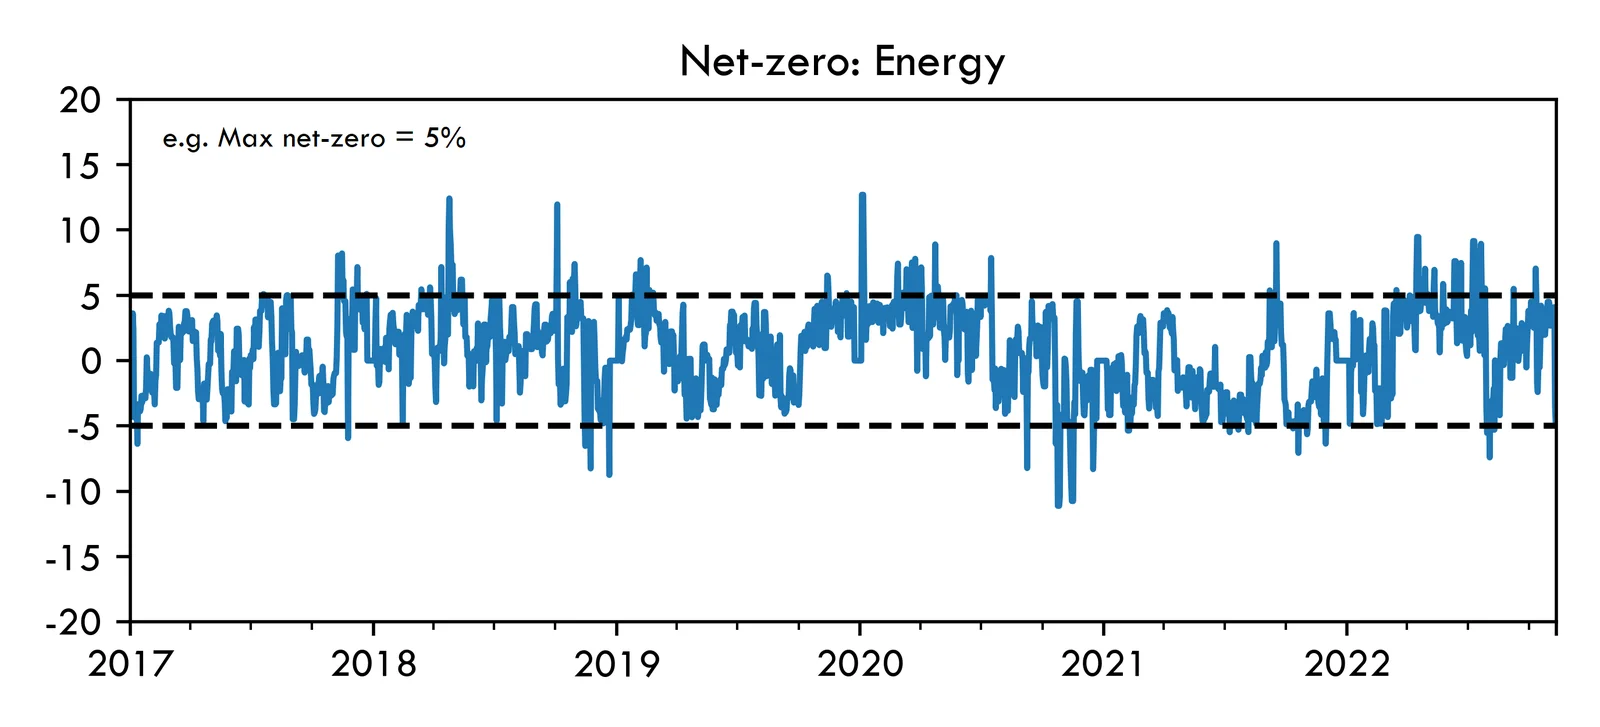
Engere Abweichungsgrenzen
Aufbau
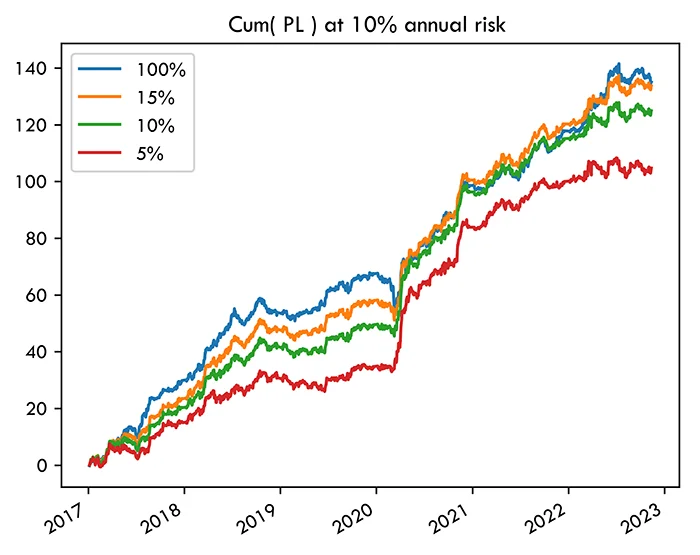
- Netto-Null-Portfolio auf Basis der Standard-Rohstoffgruppen.
- Die maximale Gesamtallokation (je Gruppe) ist unbeschränkt, d. h. max. = 100%.
- Die maximal zulässige Abweichung von Netto-Null (je Gruppe) ist für alle Gruppen gleich und wird von 100% (unbeschränkt) auf 5% gesenkt.
Tendenz der Portfolioperformance
- Wird die Grenze gesenkt, um die die Rohstoffgruppen von Netto-Null abweichen dürfen,
- sinkt die risikoadjustierte Rendite tendenziell,
- mehrere historische Drawdowns fallen jedoch ebenfalls geringer aus, z. B. im März 2020.
| Netto-Null | SR p. a. | Risiko p. a. |
|---|---|---|
| 100% | 2.3 | 5.8% |
| 15% | 2.3 | 4.3% |
| 10% | 2.1 | 4.0% |
| 5% | 1.8 | 3.7% |
Kleinere Gruppen
Aufbau
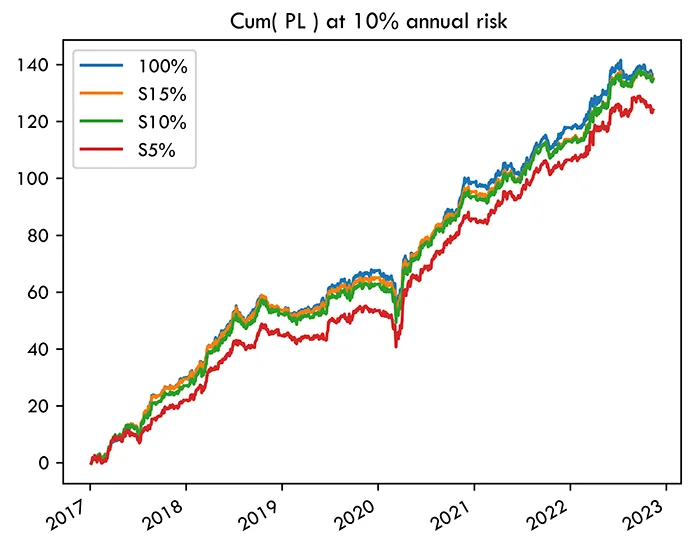
- Wie bei den obigen Ergebnissen mit gesenkter maximaler Netto-Null-Abweichung.
- Jedoch mit einer größeren Zahl kleinerer Rohstoffgruppen (S).
- Die (Standard-)Gruppen Getreide und Ölsaaten sowie Energie werden in je eine Gruppe pro Rohstoff aufgeteilt, z. B. bildet WTI eine eigene Gruppe.
- Die Gruppen Getreide und Ölsaaten sowie Energie wurden gewählt, weil sie im Vergleich zu den übrigen Standardgruppen mehr unterschiedliche und zugleich liquide Kontrakte enthalten.
Tendenz der Portfolioperformance
- Viele kleinere Gruppen schränken tendenziell ein, wie oft gleichzeitig Long- und Short-Positionen bestehen.
- Das Portfolio ähnelt dann eher einem Portfolio aus Einzel-Assets, d. h. ohne Netto-Null-Gruppenbeschränkungen.
| Netto-Null | SR p. a. | Risiko p. a. |
|---|---|---|
| 100% | 2.3 | 5.8% |
| S15% | 2.3 | 5.1% |
| S10% | 2.3 | 4.5% |
| S5% | 2.1 | 3.4% |
Zusammenfassung
- Ein AiLA-Portfolio mit Netto-Null-Kriterium auf Ebene der Rohstoffgruppen erscheint für die untersuchten Rohstoffe und Gruppen innerhalb relativ geringer, über die Eingabeparameter festgelegter Abweichungen erreichbar.
- Die Liquiditätsbeschränkung verursacht einige zusätzliche Abweichungen über die durch die Eingabeparameter festgelegten Grenzen hinaus, allerdings in relativ moderatem Umfang.
- Die risikoadjustierte Portfolioperformance sinkt tendenziell mit einer engeren Grenze für die Netto-Null-Abweichung; oft fallen dann aber auch die historischen Drawdowns geringer aus.
- Anzahl und Größe der Rohstoffgruppen sind in der Regel ein Kompromiss zwischen ausreichend vielen Assets, die gleichzeitig Long und Short sein können, und der Ähnlichkeit bzw. Korrelation zwischen den GuV-Verläufen (PnL) der Assets.
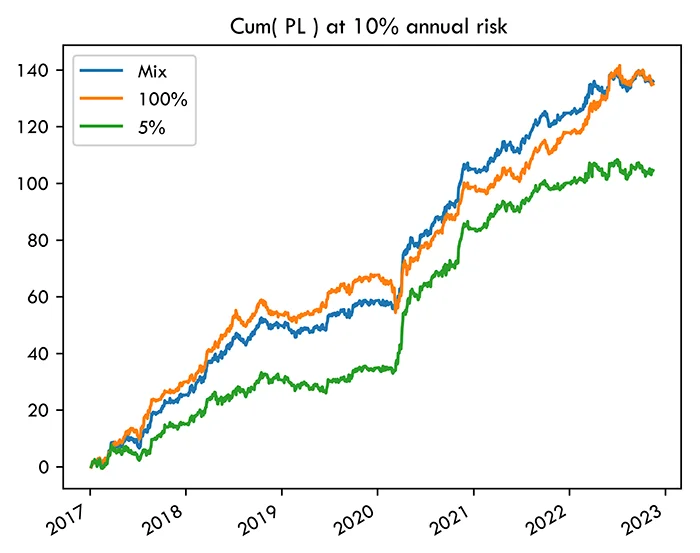
Ein gemischtes Kompromissszenario?
- Keine Höchstgrenze für die Gruppenallokation.
- Netto-Null-Grenzen je Gruppe:
- Energie: 10% (viele korrelierte Kontrakte)
- Übrige: 20% (vielfältigere Gruppen).
- Etwas geringere historische Drawdowns bei weitgehendem Erhalt der unbeschränkten Performance?
| Grenze | SR | Risiko |
|---|---|---|
| 100% | 2.3 | 5.8% |
| Mix | 2.3 | 4.2% |
| 5% | 1.8 | 3.7% |