
El diseño de productos de AILA - Un enfoque sencillo y sistemático
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
El enfoque sistemático de AILA para el diseño
Datos públicos y modelos de código abierto PERO con una interpretación del riesgo y la rentabilidad desde la óptica de las materias primas
MÉTODOS CUANTITATIVOS
- Tratar por separado cada vencimiento de futuros de un activo dentro de una misma curva. Así se obtienen rentabilidades distintas dentro del mismo mercado de materias primas. Ejemplo: el WTI de junio y el WTI de diciembre tienen flujos de rentabilidad separados, por lo que, en conjunto, las rentabilidades del WTI en los 12 meses de la curva presentan una baja volatilidad
- Integrar parámetros de riesgo en el rendimiento, de modo que, si las rentabilidades son negativas, se salga de la posición y se vuelva a asignar cuando surjan oportunidades. El resultado es una asignación oportunista en lugar de una asignación permanente
- Evitar las previsiones de precios y centrarse, en cambio, en el momento de la asignación, que incluye cuándo asignar y cuándo deshacer el riesgo.
BASE FUNDAMENTAL
- Centrarse en las materias primas en las que el equipo tiene una sólida experiencia desde la perspectiva de la negociación fundamental
- Utilizar datos públicos, pero transformarlos en factores significativos. Ejemplo: utilizar la distancia entre la fecha del primer aviso y la fecha de vencimiento del contrato para evaluar las caídas de liquidez
- Centrarse en la estructura temporal del activo como autopista de información. Ejemplo: por qué el diferencial marzo/abril del RBOB o julio/noviembre de la soja es más importante que otros diferenciales entre meses del RBOB y de la soja
- Respetar el comportamiento de los activos en los distintos meses para extraer la estacionalidad y sus factores determinantes
DISEÑO DE CARTERA DEL PROCESO POSTERIOR CENTRADO EN LA GESTIÓN DEL RIESGO 35%
MODELIZACIÓN Y MÉTODOS CUANTITATIVOS 15%
DISEÑO DEL PROCESO PREVIO CON BASE FUNDAMENTAL 45%
DATOS 5%
Importancia relativa de los componentes
ANTECEDENTES
Amplificación de oportunidades con una pequeña ventaja
Objetivo
- Como muchas estrategias de inversión sistemáticas,
- pequeñas ventajas individuales de pérdidas y ganancias
- se amplifican hasta obtener beneficios relevantes a largo plazo,
- al repetirse de forma independiente muchas veces.
Aplicación
- Predecir oportunidades en materias primas con una pequeña ventaja,
- repetidas en muchos mercados individuales de materias primas y en muchos contratos de futuros.
- Repeticiones independientes también con periodos de tenencia cortos, aunque equilibradas con los costes de transacción.
Por ejemplo
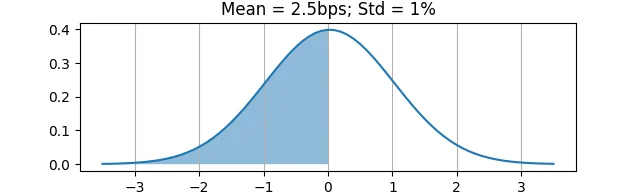
- La distribución de rentabilidades de un activo individual en un solo día presenta una ventaja de PnL minúscula (2.5 pb) en comparación con la magnitud típica de la rentabilidad (1%).
- De 100 rentabilidades diarias, normalmente 51 son positivas y 49 negativas.
- Sin embargo, la misma oportunidad repetida cada día en 25 activos independientes da lugar a un ratio de Sharpe de ~ 2, es decir, una rentabilidad anual del 20% con un riesgo del 10%.
OPORTUNIDADES CON PEQUEÑA VENTAJA
El enfoque de AILA respecto a las variables de datos
Objetivo
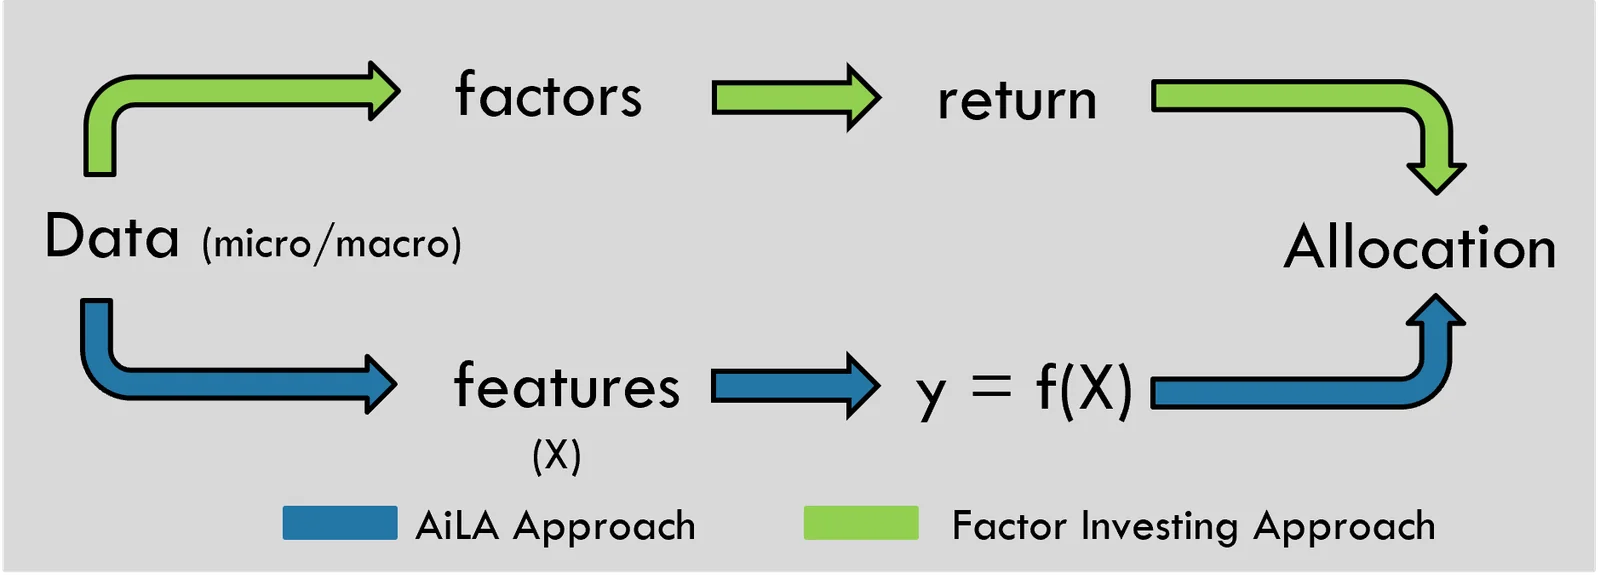
- Se espera que las rentabilidades de las materias primas estén impulsadas por distintos factores micro y macro.
- Factores representados en parte en los datos de mercado y en los datos fundamentales.
- Tratar de identificar los factores dominantes para justificar las oportunidades de asignación.
Aplicación
- Construir variables de datos como aproximación de los factores de precio.
- Entrenar el modelo para predecir oportunidades de asignación, es decir, previsiones de rentabilidad/riesgo favorables asociadas a una firma característica de factores en los datos de las variables.
- El precio suele verse afectado por múltiples factores y por «ruido», lo que solo deja oportunidades con una pequeña ventaja de PnL.
Por ejemplo
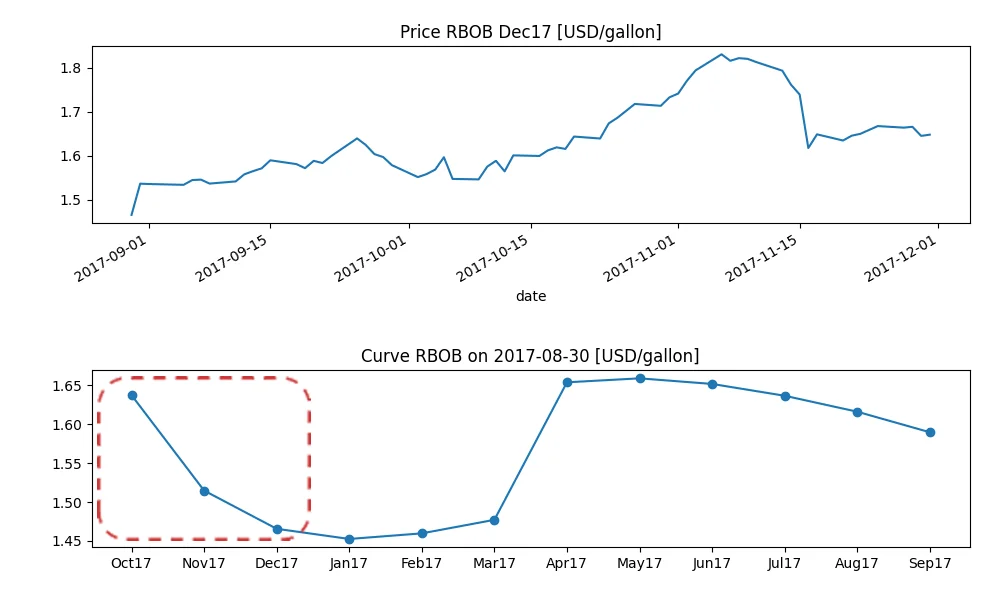
- En septiembre y octubre de 2017, el precio del RBOB se vio afectado en parte por un factor (micro) de oferta.
- Se esperaba que la interrupción de las refinerías causada por el huracán Harvey redujera la oferta a corto plazo.
- La oferta más ajustada se reflejó en los diferenciales de los contratos de primer vencimiento, que forman parte de las variables micro.
COMBINACIONES NO CORRELACIONADAS
Combinación de oportunidades no correlacionadas
Objetivo
- Las oportunidades equivalentes deberían contribuir por igual a la rentabilidad de la cartera.
- Las oportunidades dependientes no deberían dar lugar a asignaciones duplicadas a la «misma» oportunidad.
- Las mejores oportunidades deberían contribuir más a la rentabilidad de la cartera, pero son difíciles de estimar.
Aplicación
- Igualar las asignaciones en función del riesgo, es decir, evitar la concentración del riesgo en los activos más volátiles.
- Considerar las asignaciones junto con la correlación de las rentabilidades de mercado, es decir, evitar la concentración del riesgo en posiciones similares en activos muy correlacionados, como los contratos de una misma materia prima.
- Por lo general, tratar como equivalentes las predicciones de oportunidades individuales.
Por ejemplo
- Muchas oportunidades independientes dan lugar a mayores rentabilidades de la cartera ajustadas al riesgo.
- Sin embargo, un aumento de la correlación del mercado reduce el número de oportunidades independientes para un número dado de asignaciones reales a activos, y aumenta la volatilidad de la cartera.
- Los factores micro suelen ser más importantes que los macro en las decisiones de asignación individuales.
- Por ello, se espera que la estrategia obtenga mejores resultados en periodos dominados por factores micro idiosincrásicos que en periodos dominados por factores macro comunes, como los tipos de interés o el USD.