
La conception des produits AILA - Une approche simple et systématique
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
L’approche systématique d’AILA en matière de conception
Données publiques et modèles open source, MAIS une lecture du risque et des rendements sous l’angle des matières premières
MÉTHODES QUANTITATIVES
- Traiter séparément chaque échéance de contrat à terme d’un actif au sein d’une même courbe. On obtient ainsi des rendements différents au sein d’un même marché de matière première. Exemple : WTI juin et WTI décembre ont des flux de rendements distincts ; l’ensemble des rendements du WTI sur les 12 mois de la courbe présente donc une faible volatilité
- Intégrer des paramètres de risque à la performance, de sorte qu’en cas de rendements négatifs la position soit soldée, puis réallouée lorsque des opportunités se présentent. Il en résulte une allocation opportuniste plutôt qu’une allocation permanente
- Éviter de prévoir les prix. Se concentrer plutôt sur le moment de l’allocation, c’est-à-dire quand allouer et quand sortir du risque.
CULTURE FONDAMENTALE
- Se concentrer sur les matières premières pour lesquelles l’équipe dispose d’une solide expérience du trading fondamental
- Utiliser des données publiques, mais les transformer en facteurs pertinents. Exemple : utiliser l’écart entre la date de premier avis (first notice date) et la date d’échéance du contrat pour évaluer les baisses de liquidité
- Considérer la structure par terme de l’actif comme une autoroute de l’information. Exemple : pourquoi les spreads mars/avril sur le RBOB ou juillet/novembre sur le soja sont-ils plus importants que les autres spreads de mois sur le RBOB et le soja ?
- Respecter le comportement des actifs d’un mois à l’autre pour en extraire la saisonnalité et ses déterminants
CONCEPTION DU PORTEFEUILLE EN AVAL, AXÉE SUR LA GESTION DES RISQUES 35%
MODÉLISATION ET MÉTHODES QUANTITATIVES 15%
CONCEPTION AMONT, CULTURE FONDAMENTALE 45%
DONNÉES 5%
Importance relative des briques de base
CONTEXTE
Amplifier de petites opportunités d’avantage
Ambition
- Comme de nombreuses stratégies d’investissement systématiques,
- de petites opportunités d’avantage individuelles en termes de gains et pertes
- sont amplifiées en profits significatifs à long terme,
- en étant répétées de nombreuses fois de manière indépendante.
Application
- Prévoir de petites opportunités d’avantage sur les matières premières,
- répétées sur de nombreux marchés de matières premières et contrats à terme individuels.
- Les répétitions indépendantes proviennent aussi de périodes de détention courtes, mises toutefois en balance avec les coûts de transaction.
Par exemple
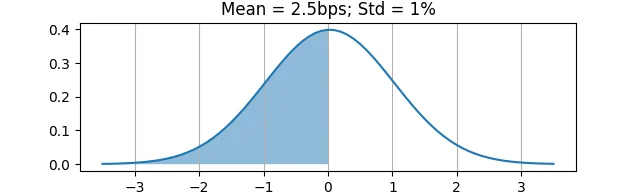
- La distribution des rendements d’un actif individuel sur une seule journée présente un avantage de PnL infime (2.5 pb) par rapport à l’ampleur typique des rendements (1%).
- Sur 100 rendements quotidiens, 51 sont généralement positifs et 49 négatifs.
- Toutefois, la même opportunité répétée chaque jour sur 25 actifs indépendants donne un ratio de Sharpe ~ 2, soit 20% de rendement annuel pour 10% de risque.
PETITES OPPORTUNITÉS D’AVANTAGE
L’approche d’AILA en matière de variables
Ambition
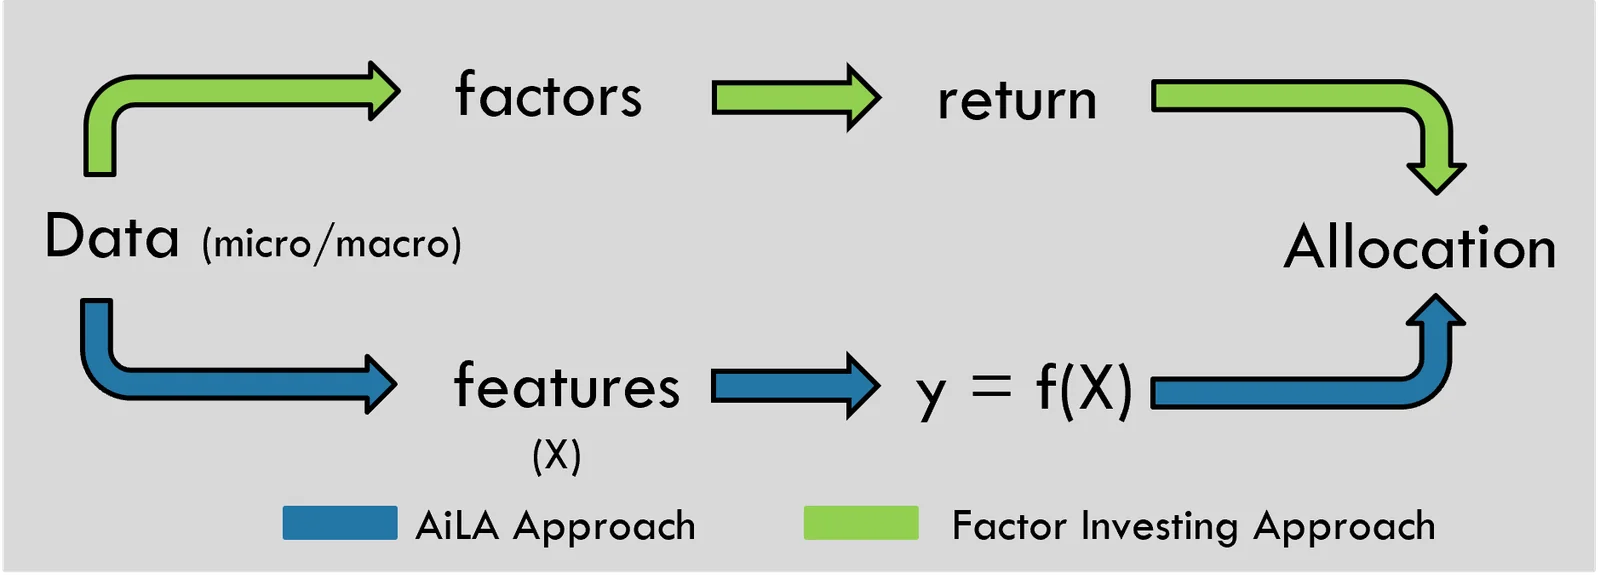
- Les rendements des matières premières sont censés dépendre de différents facteurs, tant micro que macroéconomiques.
- Ces facteurs sont en partie représentés dans les données de marché ainsi que dans les données fondamentales.
- Chercher à identifier les facteurs dominants afin de justifier les opportunités d’allocation.
Application
- Construire des variables à partir des données, servant d’indicateurs indirects des facteurs de prix.
- Entraîner un modèle à prévoir les opportunités d’allocation, c’est-à-dire une prévision risque/rendement favorable associée à une signature de facteurs caractéristique dans les données des variables.
- Le prix est généralement influencé par de multiples facteurs et par du « bruit », ce qui ne laisse que de petites opportunités d’avantage de PnL.
Par exemple
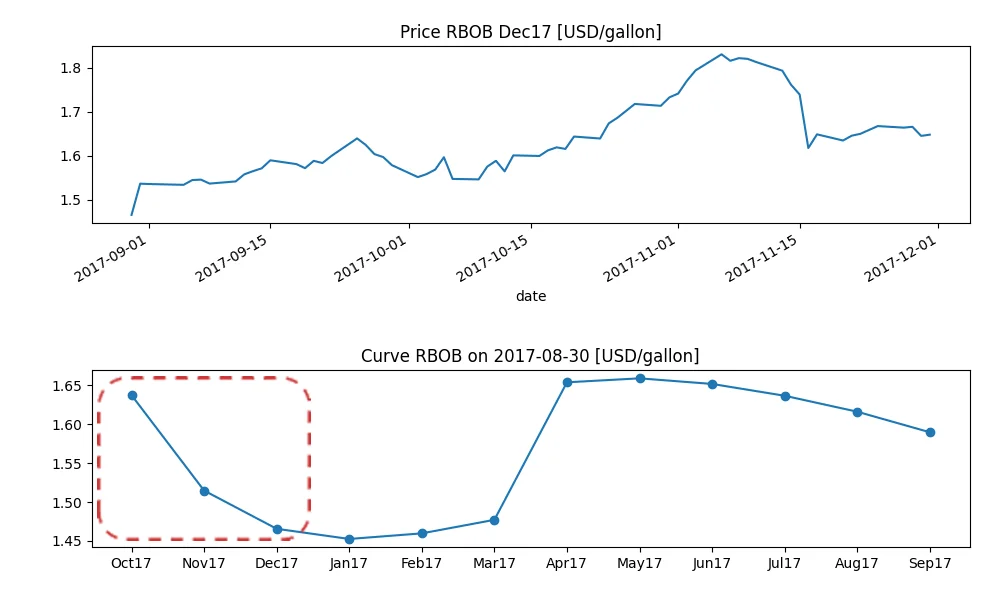
- En septembre et octobre 2017, le prix du RBOB a été en partie influencé par un facteur d’offre (micro).
- La perturbation des raffineries causée par l’ouragan Harvey laissait anticiper une baisse de l’offre à court terme.
- Le resserrement de l’offre s’est reflété dans les spreads des contrats de première échéance, qui font partie des variables micro.
COMBINAISONS DÉCORRÉLÉES
Combiner des opportunités décorrélées
Ambition
- Des opportunités équivalentes doivent contribuer à parts égales au rendement du portefeuille.
- Des opportunités dépendantes ne doivent pas conduire à des allocations en double sur la « même » opportunité.
- Les meilleures opportunités doivent contribuer davantage au rendement du portefeuille, mais elles sont difficiles à estimer.
Application
- Égaliser les allocations au regard du risque, c’est-à-dire éviter la concentration du risque sur les actifs les plus volatils.
- Examiner les allocations conjointement avec la corrélation des rendements de marché, c’est-à-dire éviter la concentration du risque sur des positions similaires dans des actifs fortement corrélés, comme des contrats sur une même matière première.
- Traiter en général les prévisions d’opportunités individuelles comme équivalentes.
Par exemple
- De nombreuses opportunités indépendantes se traduisent par des rendements de portefeuille ajustés du risque plus élevés.
- Toutefois, une hausse de la corrélation des marchés réduit le nombre d’opportunités indépendantes, pour un nombre donné d’allocations effectives sur des actifs, et accroît la volatilité du portefeuille.
- Les facteurs micro sont généralement plus importants que les facteurs macro pour les décisions d’allocation individuelles.
- La stratégie devrait donc obtenir de meilleurs résultats dans les périodes dominées par des facteurs micro idiosyncratiques que dans celles dominées par des facteurs macro communs, comme les taux d’intérêt ou le dollar US.