
AILAs Produktdesign – ein einfacher und systematischer Ansatz
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
AILAs systematischer Designansatz
Öffentliche Daten & Open-Source-Modelle, ABER Interpretation von Risiko und Rendite aus Rohstoffperspektive
QUANTITATIVE METHODEN
- Jeden Futures-Verfallstermin eines Assets innerhalb derselben Kurve getrennt behandeln. So entstehen innerhalb desselben Rohstoffmarkts unterschiedliche Renditen. Beispiel: WTI Juni und WTI Dezember haben getrennte Renditeströme; die WTI-Gesamtrendite aus 12 Monaten der Kurve weist daher eine geringe Volatilität auf
- Risikoparameter so in die Performance einbetten, dass bei negativen Renditen ausgestiegen und bei neuen Chancen wieder allokiert wird. Daraus ergibt sich eine opportunistische statt einer ständigen Allokation
- Auf Preisprognosen verzichten. Stattdessen auf das Timing der Allokation setzen, also darauf, wann Risiko eingegangen und wann es wieder abgebaut wird.
FUNDAMENTALER HINTERGRUND
- Fokus auf Rohstoffe, in denen das Team aus dem fundamentalen Handel heraus über fundierte Erfahrung verfügt
- Öffentlich verfügbare Daten nutzen, aber in aussagekräftige Faktoren umwandeln. Beispiel: den Abstand zwischen First Notice Date und Verfallstag des Kontrakts nutzen, um Liquiditätseinbrüche abzuschätzen
- Die Terminstruktur des Assets als Informationsautobahn begreifen. Beispiel: Warum sind der März/April-Spread bei RBOB oder der Juli/November-Spread bei Sojabohnen wichtiger als andere Spread-Monate bei RBOB und Sojabohnen?
- Das Verhalten der Assets über die verschiedenen Monate hinweg beachten, um Saisonalität und ihre Treiber herauszuarbeiten
NACHGELAGERTES PORTFOLIODESIGN MIT FOKUS AUF RISIKOMANAGEMENT 35%
MODELLIERUNG UND QUANTITATIVE METHODEN 15%
VORGELAGERTES DESIGN: FUNDAMENTALER HINTERGRUND 45%
DATEN 5%
Relative Bedeutung der Bausteine
HINTERGRUND
Verstärkung kleiner Ertragsvorteile
Zielsetzung
- Wie bei vielen systematischen Anlagestrategien
- werden kleine einzelne Vorteile bei Gewinn und Verlust
- zu relevanten langfristigen Gewinnen verstärkt,
- indem sie unabhängig voneinander viele Male wiederholt werden.
Umsetzung
- Rohstoffchancen mit kleinem Vorteil prognostizieren,
- wiederholt über viele einzelne Rohstoffmärkte und Futures-Kontrakte hinweg.
- Unabhängige Wiederholungen ergeben sich auch aus kurzen Haltedauern, die jedoch gegen die Transaktionskosten abgewogen werden.
Ein Beispiel
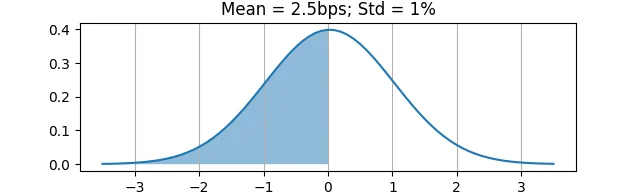
- Die Renditeverteilung eines einzelnen Assets an einem einzelnen Tag zeigt im Vergleich zur typischen Renditegröße (1%) nur einen winzigen GuV-Vorteil (2.5 bps).
- Von 100 Tagesrenditen sind typischerweise 51 positiv und 49 negativ.
- Wird dieselbe Chance jedoch jeden Tag über 25 unabhängige Assets wiederholt, ergibt sich eine Sharpe-Ratio von ~ 2, d. h. 20% Jahresrendite bei 10% Risiko.
KLEINE VORTEILE
AILAs Ansatz für Daten-Features
Zielsetzung
- Rohstoffrenditen werden voraussichtlich von verschiedenen Mikro- wie Makrofaktoren getrieben.
- Die Faktoren spiegeln sich teils in Markt-, teils in Fundamentaldaten wider.
- Ziel ist es, die dominanten Faktoren zu identifizieren, um Allokationschancen zu begründen.
Umsetzung
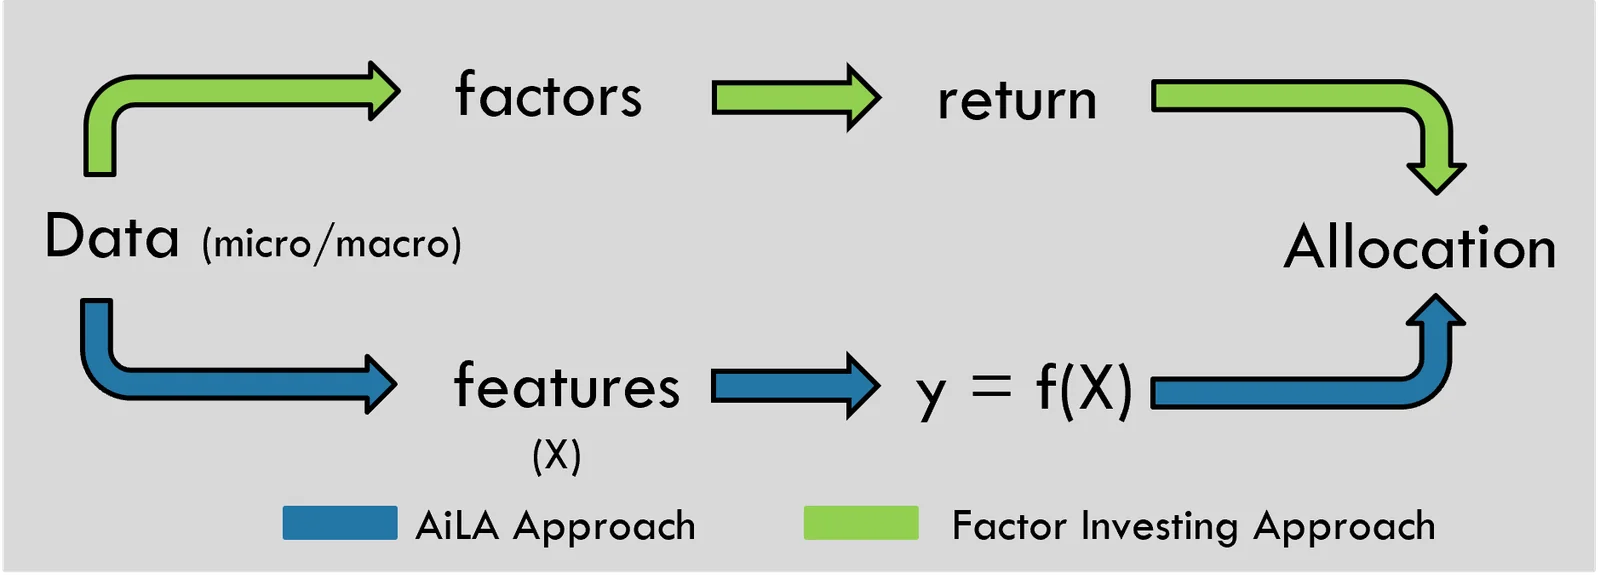
- Daten-Features als Stellvertreter (Proxy) für Preisfaktoren konstruieren.
- Ein Modell trainieren, das Allokationschancen prognostiziert, d. h. ein günstiges erwartetes Chance-Risiko-Verhältnis, das mit einer charakteristischen Faktorsignatur in den Feature-Daten einhergeht.
- Der Preis wird typischerweise von mehreren Faktoren und von „Rauschen“ beeinflusst, sodass nur kleine GuV-Vorteile entstehen.
Ein Beispiel
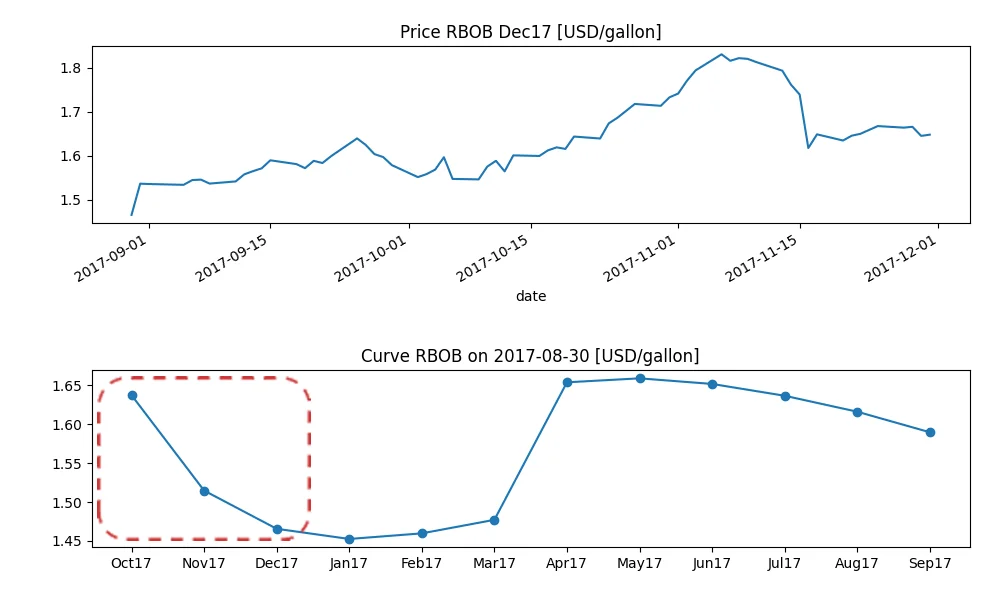
- Im September und Oktober 2017 wurde der RBOB-Preis teilweise von einem Angebotsfaktor (Mikrofaktor) beeinflusst.
- Von den Raffinerieausfällen durch Hurrikan Harvey wurde ein kurzfristiger Rückgang des Angebots erwartet.
- Das knappere Angebot spiegelte sich in den Spreads der vorderen Kontrakte wider, d. h. in einem Teil der Mikro-Features.
UNKORRELIERTE KOMBINATIONEN
Kombination unkorrelierter Chancen
Zielsetzung
- Gleichwertige Chancen sollten gleich viel zur Portfoliorendite beitragen.
- Abhängige Chancen sollten nicht zu doppelten Allokationen in die „gleiche“ Chance führen.
- Bessere Chancen sollten mehr zur Portfoliorendite beitragen, sind aber schwer abzuschätzen.
Umsetzung
- Allokationen nach Risiko angleichen, d. h. eine Konzentration des Risikos auf volatilere Assets verhindern.
- Allokationen zusammen mit der Korrelation der Marktrenditen betrachten, d. h. eine Risikokonzentration auf ähnliche Positionen in hoch korrelierten Assets verhindern, etwa in Kontrakten desselben Rohstoffs.
- Einzelne Chancenprognosen in der Regel als gleichwertig behandeln.
Ein Beispiel
- Viele unabhängige Chancen führen zu höheren risikoadjustierten Portfoliorenditen.
- Eine höhere Marktkorrelation verringert jedoch bei gegebener Zahl tatsächlicher Asset-Allokationen die Zahl unabhängiger Chancen und erhöht die Portfoliovolatilität.
- Für einzelne Allokationsentscheidungen sind Mikrofaktoren in der Regel wichtiger als Makrofaktoren.
- Daher dürfte die Strategie in Phasen, die von idiosynkratischen Mikrofaktoren dominiert werden, besser abschneiden als in Phasen, in denen gemeinsame Makrofaktoren wie Zinsen oder der US-Dollar dominieren.