
Metodología automatizada de cero neto
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Proceso de la estrategia de cero neto
- La estrategia de cero neto (net zero) es una extensión de la metodología de estrategias automatizadas; por ello, este documento solo aborda los aspectos específicos de este tipo de estrategia.
- La metodología específica de cero neto solo afecta a los pasos de cálculo de las denominadas ponderaciones sin restricciones y con restricciones, mientras que el proceso posterior de ponderación de la estrategia no cambia.
- Para los aspectos comunes, el documento de la metodología de estrategias automatizadas sirve de referencia.
- En lo sucesivo, «cero neto» significa tener una exposición nocional en USD igual en largo que en corto dentro de un grupo de activos, por ejemplo, en toda la cartera, dentro de un sector o en un grupo personalizado de contratos.
Definiciones
Convenciones generales
Día hábil de un activo es un día en el que el activo cotiza y tiene un precio de cierre de liquidación.
Activo es cada uno de los componentes seleccionados de la estrategia. Los activos pueden adoptar la forma de un contrato fijo o de un contrato renovable (rolling).
Precio, P(t,i), es el precio de cierre del activo i en el día hábil t.
Rentabilidad, r % (t,i), es la rentabilidad porcentual, (P(t,i) - P(t-1,i))/ P(t-1,i).
Producto es la estrategia AiLA cuyo resultado son las ponderaciones diarias de cada activo de la estrategia.
Lógica Mid Cap: exige ejecutar las instrucciones al cierre del siguiente día hábil. Se utiliza normalmente en índices con una capacidad inferior a mil millones de US$.
Lógica Large Cap: se utiliza normalmente en índices con una capacidad de mil millones de US$ o más, y aplica un proceso de ejecución diferente, como se describe a continuación.
Ponderaciones: se calculan justo después del cierre de cada día hábil.
Límites de rebalanceo
Al igual que en los demás tipos de índices AiLA, a cada activo se le asignan límites de rebalanceo diario a lo largo de la curva para evitar operar con un deslizamiento (slippage) significativo. Se especifican para los cuatro plazos hasta la fecha de vencimiento siguientes:
- ≤ 1M (≤ 22 días hábiles)
- 1 – 3M (23 – 66 días hábiles, ambos incluidos)
- 3 – 6M (67 a 132 días hábiles, ambos incluidos)
- > 6M (más de 132 días hábiles)
Límites por activo
A cada activo se le asignan límites diarios por activo iguales a un múltiplo determinado de su límite de rebalanceo; el múltiplo es 1x (4x) para la lógica Mid (Large) Cap. Así, el múltiplo indica el número de días necesarios para entrar en la ponderación máxima permitida o salir de ella.
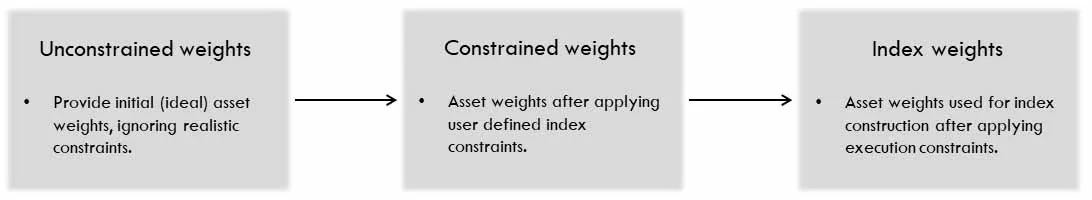
Ponderaciones sin restricciones (wU)
- Al igual que en la metodología tradicional de estrategias automatizadas, las ponderaciones sin restricciones representan la estrategia ideal según las preferencias del usuario, antes de imponer cualquier restricción práctica.
- Las ponderaciones sin restricciones se calculan para el conjunto de activos que tienen una señal de posición larga o corta activa en una fecha determinada.
- En la estrategia de cero neto, las ponderaciones sin restricciones se calculan de forma similar a las ponderaciones tradicionales por volatilidad, pero respetando la condición de cero neto a nivel de cartera.
Cero neto (wU)
- Distribuir la asignación de forma equitativa en términos de riesgo entre los activos (𝑖) con una señal activa en un día hábil determinado (𝑡).
- La volatilidad del activo (𝜎) se calcula a partir de las rentabilidades históricas mediante una media móvil exponencial con una ventana de observación de unos 2-3 meses.
- El cero neto se consigue normalizando las ponderaciones de modo que la suma de las ponderaciones largas (L) sea igual a la de las cortas (S); si no hay señales largas (cortas) activas en toda la cartera, se asignan ponderaciones nulas tanto a los activos largos como a los cortos.
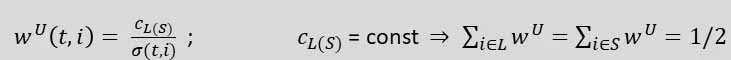
Ponderaciones con restricciones (wC)
- Las ponderaciones con restricciones toman como datos de entrada las ponderaciones sin restricciones y determinan el conjunto de ponderaciones más parecido (aquí, en términos de ángulo polar y de tamaño) que cumple un conjunto de restricciones lineales.
- El cálculo solo considera los activos con ponderaciones activas (distintas de cero) en cada día hábil.
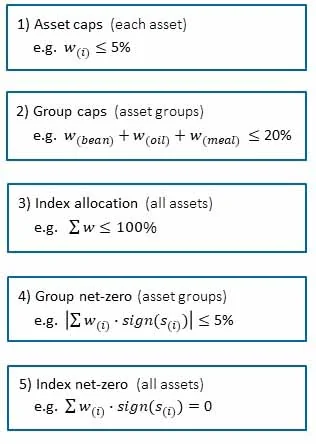
- Se utilizan las siguientes restricciones, de forma similar a la metodología automatizada tradicional.
- Límite por activo: cota superior de la ponderación de cada activo.
- Límite por grupo: cota superior de la suma de las ponderaciones dentro de un sector o de un grupo de activos personalizado.
- Asignación de la estrategia: cota superior de la suma de todas las ponderaciones, es decir, menor o igual al 100%.
- Además, se incluyen las siguientes restricciones relativas al cero neto.
- Cero neto por grupo: rango permitido para la suma de las ponderaciones con signo dentro de un sector o de un grupo de activos personalizado.
- Cero neto de la estrategia: condición de igualdad para la suma de todas las ponderaciones con signo.
- Las ponderaciones resultantes con restricciones llevan signo, es decir, se multiplican (elemento a elemento) por el signo de la señal.
Cálculo de las ponderaciones con restricciones
Ajuste de las ponderaciones con restricciones:
- El ajuste se realiza en cada día hábil para todos los activos con ponderación sin restricciones (𝑤 𝑈) distinta de cero, siempre que al menos dos activos tengan ponderaciones distintas de cero.
- Como se ha descrito, los límites por activo vienen determinados por los límites de rebalanceo y difieren entre la lógica Mid Cap y la Large Cap.
- Los límites por grupo son valores definidos por el usuario (límite del grupo, Group Limit).
- La suma de las ponderaciones no puede superar el 100%.
- Los rangos de cero neto por grupo son valores definidos por el usuario (límite neto del grupo, Group Net Limit).
- La suma de las ponderaciones con signo de toda la cartera exige un equilibrio entre largos y cortos.
- Las ponderaciones con restricciones se obtienen con la función minimize de la biblioteca scipy [SciPy]: el conjunto de ponderaciones es el vector de ponderaciones que minimiza el ángulo y alcanza un tamaño similar al del vector 𝑤 𝑈, respetando las restricciones lineales (1) a (5).
- Si el ajuste no es posible, se utilizan los valores de 𝑤 𝑈, y las ponderaciones de los activos o sectores que superen los límites correspondientes se reducen a escala.
(* en las fórmulas, s se refiere a las señales de asignación de los activos; positivo/negativo indica largo/corto.)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.