
Méthodologie automatisée net zéro
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
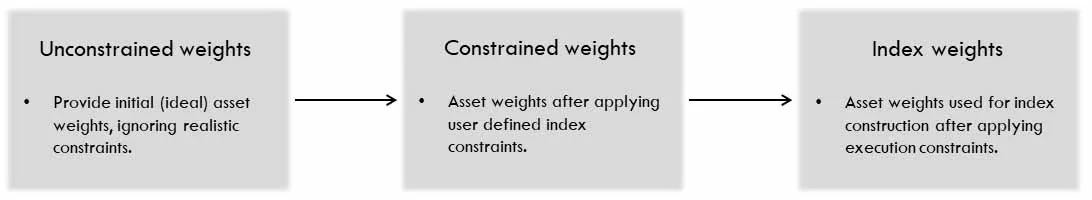
Processus de la stratégie net zéro
- La stratégie net zéro est une extension de la méthodologie des stratégies automatisées ; c’est pourquoi ce document ne traite que des points propres à ce type de stratégie.
- La méthodologie propre au net zéro ne concerne que les étapes de calcul des pondérations dites non contraintes et contraintes ; le processus de pondération de la stratégie qui suit reste inchangé.
- Pour les points communs, le document de méthodologie des stratégies automatisées fait référence.
- Dans la suite, « net zéro » désigne une exposition nette nulle, c’est-à-dire une exposition notionnelle en USD égale entre positions longues et courtes au sein d’un groupe d’actifs, par exemple sur l’ensemble du portefeuille, au sein d’un secteur ou d’un groupe de contrats personnalisé.
Définitions
Conventions générales
Le jour ouvré d’un actif désigne un jour où l’actif se négocie et dispose d’un cours de clôture de règlement.
Un actif désigne l’une des composantes retenues de la stratégie. Un actif peut prendre la forme d’un contrat fixe ou d’un contrat glissant (roulé).
Le prix P(t,i) désigne le cours de clôture de l’actif i le jour ouvré t.
Le rendement r % (t,i) désigne le rendement en pourcentage, (P(t,i) - P(t-1,i))/ P(t-1,i).
Le produit désigne la stratégie AiLA dont le résultat est une pondération quotidienne pour chaque actif de la stratégie.
La logique Mid Cap impose l’exécution des instructions à la clôture du jour ouvré suivant. Elle s’applique généralement aux indices dont la capacité est inférieure à 1 milliard de dollars US.
La logique Large Cap s’applique généralement aux indices dont la capacité atteint ou dépasse 1 milliard de dollars US ; un processus d’exécution différent, décrit ci-dessous, s’applique alors.
Les pondérations sont calculées juste après la clôture, chaque jour ouvré.
Plafonds de rééquilibrage
Comme pour les autres types d’indices AiLA, chaque actif se voit attribuer des plafonds de rééquilibrage quotidien le long de la courbe, afin d’éviter de négocier avec un glissement (slippage) important. Ils sont fixés selon les quatre durées résiduelles jusqu’à la date d’échéance suivantes :
- ≤ 1M (≤ 22 jours ouvrés)
- 1 – 3M (23 – 66 jours ouvrés inclus)
- 3 – 6M (67 à 132 jours ouvrés inclus)
- > 6M (plus de 132 jours ouvrés)
Plafonds par actif
Chaque actif se voit attribuer des plafonds quotidiens par actif égaux à un multiple donné de la valeur de son plafond de rééquilibrage, ce multiple étant de 1x (4x) dans la logique Mid Cap (Large Cap). Le multiple indique donc le nombre de jours nécessaires pour entrer dans la pondération maximale autorisée ou pour en sortir.
Pondérations non contraintes (wU)
- Comme dans la méthodologie classique des stratégies automatisées, les pondérations non contraintes représentent la stratégie idéale selon les préférences de l’utilisateur, avant l’application de toute contrainte pratique.
- Les pondérations non contraintes sont calculées pour l’ensemble des actifs qui ont un signal de position long/short actif à une date donnée.
- Pour la stratégie net zéro, les pondérations non contraintes sont calculées comme les pondérations classiques par la volatilité, mais en respectant la propriété net zéro au niveau du portefeuille.
Net zéro (wU)
- Répartir l’allocation à parts égales en risque entre les actifs (𝑖) qui ont un signal actif un jour ouvré donné (𝑡).
- La volatilité de l’actif (𝜎) est calculée à partir des rendements historiques au moyen d’une moyenne mobile exponentielle sur une fenêtre d’observation d’environ 2 à 3 mois.
- Le net zéro est obtenu en normalisant les pondérations de sorte que la somme des pondérations longues (L) soit égale à la somme des pondérations courtes (S) ; en l’absence de tout signal long (short) actif sur l’ensemble du portefeuille, des pondérations nulles sont attribuées aux actifs longs comme aux actifs courts.
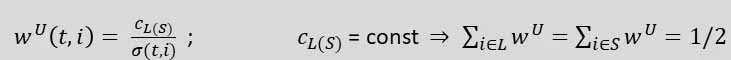
Pondérations contraintes (wC)
- Le calcul des pondérations contraintes prend en entrée les pondérations non contraintes, puis détermine le jeu de pondérations le plus proche (ici au sens de l’angle polaire et de la taille) compte tenu d’un ensemble de contraintes linéaires.
- Le calcul ne porte que sur les actifs dont la pondération est active (non nulle) un jour ouvré donné.
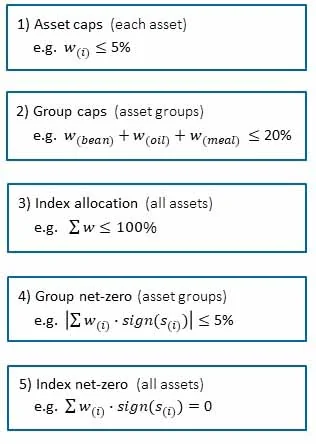
- Les contraintes suivantes sont appliquées, comme dans la méthodologie automatisée classique.
- Plafond par actif : borne supérieure de la pondération de chaque actif.
- Plafond par groupe : borne supérieure de la somme des pondérations au sein d’un secteur ou d’un groupe d’actifs personnalisé.
- Allocation de la stratégie : borne supérieure de la somme de toutes les pondérations, c’est-à-dire inférieure ou égale à 100%.
- S’y ajoutent les contraintes suivantes, liées au net zéro.
- Net zéro par groupe : fourchette imposée à la somme des pondérations signées au sein d’un secteur ou d’un groupe d’actifs personnalisé.
- Net zéro de la stratégie : contrainte d’égalité sur la somme de toutes les pondérations signées.
- Les pondérations contraintes obtenues sont signées, c’est-à-dire multipliées (élément par élément) par le signe du signal.
Calcul des pondérations contraintes
Ajustement des pondérations contraintes :
- L’ajustement est effectué chaque jour ouvré pour tous les actifs dont la pondération non contrainte (𝑤 𝑈) est non nulle, à condition qu’au moins deux actifs aient une pondération non nulle.
- Comme indiqué plus haut, les plafonds par actif sont déterminés par les valeurs des plafonds de rééquilibrage et diffèrent entre logique Mid Cap et logique Large Cap.
- Les plafonds par groupe sont des valeurs définies par l’utilisateur (Group Limit).
- La somme des pondérations ne peut pas dépasser 100%.
- Les fourchettes net zéro par groupe sont des valeurs définies par l’utilisateur (Group Net Limit).
- La somme des pondérations signées sur l’ensemble du portefeuille impose un équilibre entre positions longues et courtes.
- Les pondérations contraintes sont obtenues avec la fonction minimize de la bibliothèque scipy [SciPy] : le jeu de pondérations retenu est le vecteur de pondérations qui minimise l’angle tout en conservant une taille proche de celle du vecteur 𝑤 𝑈, dans le respect des contraintes linéaires (1) à (5).
- Si l’ajustement est impossible, les valeurs 𝑤 𝑈 sont utilisées, les pondérations des actifs ou des secteurs qui dépassent les plafonds correspondants étant réduites proportionnellement.
(* dans les formules, s désigne les signaux d’allocation des actifs ; positif/négatif correspond à long/short.)
[SciPy] : E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.