
Methodik der automatisierten Netto-Null-Strategien
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Prozess der Netto-Null-Strategie
- Die Netto-Null-Strategie ist eine Erweiterung der Methodik der automatisierten Strategien (Automated Strategy Methodology). Daher behandelt dieses Dokument nur die Bereiche, die spezifisch für den Strategietyp Netto-Null sind.
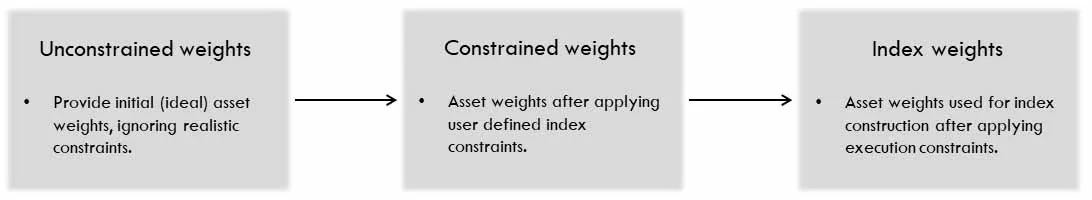
- Die Netto-Null-spezifische Methodik betrifft nur die Schritte zur Berechnung der sogenannten unbeschränkten und beschränkten Gewichte; der nachfolgende Prozess der Strategiegewichtung bleibt unverändert.
- Für die gemeinsamen Bereiche dient das Dokument zur Methodik der automatisierten Strategien als Referenz.
- Im Folgenden bedeutet „Netto-Null“, dass innerhalb einer Gruppe von Assets ein gleich hohes nominales Long- und Short-Exposure in USD besteht, z. B. über das gesamte Portfolio, innerhalb eines Sektors oder innerhalb einer benutzerdefinierten Gruppe von Kontrakten.
Definitionen
Allgemeine Konventionen
Geschäftstag bezeichnet für ein Asset einen Tag, an dem das Asset gehandelt wird und einen Settlement-Schlusskurs hat.
Asset bezeichnet eine der ausgewählten Komponenten der Strategie. Assets können als fester Kontrakt oder als rollierender Kontrakt vorliegen.
Preis, P(t,i) bezeichnet den Schlusskurs von Asset i am Geschäftstag t.
Rendite, r % (t,i) bezeichnet die prozentuale Rendite (P(t,i) - P(t-1,i))/ P(t-1,i).
Produkt bezeichnet die AiLA-Strategie, deren Ergebnis die täglichen Gewichte jedes Assets in der Strategie sind.
Mid-Cap-Logik verlangt die Ausführung der Anweisungen zum Schlusskurs des nächsten Geschäftstags. Sie wird typischerweise für Indizes mit einer Kapazität von weniger als 1 Mrd. US$ verwendet.
Large-Cap-Logik wird typischerweise für Indizes mit einer Kapazität von 1 Mrd. US$ und mehr verwendet; dabei gilt ein anderer, nachstehend beschriebener Ausführungsprozess.
Gewichte werden an jedem Geschäftstag unmittelbar nach Handelsschluss berechnet.
Rebalancing-Obergrenzen
Wie bei den anderen Arten von AiLA-Indizes werden jedem Asset entlang der Kurve tägliche Rebalancing-Obergrenzen zugewiesen, um Handel mit erheblichem Slippage zu verhindern. Sie werden für die folgenden vier Restlaufzeiten bis zum Verfallsdatum festgelegt:
- ≤ 1M (≤ 22 Geschäftstage)
- 1 – 3M (23 – 66 Geschäftstage einschließlich)
- 3 – 6M (67 bis 132 Geschäftstage einschließlich)
- > 6M (mehr als 132 Geschäftstage)
Asset-Obergrenzen
Jedem Asset werden tägliche Asset-Obergrenzen in Höhe eines bestimmten Vielfachen seiner Rebalancing-Obergrenze zugewiesen; das Vielfache beträgt 1x (4x) bei der Mid-Cap-Logik (Large-Cap-Logik). Das Vielfache gibt somit an, wie viele Tage nötig sind, um eine Position bis zum maximal zulässigen Gewicht auf- oder abzubauen.
Unbeschränkte Gewichte (wU)
- Wie bei der herkömmlichen Methodik der automatisierten Strategien bilden die unbeschränkten Gewichte die ideale Strategie ab, die auf den Präferenzen des Nutzers beruht, bevor praktische Beschränkungen angewendet werden.
- Unbeschränkte Gewichte werden für die Menge der Assets berechnet, die an einem bestimmten Datum ein aktives Long- oder Short-Positionssignal haben.
- Bei der Netto-Null-Strategie werden die unbeschränkten Gewichte ähnlich wie die herkömmlichen Volatilitätsgewichte berechnet, jedoch unter Einhaltung der Netto-Null-Eigenschaft auf Portfolioebene.
Netto-Null (wU)
- Die Allokation wird nach dem Asset-Risiko gleichmäßig auf die Assets (𝑖) verteilt, die an einem bestimmten Geschäftstag (𝑡) ein aktives Signal haben.
- Die Volatilität eines Assets (𝜎) wird aus historischen Renditen mit einem exponentiell gleitenden Durchschnitt und einem Rückblickfenster von etwa 2–3 Monaten berechnet.
- Netto-Null wird durch eine Normierung der Gewichte erreicht, bei der die Summe der Long-Gewichte (L) gleich der Summe der Short-Gewichte (S) ist. Gibt es im gesamten Portfolio keine aktiven Long-Signale (Short-Signale), erhalten sowohl die Long- als auch die Short-Assets ein Gewicht von null.
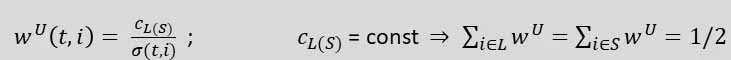
Beschränkte Gewichte (wC)
- Die beschränkten Gewichte verwenden die unbeschränkten Gewichte als Eingabe und bestimmen dann unter einer Reihe linearer Nebenbedingungen den ähnlichsten Satz von Gewichten (hier in Bezug auf Polarwinkel und Größe).
- Die Berechnung berücksichtigt an jedem Geschäftstag nur die Assets mit aktiven (von null verschiedenen) Gewichten.
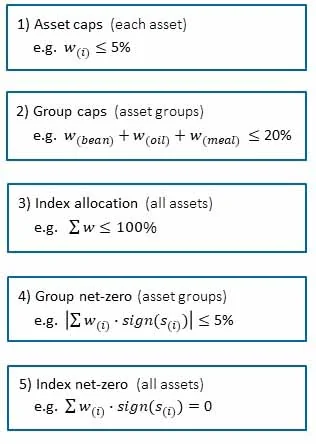
- Wie bei der herkömmlichen automatisierten Methodik werden die folgenden Beschränkungen verwendet:
- Asset-Obergrenze: Obergrenze für die einzelnen Asset-Gewichte.
- Gruppenobergrenze: Obergrenze für die Summe der Gewichte innerhalb eines Sektors oder einer benutzerdefinierten Asset-Gruppe.
- Strategieallokation: Obergrenze für die Summe aller Gewichte, d. h. kleiner oder gleich 100%.
- Hinzu kommen die folgenden Netto-Null-Beschränkungen:
- Gruppen-Netto-Null: Bandbreite für die Summe der vorzeichenbehafteten Gewichte innerhalb eines Sektors oder einer benutzerdefinierten Asset-Gruppe.
- Strategie-Netto-Null: Gleichheitsbedingung für die Summe aller vorzeichenbehafteten Gewichte.
- Die beschränkten Ausgabegewichte sind vorzeichenbehaftet, d. h., die Gewichte werden (elementweise) mit dem Vorzeichen des Signals multipliziert.
Berechnung der beschränkten Gewichte
Anpassung der beschränkten Gewichte:
- Die Anpassung erfolgt an jedem Geschäftstag für alle Assets mit einem von null verschiedenen unbeschränkten Gewicht (𝑤 𝑈), sofern mindestens zwei Assets ein von null verschiedenes Gewicht haben.
- Wie oben beschrieben, werden die Asset-Obergrenzen durch die Rebalancing-Obergrenzen bestimmt und unterscheiden sich zwischen Mid-Cap- und Large-Cap-Logik.
- Die Gruppenobergrenzen sind benutzerdefinierte Werte (Group Limit).
- Die Summe der Gewichte darf 100% nicht überschreiten.
- Die Netto-Null-Bandbreiten der Gruppen sind benutzerdefinierte Werte (Group Net Limit).
- Die Summe der vorzeichenbehafteten Gewichte über das Portfolio erfordert ein Gleichgewicht zwischen Long und Short.
- Die beschränkten Gewichte werden mit der Funktion minimize der Bibliothek scipy [SciPy] ermittelt. Der Satz von Gewichten ergibt sich aus dem Gewichtsvektor, der den Winkel zum Vektor 𝑤 𝑈 minimiert und zugleich eine ähnliche Größe erreicht, wobei die linearen Nebenbedingungen (1) bis (5) eingehalten werden.
- Ist die Anpassung nicht möglich, werden die Werte von 𝑤 𝑈 verwendet; Gewichte von Assets bzw. Sektoren, die die entsprechenden Obergrenzen verletzen, werden dabei herunterskaliert.
(* In den Formeln bezeichnet s die Allokationssignale der Assets; positiv/negativ steht für Long/Short.)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.