
Control de la correlación
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- ¿Podemos construir, para un índice long/short de AiLA, un grado determinado de correlación con un índice como el GSCI?
- ¿Podríamos expresar la preferencia de correlación directamente en términos de pesos?
- ¿Cómo afecta esto a las rentabilidades del índice AiLA?
Enfoque:
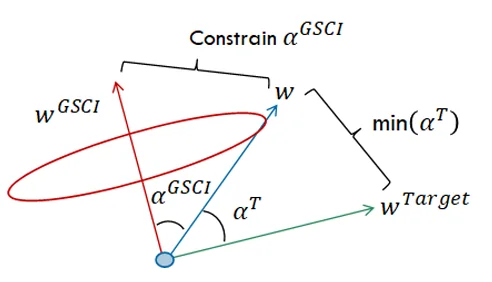
- Partir de una cartera objetivo long/short con el mismo riesgo asignado a todos los activos (𝑤^𝑇𝑎𝑟𝑔𝑒𝑡).
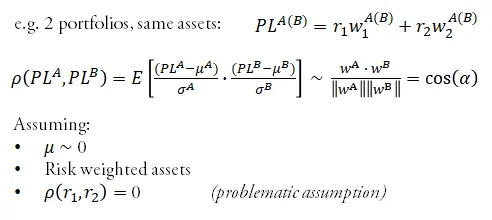
- Expresar la correlación como un ángulo (𝛼^𝐺𝑆𝐶𝐼) entre los vectores de pesos de los índices AiLA y GSCI.
- Hallar los pesos de AiLA (𝑤) más parecidos a 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 que cumplan una restricción: cos(𝛼^𝐺𝑆𝐶𝐼 )> preferencia de correlación.
Modelo de riesgo
- Sin embargo, los índices AiLA y GSCI incluyen activos distintos, y las rentabilidades están correlacionadas.
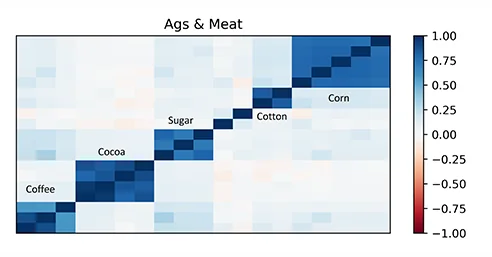
- Se asocian los activos mediante un modelo de riesgo sencillo en el que las correlaciones entre activos se tratan como 1 o 0, p. ej., Wheat H frente a Wheat N -> 1 y Wheat H frente a Zinc Z -> 0.
- Se agrupan los activos de AiLA y del GSCI en un espacio de riesgo común que refleja las correlaciones de mercado elevadas; p. ej., WTI y RBOB se agrupan como petróleo por su alta correlación.
- El riesgo se agrupa en categorías:
- Agrícolas y carne: 7 grupos de riesgo.
- Metales: 8 grupos de riesgo.
- Complejo de la soja: 2 grupos de riesgo.
- Complejo del trigo: 1 grupo de riesgo.
- Electricidad y gas: 3 grupos de riesgo.
- Petróleo: 1 grupo de riesgo.
- Se calcula el ángulo 𝛼^𝐺𝑆𝐶𝐼 a partir de los pesos de los (22) grupos de riesgo.
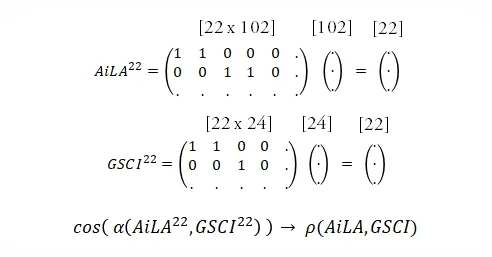
Ángulo ~ correlación
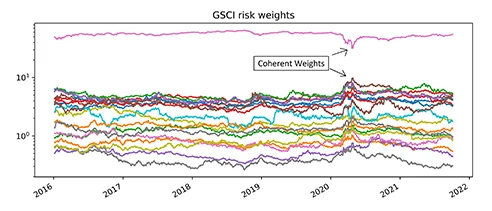
- Los pesos de riesgo del GSCI son relativamente estacionarios y están concentrados en el grupo de riesgo del petróleo.
- Las señales de AiLA solo están activas en determinados momentos y no siempre cubren los mercados y contratos predominantes del GSCI.
- El índice objetivo de AiLA utilizado aquí incluye 102 mercados/contratos, seleccionados por ser los más líquidos.
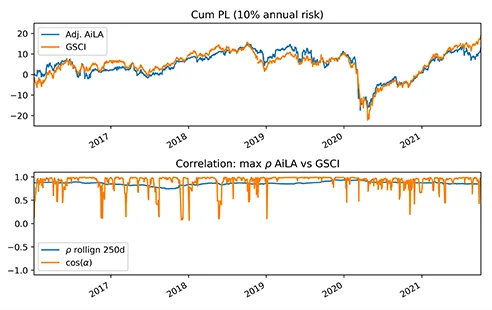
- Poder construir una correlación alta con el GSCI requiere suficientes señales de AiLA en los activos relevantes, lo que se confirmó ajustando los pesos a favor del GSCI y considerando únicamente los activos con señales de AiLA activas en cada momento.
- El ejercicio indica una correlación máxima posible de alrededor del 86% y confirma que la métrica cos(𝛼) sigue la alta correlación del índice AiLA ajustado manualmente.
(* Las caídas del valor de cos(𝛼) indican periodos en los que los activos de AiLA disponibles son demasiado distintos para lograr una coincidencia cercana con el vector de pesos del GSCI.)
Una herramienta para controlar ρ
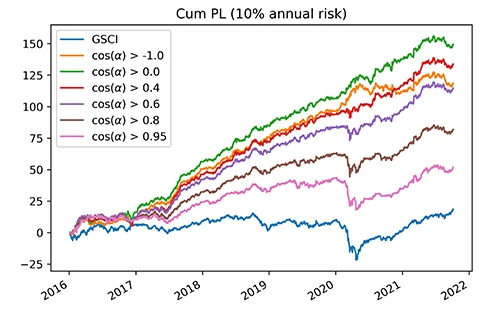
- El enfoque descrito, que aplica una restricción cos(𝛼) a los pesos del índice long/short de AiLA, produce la correlación deseada con el GSCI.
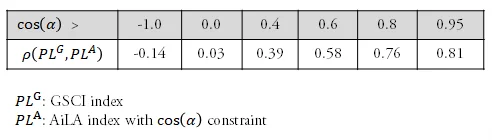
- El índice long/short de AiLA sin restricciones muestra una ligera correlación negativa (-14%) con el GSCI, que aumenta a medida que se endurecen las restricciones y se satura en línea con el máximo indicado (<86%).
- Dado el carácter solo largo (long-only) de un índice como el GSCI, a medida que aumenta la restricción de correlación positiva, el índice AiLA restringido converge en la práctica hacia un índice de señales puramente largas, concentrado en los principales grupos de riesgo del GSCI.
- No obstante, estos resultados se obtienen en un contexto en el que las restricciones de capacidad de los activos no son relevantes.
- Con restricciones de capacidad estrictas, el índice AiLA se concentrará en determinados activos de alta liquidez, lo que afecta tanto a la capacidad de controlar la correlación como al rendimiento.
(* Dada la preferencia de correlación positiva estudiada aquí, en los raros casos en que no puede cumplirse la restricción, el método recurre por defecto a utilizar únicamente las señales largas disponibles.)
Conclusiones
- Es posible construir una correlación entre un índice long/short de AiLA y un índice estándar como el GSCI.
- Un enfoque relativamente sencillo, que utiliza una restricción angular respecto a los pesos del índice, muestra un efecto satisfactorio sobre la correlación, dada la densidad de señales que la plataforma de índices de AiLA proporciona para los mercados y contratos relevantes.
- El índice AiLA restringido parece conservar gran parte del perfil de rendimiento original hasta valores de restricción intermedios.
- Para aislar la capacidad de controlar la correlación, los resultados aquí presentados se obtienen sin restricciones de capacidad de los activos; sin embargo, dichas restricciones afectarán significativamente tanto a la capacidad de controlar la correlación como al rendimiento global de la cartera.