
Maîtriser la corrélation
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Peut-on construire, pour un indice long/short AiLA, un niveau donné de corrélation avec un indice comme le GSCI ?
- Peut-on exprimer la préférence de corrélation directement sous forme de pondérations ?
- Quel en est l’effet sur les rendements de l’indice AiLA ?
Démarche :
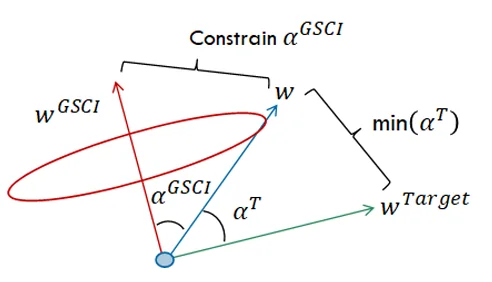
- Partir d’un portefeuille cible long/short attribuant un risque égal à tous les actifs (𝑤^𝑇𝑎𝑟𝑔𝑒𝑡).
- Exprimer la corrélation sous la forme d’un angle (𝛼^𝐺𝑆𝐶𝐼) entre les vecteurs de pondérations des indices AiLA et GSCI.
- Trouver les pondérations AiLA (𝑤) les plus proches de 𝑤^𝑇𝑎𝑟𝑔𝑒𝑡 qui satisfont la contrainte : cos(𝛼^𝐺𝑆𝐶𝐼 )> préférence de corrélation.
Modèle de risque
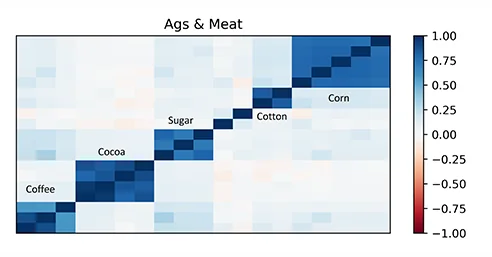
- Les indices AiLA et GSCI comprennent toutefois des actifs différents, dont les rendements sont corrélés.
- Les actifs sont rapprochés au moyen d’un modèle de risque simple dans lequel les corrélations entre actifs valent 1 ou 0, par exemple blé H contre blé N -> 1 et blé H contre zinc Z -> 0.
- Les actifs AiLA et GSCI sont regroupés dans un espace de risque commun qui reflète les fortes corrélations de marché ; par exemple, le WTI et le RBOB sont regroupés sous « pétrole » en raison de leur forte corrélation.
- Les groupes de risque sont répartis par catégories :
- Produits agricoles et viande : 7 groupes de risque.
- Métaux : 8 groupes de risque.
- Complexe soja : 2 groupes de risque.
- Complexe blé : 1 groupe de risque.
- Électricité et gaz : 3 groupes de risque.
- Pétrole : 1 groupe de risque.
- L’angle 𝛼^𝐺𝑆𝐶𝐼 est calculé à partir des pondérations des (22) groupes de risque.
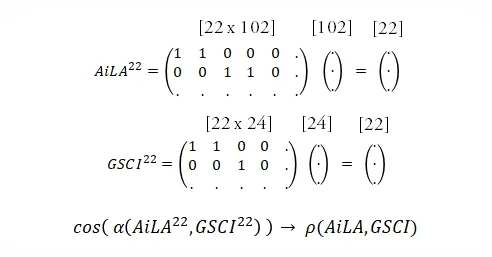
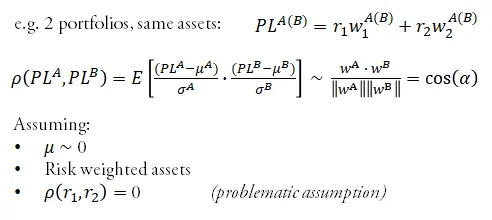
Angle ~ corrélation
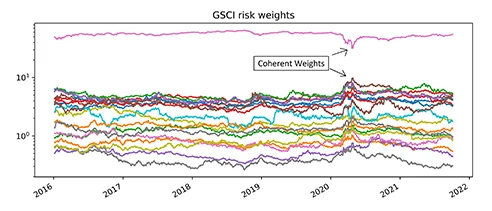
- Les pondérations de risque du GSCI sont relativement stationnaires et concentrées sur le groupe de risque pétrole.
- Les signaux AiLA ne sont actifs qu’à certains moments et ne couvrent pas toujours les marchés et contrats prépondérants du GSCI.
- L’indice cible AiLA utilisé ici comprend 102 marchés/contrats, retenus parce qu’ils sont les plus liquides.
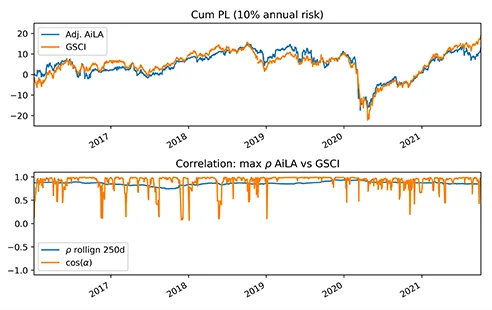
- Pour pouvoir construire une forte corrélation avec le GSCI, il faut suffisamment de signaux AiLA sur les actifs pertinents, ce qui a été confirmé en ajustant les pondérations en faveur du GSCI en ne retenant que les actifs présentant un signal AiLA actif à ce moment-là.
- L’exercice indique une corrélation maximale possible d’environ 86% et confirme que la mesure cos(𝛼) suit la forte corrélation de l’indice AiLA ajusté manuellement.
(* Les creux de la valeur de cos(𝛼) correspondent aux périodes où les actifs AiLA disponibles sont trop différents pour reproduire fidèlement le vecteur de pondérations du GSCI.)
Un outil pour maîtriser ρ
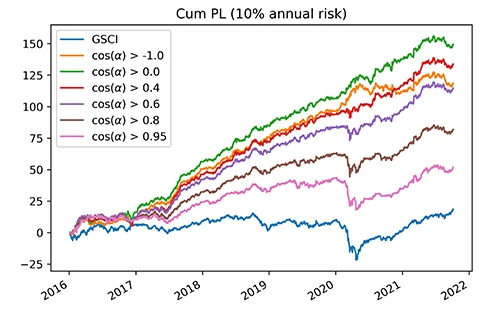
- L’approche décrite, qui applique une contrainte sur cos(𝛼) aux pondérations de l’indice long/short AiLA, aboutit à la corrélation souhaitée avec le GSCI.
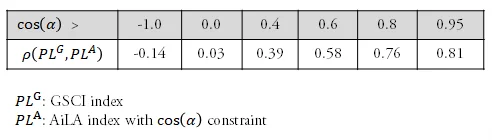
- L’indice long/short AiLA non contraint présente une légère corrélation négative (-14%) avec le GSCI ; celle-ci augmente à mesure que les contraintes se resserrent et plafonne conformément au maximum suggéré (<86%).
- Compte tenu de la nature long-only d’un indice comme le GSCI, l’indice AiLA contraint converge de fait vers un indice de signaux purement longs, concentré sur les principaux groupes de risque du GSCI, à mesure que la contrainte de corrélation positive se renforce.
- Ces résultats sont toutefois obtenus dans un contexte où les contraintes de capacité des actifs ne jouent pas.
- En cas de contraintes de capacité strictes, l’indice AiLA se concentrera sur certains actifs très liquides, ce qui affectera à la fois la capacité à maîtriser la corrélation et la performance.
(* Compte tenu de la préférence de corrélation positive étudiée ici, dans les rares cas où la contrainte ne peut être respectée, la méthode se contente par défaut d’utiliser les signaux longs disponibles.)
Conclusions
- Il est possible de construire une corrélation entre un indice long/short AiLA et un indice standard comme le GSCI.
- Une approche relativement simple, fondée sur une contrainte angulaire appliquée aux pondérations de l’indice, produit un effet satisfaisant sur la corrélation, compte tenu de la densité de signaux que fournit la plateforme d’indices AiLA pour les marchés et contrats concernés.
- L’indice AiLA contraint semble conserver une grande partie du profil de performance d’origine jusqu’à des valeurs de contrainte moyennes.
- Afin d’isoler la capacité à maîtriser la corrélation, les résultats présentés ici ont été obtenus sans contraintes de capacité des actifs ; de telles contraintes affecteront toutefois sensiblement tant la capacité à maîtriser la corrélation que la performance globale du portefeuille.