
Correlación con estrategias CTA
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Contexto
- Una preocupación habitual sobre las estrategias que negocian futuros directos (outright) es su posible similitud con las estrategias CTA, como momentum, carry, etc.
- Pese a su beneficio de diversificación frente a otras clases de inversión, los productos CTA tienden a presentar una correlación elevada entre sí, a menudo superior al 50%.
- Las estrategias de asignación de AiLA se diseñan a partir de conceptos muy distintos y, por ello, históricamente han mostrado una correlación baja con el rendimiento de las estrategias CTA habituales.
- En este estudio adoptamos el enfoque opuesto: el objetivo es forzar que la estrategia de AiLA pase a estar correlacionada positivamente con una estrategia CTA, mediante dos métodos diferentes.
- El propósito del ejercicio es evaluar lo fácil o difícil que resulta forzar a la estrategia de AiLA a adquirir esa similitud, lo que a su vez ayuda a formarse una idea de la probabilidad de que dicha similitud pueda surgir de forma involuntaria.
Dos métodos
- Identificar modelos con un sesgo CTA histórico y sobreponderar los modelos sesgados para aumentar la correlación de la cartera.
- Imponer una restricción de correlación a las ponderaciones de asignación de AiLA respecto a las señales de la estrategia CTA.
- Ambos métodos intentan forzar una mayor correlación de rendimiento entre la cartera de AiLA y una estrategia CTA determinada.
- Las estrategias CTA siguen las definiciones de [Baz15].
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 de diciembre de 2015). Disponible en SSRN: https://ssrn.com/abstract=2695101
Método 1
Sesgo de los modelos
- Identificar los modelos de asignación de AiLA que históricamente muestran un sesgo (positivo o negativo) respecto a una señal CTA determinada.
- La métrica de sesgo se basa en la frecuencia diaria de la señal, comparada con la frecuencia incondicional de la señal CTA en el período histórico, p. ej., p(mo = 1) para el momentum.
- Por simplicidad, tanto las señales de AiLA como las CTA se discretizan, es decir, toman los valores -1, 0 o 1.
- El sesgo observado en las posiciones largas y cortas suele apuntar en la misma dirección, por lo que ambos se combinan en una métrica de sesgo total.
- Con este enfoque, a cada modelo de asignación de AiLA se le puede asignar una métrica de sesgo histórico respecto a una señal CTA determinada del mismo mercado de futuros, p. ej., el sesgo del modelo respecto al momentum (MO) del WTI.
- El valor del sesgo puede interpretarse como el «aumento porcentual medio de la probabilidad de la señal CTA cuando está presente la señal de AiLA».
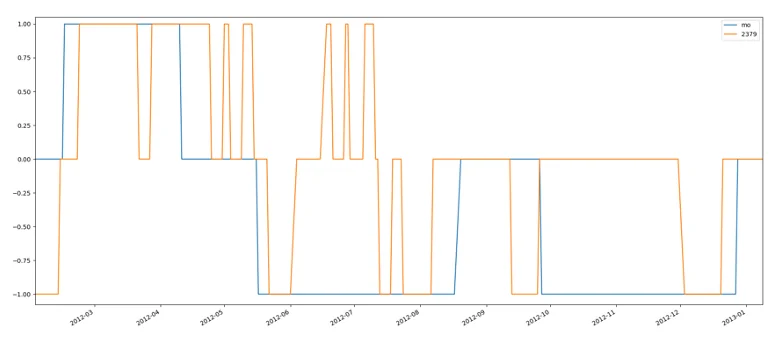
Figura 1: Comparación de las señales de AiLA y de momentum a lo largo del tiempo
Un valor de sesgo histórico por señal CTA, es decir, promediado entre posiciones largas y cortas.
Impacto en la correlación
- Para una materia prima y una señal CTA determinadas, los resultados indican que ciertos modelos de asignación de AiLA tienen un sesgo que persiste en el tiempo.
- Por ejemplo, el gráfico (arriba a la derecha) muestra cómo las señales de asignación de un determinado tipo de modelo en distintas materias primas (mismo color) tienden a veces a presentar un sesgo positivo o negativo respecto a una señal CTA determinada, en este caso el momentum (MO).
- Los valores de sesgo histórico se utilizaron en una prueba fuera de muestra, en la que se seleccionaron los modelos con mayor y menor sesgo según una estimación dentro de la muestra para construir dos carteras, por lo demás equivalentes.
- La correlación móvil fuera de muestra entre las dos carteras y la estrategia MO se muestra en el gráfico (abajo a la izquierda). Se observa una ligera tendencia a una correlación global positiva (negativa) respecto a la estrategia MO en la cartera de sesgo máximo (mínimo), aunque con valores de correlación pequeños, normalmente dentro de un rango del 25%.
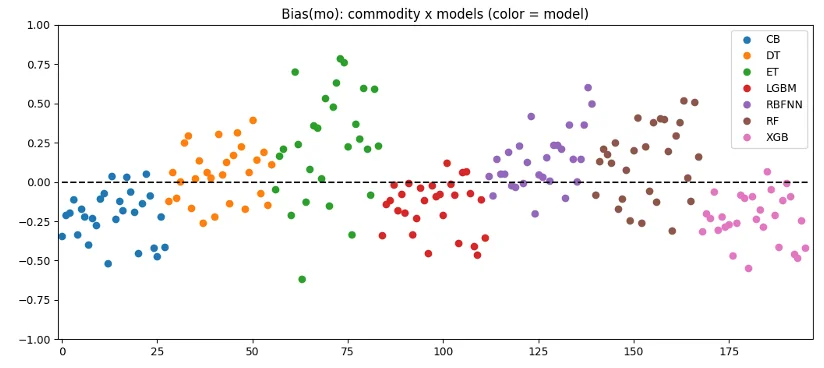
Figura 2: Bias(mo) por materia prima y modelo
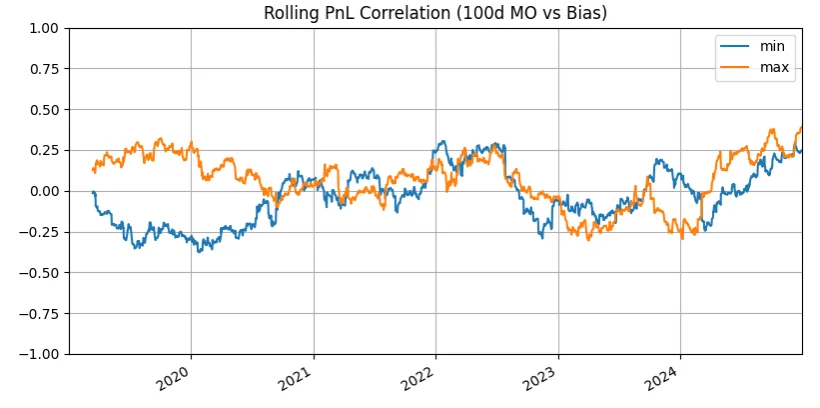
Figura 3: Correlación móvil del PnL entre las carteras de sesgo máximo/mínimo y la estrategia MO
Método 2
Impacto en la correlación
- El segundo método para aumentar la similitud de la cartera de AiLA con una estrategia CTA determinada utiliza el mismo enfoque de restricción de correlación empleado en estudios anteriores respecto a índices de materias primas (solo largos), véase p. ej. [AiLA22].
- En este caso, el vector de ponderaciones de los activos de AiLA se obtiene minimizando la distancia angular respecto al vector objetivo original de AiLA, a la vez que se cumple una restricción angular (máxima) respecto al vector de la estrategia CTA.
- A diferencia del estudio anterior, el vector de la estrategia CTA varía considerablemente en el tiempo y tiene ponderaciones tanto largas como cortas.
- El gráfico (abajo a la derecha) muestra el rendimiento de una cartera de AiLA compuesta por 27 materias primas diferentes.
- Los resultados muestran el impacto de un parámetro de restricción de correlación (α) creciente, junto con la cartera de momentum (MO) basada en las señales y materias primas correspondientes.
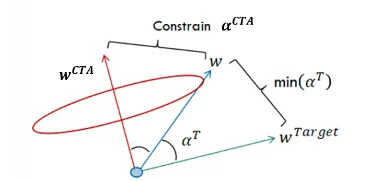
Figura 4: Diagrama vectorial del enfoque de restricción
[AiLA22] Perspectiva de AiLA - Controlling Correlation. Disponible en: https://aila-x.com/perspectives/controlling-correlation
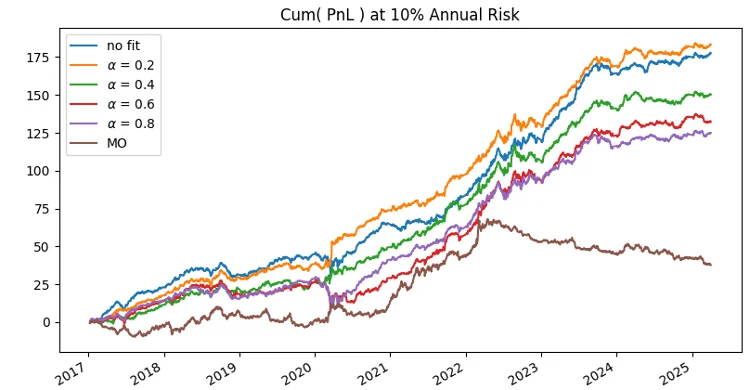
Figura 5: PnL acumulado con un riesgo anual del 10% para distintas restricciones de correlación
Impacto en la correlación
- Los resultados indican que el método funciona según lo previsto solo con restricciones de correlación bajas.
- En ese rango, la correlación (el rendimiento) tiende a aumentar (disminuir) a medida que crece el parámetro de restricción (α).
- Sin embargo, cuando los valores de la restricción superan niveles moderados, p. ej., 0.4, el ajuste no logra encontrar una solución que cumpla también la restricción, lo que provoca un colapso tanto de la correlación como del rendimiento.
- Esto contrasta con el estudio anterior sobre índices de materias primas, en el que el método (por razones que exceden el alcance de este estudio) solía permitir también valores de correlación más altos.
- Esta imposibilidad de forzar la cartera de AiLA hacia una correlación alta con la estrategia CTA sugiere también que las señales de asignación de ambas estrategias son fundamentalmente distintas.
| Versión | SR | ρ(MO) |
| Sin restricción | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
Tabla 1: Ratio de Sharpe (SR) y correlación (ρ) con MO para distintos valores de la restricción
Figura 6: PnL acumulado con un riesgo anual del 10% para distintas restricciones de correlación
Conclusiones
- La capacidad de una estrategia de futuros para diversificar frente a las estrategias CTA habituales suele ser de interés clave, y los modelos de asignación de AiLA han mostrado históricamente una correlación de rendimiento baja con esas estrategias CTA.
- En este breve estudio adoptamos el enfoque opuesto e intentamos inducir una correlación positiva entre una cartera de AiLA y una estrategia CTA determinada, mediante dos métodos diferentes.
- El primer método intenta lograrlo seleccionando modelos de asignación que han mostrado un sesgo CTA en el pasado, y los resultados indican un impacto coherente con lo previsto. No obstante, el impacto es pequeño, normalmente inferior al 25% y, por tanto, muy por debajo de las correlaciones que suelen observarse entre distintos productos CTA.
- El segundo método intenta inducir correlación mediante una restricción de correlación aplicada a toda la cartera, y los resultados también indican un impacto coherente con lo previsto. El método solo funciona según lo previsto con restricciones de correlación bajas y deja de funcionar cuando se exigen correlaciones de rendimiento superiores al 50%.
- El hecho de que ninguno de los dos métodos haya conseguido provocar una correlación alta sugiere que las asignaciones de las estrategias de AiLA y CTA son fundamentalmente distintas y, al menos, no muestra escenarios en los que la similitud entre las estrategias se obtenga fácilmente de forma involuntaria.