
Corrélation avec les stratégies CTA
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Contexte
- Les stratégies qui négocient des contrats à terme (futures) en direct suscitent souvent une même inquiétude : leur ressemblance avec les stratégies CTA, comme le momentum ou le carry.
- Malgré le bénéfice de diversification qu’ils apportent par rapport aux autres classes d’actifs, les produits CTA ont tendance à être fortement corrélés entre eux, souvent à plus de 50%.
- Les stratégies d’allocation AiLA reposent sur des concepts très différents et ont donc historiquement affiché une faible corrélation avec la performance des stratégies CTA courantes.
- Cette étude adopte l’approche inverse : l’objectif est de forcer la stratégie AiLA à devenir positivement corrélée à une stratégie CTA, au moyen de deux méthodes différentes.
- L’exercice vise à évaluer s’il est facile ou difficile de forcer la stratégie AiLA à acquérir une telle ressemblance, ce qui permet en retour d’apprécier la probabilité qu’une telle ressemblance apparaisse involontairement.
Deux méthodes
- Identifier les modèles présentant un biais CTA historique, puis surpondérer ces modèles biaisés pour accroître la corrélation du portefeuille.
- Imposer une contrainte de corrélation aux pondérations d’allocation AiLA, par rapport aux signaux de la stratégie CTA.
- Les deux méthodes cherchent à forcer une corrélation de performance plus élevée entre le portefeuille AiLA et une stratégie CTA donnée.
- Les stratégies CTA suivent les définitions de [Baz15].
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4 décembre 2015). Disponible sur SSRN : https://ssrn.com/abstract=2695101
Méthode 1
Biais des modèles
- Identifier les modèles d’allocation AiLA qui présentent historiquement un biais (positif ou négatif) par rapport à un signal CTA donné.
- La mesure du biais repose sur la fréquence quotidienne des signaux, comparée à la fréquence inconditionnelle du signal CTA considéré sur la période historique, par exemple p(mo = 1) pour le momentum.
- Par souci de simplicité, les signaux AiLA et CTA sont tous deux discrétisés, c’est-à-dire qu’ils prennent les valeurs -1, 0 ou 1.
- Les biais observés à l’achat et à la vente vont souvent dans le même sens ; ils sont donc combinés en une mesure de biais totale.
- Avec cette approche, chaque modèle d’allocation AiLA peut se voir attribuer une mesure de biais historique par rapport à un signal CTA donné sur le même marché à terme, par exemple le biais d’un modèle par rapport au momentum (MO) du WTI.
- La valeur du biais peut s’interpréter comme « l’augmentation moyenne, en %, de la probabilité du signal CTA lorsque le signal AiLA est présent ».
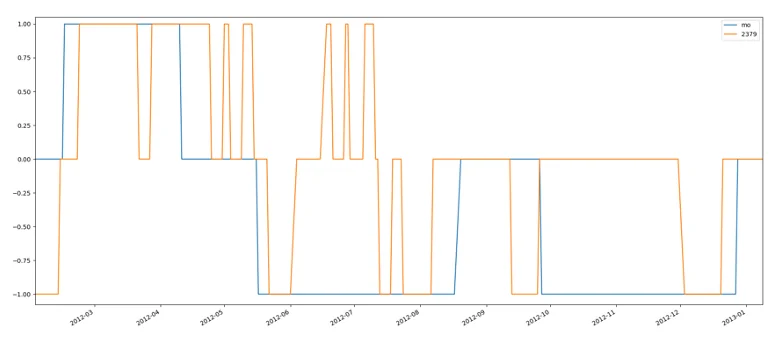
Figure 1 : Comparaison dans le temps des signaux AiLA et momentum
Une valeur de biais historique par signal CTA, c’est-à-dire une moyenne des positions longues et courtes.
Impact sur la corrélation
- Pour une matière première et un signal CTA donnés, les résultats montrent que certains modèles d’allocation AiLA présentent un biais qui persiste dans le temps.
- Le graphique (en haut à droite) montre par exemple que les signaux d’allocation issus d’un certain type de modèle sur différentes matières premières (même couleur) tendent parfois à présenter un biais positif ou négatif par rapport à un signal CTA donné, ici le momentum (MO).
- Les valeurs de biais historiques ont été utilisées dans un test hors échantillon : les modèles classés en tête et en queue selon leur biais ont été sélectionnés à partir d’une estimation dans l’échantillon afin de construire deux portefeuilles, par ailleurs équivalents.
- Le graphique (en bas à gauche) présente la corrélation glissante hors échantillon entre les deux portefeuilles et la stratégie MO. Le portefeuille à biais maximal (minimal) montre une légère tendance à une corrélation globalement positive (négative) avec la stratégie MO, mais les valeurs de corrélation restent faibles, généralement dans une fourchette de 25%.
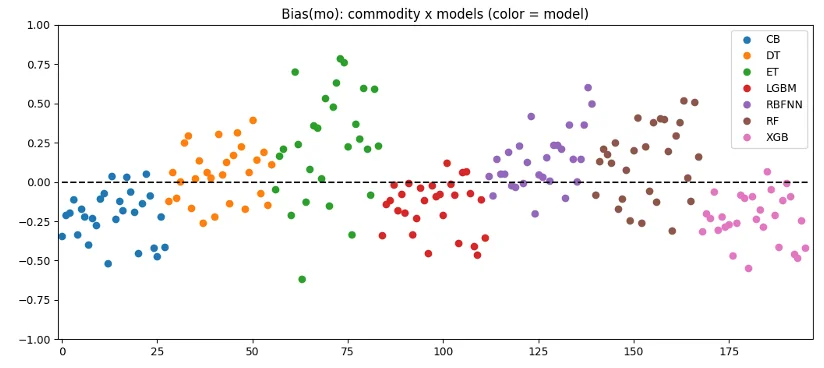
Figure 2 : Bias(mo) par matière première et par modèle
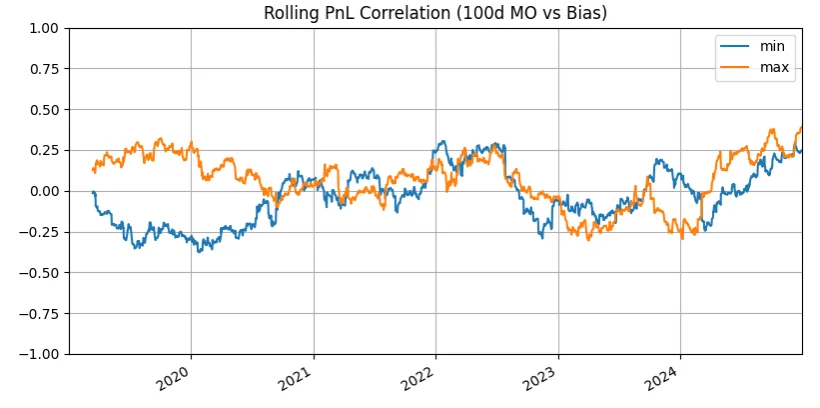
Figure 3 : Corrélation glissante du PnL entre les portefeuilles à biais max/min et la stratégie MO
Méthode 2
Impact sur la corrélation
- La seconde méthode, qui vise à accroître la ressemblance du portefeuille AiLA avec une stratégie CTA donnée, reprend l’approche par contrainte de corrélation utilisée dans des études antérieures par rapport à des indices de matières premières (long only), voir par exemple [AiLA22].
- Le vecteur des pondérations des actifs AiLA est ici obtenu en minimisant la distance angulaire par rapport au vecteur cible AiLA initial, tout en respectant une contrainte angulaire (maximale) par rapport au vecteur de la stratégie CTA considérée.
- Contrairement à l’étude antérieure, le vecteur de la stratégie CTA varie fortement dans le temps et comporte des pondérations aussi bien longues que courtes.
- Le graphique (en bas à droite) présente la performance d’un portefeuille AiLA composé de 27 matières premières différentes.
- Les résultats montrent l’effet d’un paramètre de contrainte de corrélation (α) croissant, ainsi que le portefeuille momentum (MO) construit à partir des signaux et des matières premières correspondants.
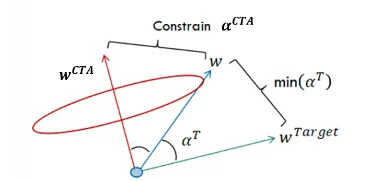
Figure 4 : Diagramme vectoriel illustrant l’approche par contrainte
[AiLA22] AiLA Perspective - Controlling Correlation. Disponible sur : https://aila-x.com/perspectives/controlling-correlation
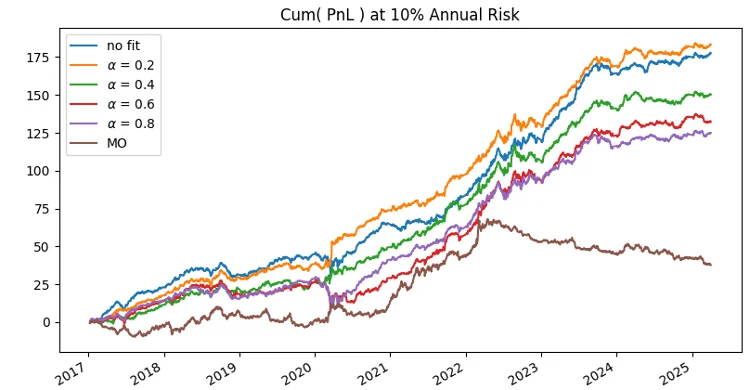
Figure 5 : PnL cumulé à 10% de risque annuel pour différentes contraintes de corrélation
Impact sur la corrélation
- Les résultats montrent que la méthode ne fonctionne comme prévu que pour de faibles contraintes de corrélation.
- Dans cette plage, la corrélation (la performance) tend à augmenter (diminuer) à mesure que le paramètre de contrainte (α) augmente.
- En revanche, lorsque les valeurs de contrainte dépassent des niveaux modérés, par exemple 0.4, l’ajustement ne parvient pas à trouver une solution qui respecte aussi la contrainte, ce qui entraîne un effondrement de la corrélation comme de la performance.
- Ce résultat contraste avec l’étude antérieure portant sur des indices de matières premières, où la méthode (pour des raisons qui dépassent le cadre de cette note) permettait généralement d’obtenir aussi des valeurs de corrélation plus élevées.
- Cette impossibilité de pousser le portefeuille AiLA vers une forte corrélation avec la stratégie CTA suggère également que les signaux d’allocation des deux stratégies sont fondamentalement différents.
| Version | SR | ρ(MO) |
| Sans contrainte | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
Tableau 1 : Ratio de Sharpe (SR) et corrélation (ρ) avec MO pour différentes valeurs de contrainte
Figure 6 : PnL cumulé à 10% de risque annuel pour différentes contraintes de corrélation
Conclusions
- La capacité d’une stratégie sur contrats à terme à se diversifier par rapport aux stratégies CTA courantes présente souvent un intérêt majeur, et les modèles d’allocation AiLA ont historiquement affiché une faible corrélation de performance avec ces stratégies CTA.
- Dans cette courte étude, nous adoptons l’approche inverse et tentons d’induire une corrélation positive entre un portefeuille AiLA et une stratégie CTA donnée, au moyen de deux méthodes différentes.
- La première méthode y parvient en sélectionnant des modèles d’allocation qui ont présenté un biais CTA par le passé ; les résultats montrent un effet conforme aux attentes. Cet effet reste toutefois faible, généralement inférieur à 25%, donc nettement en deçà des corrélations habituellement observées entre différents produits CTA.
- La seconde méthode tente d’induire une corrélation au moyen d’une contrainte de corrélation à l’échelle du portefeuille ; là encore, les résultats montrent un effet conforme aux attentes. La méthode ne fonctionne comme prévu que pour de faibles contraintes de corrélation et cesse de fonctionner lorsque des corrélations de performance supérieures à 50% sont exigées.
- Le fait qu’aucune des deux méthodes n’ait permis d’obtenir une forte corrélation suggère que les allocations des stratégies AiLA et CTA sont fondamentalement différentes ; à tout le moins, l’étude ne fait apparaître aucun scénario dans lequel une ressemblance entre les stratégies apparaîtrait facilement de manière involontaire.