
Productos de riesgo fijo
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Motivación
- La cartera de riesgo fijo (FRISK) ofrece un enfoque alternativo a los demás productos AiLA, ya que se define en términos de riesgo de los activos y no de asignaciones nocionales.
- La intención es permitir parámetros de entrada que sean centrales en el contexto del rendimiento ajustado al riesgo y que prioricen el perfil de riesgo de la cartera frente a otros criterios de asignación.
- En un escenario con activos independientes que tengan todos el mismo E [ r % / 𝜎 % ] , los argumentos clásicos, como los principios de la apuesta de Kelly, aconsejarían mantener un riesgo similar asignado a cada activo.
- Sin embargo, a menudo los activos no son independientes ni la ventaja de la apuesta es igual, y por ello se dispone de una serie de parámetros estáticos para cada activo. Esta configuración inicial podrá seguir desarrollándose.
- Cabe señalar que, debido a la relación no lineal entre riesgo y asignación, una cartera distribuida de forma equilibrada en términos de riesgo puede parecer mucho menos equilibrada cuando se suman y comparan las ponderaciones de asignación.
Parámetros (por activo)
- Riesgo del activo (Asset Risk): objetivo de riesgo anual de cada activo cuando recibe una asignación, como porcentaje del capital total.
- Grupo de activos (Asset Group): nombre del sector o grupo de riesgo asociado al activo, que se utiliza para calcular el factor de escala del riesgo; es decir, la opción de dividir los activos en grupos que se tratan por separado.
- Ratio L/S (L/S Ratio): relación entre las ponderaciones de las señales largas y cortas; por ejemplo, para un activo determinado, 0.5 hace que las ponderaciones cortas sean la mitad de las largas, en igualdad de condiciones.
- Posición (Position): permitir solo largas (L), solo cortas (S) o ambas (LS).
Riesgo de la cartera
- El objetivo de riesgo fijo asignado a cada activo hace que el riesgo de cada grupo de activos, y el de la cartera, dependa directamente del número de asignaciones de activos.
- Los grupos de activos se tratan de forma independiente. Sin embargo, dentro de un grupo de activos, la varianza se estima con un modelo de riesgo, y las asignaciones del grupo se reducen a escala si hay un exceso de varianza por activos muy correlacionados.
- Ejemplo: grupo de activos de metales
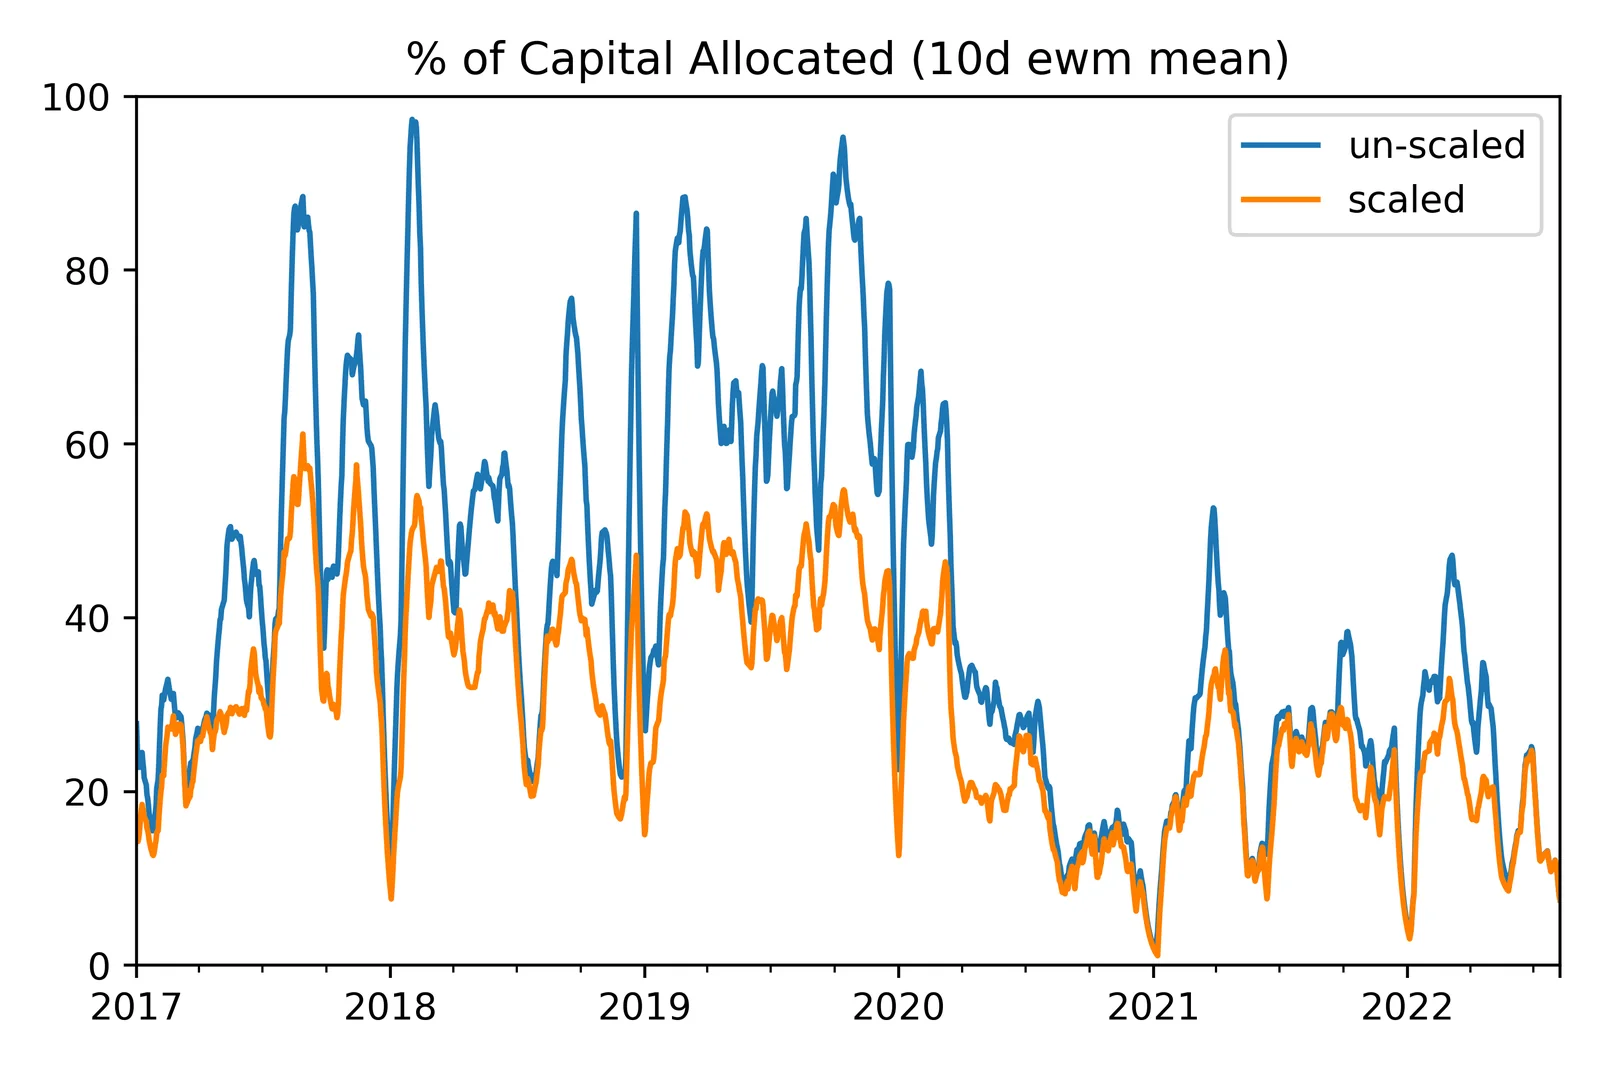
- El escalado del riesgo reduce las ponderaciones de asignación en los momentos con muchos activos similares, por ejemplo, varios contratos de oro asignados al mismo tiempo.
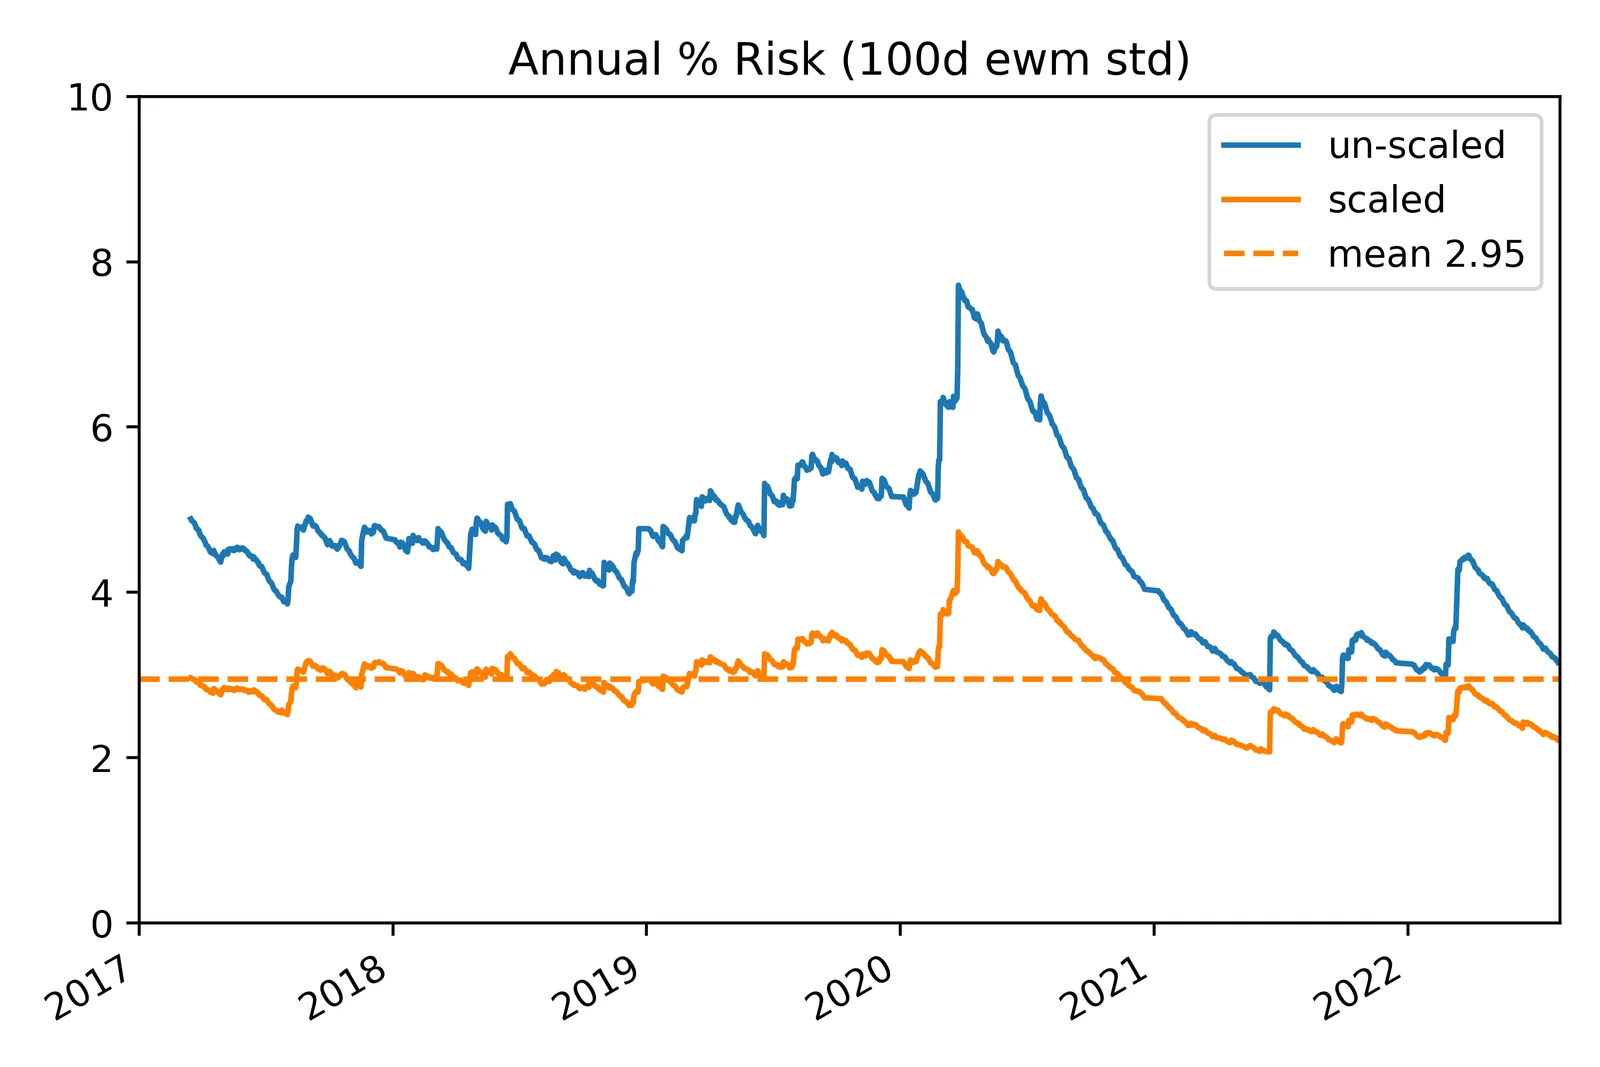
- Esto da lugar a una asignación de la cartera, y a un perfil de riesgo, más uniformes a lo largo del tiempo.
- El factor de escala mantiene un riesgo máximo igual al de un conjunto de activos independientes, lo que da un riesgo del grupo similar al esperado según el número de activos asignados.
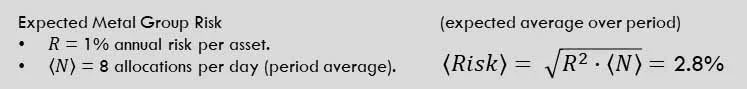
- Buena correspondencia entre el riesgo asignado y el obtenido; no obstante, el número de asignaciones puede variar considerablemente a lo largo del tiempo.
Propiedades finales
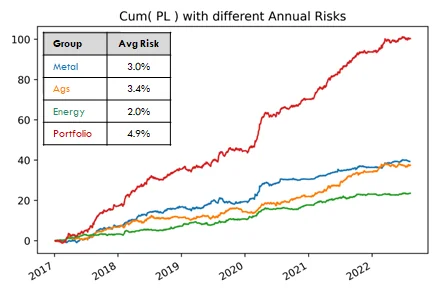
- El riesgo de la cartera aumenta de forma intencionada con el número de señales de asignación vigentes, es decir, de forma análoga al número de apuestas equivalentes, mientras que el escalado del riesgo por grupo aborda la posibilidad de activos muy correlacionados, es decir, de forma análoga a varias apuestas que en la práctica son la misma apuesta.
- Sin embargo, los períodos con un número inusualmente grande de señales de asignación pueden provocar un apalancamiento significativamente mayor, por lo que las asignaciones de la cartera se escalan para no superar un valor máximo especificado de capital asignado.
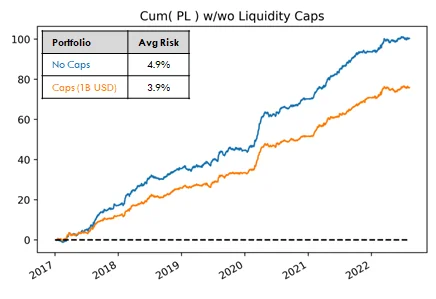
- Una vez construida la cartera FRISK, se aplica la misma lógica de ejecución que en la metodología de índices automatizados, en la que las restricciones de liquidez, entre otras, influyen en los resultados y limitan el riesgo de ciertos activos.
Conclusiones
- La denominada metodología de cartera de riesgo fijo (FRISK) de AiLA ofrece un marco sencillo para definir un producto a partir del riesgo como dato de entrada, en lugar de que este sea consecuencia de distintos criterios de asignación.
- El marco FRISK actual tiene una funcionalidad automatizada limitada y, por tanto, exige una visión a priori más clara del perfil de riesgo del producto.
- Por otro lado, ofrece una gran granularidad en la configuración de los activos, lo que permite una definición detallada basada en principios y resultados obtenidos fuera del código del producto.
- Por tanto, el marco de cartera FRISK puede ser muy adecuado tanto para explorar definiciones alternativas a las posibles en los productos AiLA tradicionales como para productos más específicos o en evolución.