
Produkte mit festem Risiko
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Motivation
- Das Portfolio mit festem Risiko (Fixed Risk, FRISK) bietet einen alternativen Ansatz zu den anderen AiLA-Produkten, da es über das Asset-Risiko statt über nominale Allokationen definiert ist.
- Ziel ist es, Eingabegrößen zu ermöglichen, die für die risikoadjustierte Wertentwicklung zentral sind und das Risikoprofil des Portfolios über andere Allokationskriterien stellen.
- In einem Szenario mit unabhängigen Assets, die alle dasselbe E [ r % / 𝜎 % ] aufweisen, würden klassische Argumente wie die Prinzipien des Kelly-Kriteriums nahelegen, jedem Asset ein ähnliches Risiko zuzuweisen.
- Häufig sind die Assets jedoch weder unabhängig noch ist ihr Vorteil (Edge) gleich groß; daher steht für jedes Asset eine Reihe statischer Parameter zur Verfügung. Dieser erste Aufbau wird möglicherweise weiterentwickelt.
- Zu beachten ist, dass ein hinsichtlich des Risikos gleichmäßig verteiltes Portfolio wegen des nichtlinearen Zusammenhangs zwischen Risiko und Allokation deutlich ungleichmäßiger erscheinen kann, wenn man die Allokationsgewichte summiert und vergleicht.
Parameter (je Asset)
- Asset-Risiko (Asset Risk): jährliches Risikoziel des einzelnen Assets bei einer Allokation, in Prozent des Gesamtkapitals.
- Asset-Gruppe (Asset Group): Name des Sektors bzw. der Risikogruppe, der das Asset zugeordnet ist; dient zur Berechnung des Risikoskalierungsfaktors, d. h., Assets lassen sich in getrennt behandelte Gruppen aufteilen.
- L/S-Verhältnis (L/S Ratio): Verhältnis der Gewichte von Long- und Short-Signalen; bei einem bestimmten Asset führt 0.5 etwa dazu, dass die Short-Gewichte unter sonst gleichen Bedingungen halb so groß sind wie die Long-Gewichte.
- Position (Position): nur Long (L), nur Short (S) oder beides (LS) zulassen.
Portfoliorisiko
- Durch das feste Risikoziel je Asset hängen das Risiko einer Asset-Gruppe und das Portfoliorisiko unmittelbar von der Anzahl der Asset-Allokationen ab.
- Asset-Gruppen werden unabhängig voneinander behandelt. Innerhalb einer Asset-Gruppe wird die Varianz jedoch mit einem Risikomodell geschätzt, und die Allokationen der Gruppe werden herunterskaliert, wenn hoch korrelierte Assets zu einer überhöhten Varianz führen.
- Beispiel: Asset-Gruppe Metalle
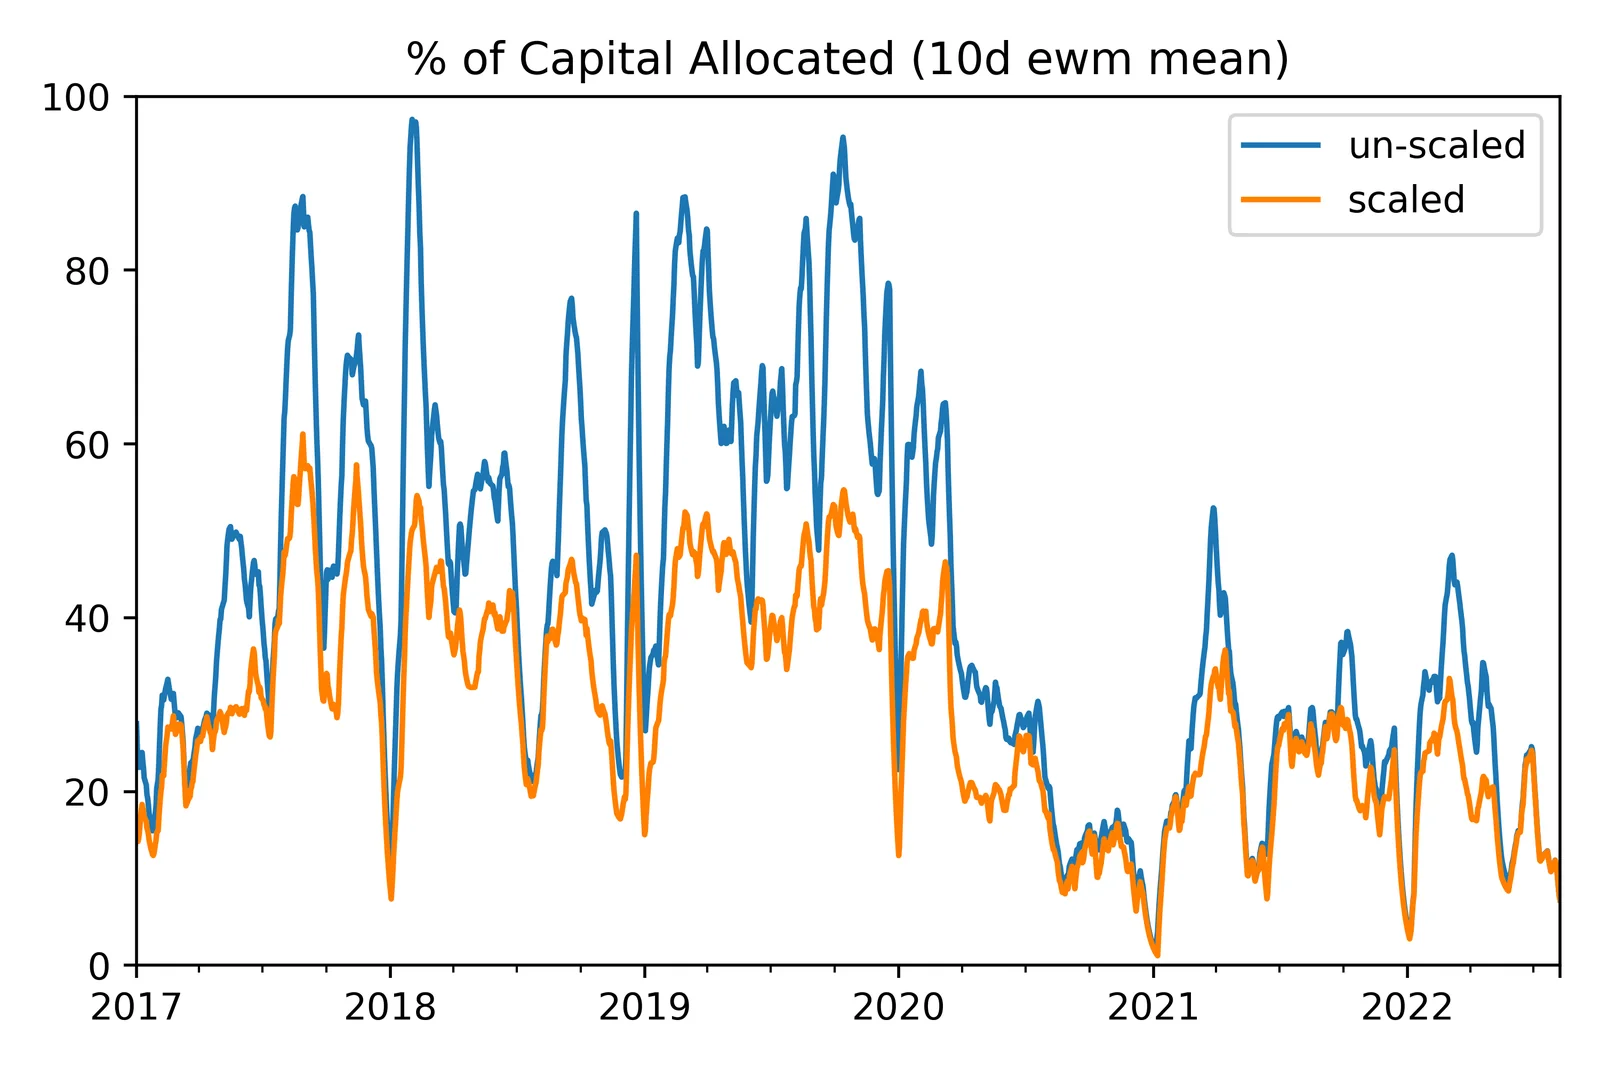
- Die Risikoskalierung verringert die Allokationsgewichte in Zeiten mit vielen ähnlichen Assets, z. B. wenn mehrere Goldkontrakte gleichzeitig allokiert sind.
- Dies führt im Zeitverlauf zu einer gleichmäßigeren Portfolioallokation und einem gleichmäßigeren Risikoprofil.
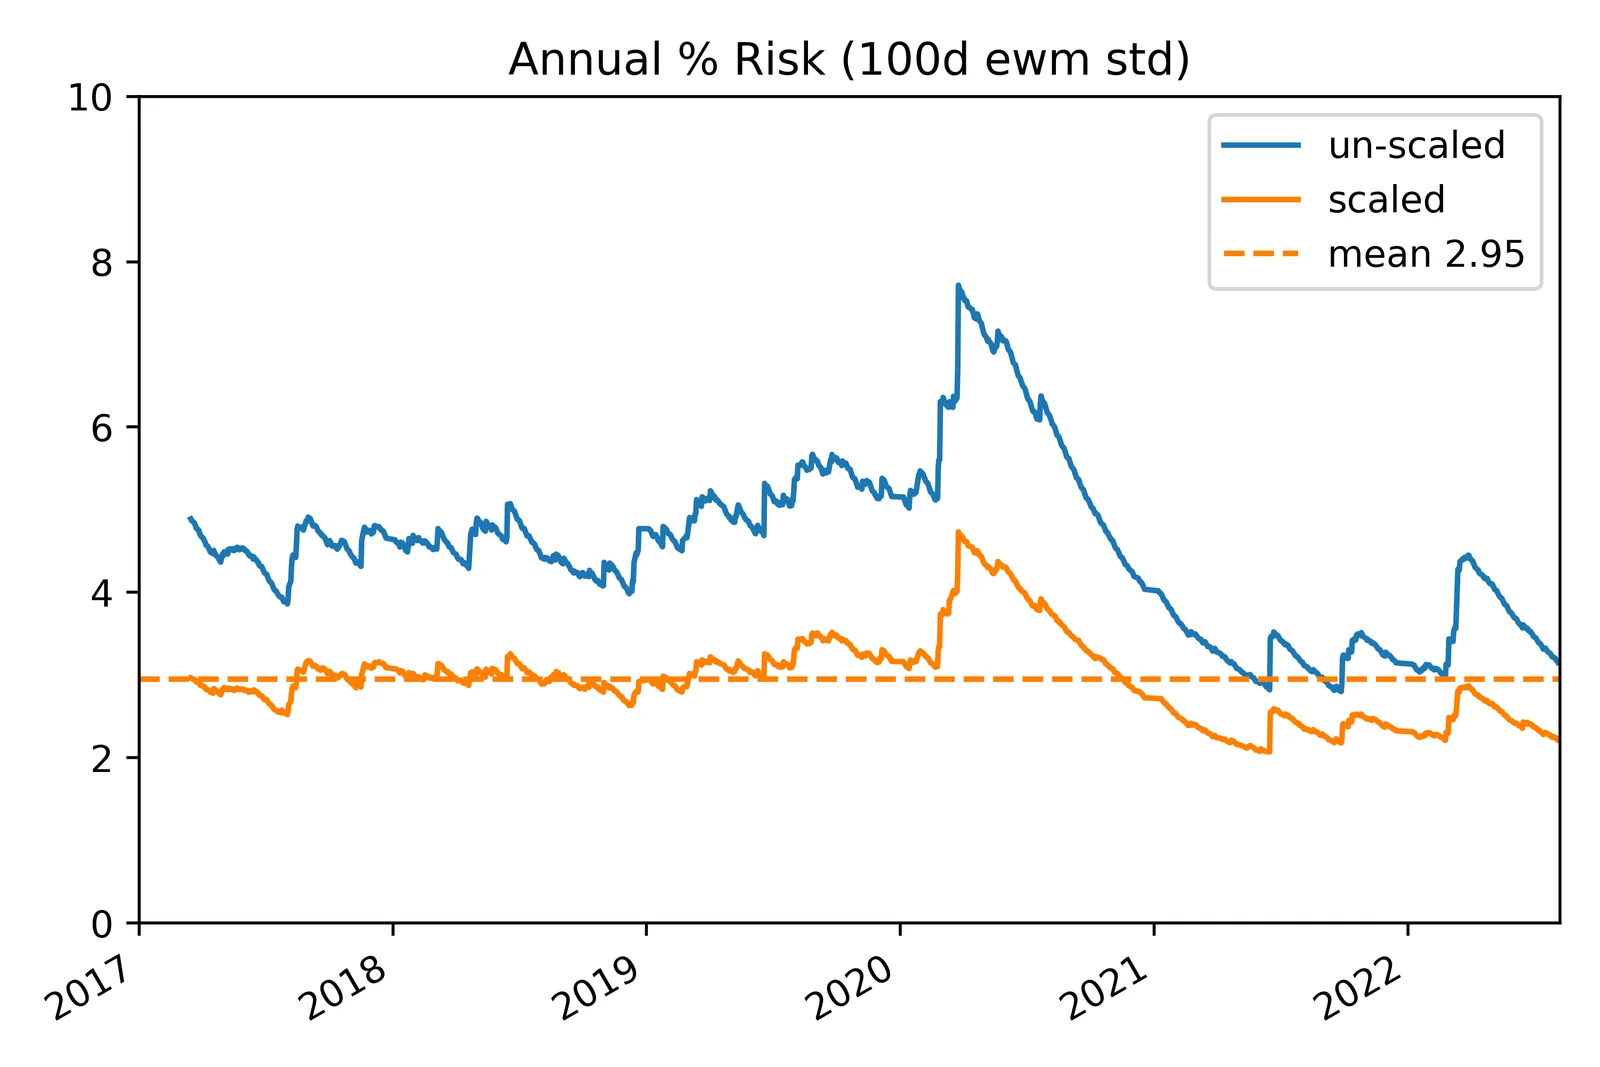
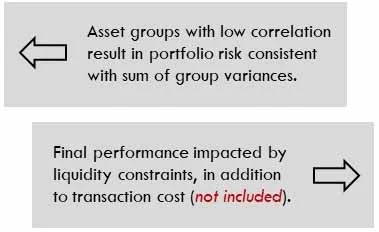
- Der Skalierungsfaktor begrenzt das Risiko auf das Niveau einer Menge unabhängiger Assets; das Gruppenrisiko entspricht daher etwa dem, was aufgrund der Anzahl allokierter Assets zu erwarten ist.
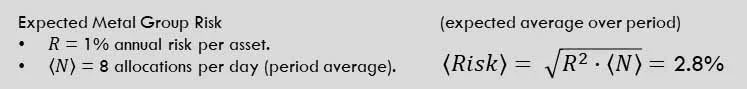
- Zugewiesenes und erreichtes Risiko stimmen gut überein, die Anzahl der Allokationen kann im Zeitverlauf jedoch erheblich schwanken.
Eigenschaften des fertigen Portfolios
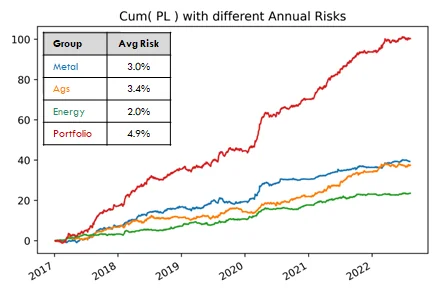
- Das Portfoliorisiko steigt bewusst mit der Anzahl der jeweils vorliegenden Allokationssignale, analog zur Anzahl gleichwertiger Wetten. Die Risikoskalierung der Gruppen berücksichtigt dagegen die Möglichkeit hoch korrelierter Assets, analog zu mehreren Wetten, die faktisch dieselbe Wette sind.
- Phasen mit ungewöhnlich vielen Allokationssignalen können jedoch zu einem deutlich höheren Hebel führen; daher werden die Portfolioallokationen so skaliert, dass ein festgelegter Höchstwert des allokierten Kapitals nicht überschritten wird.
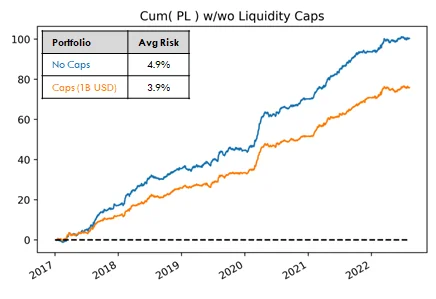
- Nach der Konstruktion des FRISK-Portfolios wird dieselbe Ausführungslogik angewendet wie in der Methodik der automatisierten Indizes; Liquiditätsbeschränkungen usw. beeinflussen dabei die Ergebnisse und begrenzen das Risiko bestimmter Assets.
Fazit
- Die sogenannte FRISK-Portfoliomethodik von AiLA (Fixed Risk) bietet einen einfachen Rahmen, um ein Produkt auf Basis des Risikos als Eingabegröße zu definieren, statt das Risiko als Folge verschiedener Allokationskriterien zu erhalten.
- Der aktuelle FRISK-Rahmen verfügt nur über begrenzte automatisierte Funktionen und erfordert daher eine klarere Vorstellung vom Risikoprofil des Produkts im Voraus.
- Andererseits bietet er eine hohe Granularität bei der Konfiguration der Assets und ermöglicht eine detaillierte Definition auf Grundlage von Prinzipien und Ergebnissen, die außerhalb des Produktcodes gewonnen wurden.
- Der FRISK-Portfoliorahmen eignet sich daher möglicherweise gut, um alternative Definitionen zu erkunden, die mit den herkömmlichen AiLA-Produkten nicht möglich sind, oder für spezifischere bzw. sich weiterentwickelnde Produkte.