
Produits à risque fixe
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Motivation
- Le portefeuille à risque fixe (FRISK) offre une approche différente de celle des autres produits AiLA, car il est défini par le risque de chaque actif plutôt que par des allocations notionnelles.
- L’objectif est de permettre de saisir des paramètres d’entrée qui sont centraux pour la performance ajustée du risque et qui donnent la priorité au profil de risque du portefeuille plutôt qu’à d’autres critères d’allocation.
- Dans un scénario où les actifs sont indépendants et ont tous le même E [ r % / 𝜎 % ] , des arguments classiques, comme les principes du critère de Kelly, conduiraient à attribuer un risque similaire à chaque actif.
- Souvent, toutefois, les actifs ne sont pas indépendants et l’avantage attendu de chaque pari n’est pas le même ; c’est pourquoi plusieurs paramètres statiques sont disponibles pour chaque actif. Ce paramétrage initial pourra évoluer.
- Il convient de noter qu’en raison de la relation non linéaire entre risque et allocation, un portefeuille réparti de manière homogène en risque peut sembler beaucoup moins homogène lorsque l’on additionne et compare les pondérations d’allocation.
Paramètres (par actif)
- Risque de l’actif (Asset Risk) : objectif de risque annuel de l’actif lorsqu’il reçoit une allocation, en pourcentage du capital total.
- Groupe d’actifs (Asset Group) : nom du secteur ou du groupe de risque associé à l’actif, utilisé pour calculer le facteur d’échelle du risque ; il permet de répartir les actifs en groupes traités séparément.
- Ratio L/S (L/S Ratio) : rapport entre les pondérations des signaux long et short ; pour un actif donné, une valeur de 0.5 donne, toutes choses égales par ailleurs, des pondérations short égales à la moitié des pondérations long.
- Position : autoriser uniquement le long (L), uniquement le short (S) ou les deux (LS).
Risque du portefeuille
- L’objectif de risque fixe attribué à chaque actif se traduit par un risque du groupe d’actifs, comme du portefeuille, directement lié au nombre d’allocations d’actifs.
- Les groupes d’actifs sont traités indépendamment. Au sein d’un groupe d’actifs, en revanche, la variance est estimée au moyen d’un modèle de risque, et les allocations du groupe sont réduites proportionnellement en cas d’excès de variance dû à des actifs fortement corrélés.
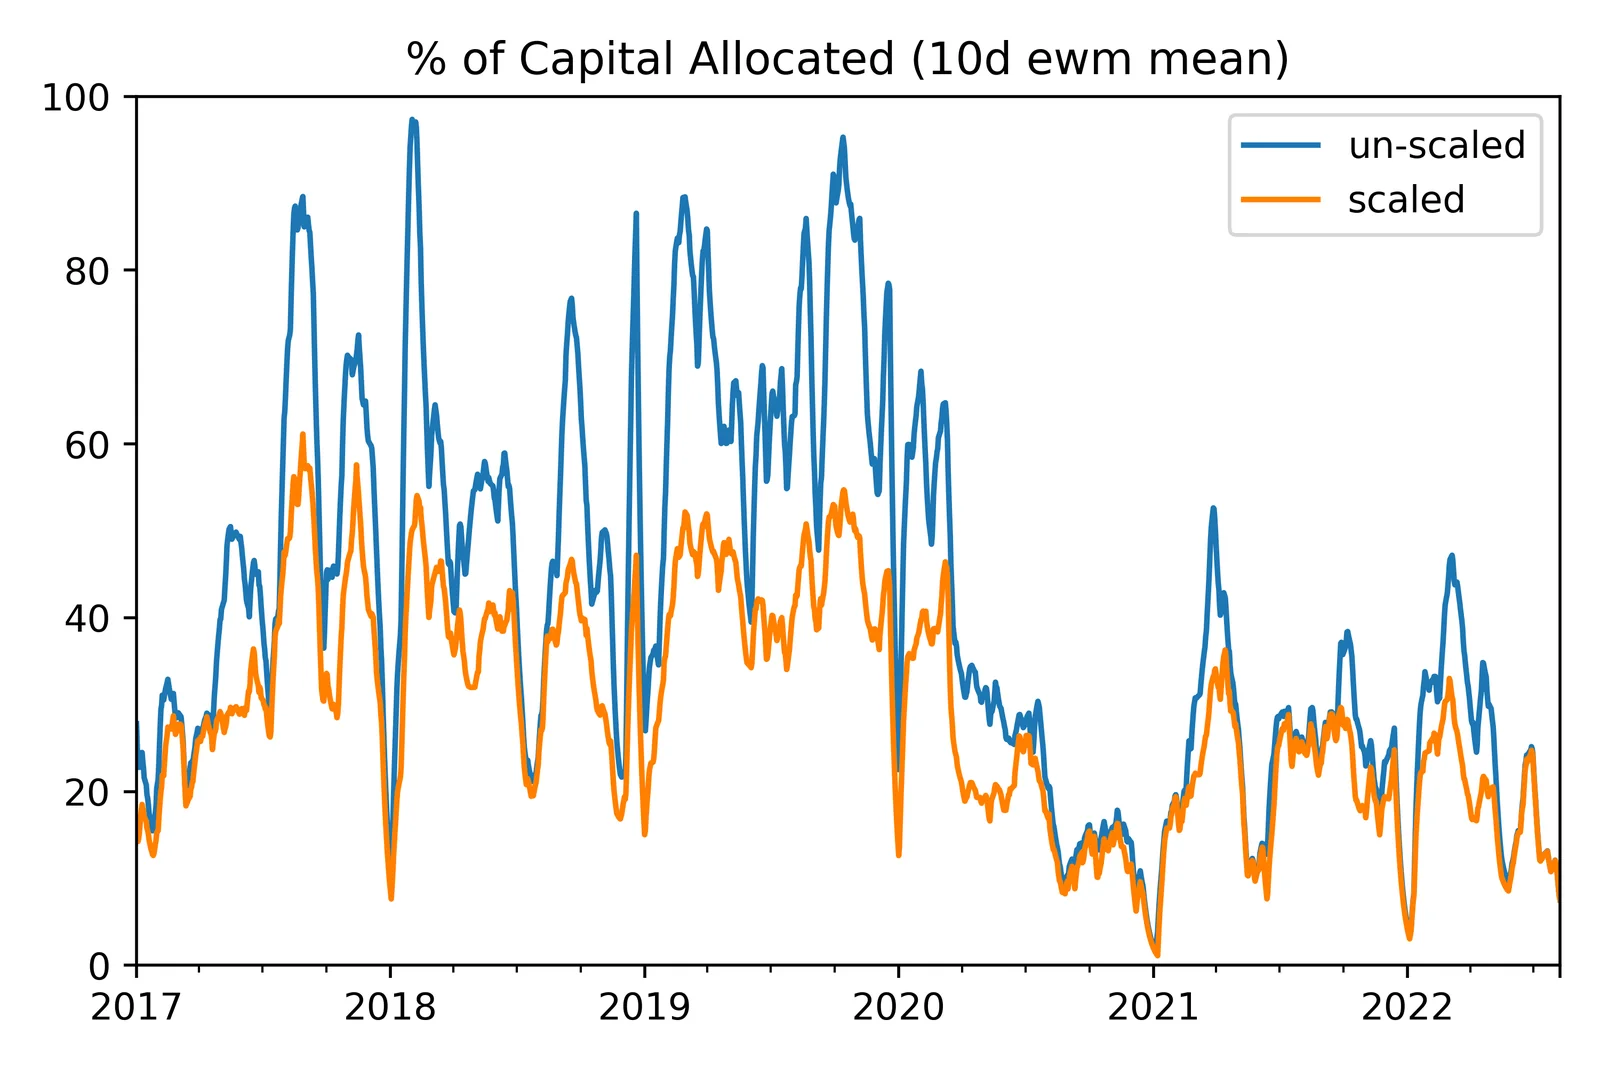
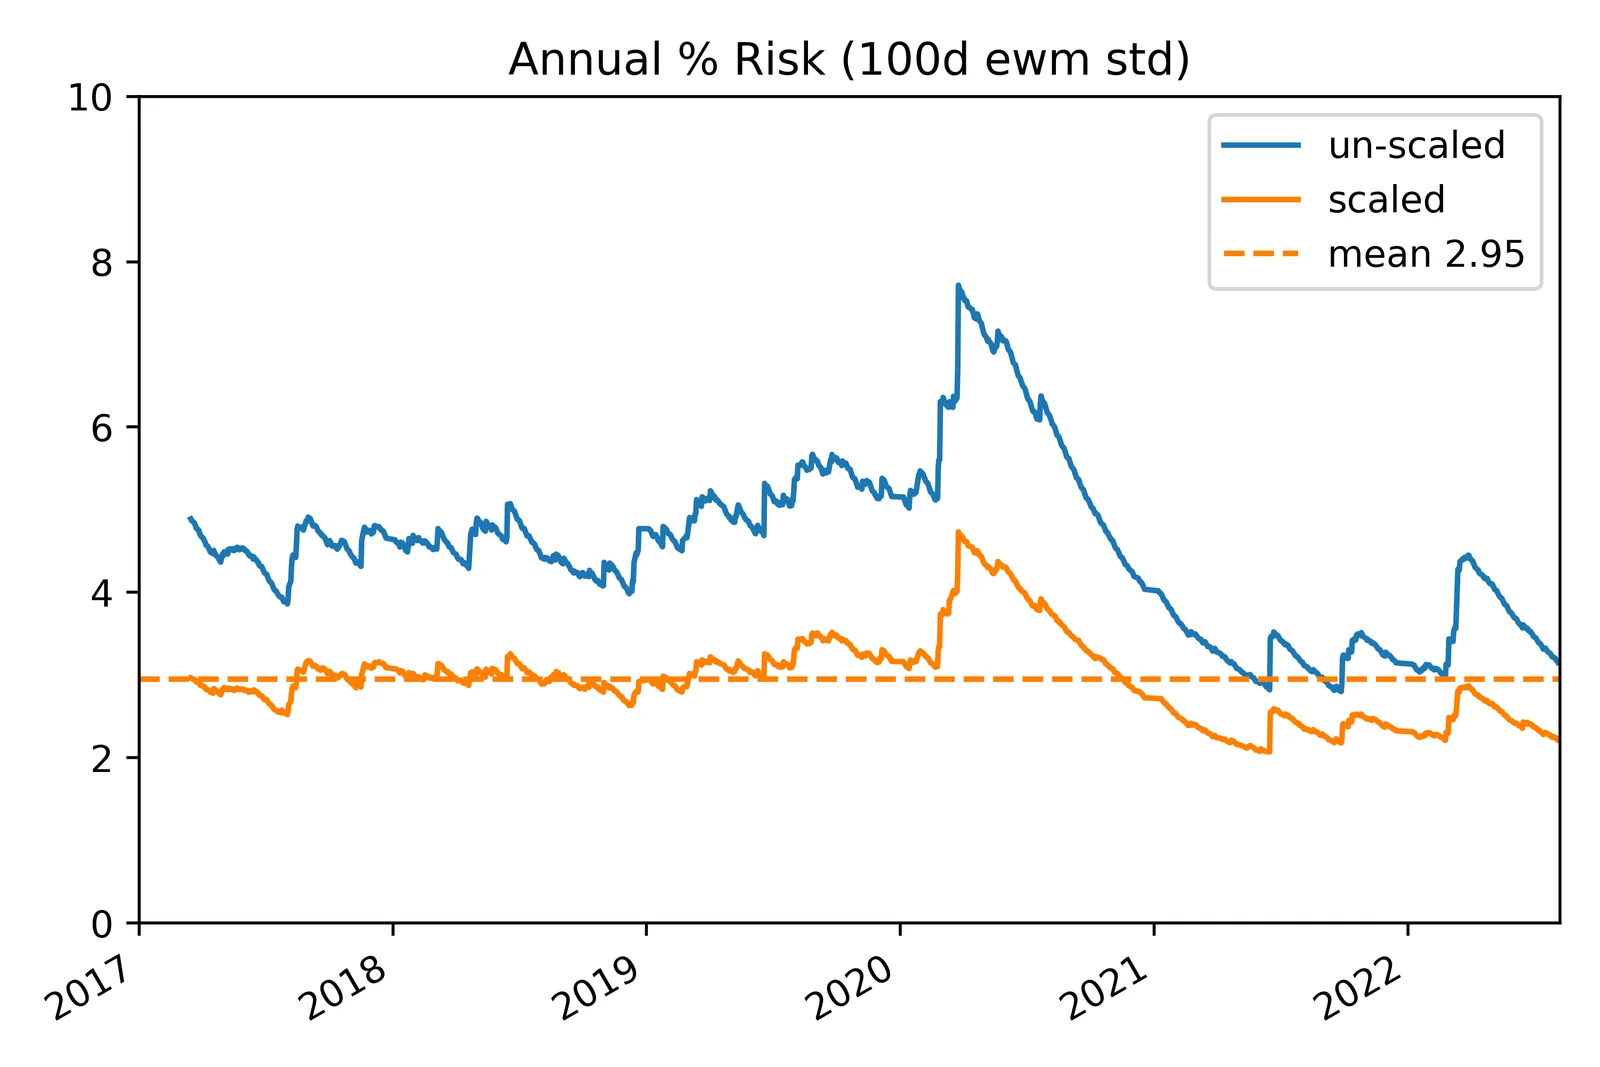
- Exemple : groupe d’actifs Métaux
- La mise à l’échelle du risque réduit les pondérations d’allocation aux moments où de nombreux actifs similaires sont alloués, par exemple plusieurs contrats sur l’or en même temps.
- Il en résulte une allocation du portefeuille, et un profil de risque, plus homogènes dans le temps.
- Le facteur d’échelle maintient un risque maximal égal à celui d’un ensemble d’actifs indépendants, ce qui donne un risque du groupe proche de celui attendu compte tenu du nombre d’actifs alloués.
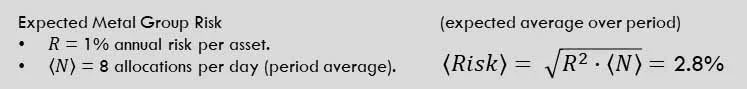
- Le risque obtenu correspond bien au risque attribué, mais le nombre d’allocations peut varier fortement dans le temps.
Propriétés finales
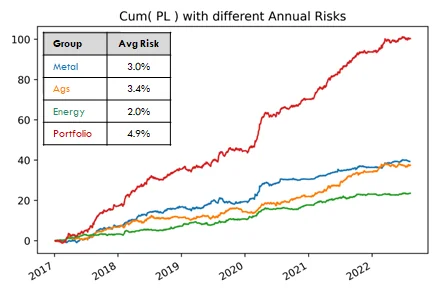
- Le risque du portefeuille augmente délibérément avec le nombre de signaux d’allocation en cours, par analogie avec le nombre de paris équivalents, tandis que la mise à l’échelle du risque par groupe tient compte de la possibilité d’actifs fortement corrélés, par analogie avec plusieurs paris qui reviennent en fait au même pari.
- Des périodes comptant un nombre inhabituellement élevé de signaux d’allocation peuvent toutefois entraîner un levier nettement plus élevé ; les allocations du portefeuille sont donc mises à l’échelle afin de ne pas dépasser une valeur maximale de capital alloué fixée à l’avance.
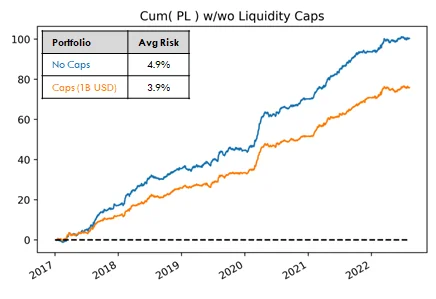
- Une fois le portefeuille FRISK construit, la même logique d’exécution que celle de la méthodologie des indices automatisés est appliquée : les contraintes de liquidité, notamment, influent sur les résultats et limitent le risque de certains actifs.
Conclusions
- La méthodologie de portefeuille AiLA dite à risque fixe (FRISK) offre un cadre simple pour définir un produit à partir du risque comme paramètre d’entrée, plutôt que comme conséquence de différents critères d’allocation.
- Le cadre FRISK actuel ne comporte que peu de fonctionnalités automatisées et suppose donc une vision a priori plus claire du profil de risque du produit.
- En revanche, il offre une grande finesse de configuration des actifs, ce qui permet une définition détaillée fondée sur des principes et des résultats établis en dehors du code du produit.
- Le cadre de portefeuille FRISK pourrait donc bien se prêter soit à l’exploration de définitions différentes de celles que permettent les produits AiLA traditionnels, soit à des produits plus spécifiques ou évolutifs.