
La CML complète l’AML
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
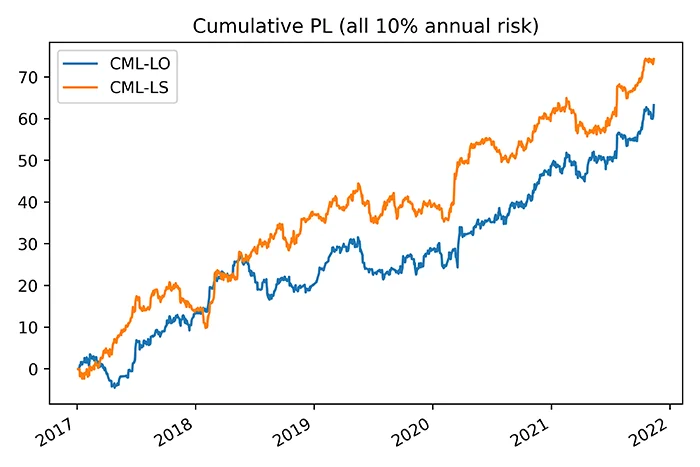
- La performance des signaux CML paraît pertinente compte tenu de l’amélioration constatée par rapport aux signaux CTA traditionnels (voir la section sur la modélisation CTA).
- Mais les signaux CML sont-ils pertinents pour un nombre limité de marchés à terme ?
- Et les signaux CML sont-ils complémentaires des autres signaux AiLA ?
Démarche :
- Partir d’un indice fondé sur les signaux CML long-only d’AiLA pour 9 marchés à terme (CML-LO), c’est-à-dire un indice censé présenter un 𝜌 ~ 30 - 40% avec le GSCI et le BCOM.
- Illustrer les conséquences des limites de capacité pour l’indice et le moment où elles deviennent déterminantes.
- Étudier le chevauchement des performances entre les signaux CML et les autres signaux AiLA afin d’évaluer leur valeur complémentaire.
CML désigne les stratégies CTA améliorées par l’apprentissage automatique (CTA Strategies enhanced by Machine Learning)
AML désigne les stratégies AiLA développées par apprentissage automatique (AiLA Strategies developed using Machine Learning)
Limite de capacité
- Une capacité élevée est très difficile à atteindre pour un indice fondé sur un ensemble restreint de marchés, aux liquidités très différentes.
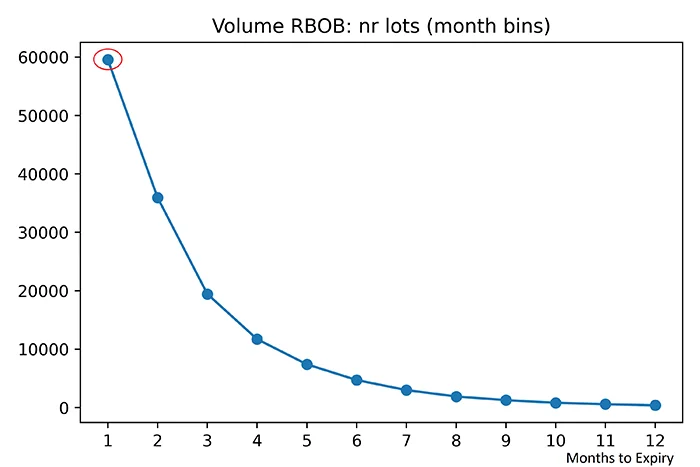
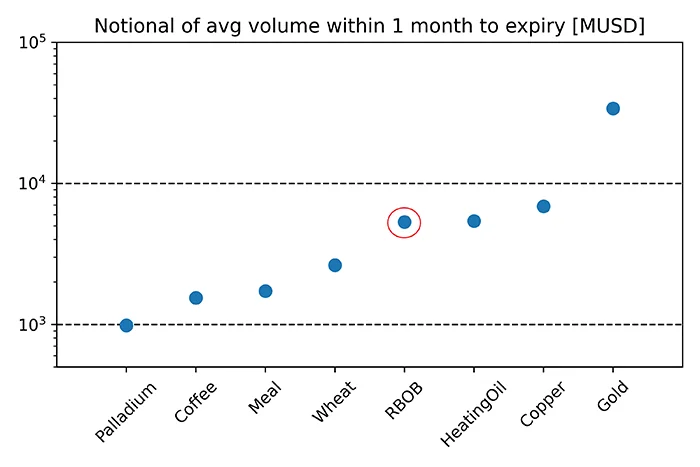
- Nous utilisons ici le volume moyen sur le mois précédant la date de roulement prévue, par exemple environ 60’000 lots pour l’essence RBOB sur les 10 dernières années, converti en valeur notionnelle à l’aide d’un prix moyen sur les 6 derniers mois.
- Le fait de ne pouvoir rééquilibrer les pondérations de l’indice qu’à hauteur d’une faible fraction du volume quotidien limite les pondérations possibles par marché, en particulier pour les marchés les moins liquides, puisque les volumes diffèrent de plus d’un ordre de grandeur.
- Pour une allocation importante à l’indice CML long-only, par exemple 500 millions de dollars US, le faible nombre de signaux actifs par jour, combiné à une liquidité qui ne permet d’allouer qu’une petite fraction à chaque marché, limitera la capacité de l’indice.
- Des signaux de marché complémentaires seront donc également importants pour répartir la capacité d’allocation.
(* Les rendements utilisés reposent sur le contrat de première échéance de chaque marché, généralement roulé quelques semaines avant l’échéance du contrat)
Signaux complémentaires
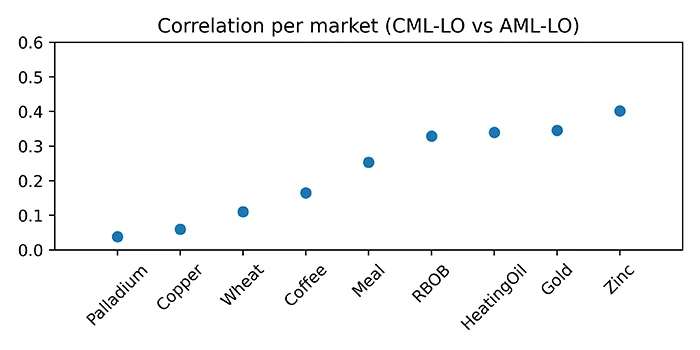
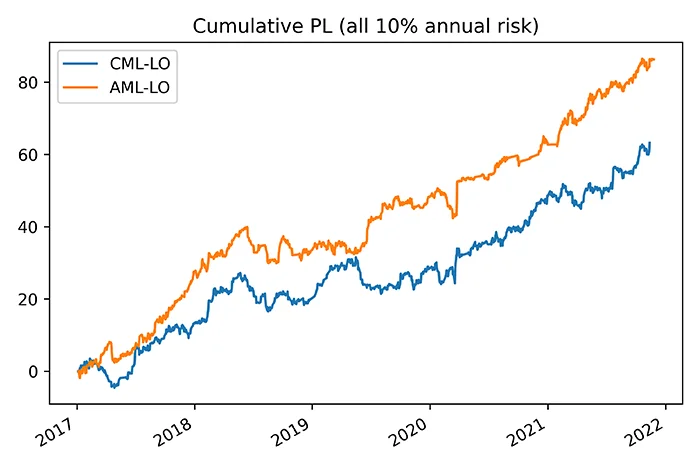
- Les signaux CML sont comparés à d’autres signaux AiLA portant sur les mêmes 9 marchés à terme, en configuration long-only (AML-LO).
- Ces similitudes de signaux et de marchés devraient se traduire par une corrélation positive des performances ; des valeurs relativement faibles ont pourtant été observées, généralement ρ< 40%.
- Le faible chevauchement des performances tient avant tout au fait que les signaux CML identifient des opportunités, c’est-à-dire allouent des pondérations, à des moments différents de ceux des autres signaux AiLA pour un même marché à terme.
- Cette complémentarité entre les signaux CML et les autres signaux devrait être bénéfique en termes de :
- performance, par exemple en identifiant des opportunités complémentaires dans le temps ;
- capacité d’allocation, par exemple grâce à un plus grand nombre d’allocations sur différents marchés à un moment donné.
(* Les résultats présentés ici n’intègrent aucune contrainte de liquidité, afin de permettre une comparaison plus nette du chevauchement des signaux)
Conclusions
- Nous avons étudié un indice fondé sur des signaux CML long-only appliqués à seulement 9 marchés à terme, dans le but d’obtenir une exposition longue aux marchés de matières premières, par exemple avec une corrélation positive de l’indice d’environ 30 - 40% avec le GSCI ou le BCOM.
- Malgré le petit nombre de marchés, la performance de l’indice paraît pertinente au regard de stratégies courantes, comme le suivi de tendance, qui exigent souvent un nombre bien plus élevé de marchés de diversification ; la capacité de l’indice reste toutefois limitée.
- Dans une comparaison de signaux sur les mêmes marchés et en configuration long-only, les signaux CML se révèlent complémentaires des autres signaux AiLA, en ce qu’ils identifient des opportunités, c’est-à-dire allouent les pondérations de l’indice, à des moments différents pour un même marché.
- Cela met en évidence la valeur complémentaire des signaux CML par rapport aux autres signaux AiLA, tant en termes de performance de l’indice, grâce à des rendements supplémentaires décorrélés, que de capacité d’allocation accrue, grâce à des pondérations de marché supplémentaires à un moment donné.