Analyse de la combinaison glissante de fenêtres multimodèles
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Vue d’ensemble
Contexte
- Les stratégies AILA sont construites sur des actifs qui utilisent à leur tour les signaux d’allocation de modèles de classification dédiés, selon l’approche multimodèle glissante (RMM) décrite ci-dessous :
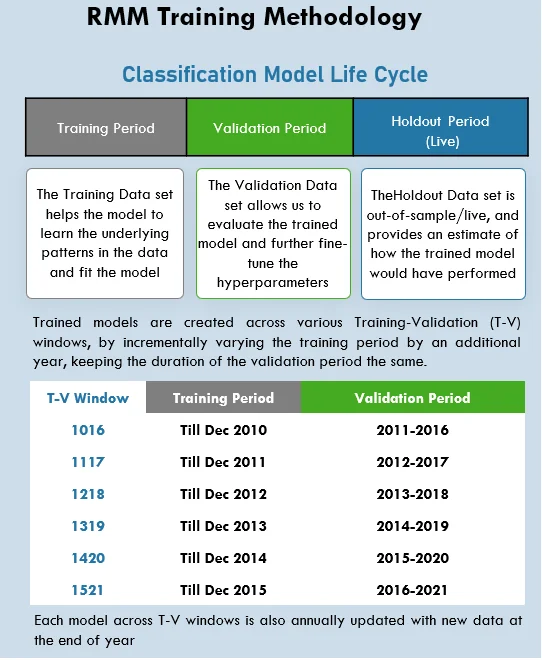
- De 2017 à 2021 : les signaux d’allocation sont générés par la fenêtre 1016.
- À partir de 2022, une nouvelle fenêtre vient chaque année s’ajouter à la combinaison de fenêtres existante, la contribution au signal de chaque fenêtre étant prise en compte à parts égales.
- L’objectif de cette approche est d’exploiter au maximum des données d’entraînement limitées, tout en évitant les fuites de données et le surapprentissage.
- L’entraînement, le déploiement et l’exploitation de chaque modèle d’une fenêtre d’entraînement représentent un investissement supplémentaire ; il est donc nécessaire d’évaluer si cela est bénéfique.
Objectif
L’exercice vise à évaluer :
- l’approche multifenêtre par rapport à une fenêtre unique, du point de vue de la performance globale du portefeuille ;
- la robustesse de la méthodologie d’entraînement sous-jacente, mesurée par la constance des rendements globaux après combinaison.
Méthodologie
Approche
- Des portefeuilles diversifiés couvrant les mêmes contrats dans l’agriculture (céréales, bétail, oléagineux et softs), les métaux (de base et précieux), le pétrole (brut et produits raffinés) et le gaz naturel ont été construits pour simuler l’ajout progressif, chaque année, de nouveaux modèles de fenêtre T-V (fenêtre).
- Comme notre méthodologie de construction de portefeuille ajoute de nouvelles fenêtres à partir de 2022, l’analyse retient comme base d’évaluation la performance des portefeuilles à partir de cette année-là.
- Les 5 portefeuilles ont donc été construits selon la logique d’ajout RMM ci-dessous :
- W0 : comprend uniquement la fenêtre 1016 ; on parle aussi de portefeuille à fenêtre unique.
- W1 : comprend les fenêtres 1016 et 1117, chaque fenêtre étant pondérée à 50% à partir de 2022.
- W2 : suit W1 en 2022, puis la fenêtre 1218 est ajoutée, chaque fenêtre étant pondérée à 33.33% à partir de 2023.
- W3 : suit W2 jusqu’en 2023, puis la fenêtre 1319 est ajoutée à partir de 2024, chaque fenêtre étant pondérée à 25% à partir de 2024.
- W4 : suit W3 jusqu’en 2024, puis la fenêtre 1420 est ajoutée à partir de 2025, chaque fenêtre étant pondérée à 20% à partir de 2024.
- W5 : suit W4 jusqu’en 2025, puis la fenêtre 1521 est ajoutée à partir de 2025, chaque fenêtre étant pondérée à 16.66% à partir de 2024.
Mesure de la performance
- La performance de ces portefeuilles est mesurée par leurs rendements cumulés et leur ratio de Sharpe.
- Il convient de noter que ces mesures n’évaluent pas la performance de chaque fenêtre prise isolément : elles évaluent la méthodologie glissante qui consiste à ajouter progressivement des fenêtres chaque année.
- Nous décomposons également les rendements par matière première afin d’obtenir une vision détaillée de la performance glissante de chaque composante.
Comparaison de la performance globale
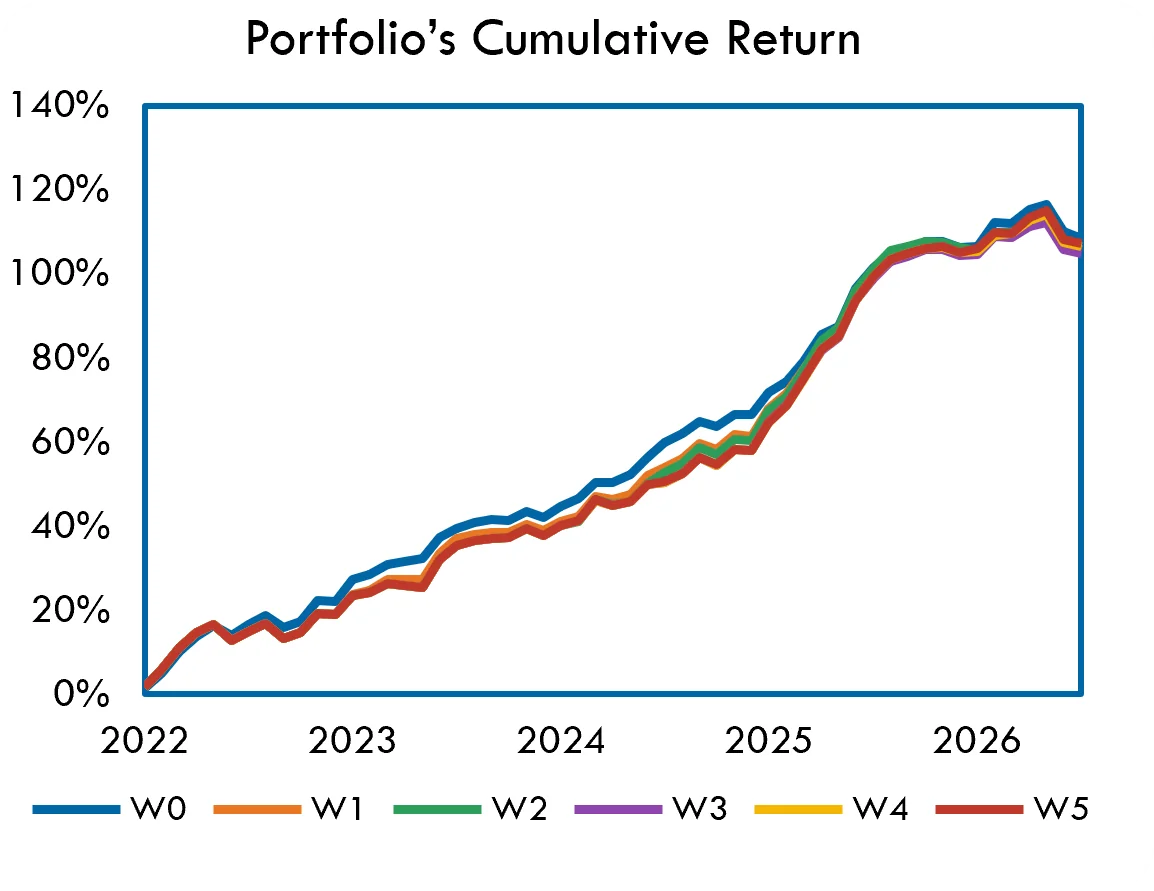
- Tous les portefeuilles évoluent de manière très proche, tant en rendements cumulés globaux qu’en ratios de Sharpe :
- W0 : 108.36% / ratio de Sharpe global : 3.09
- W1 : 105.69% / ratio de Sharpe global : 2.76
- W2 : 106.54% / ratio de Sharpe global : 2.73
- W3 : 104.89% / ratio de Sharpe global : 2.68
- W4 : 106.43% / ratio de Sharpe global : 2.70
- W5 : 107.28% / ratio de Sharpe global : 2.71
- W0, fondé sur la seule fenêtre 1016, surperforme légèrement les autres portefeuilles de fenêtres sur l’ensemble de la période ; W5, qui comprend toutes les fenêtres, arrive en deuxième position.
- Comme attendu, les performances sont alignées sur la période 2022-2023, puis W0 surperforme de 2023 à mi-2024.
- Un examen plus attentif montre qu’à partir de mi-2024, les rendements cumulés de W1 à W5 progressent plus vite, ce qui réduit l’écart avec le portefeuille W0 et traduit une meilleure performance de l’ensemble des portefeuilles multifenêtres.
- W0 affiche le ratio de Sharpe le plus élevé, à 3.09 ; celui-ci recule nettement à mesure que le nombre de fenêtres combinées dans les portefeuilles augmente, puis se stabilise autour de 2.70.
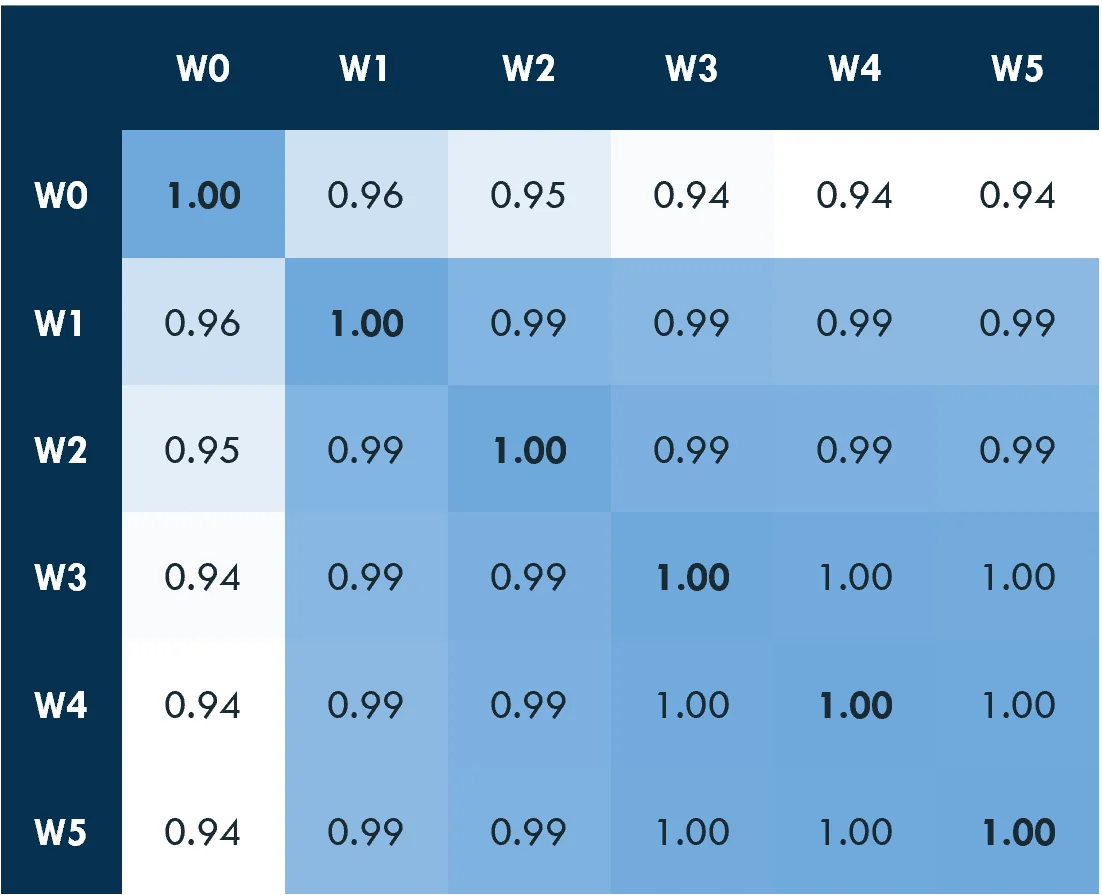
- Les rendements quotidiens sont fortement corrélés entre eux, les portefeuilles multifenêtres étant très étroitement corrélés.
Décomposition par matière première
- Le portefeuille construit comprend au total 25 matières premières. L’analyse a été décomposée par rendement de chaque matière première afin d’obtenir une image plus détaillée des contributions.
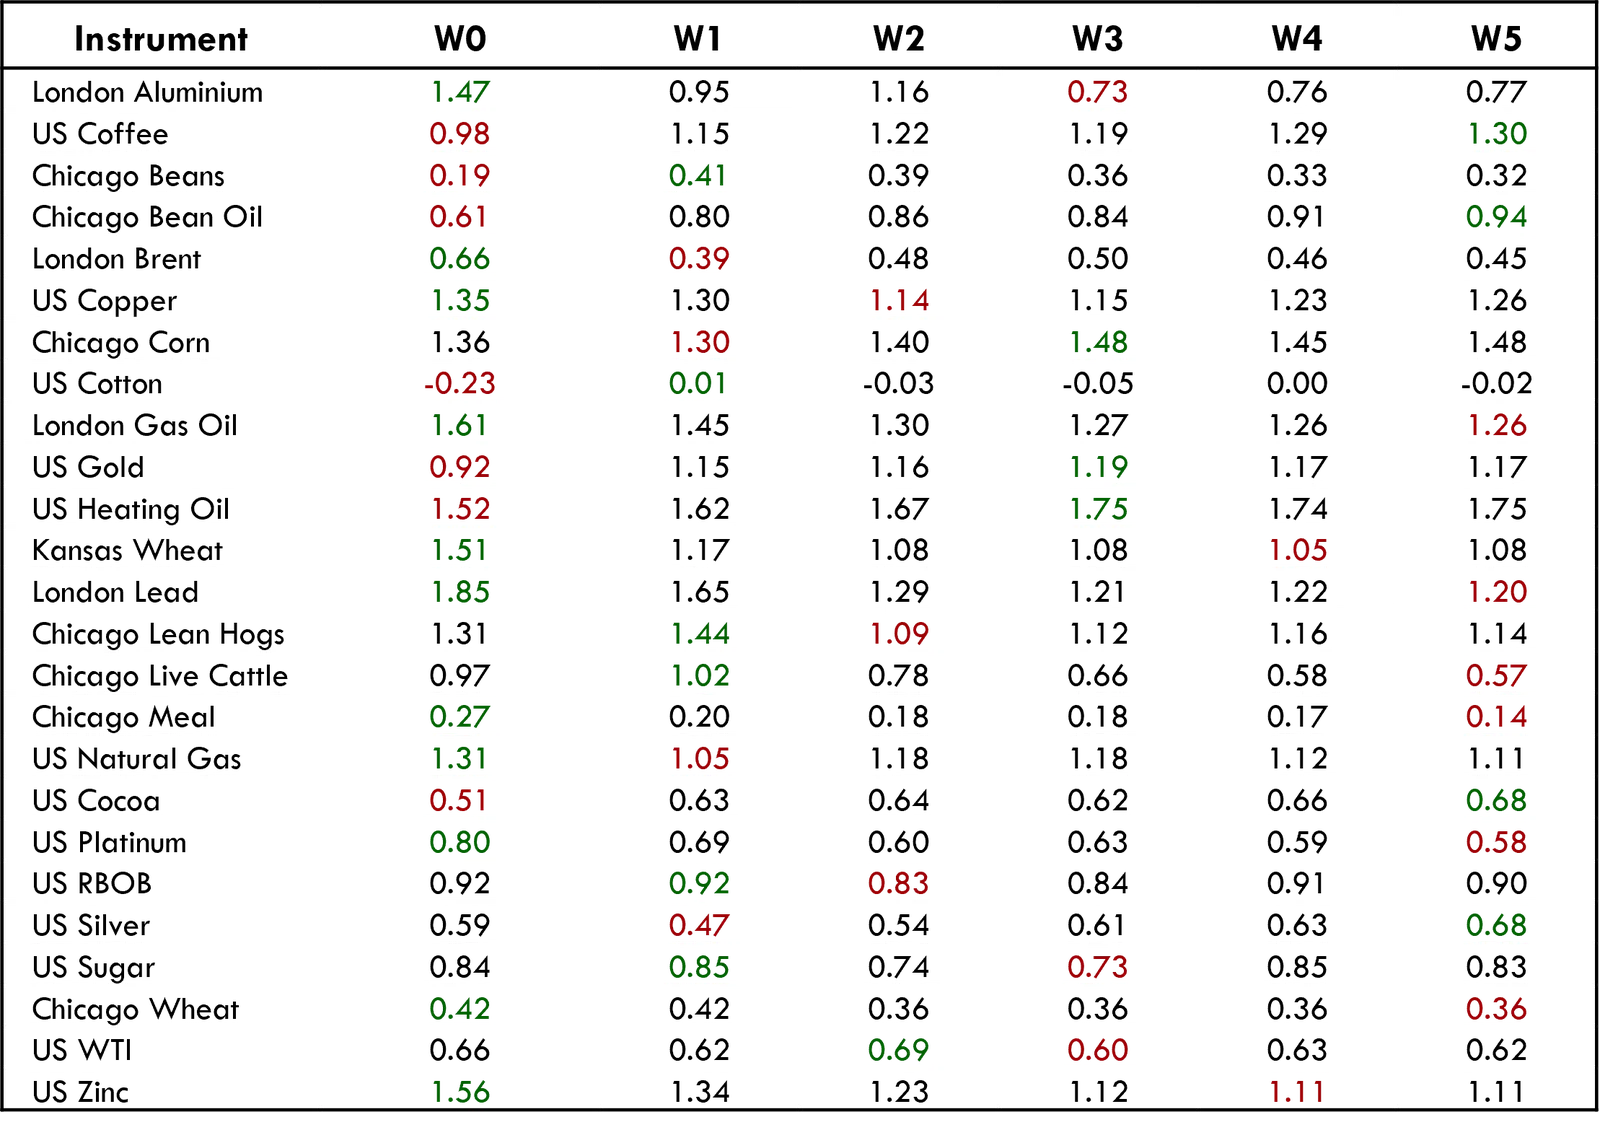
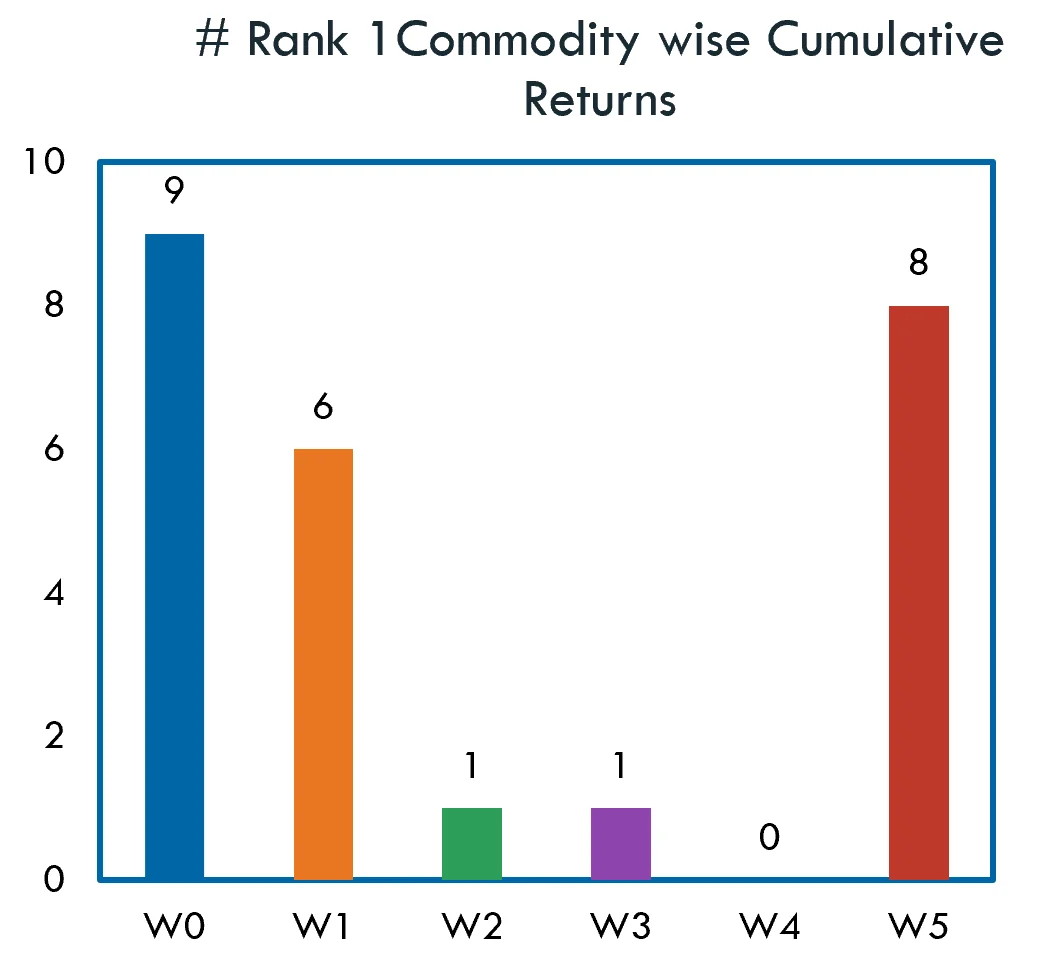
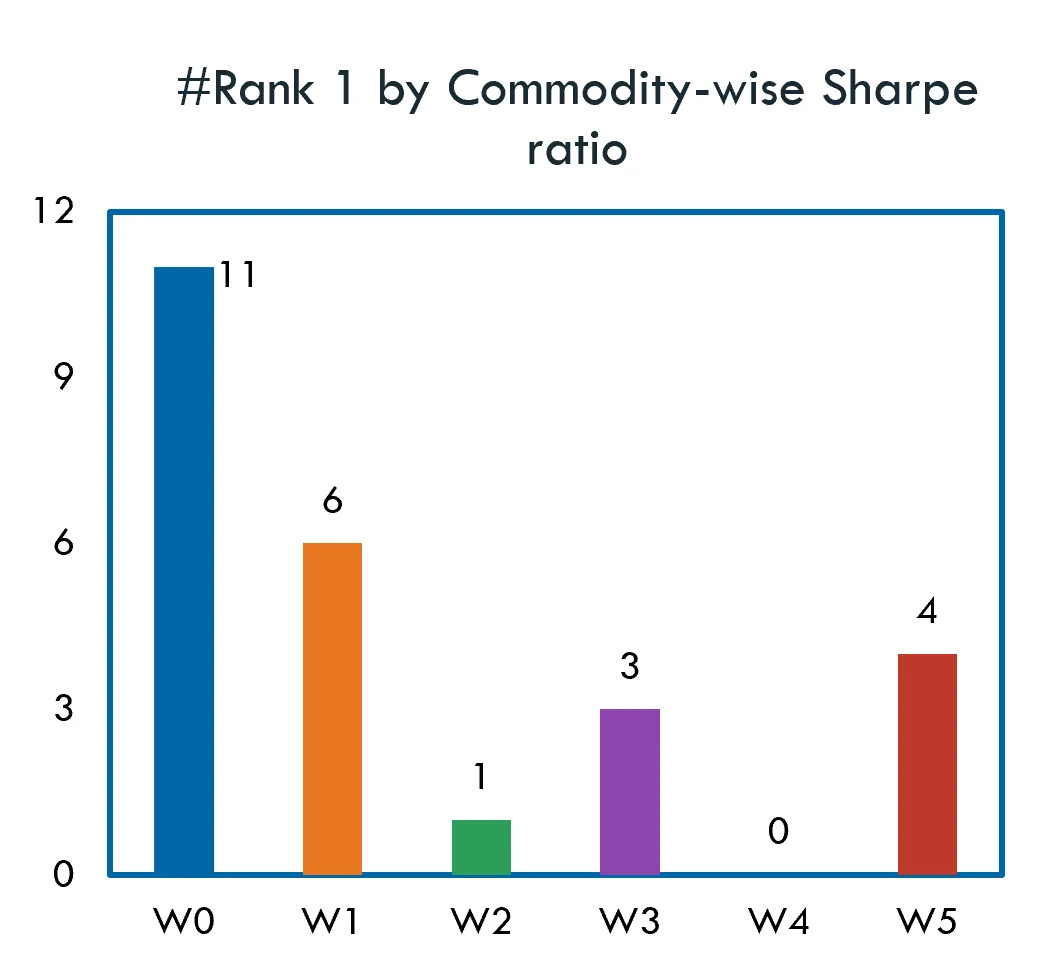
- Les deux histogrammes présentés ici indiquent, parmi les 25 matières premières, la fréquence à laquelle chacun des portefeuilles W0 à W5 arrive en tête (rang 1) en rendement cumulé et en ratio de Sharpe.
- Bien que W1 ait obtenu le rendement cumulé le plus faible au niveau du portefeuille global, il se classe n° 1 pour 6 matières premières, en rendement cumulé comme en ratio de Sharpe.
- W5 se classe n° 1 pour 8 matières premières en rendement cumulé, mais pour 4 matières premières seulement en ratio de Sharpe.
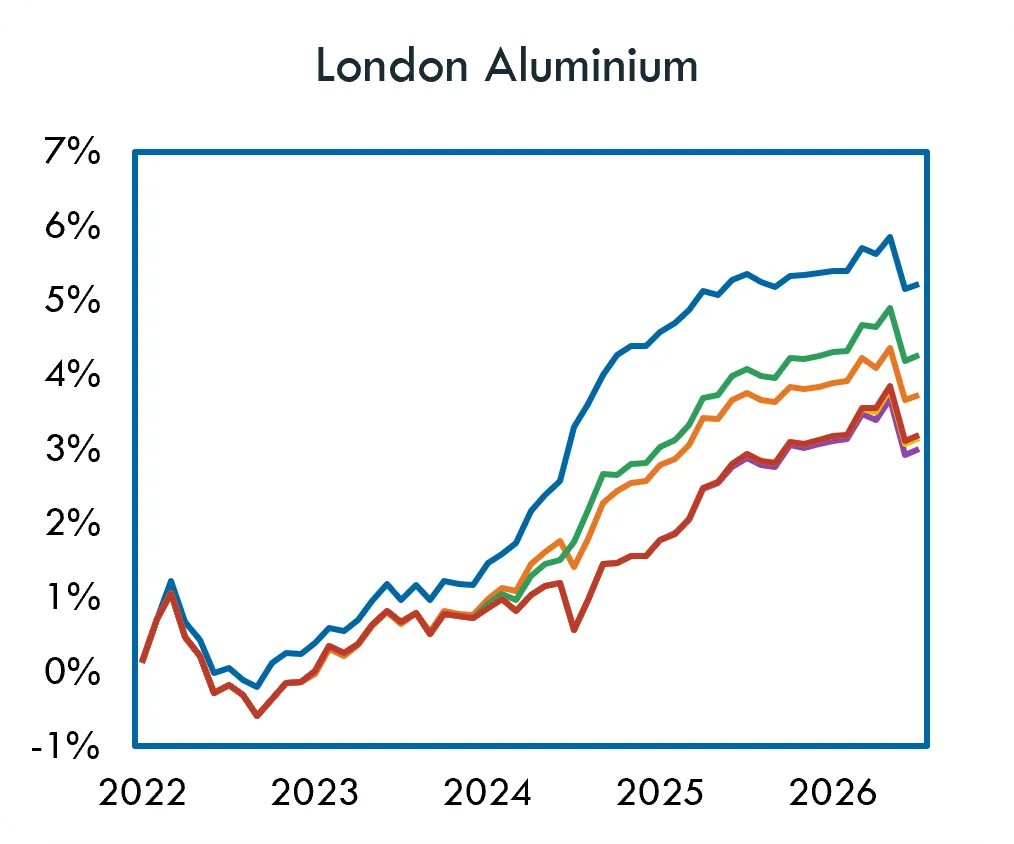
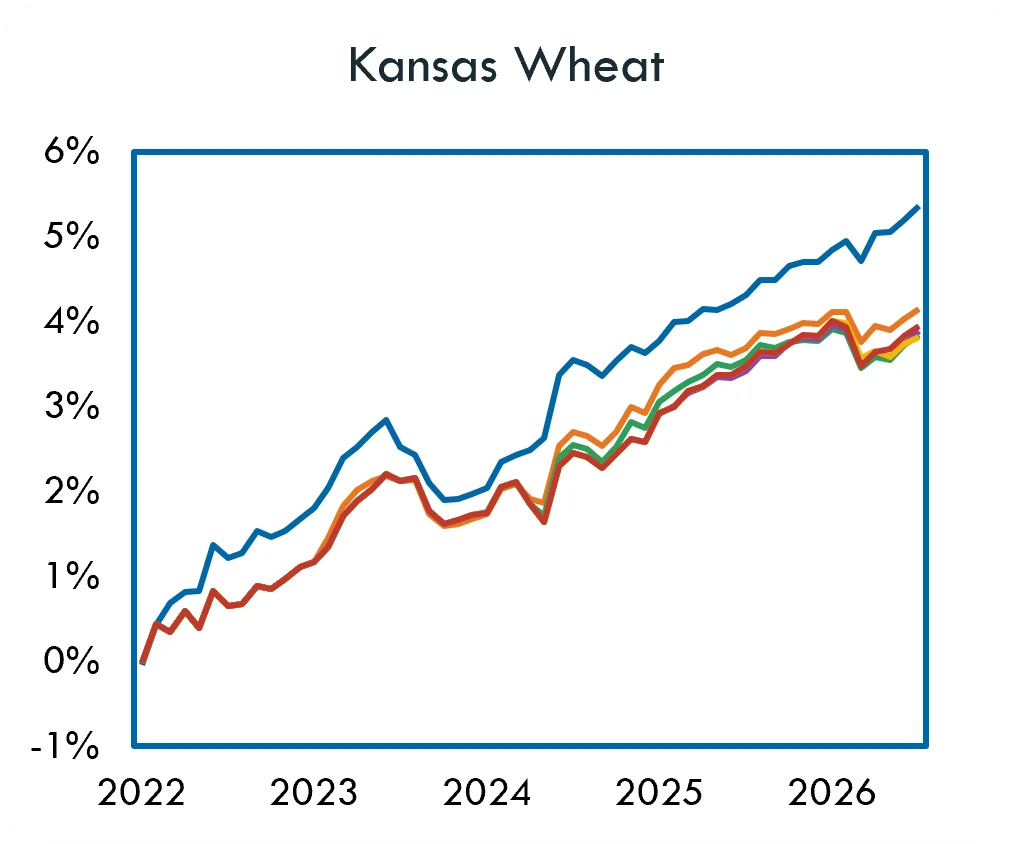
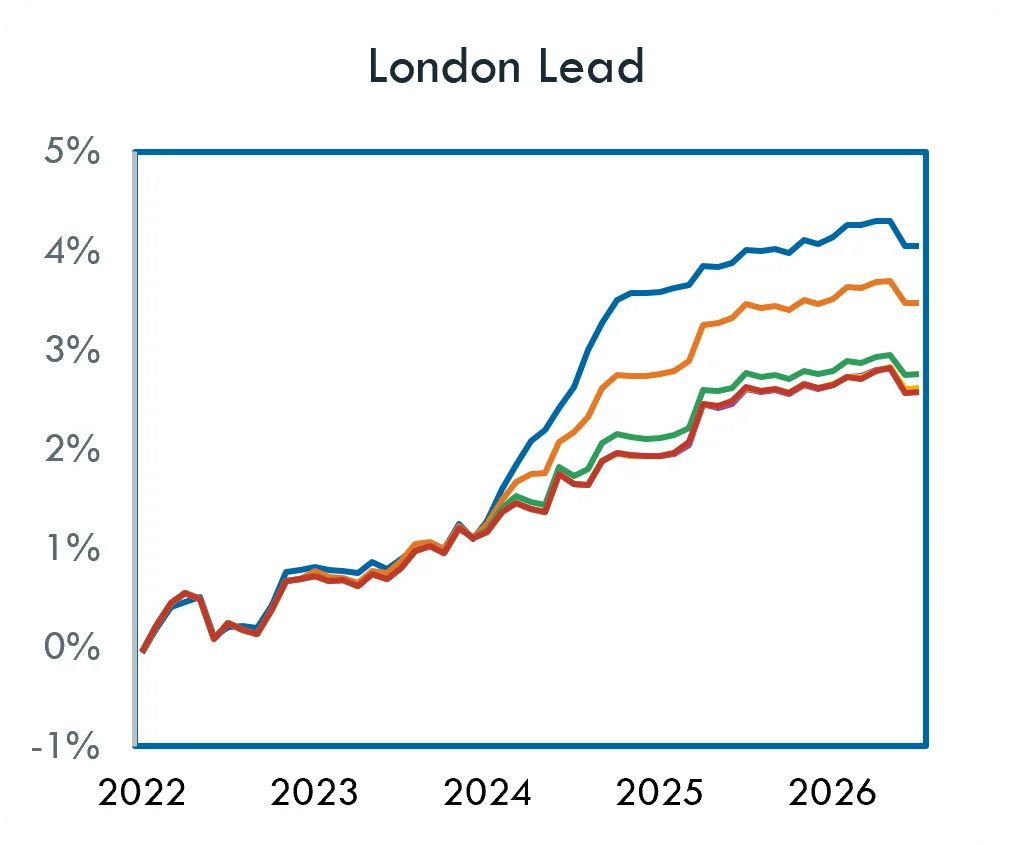
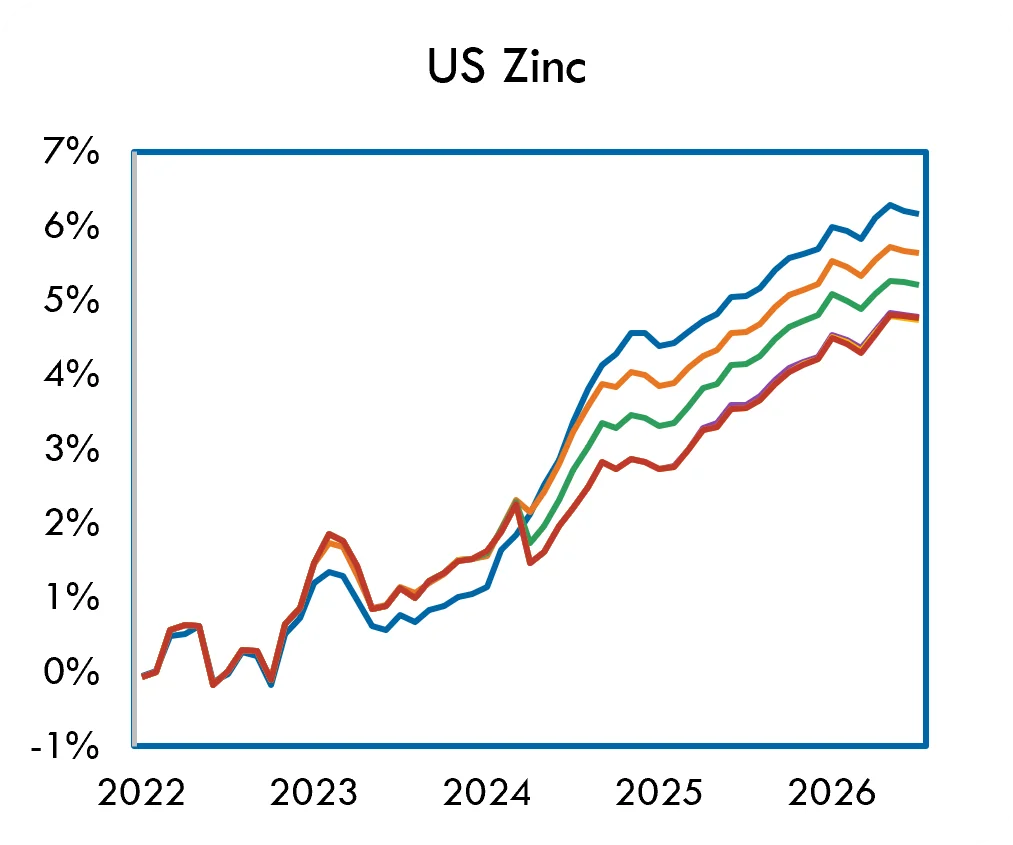
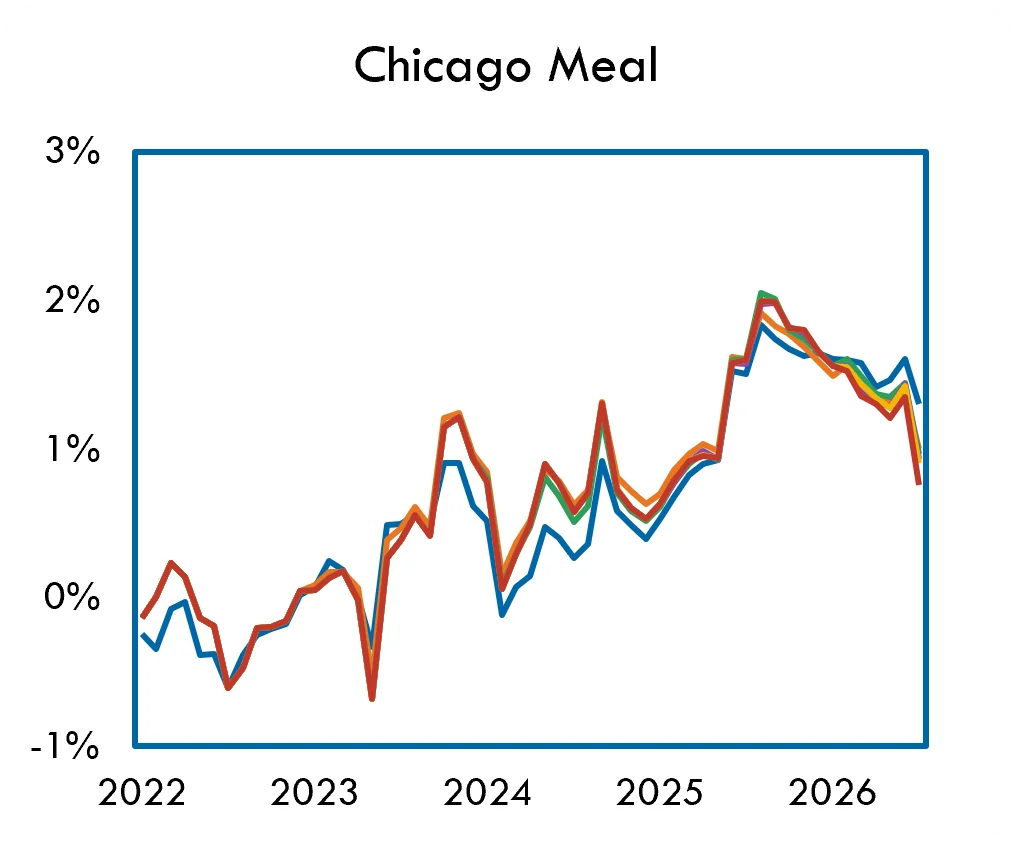
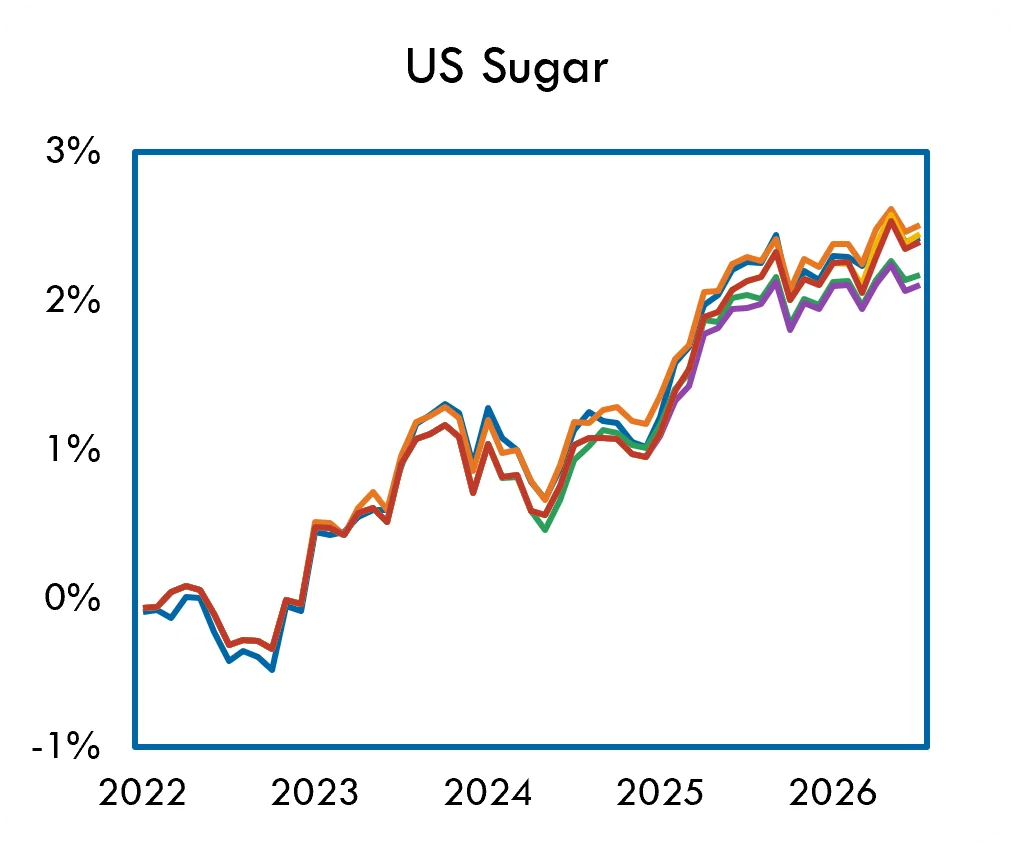
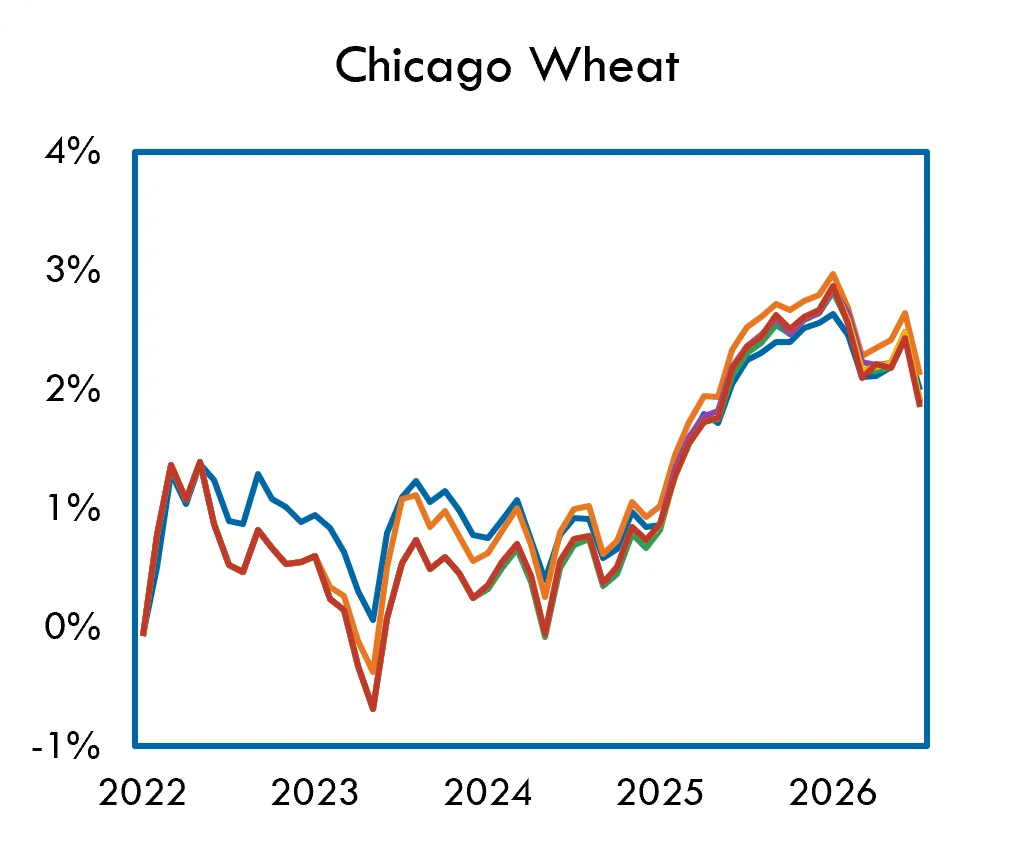
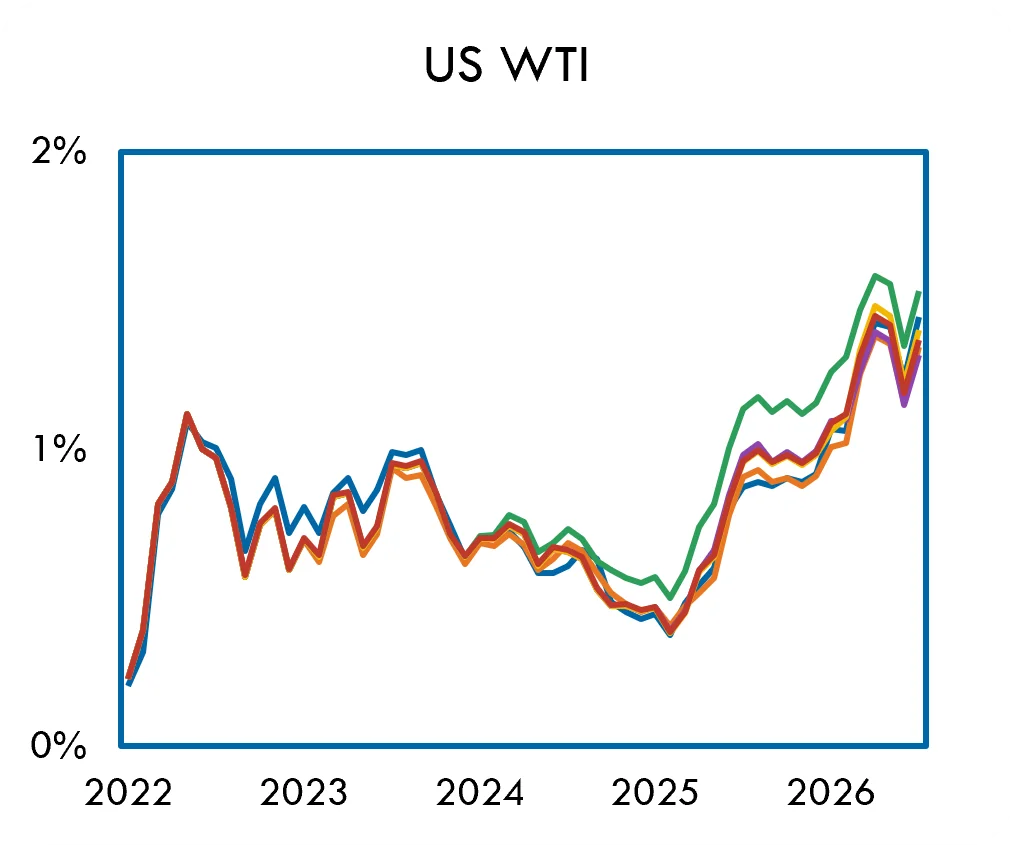
- Comme le montrent les graphiques individuels (voir l’annexe), pour chaque matière première, la tendance et le sens de la performance sont similaires, mais l’écart de performance entre W0 et W1-W5 est plus marqué.
- L’écart de ratio de Sharpe (voir l’annexe) entre W0 et W1-W5 est lui aussi plus élevé.
- Cet écart peut s’expliquer par le fait que les paramètres de construction du portefeuille (capital, objectifs d’optimisation, plafonds par secteur et par actif, etc.), bien qu’identiques pour les 5 portefeuilles, peuvent amplifier les écarts au niveau de chaque matière première tout en faisant converger la performance au niveau global.
Conclusions
- L’une des questions centrales de l’analyse est de savoir si une approche multifenêtre d’agrégation des signaux d’allocation fait mieux qu’une fenêtre unique, du point de vue de la performance globale.
- Dans cette analyse, le portefeuille à fenêtre unique W0 surperforme les autres combinaisons de fenêtres.
- Un examen plus attentif révèle des tendances intéressantes. La performance semble certes reculer à mesure que des fenêtres sont ajoutées au cours des 2 premières années, ce qui suggère une dégradation du rendement par rapport à W0. Mais à partir de 2024, les performances rattrapent leur retard et convergent, ce qui suggère que les fenêtres ajoutent du rendement sur cette période.
- Au niveau de chaque matière première, les rendements de la fenêtre unique surperforment le plus souvent, mais les autres combinaisons de fenêtres (W1 et W5) obtiennent aussi des résultats solides pour certaines matières premières. L’écart de performance entre les combinaisons de fenêtres est toutefois plus élevé.
- Nous ne pouvons pas établir de façon concluante qu’ajouter des fenêtres a un effet positif ; en revanche, les fenêtres glissantes ne dégradent pas sensiblement les rendements absolus ni la qualité des rendements, et elles apportent un amortisseur qui soutient la performance sur certaines périodes où le portefeuille à fenêtre unique fléchit.
- Une conclusion plus définitive, fondée sur la performance de W0 et sur la forte corrélation entre les performances de W0 à W5, est que la méthodologie d’entraînement AILA sous-jacente est très cohérente, et donc robuste.
Annexe
Rendements cumulés par matière première : W0 au rang 1 (1/2)
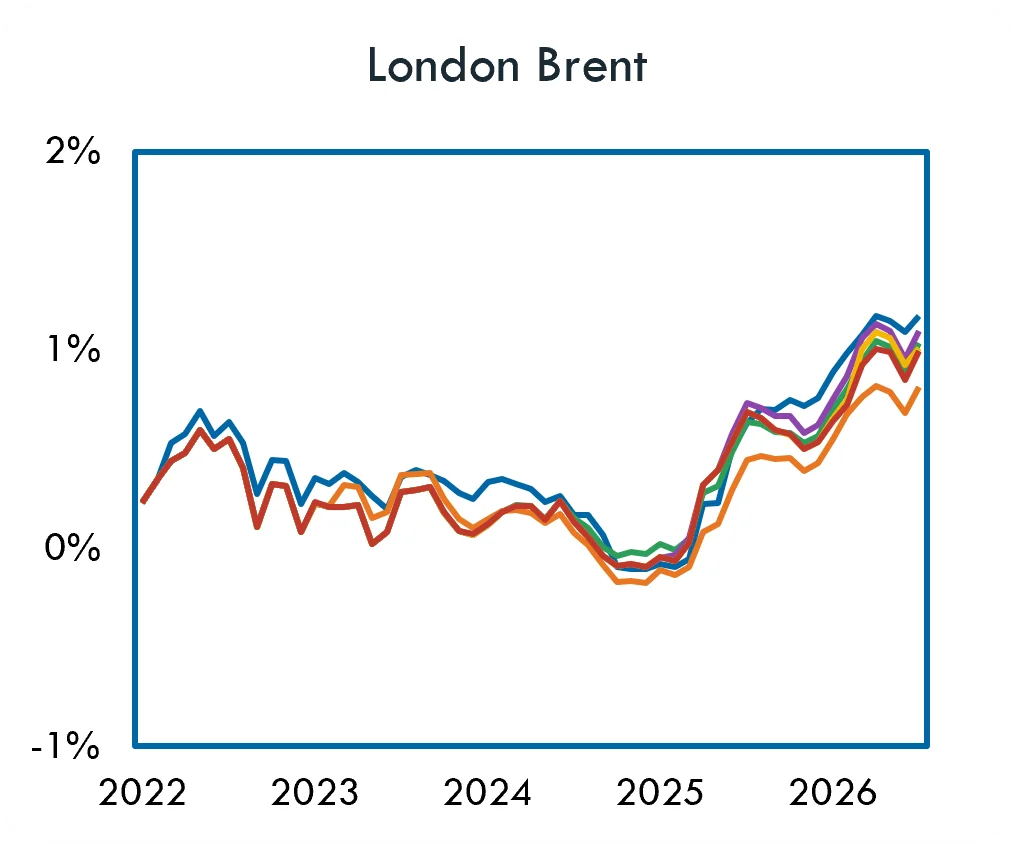
Rendements cumulés par matière première : W0 au rang 1 (2/2)
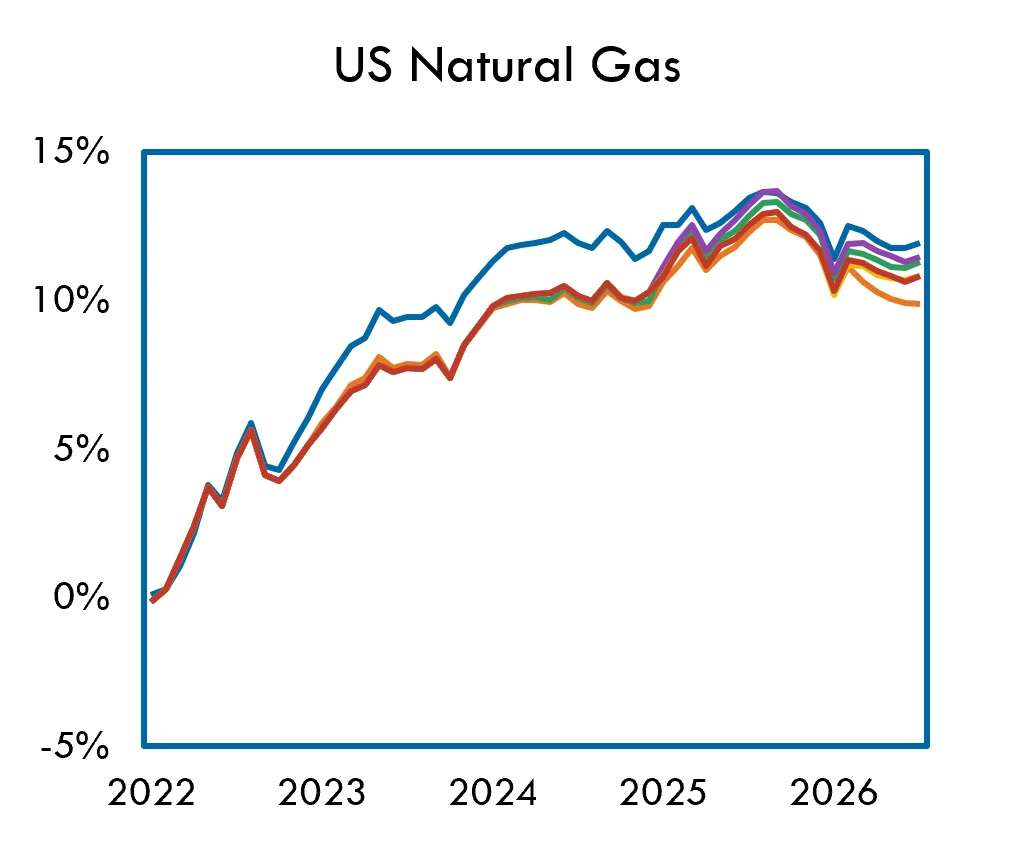
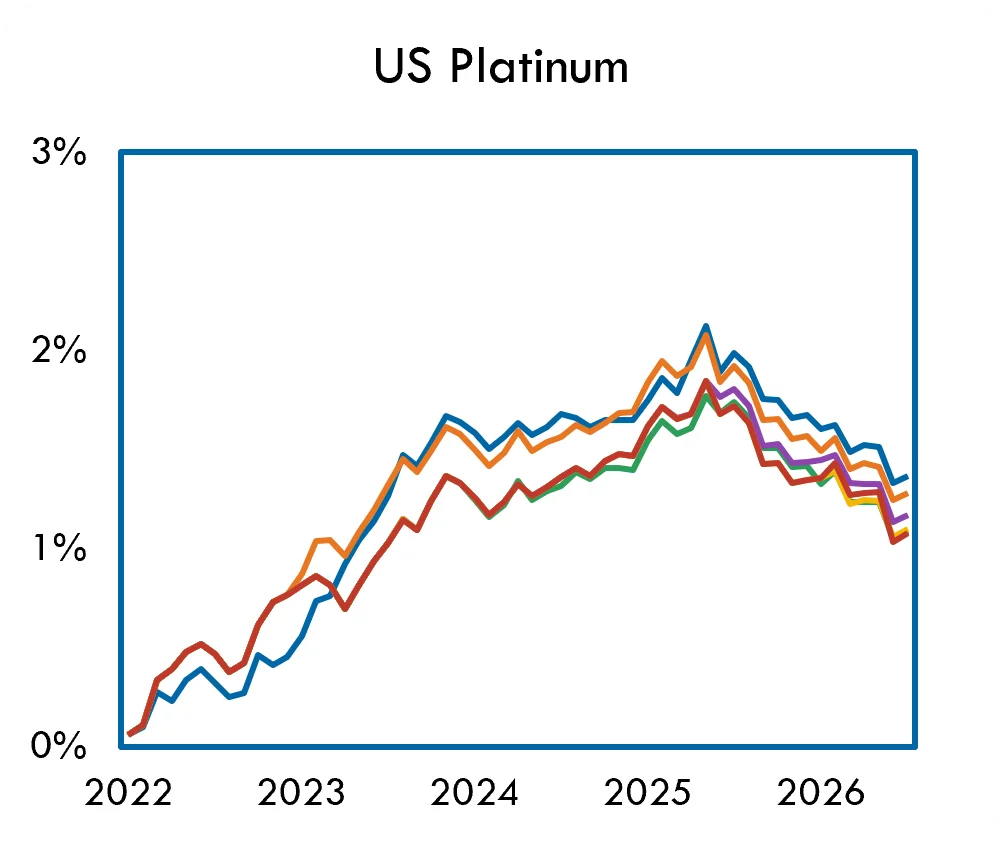
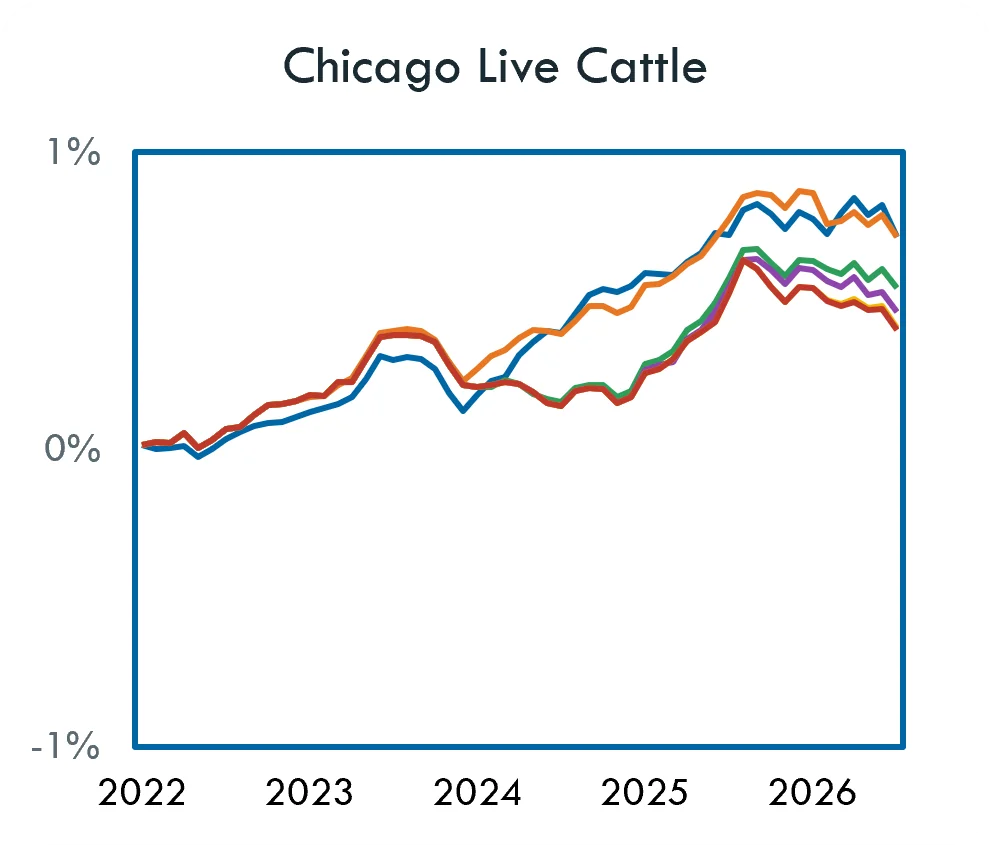
Rendements cumulés par matière première : W5 au rang 1 (1/2)
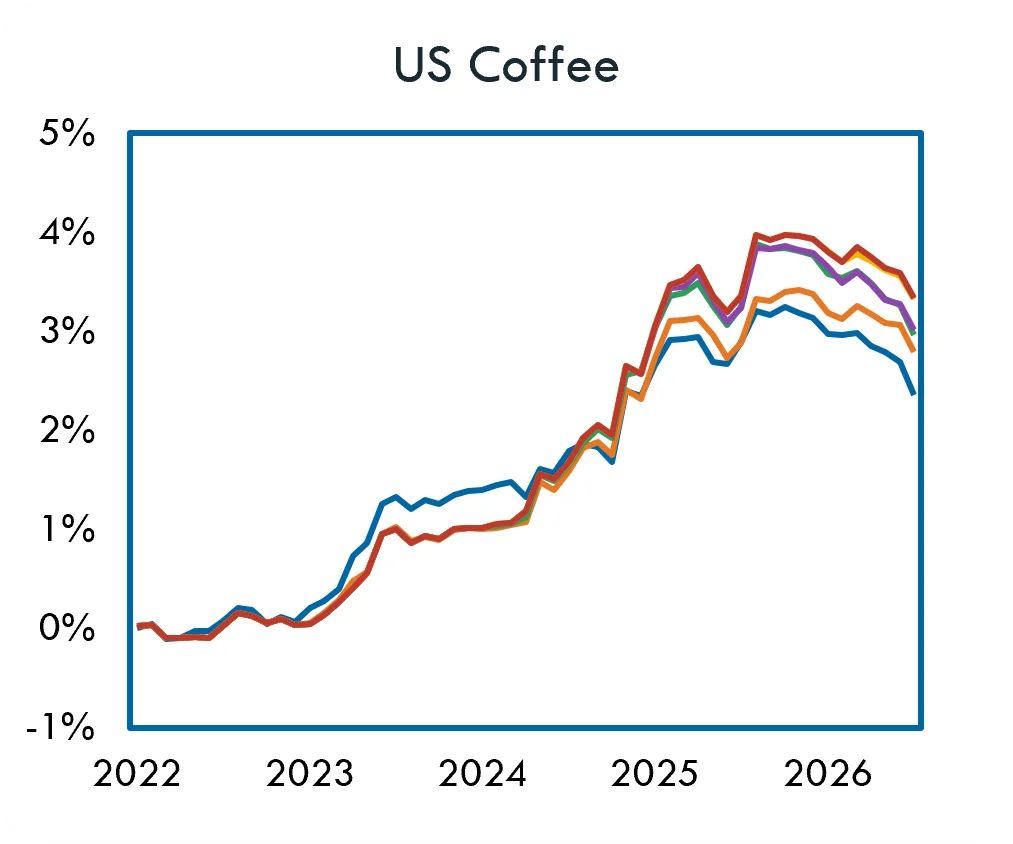
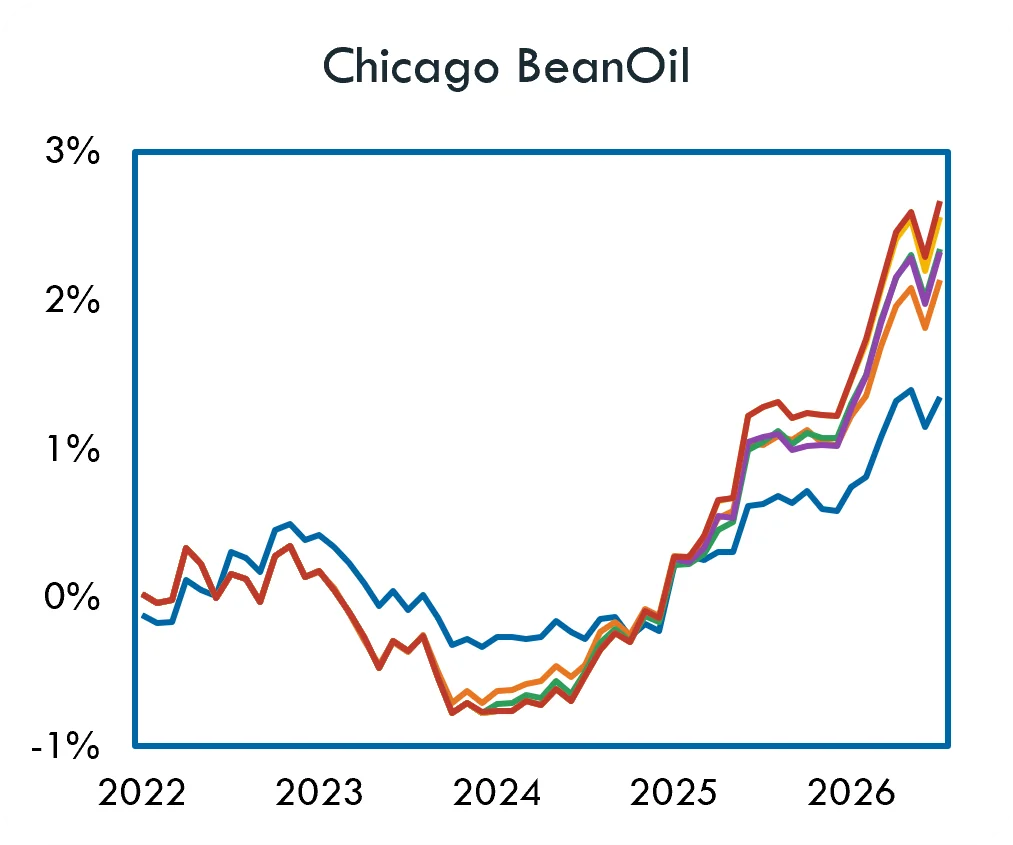
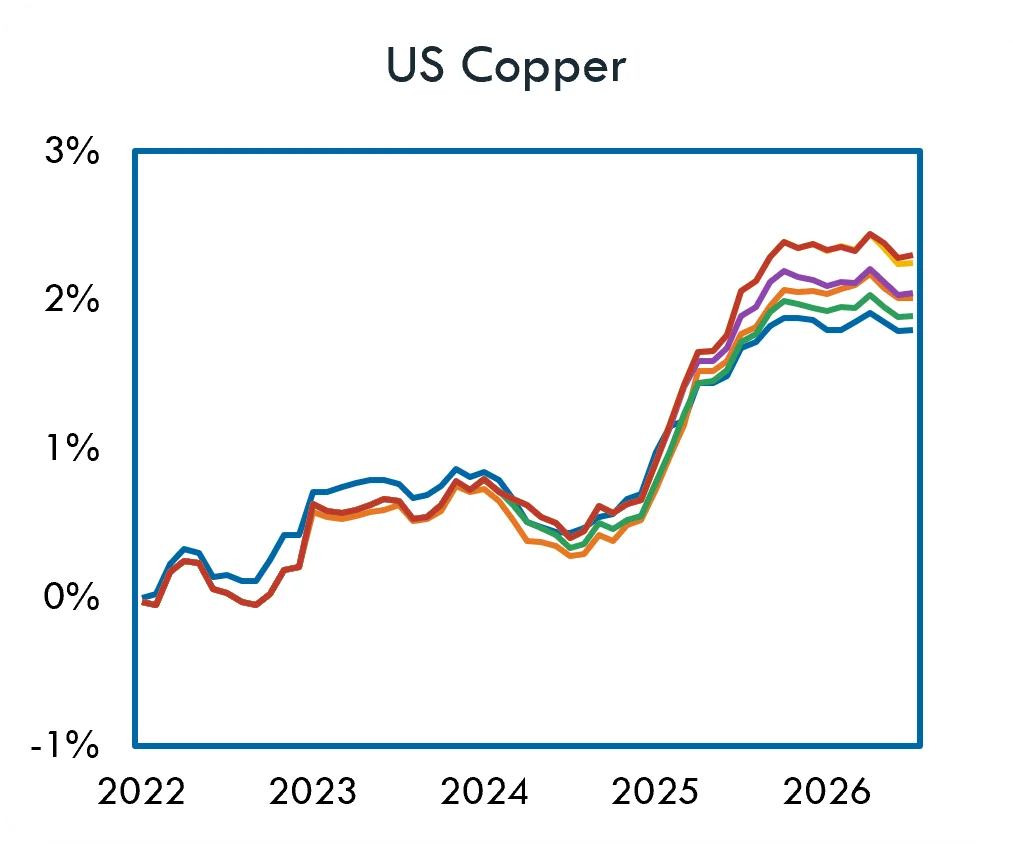
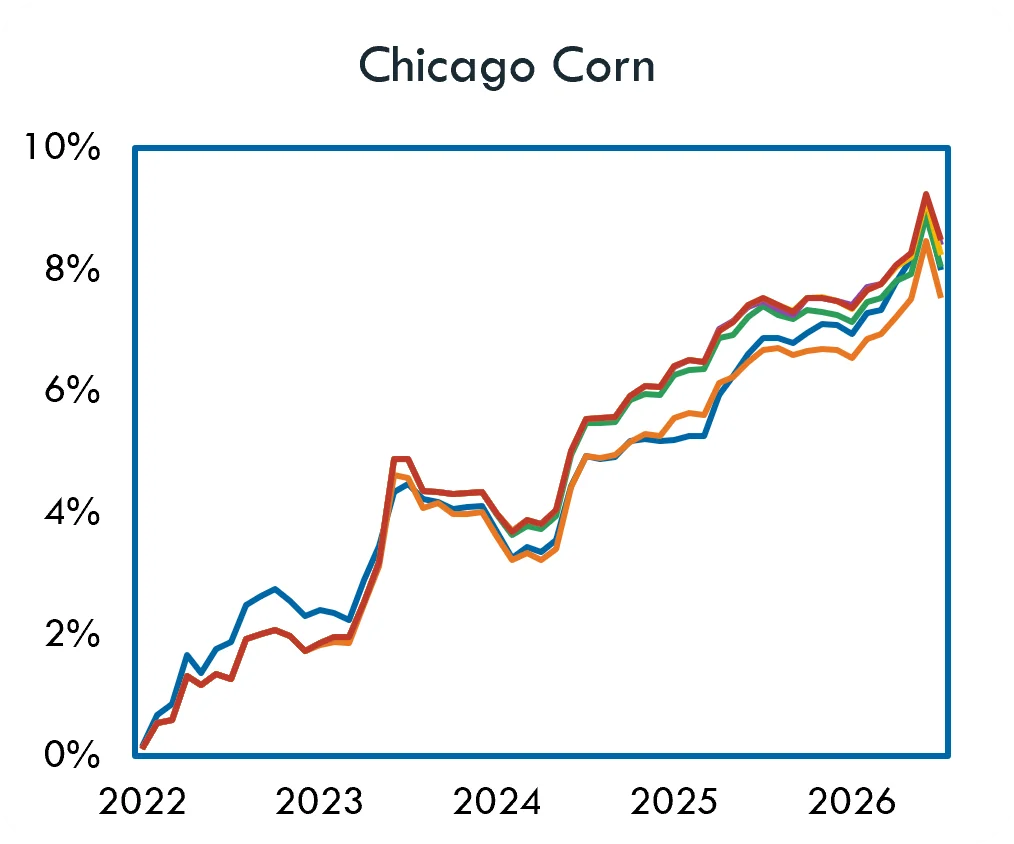
Rendements cumulés par matière première : W5 au rang 1 (2/2)
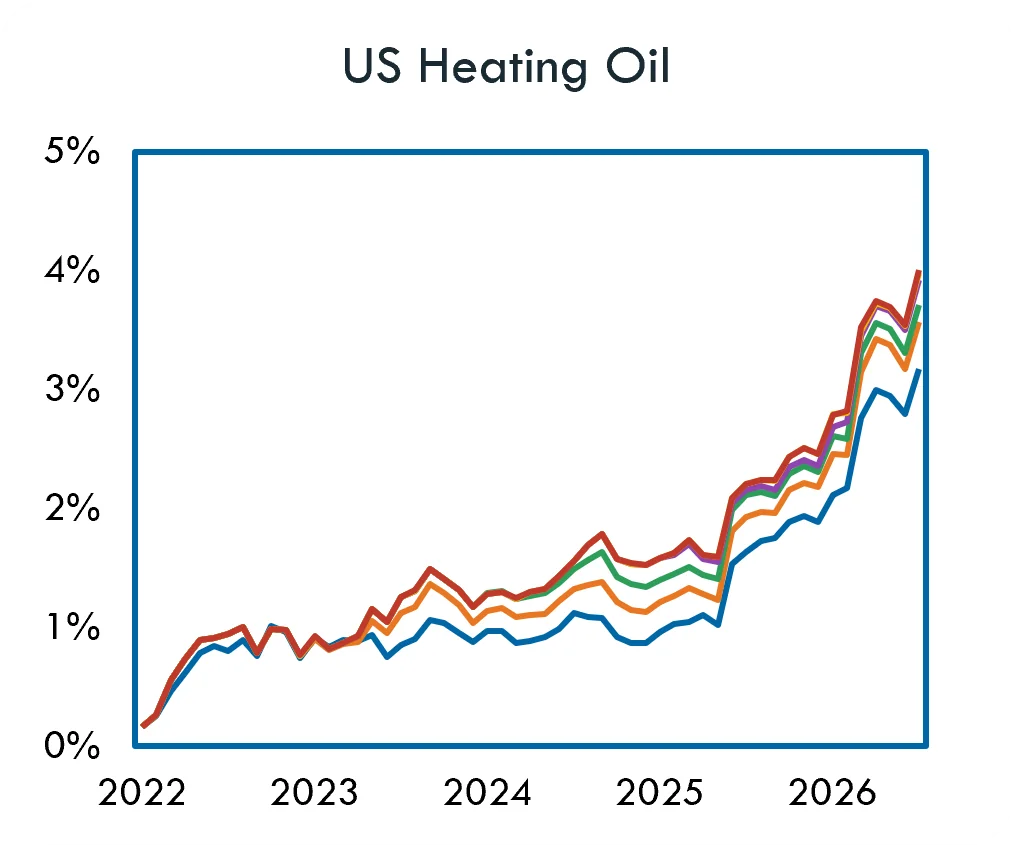
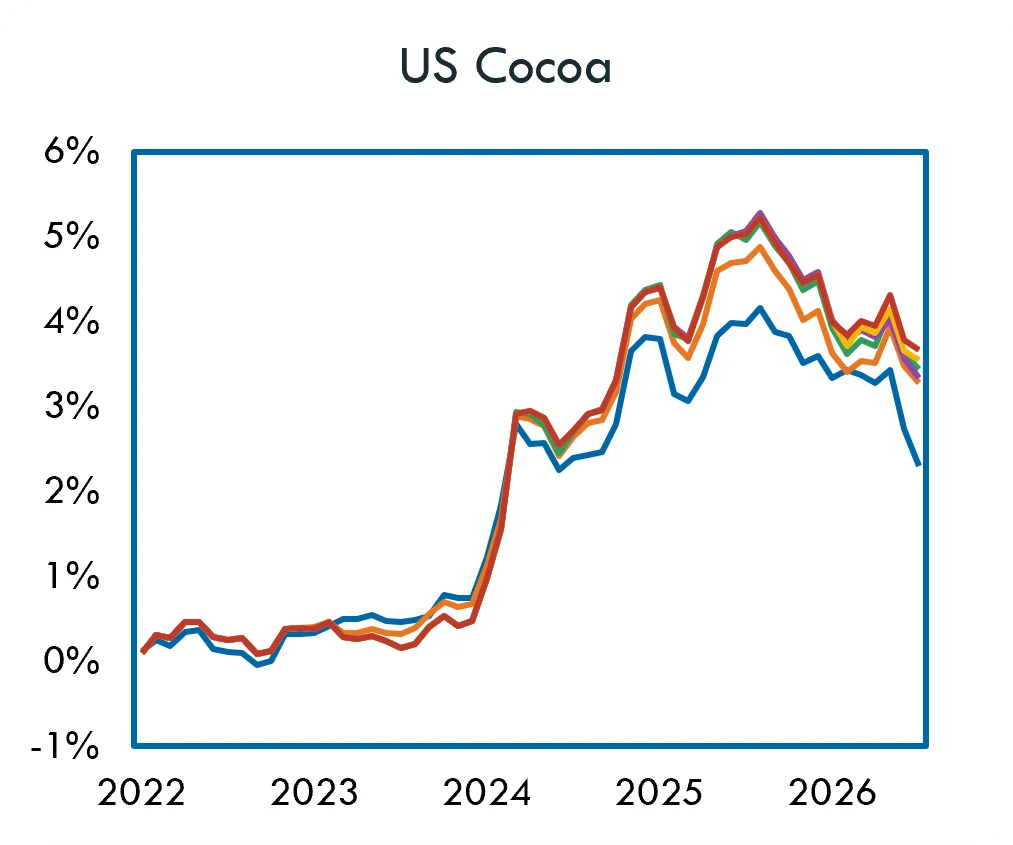
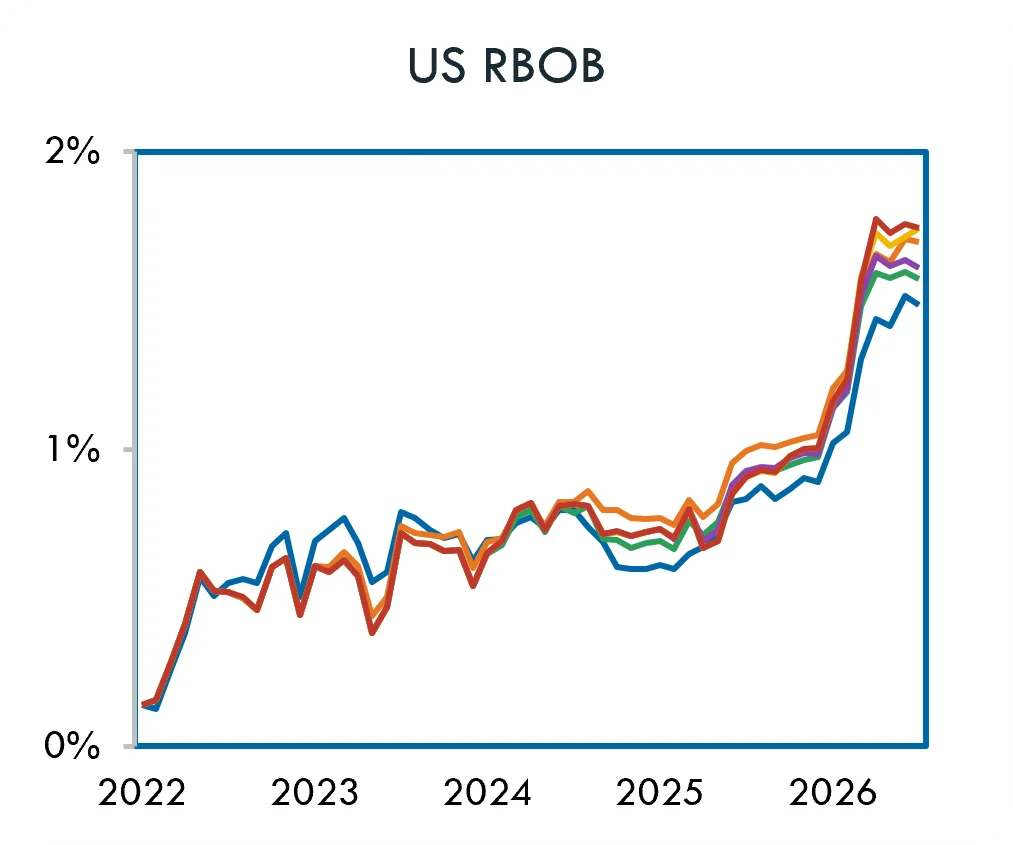
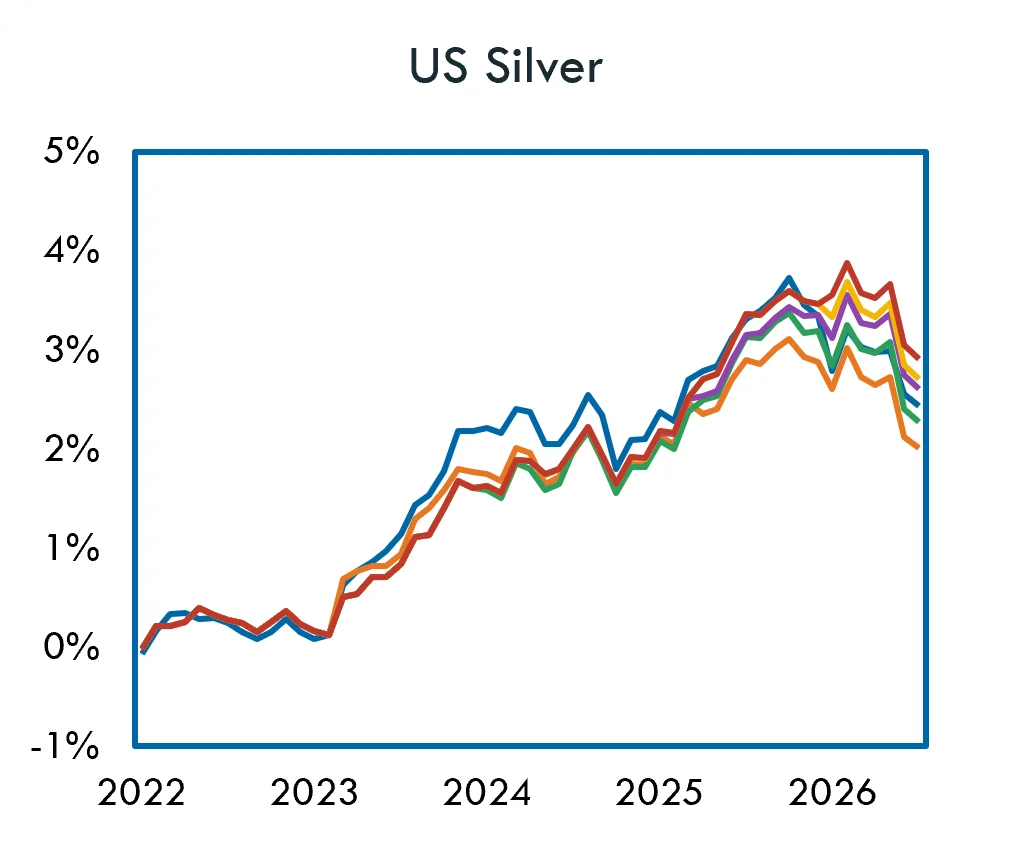
Rendements cumulés par matière première : W1 au rang 1
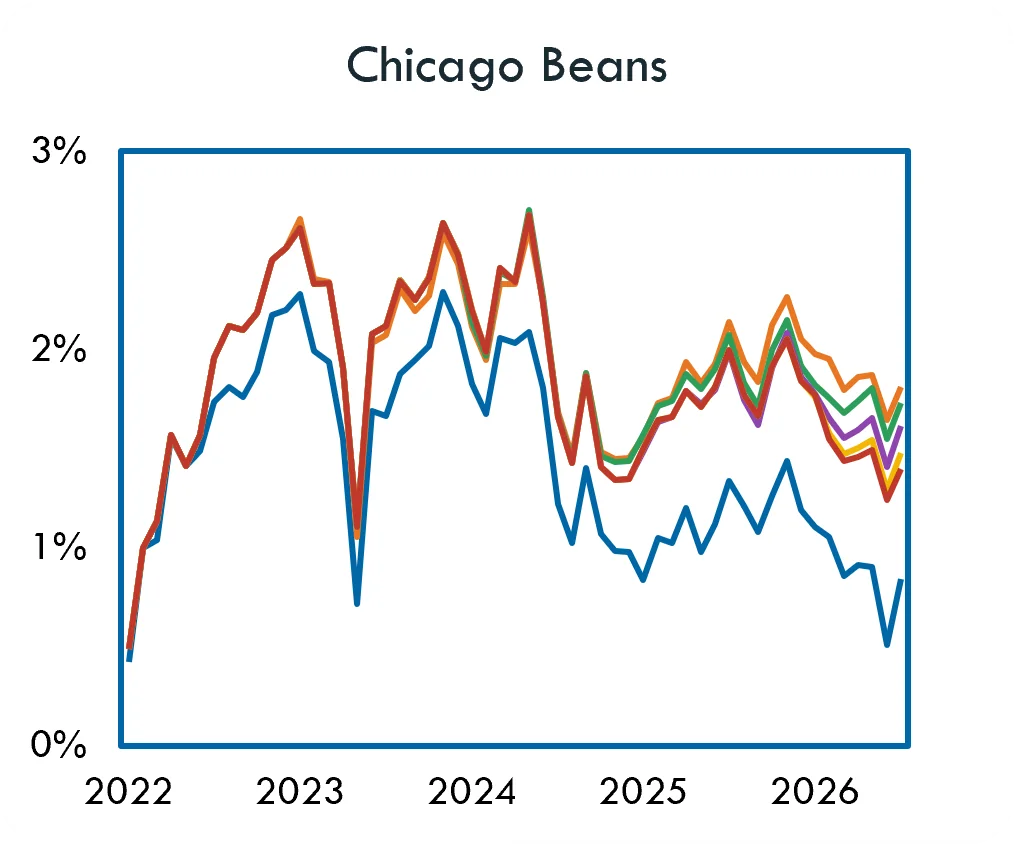
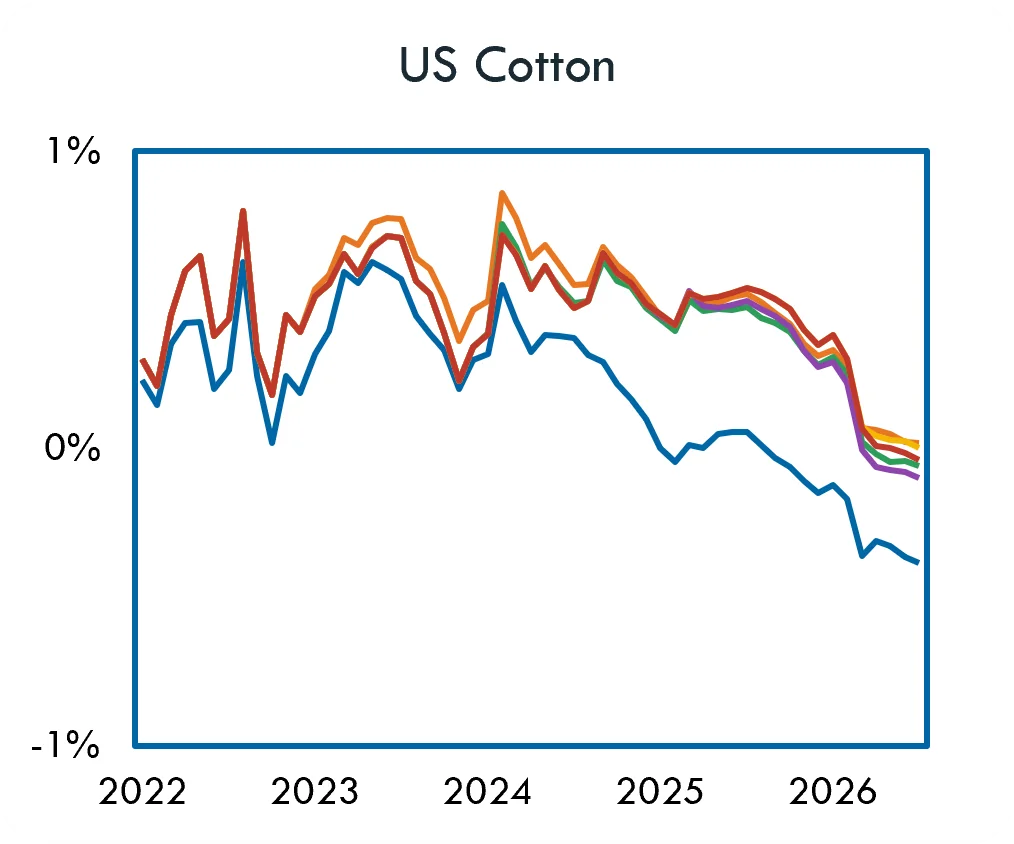
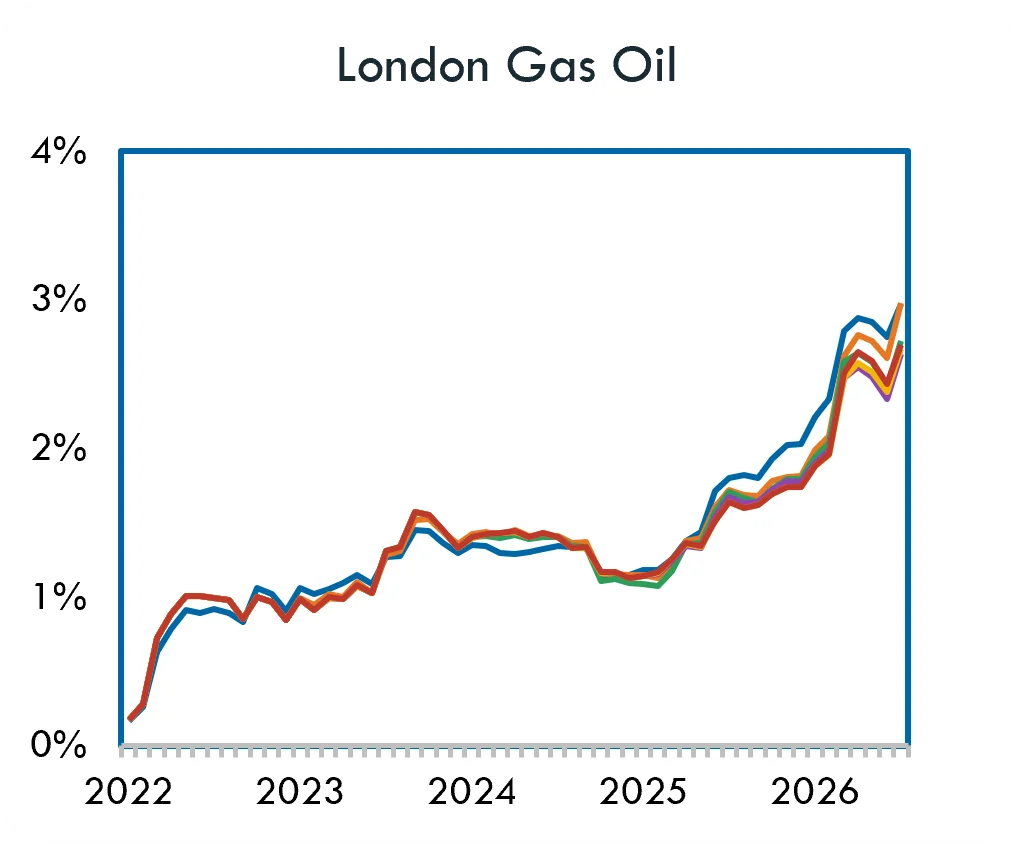
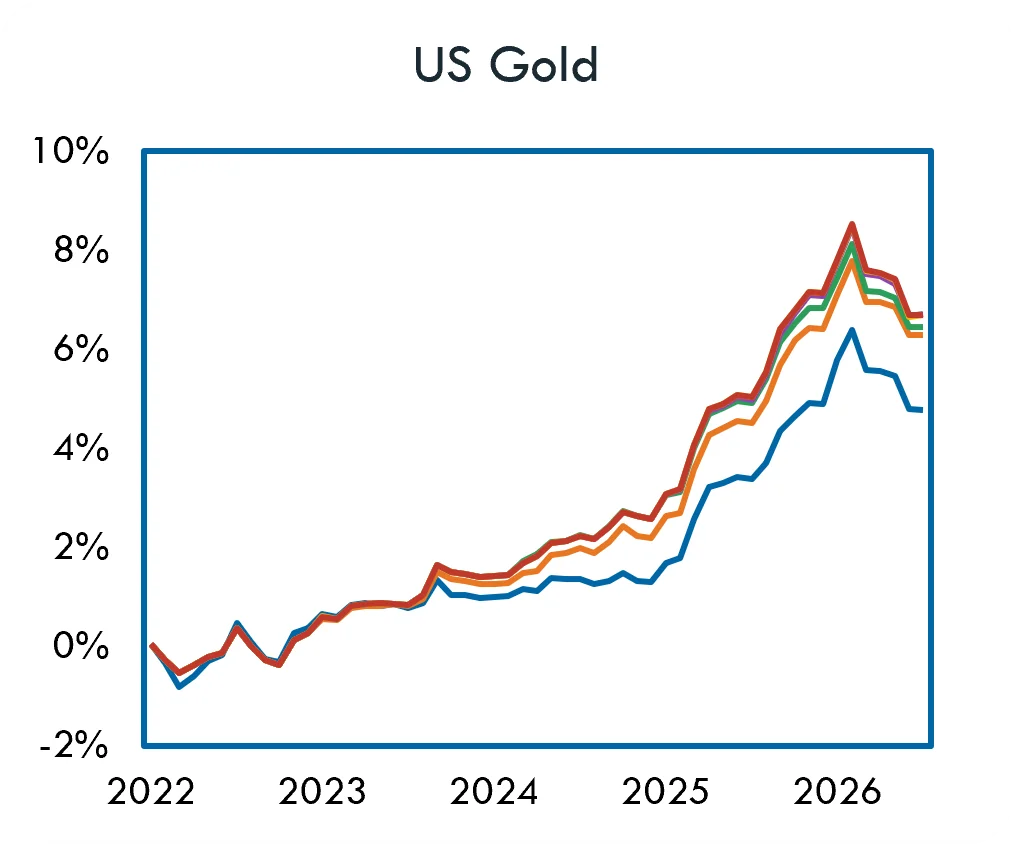
Rendements cumulés par matière première : W1, W2 & W4 au rang 1
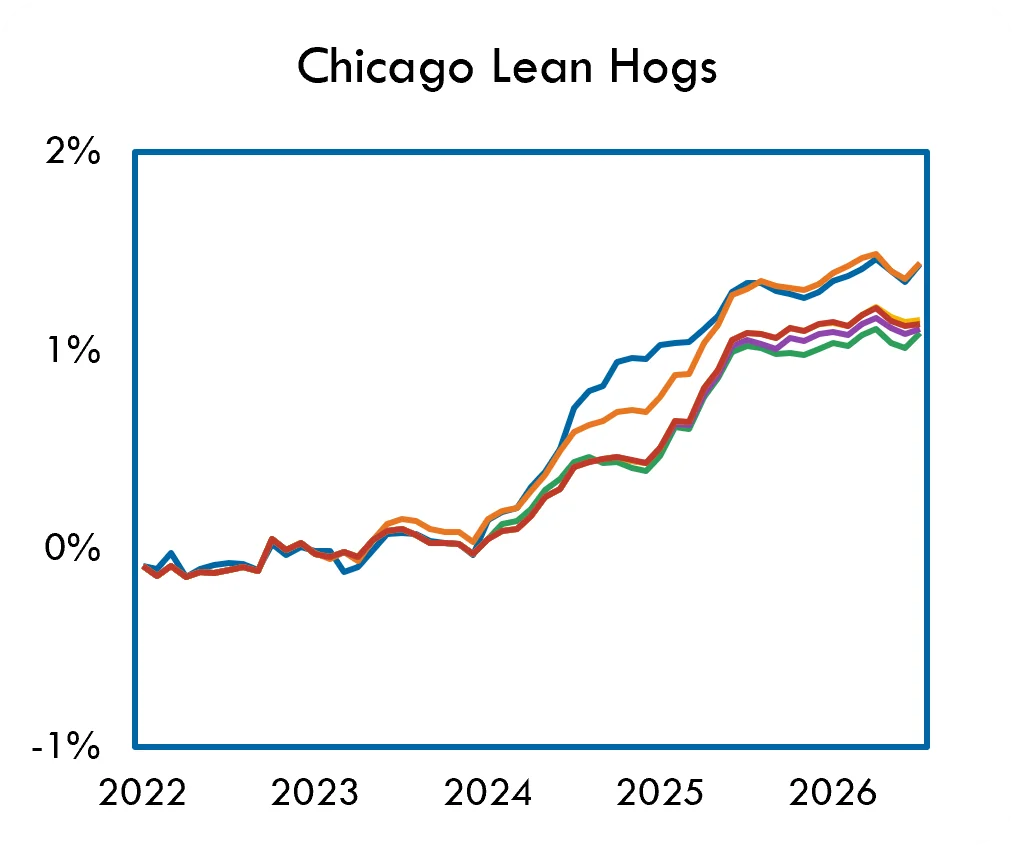
Ratios de Sharpe par matière première