L’allocation d’actifs démystifiée
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Étude de cas sur l’allocation
Synthèse :
- Le processus d’allocation d’AiLA est illustré à l’aide d’un portefeuille de recherche composé de cinq actifs.
- Le portefeuille peut à tout moment comporter des allocations longues ou courtes sur les actifs, conformément à la méthodologie des indices AiLA [Method].
[Method] : Produits - Méthodologie, https://www.ailaindices.com/strategies.php - L’étude de cas cherche à répondre aux questions suivantes :
- Qu’est-ce qui détermine l’allocation longue ou courte d’un actif donné à un moment donné ?
- Qu’est-ce qui détermine l’opportunité de sortie d’une position investie ?
- Qu’est-ce qui détermine le montant à allouer à un actif donné ?
Opportunités au niveau des actifs
Décision d’allocation par actif
- Un modèle de ML sert à identifier les opportunités d’allocation actif par actif ; par exemple, les contrats WTI de mars et de décembre sont modélisés séparément.
- Il génère un signal d’allocation longue ou courte, avec des moments d’entrée et de sortie qui dépendent du couple risque/rendement attendu pour chaque actif.
Décision d’entrée
- L’entrée en allocation sur un actif est déterminée par le modèle de ML lorsqu’il prévoit une opportunité risque/rendement favorable pour une allocation longue ou courte.
- La prédiction du modèle de ML repose sur des variables construites à partir de données fondamentales et de données de prix de marché, notamment :
- Saisonnières : mois, année, semaine ou jour ouvré de l’année.
- Prix : ouverture, clôture, plus haut et plus bas pour différents contrats et marchés.
- Fondamentales : production, importations et stocks de matières premières, indices macroéconomiques, taux de change, rapports Commitments of Traders de la CFTC.
Décision de sortie
- Une allocation est conservée jusqu’à ce que l’un des critères de sortie suivants soit rempli.
- 1. Le modèle anticipe peu d’opportunités à rester investi.
- 2. L’objectif de risque est atteint depuis le début de l’investissement.
- 3. L’objectif de rendement est atteint depuis le début de l’investissement.
- 4. Le modèle, à partir des données des variables, émet une opportunité de sens opposé.
- Parmi ces critères, seul le critère de sortie (4) dépend des données des variables
Exemple : or juin (CME) - allocation longue
2022-04-13 : décision d’entrée
- Couple risque/rendement favorable prévu à partir de 38 variables
| Cours de clôture de l’or décembre 1 jour avant l’entrée en position | Date d’entrée en position | Cours de clôture de l’or octobre 1 jour avant l’entrée en position | Cours de clôture de l’or mai 15 jours avant l’entrée en position | Cours d’ouverture de l’or janvier 19 jours avant l’entrée en position |
| Plus bas de l’or octobre 2 jours avant l’entrée en position | Plus bas de l’or avril 9 jours avant l’entrée en position | Plus haut de l’or octobre 6 jours avant l’entrée en position | Plus bas de l’or août 1 jour avant l’entrée en position | Plus bas de l’or août 16 jours avant l’entrée en position |
| Production hebdomadaire de pétrole brut aux États-Unis | Importations hebdomadaires de pétrole brut des États-Unis | Stocks commerciaux hebdomadaires de pétrole brut aux États-Unis | Dow Jones Index | S&P 500 Index |
| 10 Year Treasury Yield Index | Bloomberg Commodity Index | Baltic Dry Index | USD Currency Index | USD-JPY au comptant |
| GBP-USD au comptant | Cuivre CME, première échéance | Or au comptant | CFTC CoT NCNC Soybean Oil - CBT | CFTC CoT NCNC #2 Heating Oil - NYMEX |
| CFTC CoT NCNC Natural Gas – NYMEX | CFTC CoT NCNC Soybean Meal - CBT | CFTC CoT NCNC Cotton No. 2 - ICE Futures U.S. | CFTC CoT NCNC Live Cattle - CME | CFTC CoT NCNC Feeder Cattle - CME |
| CFTC CoT NCNC Crude Oil - NYMEX | CFTC CoT NCNC Cocoa - ICE Futures U.S. | CFTC CoT NCNC Sugar No. 11 - ICE Futures U.S. | CFTC CoT NCNC Coffee C - ICE Futures U.S. | USD-BRL au comptant |
| EUR-USD au comptant | AUD-USD au comptant | USD-CAD au comptant |
(* CFTC CoT NCNC = CFTC Commitments of Traders, positions nettes en contrats des opérateurs non commerciaux)
2022-04-21 : décision de sortie
- L’objectif de risque est atteint depuis le début de l’investissement
Pondérations du portefeuille
Pondérations d’allocation du portefeuille
- Les pondérations du portefeuille sont exprimées en pourcentage de l’allocation totale du portefeuille.
- Elles sont déterminées par la méthodologie de portefeuille à partir des signaux amont d’opportunité d’allocation au niveau des actifs.
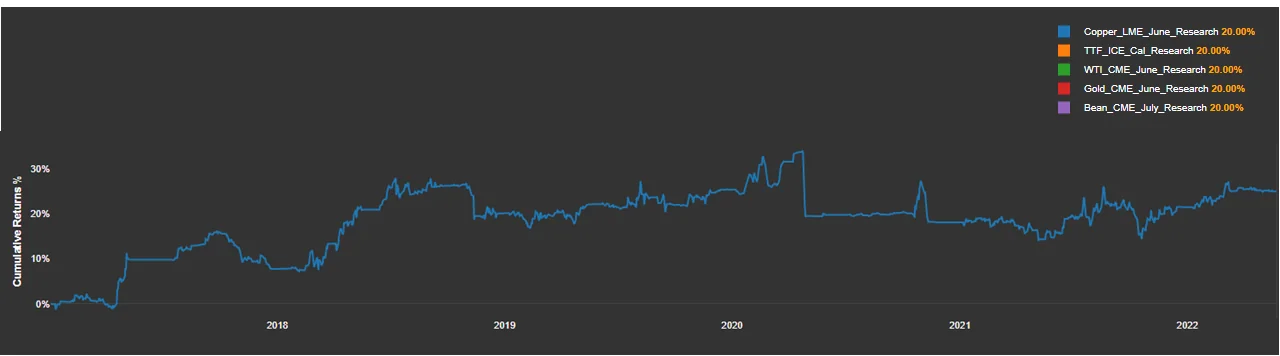
- Portefeuille d’exemple : soja juillet, cuivre juin, or juin, TTF calendaire (Cal) et WTI juin.
- Objectif du portefeuille : pondération égale de 20% par actif, tout en autorisant des pondérations allant jusqu’à 100% par actif.
Allocation opportuniste
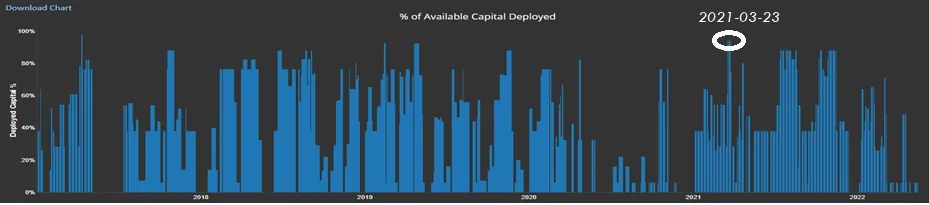
- 2022-03-23 : opportunités d’allocation sur l’or, le cuivre et le soja ; les pondérations sont portées au-delà de 20%, si bien que le système alloue 94.1% du capital.
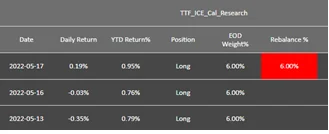
- 2022-05-16 : le TTF est le seul actif présentant une opportunité d’allocation ; la pondération de 20% est empêchée par les contraintes de liquidité, si bien que le système alloue 6% du capital.
- 2022-05-17 : fin de l’opportunité sur le TTF ; le système décide de solder la pondération longue de 6% sur le TTF.
Nombre variable d’opportunités
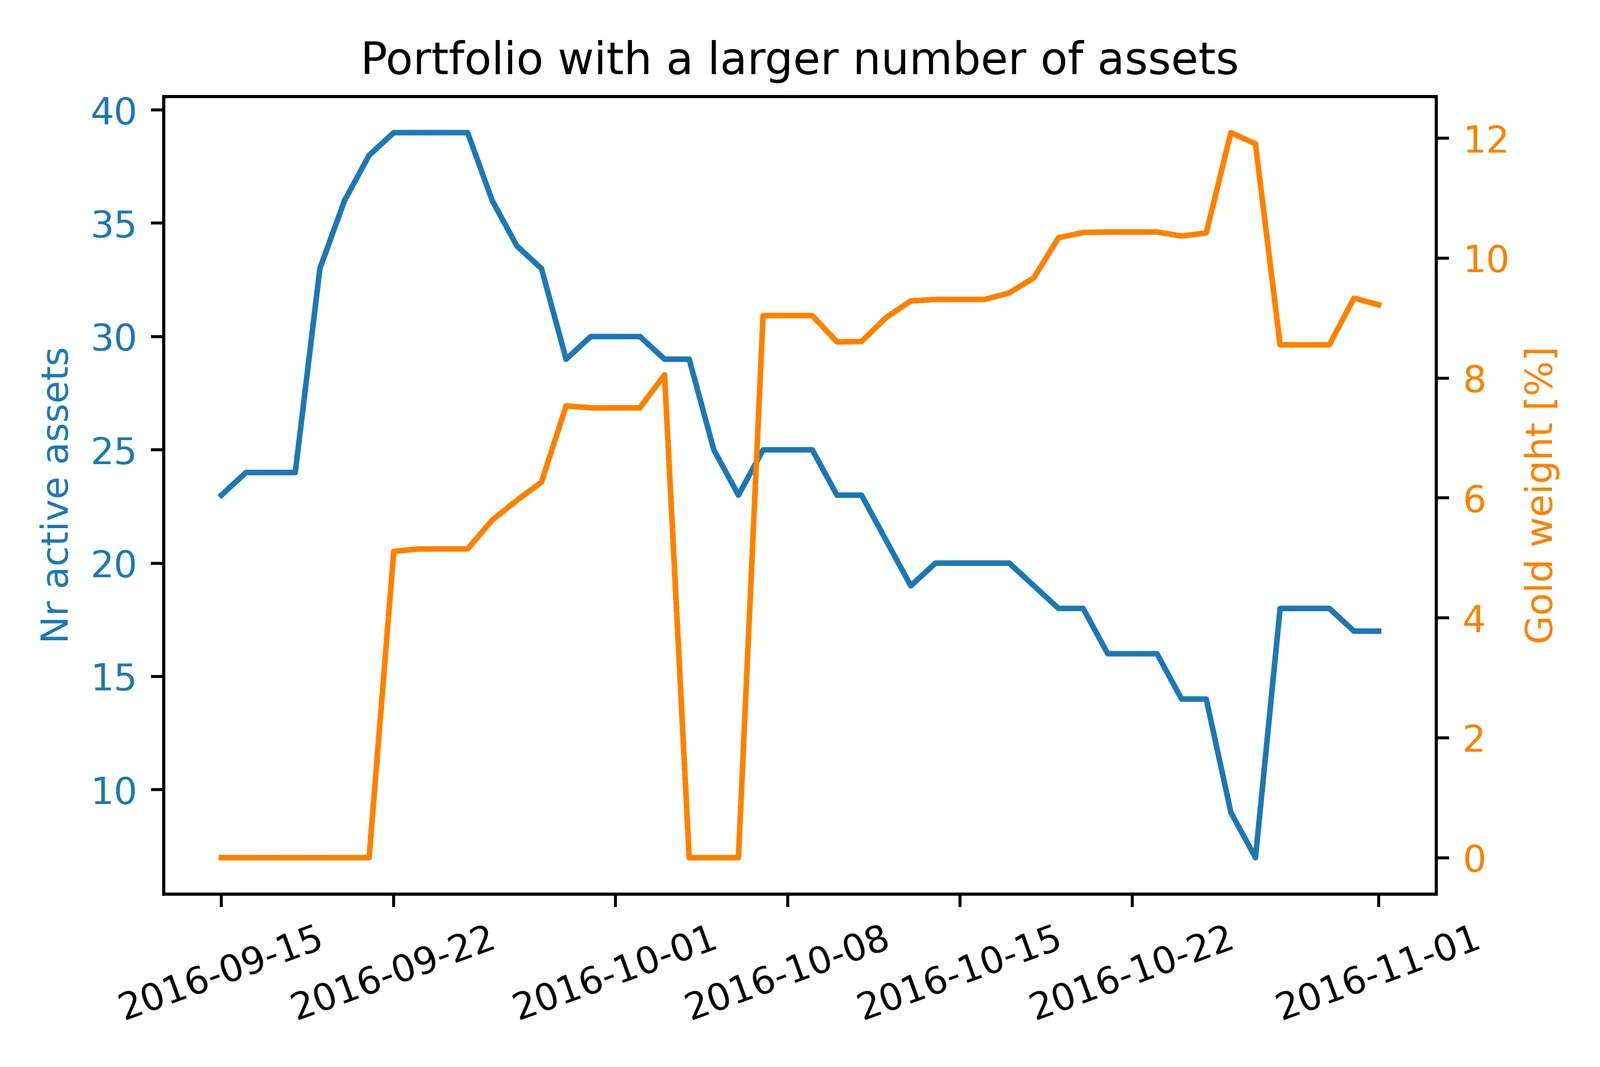
- Les périodes comptant un grand (petit) nombre d’actifs actifs tendent à produire des pondérations individuelles plus faibles (plus élevées).
| Date | Actif | Pondération de fin de journée |
| 2021-03-23 | Soja juillet (CBOT) | Long 32.4% |
| 2021-03-23 | Cuivre juin (Comex) | Short 28.4% |
| 2021-03-23 | Or juin (Comex) | Long 33.33% |
| 2021-03-23 | TTF Cal (ICE) | 0 |
| 2021-03-23 | WTI juin (NYMEX) | 0 |